















ক্রেডিট কার্ড নেওয়ার প্রথম ৬ মাসে যে ভুলগুলো নষ্ট করতে পারে ক্রেডিট স্কোর
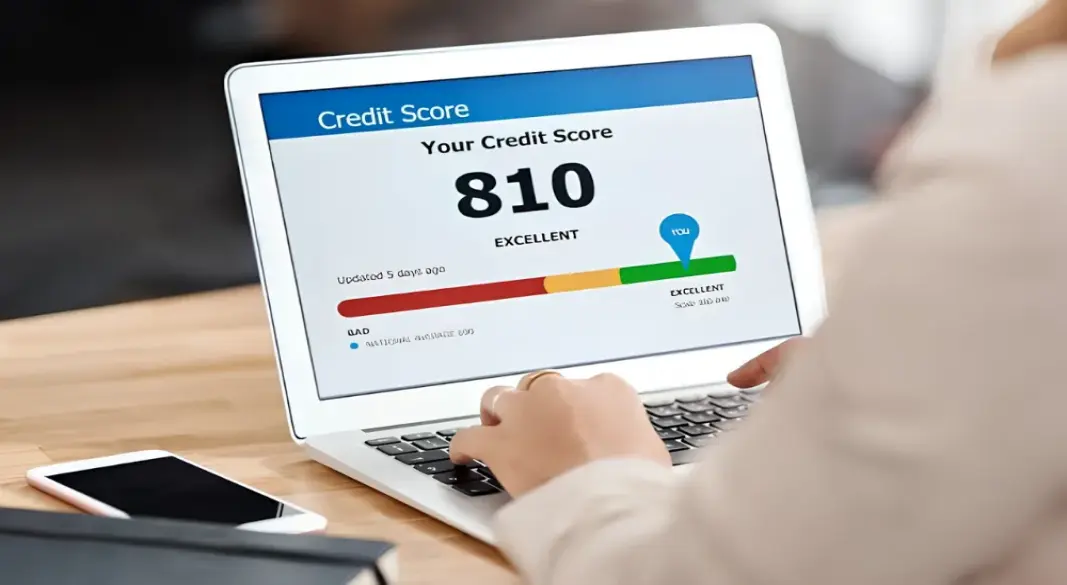
যুক্তরাষ্ট্রে নতুন করে ক্রেডিট তৈরি করছেন এমন ব্যক্তিদের জন্য ক্রেডিট কার্ড পাওয়ার পরের প্রথম কয়েক মাস খুবই গুরুত্বপূর্ণ। এই সময়ে অতিরিক্ত ব্যালান্স রাখা, পেমেন্টে দেরি করা কিংবা অল্প সময়ের মধ্যে একাধিক নতুন কার্ডের জন্য আবেদন করার মতো ভুল ক্রেডিট স্কোরে নেতিবাচক প্রভাব ফেলতে পারে।
আই সি ও স্কোরের ক্ষেত্রে পেমেন্ট হিস্ট্রি সাধারণত ৩৫ শতাংশ এবং কত টাকা বকেয়া রয়েছে বা ক্রেডিটের কতটা ব্যবহার করা হচ্ছে, সেটি প্রায় ৩০ শতাংশ পর্যন্ত গুরুত্বপূর্ণ। তবে সবার ক্ষেত্রে একইভাবে এসব বিষয়ের প্রভাব পড়ে না। একজন ব্যক্তির পুরো ক্রেডিট প্রোফাইলের ওপর নির্ভর করে স্কোরে বিভিন্ন বিষয়ের প্রভাব পরিবর্তিত হতে পারে।
প্রথম কয়েক মাসে সবচেয়ে বেশি গুরুত্ব দেওয়া দরকার ক্রেডিট ইউটিলাইজেশনে। অর্থাৎ আপনার মোট ক্রেডিট লিমিটের কত শতাংশ ব্যবহার করছেন। যেমন, ৫০০ ডলারের ক্রেডিট লিমিটের কার্ডে ৪০০ ডলার ব্যবহার করলে ইউটিলাইজেশন দাঁড়ায় ৮০ শতাংশ। এত বেশি ব্যবহার ক্রেডিট স্কোরে নেতিবাচক প্রভাব ফেলতে পারে।
আই সি ও নির্দিষ্টভাবে ৩০ শতাংশকে বাধ্যতামূলক সীমা হিসেবে নির্ধারণ করেনি। তবে ক্রেডিট লিমিটের তুলনায় ব্যালান্স যত কম রাখা যায়, সাধারণত তত ভালো। তাই নতুন কার্ডধারীদের অপ্রয়োজনীয়ভাবে লিমিটের বড় অংশ ব্যবহার না করাই নিরাপদ অভ্যাস।
শুধু মিনিমাম পেমেন্টের ওপর নির্ভর করাও ভালো অভ্যাস নয়। স্টেটমেন্টে নির্ধারিত মিনিমাম পেমেন্ট সময়মতো দিলে সাধারণত অ্যাকাউন্ট লেট পেমেন্ট হিসেবে রিপোর্ট হওয়ার ঝুঁকি কমে। তবে বাকি ব্যালান্সের ওপর সুদ জমতে পারে। তাই সম্ভব হলে প্রতি মাসে পুরো স্টেটমেন্ট ব্যালান্স পরিশোধ করা ভালো।
এ ক্ষেত্রে একটি বিষয় মনে রাখা জরুরি, ক্রেডিট স্কোর বাড়ানোর জন্য সুদ দিতে হয় না। বরং সময়মতো পেমেন্ট করা এবং ক্রেডিট লিমিটের তুলনায় ব্যালান্স কম রাখা ক্রেডিট গড়ার ক্ষেত্রে বেশি গুরুত্বপূর্ণ।
পেমেন্টের সময় নিয়েও অনেকের ভুল ধারণা রয়েছে। ডিউ ডেটের একদিন পর পেমেন্ট করলেই সাধারণত সেটি সঙ্গে সঙ্গে ক্রেডিট রিপোর্টে ৩০ দিনের লেট পেমেন্ট হিসেবে যুক্ত হয় না। তবে নির্ধারিত সময়ের পর পেমেন্ট করলে কার্ড কোম্পানি লেট ফি নিতে পারে। আর দীর্ঘ সময় বকেয়া থাকলে তা ক্রেডিট ব্যুরোতে নেতিবাচক তথ্য হিসেবে রিপোর্ট হতে পারে।
সাধারণত ৩০ দিন বা তার বেশি সময় পেমেন্ট বকেয়া থাকলে তা ক্রেডিট রিপোর্টে লেট পেমেন্ট হিসেবে দেখা যেতে পারে। নেতিবাচক পেমেন্ট হিস্ট্রি সাধারণত সাত বছর পর্যন্ত রিপোর্টে থাকতে পারে। তাই নতুন কার্ডধারীদের জন্য অটো পে চালু রাখা এবং ডিউ ডেটের আগেই প্রয়োজনীয় অর্থ অ্যাকাউন্টে রাখা ভালো অভ্যাস।
প্রথম কয়েক মাসে অল্প সময়ের মধ্যে একাধিক ক্রেডিট কার্ডের জন্য আবেদন করাও এড়িয়ে চলা উচিত। নতুন ক্রেডিটের জন্য আবেদন করলে হার্ড ইনকোয়ারি হতে পারে। আই সি ও স্কোরে নিউ ক্রেডিটের ওজন প্রায় ১০ শতাংশ। স্বল্প সময়ে একাধিক নতুন ক্রেডিট অ্যাকাউন্ট খোলা, বিশেষ করে যাদের ক্রেডিট হিস্ট্রি এখনও ছোট, ঋণদাতার কাছে ঝুঁকির ইঙ্গিত দিতে পারে।
তবে প্রতিটি হার্ড ইনকোয়ারিতে সবার ক্রেডিট স্কোর নির্দিষ্ট ৫ বা ১০ পয়েন্ট কমে যাবে, এমন কোনো নিয়ম নেই। এর প্রভাব ব্যক্তির ক্রেডিট প্রোফাইল এবং ব্যবহৃত স্কোরিং মডেলের ওপর নির্ভর করে।
পুরনো ক্রেডিট কার্ড অপ্রয়োজনে বন্ধ করে দেওয়াও সবসময় ভালো সিদ্ধান্ত নয়। আই সি ও স্কোরে ক্রেডিট হিস্ট্রির দৈর্ঘ্য একটি গুরুত্বপূর্ণ বিষয় এবং এর ওজন সাধারণত প্রায় ১৫ শতাংশ। পুরনো অ্যাকাউন্ট বন্ধ করলেই সঙ্গে সঙ্গে পুরো ক্রেডিট হিস্ট্রি মুছে যায় না। তবে দীর্ঘমেয়াদে ক্রেডিট প্রোফাইলে এর প্রভাব পড়তে পারে।
আরেকটি গুরুত্বপূর্ণ বিষয় হলো নিয়মিত ক্রেডিট রিপোর্ট পরীক্ষা করা। অ্যানুয়াল ক্রেডিট রিপোর্ট ডটকম এর মাধ্যমে বিনামূল্যে ক্রেডিট রিপোর্ট পাওয়া যায়। রিপোর্টে ভুল নাম, ভুল অ্যাকাউন্ট, ভুল ব্যালান্স কিংবা নিজের নয় এমন কোনো তথ্য থাকলে তা দ্রুত যাচাই করে সংশ্লিষ্ট ক্রেডিট রিপোর্টিং কোম্পানির কাছে ডিসপিউট করা উচিত।
ভুল তথ্য সংশোধনের জন্য ভোক্তাদের নিজেরাই ডিসপিউট করার অধিকার রয়েছে। এ কাজের জন্য অবশ্যই কোনো ক্রেডিট রিপেয়ার কোম্পানিকে আসসালামু আলাইকুম টাকা দিতে হবে এমন নয়।
নতুন ক্রেডিট কার্ড ব্যবহারকারীদের জন্য মূল বিষয়গুলো তাই সহজ। সময়মতো পেমেন্ট করতে হবে, ক্রেডিট লিমিটের তুলনায় ব্যালান্স কম রাখতে হবে, অপ্রয়োজনে অল্প সময়ে একাধিক নতুন কার্ডের জন্য আবেদন করা এড়িয়ে চলতে হবে এবং নিয়মিত ক্রেডিট রিপোর্ট দেখে ভুল তথ্য থাকলে তা সংশোধন করতে হবে।
সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, প্রথম ছয় মাসেই সবার ক্রেডিট স্কোর ৬৮০ বা ৭২০-এ পৌঁছাবে, এমন কোনো নিশ্চয়তা নেই। নতুন ক্রেডিট হিস্ট্রি তৈরি হতে সময় লাগে। কারও স্কোর কত দ্রুত বাড়বে, তা নির্ভর করে তার সম্পূর্ণ ক্রেডিট প্রোফাইল, অ্যাকাউন্টের ইতিহাস এবং পেমেন্টের অভ্যাসের ওপর।
তাই নির্দিষ্ট কোনো স্কোরের পেছনে না ছুটে শুরু থেকেই সময়মতো পেমেন্ট, কম ব্যালান্স এবং দায়িত্বশীল ক্রেডিট ব্যবহারের অভ্যাস গড়ে তোলাই দীর্ঘমেয়াদে বেশি গুরুত্বপূর্ণ।
© America Bangla | All Rights Reserved. আমেরিকা বাংলার পূর্বানুমতি ছাড়া এই প্রতিবেদনের লেখা, ছবি, গ্রাফিক্স বা অন্যান্য মৌলিক কনটেন্ট সম্পূর্ণ বা আংশিকভাবে কপি বা পুনঃপ্রকাশ করা নিষিদ্ধ। অনুমোদিত ব্যবহারের ক্ষেত্রে আমেরিকা বাংলা কে স্পষ্টভাবে সোর্স হিসেবে উল্লেখ করতে হবে।


আমেরিকা
View more
যুক্তরাষ্ট্রের উইসকনসিন অঙ্গরাজ্যের মিলওয়াকি শহরে নতুন বাসিন্দা আকৃষ্ট করতে সর্বোচ্চ ৯ হাজার ডলার পর্যন্ত স্থানান্তর ব্যয় ফেরত দেওয়ার উদ্যোগ নিয়েছে স্থানীয় কর্তৃপক্ষ। ‘মিলওয়াকি ফ্রেশ’ নামের এই কর্মসূচির আওতায় উইসকনসিনের বাইরে বসবাসকারী ব্যক্তি ও পরিবারকে শহরটিতে বসতি গড়তে আর্থিক সহায়তা দেওয়া হবে। তবে এই অর্থ সবার জন্য সমান নয়। পরিবারের সদস্যসংখ্যা এবং স্থানান্তরের প্রকৃত ব্যয়ের ওপর নির্ভর করবে সহায়তার পরিমাণ। কর্মসূচির লক্ষ্য শহরের জনসংখ্যা বাড়ানোর পাশাপাশি বিভিন্ন গুরুত্বপূর্ণ খাতে দক্ষ কর্মী আকৃষ্ট করা। শহর কর্তৃপক্ষ ও কর্মসংস্থান উন্নয়ন সংস্থা এমপ্লয় মিলওয়াকি যৌথভাবে এই উদ্যোগ চালু করেছে। স্বাস্থ্যসেবা, প্রকৌশল, তথ্যপ্রযুক্তি, জৈবপ্রযুক্তি, দক্ষ কারিগরি পেশা এবং জননিরাপত্তার মতো খাতে কর্মীর চাহিদা পূরণে বিশেষ গুরুত্ব দেওয়া হচ্ছে। এমপ্লয় মিলওয়াকির হিসাবে, এসব সংশ্লিষ্ট খাতে ৪ লাখ ৬০ হাজারের বেশি চাকরি রয়েছে এবং বছরে প্রায় ৮২ হাজার স্বতন্ত্র চাকরির বিজ্ঞপ্তি প্রকাশিত হয়। কর্মসূচিটির অর্থায়ন করছে উইসকনসিন ইকোনমিক ডেভেলপমেন্ট করপোরেশন। এই সহায়তা পেতে কয়েকটি শর্ত পূরণ করতে হবে। আবেদনকারীকে বর্তমানে উইসকনসিন অঙ্গরাজ্যের বাইরে বসবাস করতে হবে এবং নতুন করে মিলওয়াকি শহরের সীমানার মধ্যে বাড়ি ভাড়া নিতে বা কিনতে হবে। শহরের আশপাশের উপশহরে বসবাস করলে এই কর্মসূচির আওতায় আবেদন করা যাবে না। পরিবারের সম্মিলিত বার্ষিক আয় হতে হবে অন্তত ৫৫ হাজার ডলার। বাড়ির মালিক ও ভাড়াটিয়া, উভয়েই আবেদন করতে পারবেন। পাশাপাশি একই সময়ে উইসকনসিনের অন্য কোনো অর্থনৈতিক উন্নয়ন অনুদান কর্মসূচির সুবিধা নেওয়া যাবে না। পরিবারের সদস্যসংখ্যা অনুযায়ী আর্থিক সহায়তার সর্বোচ্চ সীমা নির্ধারণ করা হয়েছে। একজনের পরিবারের জন্য সর্বোচ্চ ৩ হাজার ডলার, দুজনের জন্য ৫ হাজার ডলার এবং তিনজনের জন্য ৭ হাজার ডলার পাওয়া যেতে পারে। চার বা তার বেশি সদস্যের পরিবার সর্বোচ্চ ৯ হাজার ডলার পর্যন্ত ফেরত পেতে পারে। তবে এটি সরাসরি নগদ অনুদান নয়। অনুমোদিত ব্যক্তিদের প্রথমে নিজেদের অর্থে স্থানান্তরের খরচ বহন করতে হবে। পরে নির্ধারিত খরচের রসিদ ও প্রয়োজনীয় কাগজপত্র জমা দিয়ে অর্থ ফেরত নিতে হবে। পেশাদার স্থানান্তরকারী প্রতিষ্ঠানের খরচ, ট্রাক ভাড়া, মালপত্র প্যাক করার উপকরণ, যাতায়াত, প্রয়োজনে অস্থায়ী আবাসন এবং নতুন বাড়ির জামানত ও প্রথম মাসের ভাড়ার মতো ব্যয় এই সহায়তার আওতায় আসতে পারে। বাড়ি কিনলে নির্ধারিত কিছু সমাপনী খরচও বিবেচনা করা হবে। তবে অনুমোদিত ও প্রমাণযোগ্য প্রকৃত ব্যয়ের বেশি অর্থ ফেরত পাওয়া যাবে না। অর্থাৎ চার সদস্যের একটি পরিবার ৯ হাজার ডলার পাওয়ার যোগ্য হলেও তাদের প্রকৃত অনুমোদিত ব্যয় ৬ হাজার ডলার হলে সর্বোচ্চ সেই পরিমাণই ফেরত দেওয়া হবে। নতুন বাসিন্দাদের শুধু আর্থিক সহায়তা দিয়েই দায়িত্ব শেষ করতে চায় না আয়োজকেরা। অনুমোদিত প্রতিটি পরিবারকে আবাসন খুঁজে পেতে সহায়তার জন্য একজন পরামর্শক দেওয়া হবে। মিলওয়াকি রিয়েল এস্টেট কালেকটিভের এই প্রতিনিধি নতুন বাসিন্দাদের বিভিন্ন এলাকা, বাড়িভাড়া, বাড়ি কেনার সুযোগ এবং জীবনযাত্রার সঙ্গে পরিচিত হতে সহায়তা করবেন। স্থানীয় গণমাধ্যম প্রতিষ্ঠান অনমিলওয়াকি নতুন বাসিন্দাদের জন্য খেলাধুলার আয়োজন, দলীয় নৈশভোজ এবং বিভিন্ন এলাকা ঘুরে দেখার মতো সামাজিক কার্যক্রমও আয়োজন করবে। কর্মসূচিতে সর্বোচ্চ ৫০টি পরিবারকে অন্তর্ভুক্ত করার পরিকল্পনা রয়েছে। উইসকনসিন পাবলিক রেডিওর ১৮ নভেম্বরের এক সম্প্রচারে কর্মসূচির সঙ্গে যুক্ত এক কর্মকর্তা জানান, তখন পর্যন্ত ২৫০টির বেশি আবেদন জমা পড়েছে। আবেদনগুলো যাচাই করে ধাপে ধাপে পরিবার নির্বাচন করা হবে। কর্মসূচির মাধ্যমে নতুন বাসিন্দারা শহরের সঙ্গে কতটা যুক্ত হতে পারছেন, তা বোঝার জন্য তাঁদের অভিজ্ঞতাও ১৮ মাস পর্যন্ত পর্যবেক্ষণের পরিকল্পনা রয়েছে। মিলওয়াকির জনসংখ্যা কমে যাওয়ার বিষয়টিও এই উদ্যোগের পেছনে গুরুত্বপূর্ণ কারণ। যুক্তরাষ্ট্রের আদমশুমারি ব্যুরোর তথ্য অনুযায়ী, ২০১০ সালে শহরটির জনসংখ্যা ছিল ৫ লাখ ৯৪ হাজার ৮৩৩। ২০২৫ সালের জুলাইয়ে তা কমে দাঁড়ায় ৫ লাখ ৬২ হাজার ৪০৭ জনে। শহরের মেয়র ক্যাভালিয়ার জনসনের লক্ষ্য ভবিষ্যতে মিলওয়াকির জনসংখ্যা ১০ লাখে উন্নীত করা। নতুন কর্মী ও পরিবার আকৃষ্ট করে স্থানীয় অর্থনীতি এবং জনসংখ্যা বাড়াতে এই কর্মসূচিকে একটি পরীক্ষামূলক উদ্যোগ হিসেবে দেখছে কর্তৃপক্ষ। আগ্রহীরা কর্মসূচির যোগ্যতা, প্রয়োজনীয় কাগজপত্র ও আবেদনের বিস্তারিত জানতে এমপ্লয় মিলওয়াকির সরকারি ওয়েবসাইট দেখতে পারেন। সংবাদসূত্র: এমপ্লয় মিলওয়াকি, উইসকনসিন পাবলিক রেডিও (ডব্লিউপিআর), ফক্স৬ মিলওয়াকি।
চড়া সুদের চাপে বিপর্যস্ত মার্কিন আবাসন বাজার, বাড়ি কেনার চুক্তি ২৫ বছরে সর্বনিম্নে
নিউইয়র্কে বয়স্ক ও প্রতিবন্ধী ভাড়াটিয়াদের ভাড়া স্থিতিশীলতার আয়সীমা বাড়িয়ে ৭৫ হাজার ডলার
চাঁদের মাটিতে আলু ফলানোর সম্ভাবনা, নাসার অর্থায়নে গবেষণায় মিলল আশার আলো
নতুন এক সমীক্ষা অনুযায়ী, পরিবার নিয়ে বসবাসের ক্ষেত্রে যুক্তরাষ্ট্রের সবচেয়ে ব্যয়বহুল শহরের তকমা পেয়েছে নিউইয়র্ক সিটি; যেখানে অভিভাবকদের শুধু বাসাভাড়া ও শিশুযত্ন (চাইল্ডকেয়ার) খাতেই বছরে প্রায় ১ লাখ ৪৭ হাজার ডলার ব্যয় করতে হয়। পার্সোনাল লোন প্রতিষ্ঠান ‘অ্যাচিভ’ (Achieve) যুক্তরাষ্ট্রের ৫০টি শহরে পারিবারিক জীবনযাত্রার ব্যয় বিশ্লেষণ করে এই তথ্য প্রকাশ করেছে, যেখানে দেখা গেছে ছোটদের নিয়ে নিউইয়র্কে থাকা বেশ ব্যয়বহুল। গবেষকেরা মূলত তিনটি প্রধান খরচের হিসাব বিবেচনায় নিয়েছেন: শহরের কেন্দ্রে তিনটি শয়নকক্ষের অ্যাপার্টমেন্টের ভাড়া, গড় শিশুযত্ন ব্যয় এবং প্রাথমিক নিত্যপ্রয়োজনীয় মুদি পণ্যের একটি ঝুড়ি। এরপর ৪০ পয়েন্টের স্কেলে প্রতিটি শহরের ‘অ্যাফোর্ড্যাবিলিটি স্কোর’ বা সাশ্রয়ী মান নির্ধারণ করা হয়েছে—যার স্কোর যত বেশি, বসবাসের জন্য শহরটি তত বেশি সাশ্রয়ী। হিসাব শেষে ৪০-এর মধ্যে মাত্র ৮.৬ স্কোর নিয়ে সবচেয়ে কম সাশ্রয়ী বা সবচেয়ে ব্যয়বহুল শহরের তালিকার নিচে অবস্থান করেছে নিউইয়র্ক সিটি। নিউইয়র্ক সিটির কেন্দ্রস্থলে তিনটি শয়নকক্ষের একটি অ্যাপার্টমেন্টের মাসিক গড় ভাড়া দাঁড়িয়েছে বিস্ময়কর ৮ হাজার ৮৫৬ ডলার। এমনকি দুধ, রুটি, চাল, ডিম, পনির, মুরগি ও গরুর মাংস এবং সামান্য ফল ও সবজিসহ প্রাথমিক মুদি পণ্যের ঝুড়ির খরচই ১৭৩ ডলার। তবে আর্থিক চাপে থাকা অভিভাবকেরা কেবল নিউইয়র্কেই নন। সবচেয়ে কম সাশ্রয়ী শহরের তালিকায় দ্বিতীয় স্থানে রয়েছে ক্যালিফোর্নিয়ার ওকল্যান্ড; সেখানে গড় মাসিক ভাড়া ৪ হাজার ৩১২ ডলার এবং শিশুযত্ন খরচ ২ হাজার ৭২৬ ডলার। সমীক্ষায় সবচেয়ে দামি মুদি পণ্যের ঝুড়ি রয়েছে ওকল্যান্ডেই, যার খরচ ২০২.১৮ ডলার; ৪০-এর মধ্যে শহরটির স্কোর ১৪.৬৫। তৃতীয় স্থানে রয়েছে ফ্লোরিডার মায়ামি, যেখানে তিনটি শয়নকক্ষের ভাড়া মাসে ৬ হাজার ৬০ ডলার, শিশুযত্ন ১ হাজার ৮০১.৪৬ ডলার এবং প্রাথমিক মুদি সামগ্রীর খরচ ১৬১.৭২ ডলার—মায়ামির স্কোর ১৬.০৫। চতুর্থ স্থানে থাকা বোস্টনে শহরের কেন্দ্রে তিন শয়নকক্ষের অ্যাপার্টমেন্টের গড় ভাড়া ৫ হাজার ৯১৮ ডলার এবং শিশুযত্ন ব্যয় ২ হাজার ৯০০.০৯ ডলার; এর সঙ্গে ১৭১.৬৪ ডলারের প্রাথমিক মুদি খরচ যুক্ত হয়ে বোস্টনের স্কোর দাঁড়িয়েছে ১৬.৫৬। পঞ্চম স্থানে রয়েছে যুক্তরাষ্ট্রের রাজধানী ওয়াশিংটন ডিসি (স্কোর ১৭.৯৭)। ষষ্ঠ স্থানে থাকা লস অ্যাঞ্জেলেসে তিন শয়নকক্ষের অ্যাপার্টমেন্টের মাসিক ভাড়া ৫ হাজার ৪৯৬.৯৯ ডলার, শিশুযত্ন ১ হাজার ৬৭৬.০৯ ডলার এবং প্রাথমিক মুদি খরচ ১৪৯.৬২ ডলার; এর স্কোর ১৮.২৪। সপ্তম স্থানে থাকা সিয়াটলে (স্কোর ১৮.৩৯) মাসিক ভাড়া ৪ হাজার ৭৮৪.৬২ ডলার হলেও শিশুযত্ন খরচ ৩ হাজার ১২ ডলার—যা সমীক্ষায় তৃতীয় সর্বোচ্চ; পাশাপাশি মুদি পণ্যের ঝুড়ির খরচ ১৭৩.০৫ ডলার। এরপর অষ্টম স্থানে ডেনভার (১৯.৪৯), নবম স্থানে পোর্টল্যান্ড (১৯.২৬) এবং দশম স্থানে ফিলাডেলফিয়া (১৯.৬৬) অবস্থান করছে। অন্যদিকে, তুলনামূলক কম খরচে পরিবার গড়ার সুযোগ রয়েছে এমন কয়েকটি শহরের চিত্রও উঠে এসেছে সমীক্ষায়। ৪০-এর মধ্যে ৩০ স্কোর নিয়ে সবচেয়ে সাশ্রয়ী শহর হিসেবে উঠে এসেছে টেক্সাসের এল পাসো; যেখানে গড় ভাড়া ১ হাজার ৭০৮ ডলার এবং শিশুযত্ন খরচ ৫৭৪.৫০ ডলার। দ্বিতীয় স্থানে থাকা অ্যারিজোনার টুসনের স্কোর ২৭.৮৯ (গড় ভাড়া ২ হাজার ১২২.২৬ ডলার এবং শিশুযত্ন ১ হাজার ১০০ ডলার)। এর পরের অবস্থানগুলোতে রয়েছে নেব্রাস্কার ওমাহা (২৭.১৫), টেক্সাসের অস্টিন (২৬.৭৪) এবং কেন্টাকির লুইসভিল (২৬.৫৮)।
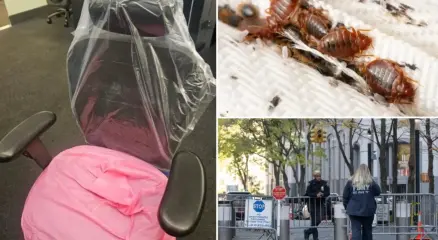
ছারপোকার উপদ্রবে বিপর্যস্ত নিউইয়র্কের ৯১১ কল সেন্টার, বাড়ি থেকে কাজ করছেন কর্মীরা
নিউইয়র্কের স্কুলে এলজিবিটিকিউ+ নীতিমালা ঘিরে উত্তেজনা, বিক্ষোভের পর ক্ষমা চাইলেন সুপারিনটেনডেন্ট
যুক্তরাষ্ট্রে ব্ল্যাক ফ্রাইডে ঘিরে কেনাকাটার জোয়ার, পাঁচ দিনে ১৮ কোটি ২৭ লাখ ক্রেতার প্রত্যাশা
কৈশোরে পেরু থেকে যুক্তরাষ্ট্রে যাওয়ার পর ট্রান্সজেন্ডার নারী হিসেবে ছয় বছর জীবনযাপন করেছিলেন দিয়েগো আরেলান; পরবর্তীতে খ্রিস্টধর্মে বিশ্বাসের পর নিজের আগের পরিচয়ে ফিরে আসার (‘ডিট্রানজিশন’) সিদ্ধান্ত নেন তিনি। ফক্স নিউজ ডিজিটালকে দেওয়া এক সাক্ষাৎকারে আরেলান জানান, আচরণের ধরন দেখে আশপাশের মানুষ তাঁকে ট্রানজিশনের পরামর্শ দিয়েছিলেন এবং পরিচয়সংকট ও সামাজিক প্রভাব থেকে তিনি ১৮ বছর বয়সে সেই পথে পা বাড়ান। আরেলান বলেন, নতুন পরিবেশে যাঁরা ওই জীবনধারায় অভ্যস্ত ছিলেন, তাঁদের সঙ্গে মেলামেশার সূত্রেই তিনি বিষয়টি সম্পর্কে জানতে পারেন এবং একটি ক্লিনিকের মাধ্যমে রূপান্তর প্রক্রিয়া শুরু করেন। তাঁর ভাষায়, তখনকার অপরিপক্ব বয়সে নিজের ভেতরের শূন্যতা কাটাতে ও পূর্ণতা পেতে এটাই সঠিক পথ বলে মনে হয়েছিল। হরমোন থেরাপি ও শারীরিক পরিবর্তনের সময় নানা শারীরিক প্রতিক্রিয়া, মানসিক চাপ ও সম্পর্কে টানাপোড়েনের কথা উল্লেখ করে তিনি জানান, একপর্যায়ে তীব্র মানসিক অস্থিরতা ও আত্মহত্যার চিন্তাও তাঁর মনে এসেছিল। সাক্ষাৎকারে আরেলান আরও জানান, তিনি ব্রেস্ট অগমেন্টেশন সার্জারি, ব্রাজিলিয়ান বাট লিফট এবং মুখে বোটক্স ইনজেকশন নিয়েছিলেন; কিন্তু আয়নায় নিজের প্রতিচ্ছবি দেখে ভেতরের শূন্যতা কাটেনি এবং বিষয়টি একধরনের আসক্তির মতো হয়ে উঠেছিল বলে দাবি করেন তিনি। এর মধ্যেই সোশ্যাল সায়েন্স রিসার্চ নেটওয়ার্ক (এসএসআরএন)-এ প্রকাশিত এরিক কাউফম্যানের একটি গবেষণা প্রবন্ধের প্রসঙ্গ টেনে প্রতিবেদনে উল্লেখ করা হয় যে, জরিপে অংশ নেওয়া বিশ্ববিদ্যালয় শিক্ষার্থীদের মধ্যে ট্রান্সজেন্ডার হিসেবে পরিচয় দেওয়া মানুষের হার ২০২৩ সালের প্রায় ৭ শতাংশ থেকে কমে পরবর্তী জরিপের তথ্য অনুযায়ী ৪ শতাংশের নিচে নেমে এসেছে; পাশাপাশি হেটেরোসেক্সুয়াল নন এমন পরিচয়ে চিহ্নিত করার হারও প্রায় ১০ শতাংশ পয়েন্ট কমেছে। মিয়ামিতে যাওয়ার পর নানা অভিজ্ঞতা ও বোনের কাছ থেকে যিশু খ্রিস্ট সম্পর্কে জানার পর তাঁর জীবনদর্শনে বড় পরিবর্তন আসে বলে জানান আরেলান। বর্তমানে খ্রিস্টীয় পোশাক বিক্রির একটি অনলাইন শপ পরিচালনা করা আরেলান বলেন, নিজের বিশ্বাসের পথ সহজ না হলেও তিনি তাতে স্বস্তি ও অর্থ খুঁজে পেয়েছেন।
ন্যান্সি পেলোসির চালু করা প্রক্সি ভোটিং নিয়ম অসাংবিধানিক, মার্কিন আদালতের রায়
স্বামীর সাফল্যে গর্ব করে পোস্ট, কয়েক দিন পর সেই স্বামীর গুলিতেই প্রাণ গেল স্ত্রী ও তিন সন্তানের