













- প্রচ্ছদ
- Topic
মর্টগেজ ঋণ
যুক্তরাষ্ট্রে বাড়ি কেনার পরিকল্পনা করছেন, কিন্তু ডাউন পেমেন্টের বাইরে আরও কয়েক হাজার ডলার খরচের কথা শুনে বিভ্রান্ত হচ্ছেন? বাড়ি কেনার সময় ডাউন পেমেন্টের পাশাপাশি ক্রেতাকে যে অতিরিক্ত অর্থ পরিশোধ করতে হয়, তার একটি বড় অংশ হলো ক্লোজিং কস্ট। বাড়ির মালিকানা হস্তান্তর, মর্টগেজ ঋণের প্রক্রিয়া সম্পন্ন, আইনি নথিপত্র তৈরি এবং বিভিন্ন সরকারি ও বেসরকারি প্রতিষ্ঠানের ফি পরিশোধের জন্য এই অর্থ ব্যয় হয়। বাড়ির দাম ও ডাউন পেমেন্ট নিয়ে অনেক ক্রেতা আগে থেকেই পরিকল্পনা করলেও ক্লোজিং কস্ট সম্পর্কে পরিষ্কার ধারণা না থাকায় শেষ মুহূর্তে আর্থিক চাপে পড়েন। বিশেষ করে যারা প্রথমবার যুক্তরাষ্ট্রে বাড়ি কিনছেন, তাদের মধ্যে এ নিয়ে নানা ধরনের প্রশ্ন ও বিভ্রান্তি দেখা যায়। সাধারণভাবে ক্লোজিং কস্ট বলতে বাড়ি কেনার চূড়ান্ত লেনদেন সম্পন্ন করতে প্রয়োজনীয় বিভিন্ন ফি, কর, বিমা এবং আগাম পরিশোধযোগ্য খরচের সমষ্টিকে বোঝায়। এটি বাড়ির ডাউন পেমেন্টের অংশ নয়। আবার পুরো অর্থও ব্যাংক বা মর্টগেজ কোম্পানির কাছে যায় না। বরং ঋণদাতা, টাইটেল কোম্পানি, অ্যাটর্নি, সরকারি রেকর্ড অফিস, বিমা প্রতিষ্ঠানসহ সংশ্লিষ্ট বিভিন্ন সেবাদাতার কাছে এই অর্থের একটি অংশ পরিশোধ করা হয়। যুক্তরাষ্ট্রে সাধারণত বাড়ির ক্রয়মূল্যের প্রায় ২ থেকে ৫ শতাংশ পর্যন্ত ক্লোজিং কস্ট হতে পারে। তবে এটি কোনো নির্দিষ্ট বা বাধ্যতামূলক হার নয়। বাড়ির অবস্থান, ক্রয়মূল্য, ঋণের ধরন, ঋণদাতা এবং স্থানীয় নিয়ম অনুযায়ী খরচ কমবেশি হয়। কোনো কোনো ক্ষেত্রে এর পরিমাণ আরও বেশি হতে পারে। ক্লোজিং কস্টের মধ্যে কী কী খরচ থাকে? বাড়ি কেনার সময় ক্লোজিং কস্টের মধ্যে একাধিক খাতের অর্থ অন্তর্ভুক্ত থাকে। সব ক্রেতার ক্ষেত্রে প্রতিটি খরচ প্রযোজ্য না হলেও সাধারণত নিচের বিষয়গুলো গুরুত্বপূর্ণ। লোন অরিজিনেশন ফি: মর্টগেজ ঋণ তৈরি ও প্রক্রিয়াকরণের জন্য ঋণদাতা যে ফি নেন, সেটি লোন অরিজিনেশন ফি। ঋণের আবেদন, নথিপত্র প্রস্তুত এবং ঋণ প্রক্রিয়াকরণের প্রশাসনিক খরচ এতে অন্তর্ভুক্ত থাকতে পারে। অ্যাপ্রেইজাল ফি: বাড়িটির বাজারমূল্য নির্ধারণের জন্য একজন পেশাদার অ্যাপ্রেইজার নিয়োগ করা হয়। ঋণদাতা সাধারণত নিশ্চিত হতে চান যে বাড়ির মূল্য এবং প্রস্তাবিত ঋণের পরিমাণের মধ্যে সামঞ্জস্য রয়েছে। এই মূল্যায়নের জন্য যে অর্থ দিতে হয়, সেটি অ্যাপ্রেইজাল ফি। ক্রেডিট রিপোর্ট ও আন্ডাররাইটিং ফি: ক্রেতার ক্রেডিট স্কোর, আয়, সম্পদ, ঋণ পরিশোধের ইতিহাস এবং আর্থিক সক্ষমতা যাচাই করা হয়। এসব যাচাই ও ঋণ অনুমোদনের প্রক্রিয়ায় বিভিন্ন ফি যুক্ত হতে পারে। টাইটেল সার্চ ও টাইটেল ইন্স্যুরেন্স: বাড়িটির মালিকানা নিয়ে কোনো আইনি জটিলতা, বকেয়া ঋণ, অন্য কোনো ব্যক্তির দাবি বা মালিকানা সংক্রান্ত সমস্যা রয়েছে কি না, তা যাচাই করা হয়। পাশাপাশি ঋণদাতার স্বার্থ সুরক্ষার জন্য সাধারণত লেন্ডারস টাইটেল ইন্স্যুরেন্স নেওয়া হয়। ক্রেতা চাইলে নিজের মালিকানা সুরক্ষার জন্য আলাদাভাবে ওনার্স টাইটেল ইন্স্যুরেন্সও নিতে পারেন। অ্যাটর্নি ও সেটেলমেন্ট ফি: বাড়ির মালিকানা হস্তান্তর, চুক্তিপত্র যাচাই, আইনি নথি তৈরি এবং চূড়ান্ত লেনদেন সম্পন্ন করার জন্য অ্যাটর্নি বা সেটেলমেন্ট প্রতিষ্ঠানের ফি দিতে হতে পারে। অঙ্গরাজ্যভেদে এই প্রক্রিয়া ও খরচের ধরন আলাদা। রেকর্ডিং ও সরকারি ফি: বাড়ির দলিল এবং মর্টগেজসংক্রান্ত নথি স্থানীয় কাউন্টির সরকারি রেকর্ডে নিবন্ধন করতে হয়। এ জন্য রেকর্ডিং ফি, ডিড রেকর্ডিং চার্জ এবং প্রযোজ্য সরকারি কর বা ট্রান্সফার ফি দিতে হতে পারে। প্রিপেইড প্রপার্টি ট্যাক্স ও হোমওনার্স ইন্স্যুরেন্স: বাড়ি কেনার সময় কিছু কর ও বিমার অর্থ আগাম পরিশোধ করতে হয়। যেমন, বাড়ির হোমওনার্স ইন্স্যুরেন্সের প্রথম বছরের প্রিমিয়াম এবং নির্দিষ্ট সময়ের প্রপার্টি ট্যাক্স। এসব খরচও অনেক সময় ক্লোজিংয়ের সময় পরিশোধ করতে হয়। এসক্রো অ্যাকাউন্টের প্রাথমিক জমা: অনেক ঋণদাতা বাড়ির প্রপার্টি ট্যাক্স ও ইন্স্যুরেন্সের অর্থ সংগ্রহ এবং পরিশোধের জন্য এসক্রো অ্যাকাউন্ট তৈরি করেন। এই অ্যাকাউন্টে প্রাথমিক ব্যালান্স রাখার জন্য কয়েক মাসের কর ও বিমার অর্থ আগাম জমা দিতে হতে পারে। ডিসকাউন্ট পয়েন্ট: কেউ যদি মর্টগেজের সুদের হার কমাতে চান, তাহলে ঋণের একটি নির্দিষ্ট শতাংশ আগাম পরিশোধ করে ডিসকাউন্ট পয়েন্ট কিনতে পারেন। এটি বাধ্যতামূলক নয়। তবে কেউ এই সুবিধা নিলে সেই অর্থও ক্লোজিং কস্টের মধ্যে যুক্ত হয়। এ ছাড়াও বাড়ির ধরন ও লেনদেন অনুযায়ী হোমওনার্স অ্যাসোসিয়েশন বা এইচওএ ফি, কনডোমিনিয়াম চার্জ এবং অন্যান্য পরিদর্শনসংক্রান্ত খরচ যুক্ত হতে পারে। তবে সব খরচ প্রত্যেক ক্রেতার ক্ষেত্রে প্রযোজ্য নয়। ক্লোজিং কস্ট কি শুধু ক্রেতাকেই দিতে হয়? না। যুক্তরাষ্ট্রে বাড়ি কেনাবেচার ক্ষেত্রে ক্লোজিং কস্টের সব অর্থ যে ক্রেতাকেই বহন করতে হবে, এমন কোনো নিয়ম নেই। চুক্তি এবং স্থানীয় প্রচলন অনুযায়ী কিছু খরচ বিক্রেতাও বহন করতে পারেন। আবার অনেক সময় বিক্রেতা ক্রেতাকে বাড়ি কেনার প্রাথমিক খরচ কমাতে আর্থিক সহায়তা দেন। এই সুবিধাকে বলা হয় সেলার কনসেশন বা সেলার ক্রেডিট। উদাহরণ হিসেবে, একজন ক্রেতা ৪ লাখ ডলারের একটি বাড়ি কিনতে চাচ্ছেন। ডাউন পেমেন্টের পাশাপাশি তার ক্লোজিং কস্টের জন্য আরও ১২ হাজার ডলার প্রয়োজন। ক্রেতার সঙ্গে আলোচনার ভিত্তিতে বিক্রেতা যদি ৮ হাজার ডলার ক্লোজিং কস্ট বহনের প্রস্তাব দেন, তাহলে ঋণদাতার অনুমোদন ও প্রযোজ্য নিয়মের মধ্যে থেকে সেই অর্থ ক্রেতার অনুমোদিত ক্লোজিং খরচ মেটাতে ব্যবহার করা যেতে পারে। সে ক্ষেত্রে ক্রেতাকে নিজের পকেট থেকে পুরো ১২ হাজার ডলার দিতে হবে না। অবশিষ্ট ৪ হাজার ডলার দিতে হবে। সেলার ক্রেডিট কীভাবে পাওয়া যায়? সাধারণত বাড়ি কেনার অফার দেওয়ার সময়ই এই সুবিধা নিয়ে আলোচনা করা হয়। ক্রেতার রিয়েল এস্টেট এজেন্ট বিক্রেতার কাছে নির্দিষ্ট পরিমাণ ডলার অথবা বাড়ির বিক্রয়মূল্যের নির্দিষ্ট শতাংশ ক্লোজিং কস্ট হিসেবে দেওয়ার প্রস্তাব করতে পারেন। বিক্রেতা রাজি হলে বিষয়টি ক্রয়চুক্তিতে উল্লেখ করা হয়। পরবর্তী সময়ে ঋণদাতার অনুমোদন অনুযায়ী চূড়ান্ত ক্লোজিং ডকুমেন্টে সেই অর্থ সমন্বয় করা হয়। তবে সেলার ক্রেডিট মানে বিক্রেতা ক্রেতাকে সরাসরি হাতে নগদ টাকা দিয়ে দেবেন, এমন নয়। সাধারণত এই অর্থ অনুমোদিত ক্লোজিং খরচ ও প্রিপেইড খরচের বিপরীতে সমন্বয় করা হয়। ক্রেতার ডাউন পেমেন্টের বিকল্প হিসেবেও এটি ব্যবহার করা যায় না। ফলে অফার দেওয়ার সময় সেলার ক্রেডিটের বিষয়টি সঠিকভাবে চুক্তিতে উল্লেখ করা অত্যন্ত গুরুত্বপূর্ণ। ক্লোজিং কস্ট কমানোর উপায় কী? বাড়ি কেনার সময় কয়েকটি কৌশল অবলম্বন করলে ক্রেতারা নিজেদের প্রাথমিক খরচ কমাতে পারেন। এর মধ্যে অন্যতম হলো বিক্রেতার কাছ থেকে সেলার ক্রেডিট চাওয়া। বাড়ির অফার দেওয়ার সময় এজেন্টের মাধ্যমে বিষয়টি আলোচনা করা যেতে পারে। এ ছাড়া ঋণদাতার কাছ থেকে লেন্ডার ক্রেডিট নেওয়ার সুযোগও রয়েছে। তবে অনেক ক্ষেত্রে এর বিনিময়ে তুলনামূলক বেশি সুদের হার গ্রহণ করতে হয়। ফলে শুধু প্রাথমিক খরচ কমানোর দিকে না তাকিয়ে দীর্ঘমেয়াদে মোট কত অর্থ পরিশোধ করতে হবে, সেটিও হিসাব করা উচিত। টাইটেল কোম্পানি, সেটেলমেন্ট সার্ভিস এবং অন্যান্য যেসব সেবা বেছে নেওয়ার সুযোগ রয়েছে, সেগুলোর খরচ বিভিন্ন প্রতিষ্ঠানের সঙ্গে তুলনা করাও উপকারী হতে পারে। পাশাপাশি ডিসকাউন্ট পয়েন্ট কিনলে সুদের হার কমার বিপরীতে আগাম দেওয়া অর্থ দীর্ঘমেয়াদে সাশ্রয়ী হবে কি না, তা যাচাই করা দরকার। ক্লোজিংয়ের আগে কোন বিষয়গুলো যাচাই করবেন?যুক্তরাষ্ট্রের কনজ্যুমার ফাইন্যান্সিয়াল প্রোটেকশন ব্যুরোর নিয়ম অনুযায়ী, মর্টগেজের আবেদন পাওয়ার পর ঋণদাতাকে সাধারণত তিন কর্মদিবসের মধ্যে লোন এস্টিমেট দিতে হয়। এতে সম্ভাব্য ঋণের শর্ত এবং আনুমানিক ক্লোজিং কস্ট উল্লেখ থাকে। অন্যদিকে, নির্ধারিত ক্লোজিংয়ের অন্তত তিন কর্মদিবস আগে ক্রেতাকে চূড়ান্ত ক্লোজিং ডিসক্লোজার দিতে হয়। এতে ঋণের চূড়ান্ত শর্ত, বিভিন্ন খরচ, কে কোন অর্থ পরিশোধ করছেন এবং ক্রেতাকে শেষ পর্যন্ত কত টাকা দিতে হবে, তার বিস্তারিত হিসাব থাকে। ক্লোজিং ডিসক্লোজার হাতে পাওয়ার পর লোন এস্টিমেটের সঙ্গে চূড়ান্ত খরচের পার্থক্য রয়েছে কি না, বিক্রেতার প্রতিশ্রুত ক্রেডিট সঠিকভাবে যুক্ত হয়েছে কি না এবং টাইটেল, অ্যাটর্নি, অ্যাপ্রেইজাল ও অন্যান্য ফি সঠিকভাবে উল্লেখ করা হয়েছে কি না, তা যাচাই করা উচিত। প্রিপেইড ট্যাক্স, ইন্স্যুরেন্স এবং এসক্রো অ্যাকাউন্টের অর্থের হিসাবও ভালোভাবে দেখা দরকার। সবশেষে ক্যাশ টু ক্লোজ বা বাড়ি কেনার দিন নিজের পকেট থেকে ঠিক কত টাকা পরিশোধ করতে হবে, সেটি নিশ্চিত হওয়া জরুরি। কারণ ক্লোজিং কস্টের মোট পরিমাণ এবং ক্লোজিংয়ের দিন হাতে নিয়ে যেতে হবে এমন অর্থ এক বিষয় নয়। আগে দেওয়া ডিপোজিট, ঋণের অর্থ এবং বিক্রেতা বা ঋণদাতার অনুমোদিত ক্রেডিট সমন্বয়ের পর চূড়ান্ত ক্যাশ টু ক্লোজ নির্ধারিত হয়। যুক্তরাষ্ট্রে বাড়ি কেনা শুধু ডাউন পেমেন্টের বিষয় নয়। এর সঙ্গে জড়িত রয়েছে বিভিন্ন আইনি, আর্থিক ও প্রশাসনিক খরচ। তাই বাড়ি কেনার সিদ্ধান্ত নেওয়ার আগে সম্ভাব্য ক্লোজিং কস্ট সম্পর্কে পরিষ্কার ধারণা থাকা জরুরি। বিশেষ করে প্রথমবার বাড়ি কিনতে যাওয়া বাংলাদেশি অভিবাসীদের উচিত বাড়ির দাম ও মাসিক মর্টগেজ পেমেন্টের পাশাপাশি ক্লোজিং কস্টের জন্যও আলাদা বাজেট রাখা। একই সঙ্গে বিক্রেতার কাছ থেকে ক্লোজিং কস্টের আর্থিক সহায়তা পাওয়া যায় কি না, সেটিও বাড়ি কেনার অফার দেওয়ার সময় আলোচনা করা যেতে পারে। সঠিক পরিকল্পনা, ঋণদাতার সঙ্গে আগাম আলোচনা এবং চুক্তির শর্ত ভালোভাবে যাচাই করলে বাড়ি কেনার সময় অপ্রত্যাশিত আর্থিক চাপ অনেকটাই কমানো সম্ভব।

যুক্তরাষ্ট্রে সাশ্রয়ী মূল্যের আবাসন বাড়ানো এবং আরও বেশি মানুষের জন্য বাড়ির মালিক হওয়ার সুযোগ তৈরি করতে আগামী ১০ বছরে ৭৫০ বিলিয়ন ডলার বিনিয়োগের ঘোষণা দিয়েছে বিশ্বের অন্যতম বৃহৎ আর্থিক প্রতিষ্ঠান জেপিমরগান চেজ (JPMorgan Chase)। প্রতিষ্ঠানটি জানিয়েছে, তাদের 'আমেরিকান ড্রিম ইনিশিয়েটিভ'-এর আওতায় এই অর্থ বিনিয়োগ করা হবে। পরিকল্পনার লক্ষ্য হলো ১০ লাখ সাশ্রয়ী আবাসন ইউনিট নির্মাণ বা সংরক্ষণ করা এবং অন্তত পাঁচ লাখ মানুষকে বাড়ি কিনতে সহায়তা করা। এর মধ্যে প্রায় দুই লাখ প্রথমবারের মতো বাড়ি কিনতে যাওয়া ক্রেতাও থাকবেন। সোমবার ঘোষিত এ কর্মসূচির অংশ হিসেবে জেপিমরগান চেজ ৮৫০ জন নতুন হোম লেন্ডিং অ্যাডভাইজার নিয়োগ দেবে। পাশাপাশি ঋণ গ্রহণের পুরো প্রক্রিয়া আরও সহজ ও দ্রুত করতে নতুন ডিজিটাল সেবা চালু করা হবে। উচ্চ সুদের হার এবং ধীরগতির আবাসন বাজারকে আবারও সচল করাই এই উদ্যোগের অন্যতম লক্ষ্য। প্রতিষ্ঠানটি ইতোমধ্যে ক্যালিফোর্নিয়ার সান ফ্রান্সিসকো বে এরিয়ায় কয়েকটি প্রকল্প বাস্তবায়ন শুরু করেছে। এর মধ্যে ৩৪২টি অ্যাপার্টমেন্টের একটি ভবনের জন্য ২০ কোটি ডলারের অর্থায়ন এবং সান ফ্রান্সিসকোর পত্রেরো হিল এলাকায় সাশ্রয়ী আবাসন প্রকল্পে আরও দেড় কোটি ডলার বিনিয়োগ উল্লেখযোগ্য। জেপিমরগানের ভাষ্য অনুযায়ী, আবাসন খাতের এই উদ্যোগ 'আমেরিকান ড্রিম ইনিশিয়েটিভ'-এর একটি অংশ মাত্র। একই কর্মসূচির আওতায় ক্ষুদ্র ব্যবসা, উদ্যোক্তা উন্নয়ন, স্বাস্থ্যসেবা, কর্মসংস্থান, আর্থিক শিক্ষা এবং স্থানীয় সম্প্রদায়ের উন্নয়নেও বিনিয়োগ করা হবে। তবে আবাসন বিশেষজ্ঞরা বলছেন, এই বিশাল বিনিয়োগের ইতিবাচক প্রভাব থাকলেও একে এককভাবে আবাসন সংকটের সমাধান হিসেবে দেখা ঠিক হবে না। রিয়েল এস্টেট প্রতিষ্ঠান ক্লেভার রিয়েল এস্টেটের প্রেসিডেন্ট বেন মাইজেস বলেন, ঘোষণার সবচেয়ে গুরুত্বপূর্ণ অংশ হলো 'নির্মাণ বা সংরক্ষণ'। কারণ বিদ্যমান সাশ্রয়ী আবাসন সংরক্ষণ গুরুত্বপূর্ণ হলেও সেটি নতুন বাড়ির সংখ্যা বাড়ায় না। তার মতে, বছরে গড়ে এক লাখ ইউনিটের হারে প্রকল্প এগোলেও বাস্তবে নতুন আবাসনের সংখ্যা এর চেয়েও কম হতে পারে। তিনি আরও বলেন, "জেপিমরগান অর্থায়ন দিতে পারে, কিন্তু ভবন নির্মাণের অনুমোদন দিতে পারে না। প্রকৃত সাফল্য নির্ভর করবে কত দ্রুত নতুন আবাসন নির্মাণ সম্ভব হয় এবং তা অর্থনৈতিকভাবে বাস্তবসম্মত হয় কি না।" অ্যারিজোনাভিত্তিক রিয়েল এস্টেট প্রতিষ্ঠান সিকিং এজেন্টসের সহ-প্রতিষ্ঠাতা জিম গ্রুলারও একই মত প্রকাশ করেছেন। তার ভাষায়, অর্থায়ন আবাসন নির্মাণে সহায়ক হলেও স্থানীয় জোনিং আইন, নির্মাণ অনুমোদনের সময়, দক্ষ শ্রমিকের সংকট, অবকাঠামো এবং নির্মাণ ব্যয় এসব বিষয়ও সমান গুরুত্বপূর্ণ। তিনি বলেন, দীর্ঘমেয়াদে সফল হতে হলে ব্যাংক, নির্মাতা প্রতিষ্ঠান, স্থানীয় সরকার এবং নীতিনির্ধারকদের সমন্বিতভাবে কাজ করতে হবে। রিয়েলটর ডটকমের হিসাব অনুযায়ী, বর্তমানে যুক্তরাষ্ট্রে ৪০ লাখেরও বেশি বাড়ির ঘাটতি রয়েছে। সেই তুলনায় ১০ বছরে ১০ লাখ আবাসন ইউনিট নির্মাণ বা সংরক্ষণের লক্ষ্য সমস্যার একটি অংশের সমাধান করলেও পুরো সংকট দূর করতে যথেষ্ট নয় বলে মনে করছেন বিশ্লেষকরা। রিয়েল এস্টেট প্রতিষ্ঠান মোমেন্টাম রিয়েলটির জন ব্রুকস বলেন, এই উদ্যোগের ফলে মর্টগেজ সুদের হার বা ঋণ পাওয়ার শর্তে বড় কোনো পরিবর্তন আসবে না। তবে যদি এর মাধ্যমে সত্যিই মধ্যম আয়ের মানুষের নাগালের মধ্যে আরও বেশি বাড়ি বাজারে আসে, তাহলে ভবিষ্যতে এটি অন্য আর্থিক প্রতিষ্ঠানগুলোর জন্যও একটি কার্যকর মডেল হয়ে উঠতে পারে। অন্যদিকে ভিএ লোন নেটওয়ার্কের সহ-প্রতিষ্ঠাতা লেভি রজার্সের মতে, ঘোষণাটি বড় হলেও এর বাস্তব প্রভাব নির্ভর করবে প্রকল্প বাস্তবায়নের ওপর। কারণ যুক্তরাষ্ট্রের বর্তমান আবাসন ঘাটতির তুলনায় পরিকল্পনাটি মোট চাহিদার মাত্র ২৫ থেকে ৩০ শতাংশ পূরণ করতে পারে। বিশ্লেষকদের মতে, জেপিমরগানের এই উদ্যোগ শুধু সামাজিক দায়বদ্ধতার অংশ নয়, ব্যবসায়িক দিক থেকেও প্রতিষ্ঠানটির জন্য লাভজনক হতে পারে। কারণ বাড়ির মালিক হলে একজন গ্রাহক দীর্ঘমেয়াদে মর্টগেজ, সঞ্চয়, বিনিয়োগ, বীমা ও অন্যান্য ব্যাংকিং সেবার সঙ্গে যুক্ত থাকেন। ফলে নতুন বাড়ির মালিক তৈরি হলে ব্যাংকের সম্ভাব্য গ্রাহকও বাড়বে। তাদের মতে, যুক্তরাষ্ট্রের আবাসন সংকট শুধু আবাসন খাতের সমস্যা নয়; এটি দেশের সামগ্রিক অর্থনীতির সঙ্গেও গভীরভাবে জড়িত। তাই আবাসনের সরবরাহ বৃদ্ধি এবং বাড়ি কেনার সুযোগ সম্প্রসারণে এ ধরনের উদ্যোগ দীর্ঘমেয়াদে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়ায় নিজের জৈবিক বাবার সঙ্গে যৌন সম্পর্কের ঘটনায় দোষ স্বীকার করা এক ব্যক্তিকে মাত্র এক বছরের কারাদণ্ড দেওয়ায় নতুন করে বিতর্ক তৈরি হয়েছে। আদালতের এই রায়ে অসন্তোষ প্রকাশ করে ভুক্তভোগী তরুণীর মা ক্যালিফোর্নিয়ার যৌন অপরাধ-সংক্রান্ত আইন আরও কঠোর করার দাবি জানিয়েছেন। মার্কিন সংবাদমাধ্যম দ্য ক্যালিফোর্নিয়া পোস্ট-কে দেওয়া সাক্ষাৎকারে ক্যারোলিনা স্যান্ডোভাল বলেন, তার মেয়ে মাকাইলা রেনে সেটলসের নামে নতুন আইন প্রণয়ন করা উচিত, যাতে ভবিষ্যতে এ ধরনের মামলায় আরও কঠোর শাস্তি নিশ্চিত করা যায়। তিনি বলেন, “এটি কোনোভাবেই ন্যায়বিচার নয়। আমি আইন পরিবর্তনের জন্য লড়াই করব, যাতে আর কোনো পরিবারকে আমাদের মতো পরিস্থিতির মধ্য দিয়ে যেতে না হয়।” ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয়ের তথ্য অনুযায়ী, ১৮ বছর বয়সী মাকাইলা রেনে সেটলস ২০২৫ সালের জুলাই মাসে নর্থ ক্যারোলিনা থেকে ক্যালিফোর্নিয়ার মুরপার্কে তার জৈবিক বাবা স্টিফেন ভিনসেন্ট শাভেজের কাছে থাকতে যান। পরিবারের ভাষ্য অনুযায়ী, তিনি কলেজে ভর্তি হয়ে নতুন জীবন শুরু করার পরিকল্পনা করেছিলেন। তবে সেখানে যাওয়ার মাত্র কয়েক দিনের মধ্যেই ঘটনাটি ঘটে। প্রসিকিউটরদের অভিযোগ, একটি পারিবারিক অনুষ্ঠানে মদ্যপানের পর শাভেজ বাড়িতে ফেরার পথে আরও মদ কেনেন। পরে বাড়িতে তিনি তার মেয়ের সঙ্গে যৌন সম্পর্ক স্থাপন করেন। ঘটনার পর মাকাইলাকে হাসপাতালে নেওয়া হয় এবং তদন্ত শুরু হয়। চিকিৎসা পরীক্ষায় অভিযুক্তের ডিএনএর উপস্থিতিও নিশ্চিত হয়। ২০২৫ সালের ডিসেম্বরে, ঘটনার প্রায় পাঁচ মাস পর মাকাইলা আত্মহত্যা করেন। ৪১ বছর বয়সী স্টিফেন ভিনসেন্ট শাভেজ ২০২৬ সালের মে মাসে ‘ফেলনি ইনসেস্ট’ এবং অপ্রাপ্তবয়স্ককে মদ সরবরাহের অভিযোগে দোষ স্বীকার করেন। তিনি আদালতে আরও স্বীকার করেন যে, একজন বাবা হিসেবে বিশ্বাসের অবস্থানের অপব্যবহার করেছেন এবং ভুক্তভোগী বিশেষভাবে অসহায় অবস্থায় ছিলেন। প্রসিকিউটররা তার বিরুদ্ধে সর্বোচ্চ তিন বছরের অঙ্গরাজ্য কারাদণ্ড চাইলেও আদালত তাকে এক বছরের ভেনচুরা কাউন্টি জেল, তিন বছরের ফেলনি প্রবেশন এবং ২০ বছর যৌন অপরাধী হিসেবে নিবন্ধিত থাকার নির্দেশ দেন। রায়ের পর ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, তারা মনে করে মামলার তথ্য-প্রমাণের ভিত্তিতে অঙ্গরাজ্যের কারাগারে আরও দীর্ঘ সাজাই উপযুক্ত ছিল। মামলায় ধর্ষণের অভিযোগ না আনার বিষয়টিও আলোচনায় এসেছে। এ বিষয়ে ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, একাধিক জ্যেষ্ঠ প্রসিকিউটর ও বাইরের আইন বিশেষজ্ঞদের সমন্বয়ে ফরেনসিক প্রমাণ, চিকিৎসা নথি, সাক্ষ্য এবং অন্যান্য তথ্য পর্যালোচনা করা হয়। সেই পর্যালোচনায় সিদ্ধান্ত হয়, বিদ্যমান আইন ও গ্রহণযোগ্য প্রমাণের ভিত্তিতে ‘ইনসেস্ট’-এর অভিযোগই আনা সম্ভব ছিল; ধর্ষণের অভিযোগ আইনি মানদণ্ড পূরণ করেনি। রায়ের পর ক্যারোলিনা স্যান্ডোভাল ক্যালিফোর্নিয়ার গভর্নর গ্যাভিন নিউসম এবং অঙ্গরাজ্যের আইনপ্রণেতাদের প্রতি যৌন অপরাধ-সংক্রান্ত আইন সংস্কারের আহ্বান জানিয়েছেন। তার দাবি, বর্তমান আইনে এ ধরনের গুরুতর অপরাধের জন্য যে সর্বোচ্চ শাস্তির বিধান রয়েছে, তা ভুক্তভোগীদের জন্য যথাযথ ন্যায়বিচার নিশ্চিত করতে পারছে না।
যুক্তরাষ্ট্রের পররাষ্ট্র দপ্তর আগস্ট ২০২৬ সালের ভিসা বুলেটিন প্রকাশ করেছে। নতুন এই আপডেটে পরিবারভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য বেশ কিছু গুরুত্বপূর্ণ অগ্রগতি দেখা গেছে। বিশেষ করে যুক্তরাষ্ট্রের স্থায়ী বাসিন্দাদের স্বামী, স্ত্রী ও সন্তানদের জন্য নির্ধারিত এফ২এ ক্যাটাগরিতে উল্লেখযোগ্য পরিবর্তন এসেছে। নতুন ভিসা বুলেটিন অনুযায়ী, পরিবারভিত্তিক কয়েকটি ক্যাটাগরিতে অপেক্ষার সময় কমার সম্ভাবনা তৈরি হয়েছে। এর মধ্যে এফ২এ ক্যাটাগরির অগ্রগতি সবচেয়ে বেশি, যেখানে যুক্তরাষ্ট্রের গ্রিন কার্ডধারীদের স্বামী-স্ত্রী ও অবিবাহিত সন্তানদের আবেদন অন্তর্ভুক্ত থাকে। এছাড়া যুক্তরাষ্ট্রের নাগরিকদের অবিবাহিত প্রাপ্তবয়স্ক সন্তানদের জন্য এফ১ ক্যাটাগরি এবং অন্যান্য পরিবারভিত্তিক ক্যাটাগরিতেও কিছু অগ্রগতি দেখা গেছে। তবে আবেদনকারীদের ক্ষেত্রে অগ্রাধিকার তারিখ বা প্রায়োরিটি ডেট অনুযায়ীই পরবর্তী ধাপ নির্ধারণ হবে। ভিসা বুলেটিনে বলা হয়েছে, পরিবারভিত্তিক অভিবাসন ভিসার সংখ্যা প্রতিবছর নির্দিষ্ট সীমার মধ্যে দেওয়া হয়। তাই কোনো ক্যাটাগরিতে চাহিদা বেশি হলে অপেক্ষার সময় বাড়তে পারে এবং কম হলে তারিখ এগিয়ে আসতে পারে। অন্যদিকে কর্মসংস্থানভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য পরিস্থিতি তুলনামূলক কঠিন রয়েছে। বিশেষ করে কিছু এমপ্লয়মেন্ট-বেসড ক্যাটাগরিতে দীর্ঘ অপেক্ষা ও সীমিত ভিসা সংখ্যার কারণে আবেদনকারীদের অনিশ্চয়তা অব্যাহত রয়েছে। যুক্তরাষ্ট্রে স্থায়ী বসবাসের জন্য আবেদনকারীদের কাছে ভিসা বুলেটিন অত্যন্ত গুরুত্বপূর্ণ। কারণ এই তালিকার মাধ্যমে জানা যায়, কোন আবেদনকারীরা গ্রিন কার্ডের পরবর্তী ধাপে এগিয়ে যেতে পারবেন এবং কারা এখনও অপেক্ষার তালিকায় থাকবেন। বিশেষজ্ঞদের মতে, নতুন এই পরিবর্তন অনেক পরিবারভিত্তিক আবেদনকারীর জন্য আশার খবর হলেও, প্রতিটি আবেদনকারীর পরিস্থিতি নির্ভর করবে তাদের আবেদন জমার তারিখ, দেশভিত্তিক সীমা এবং ভিসা ক্যাটাগরির ওপর। যুক্তরাষ্ট্রের অভিবাসন ব্যবস্থায় দীর্ঘদিন ধরে গ্রিন কার্ডের অপেক্ষার তালিকা বড় একটি বিষয় হয়ে আছে। নতুন ভিসা বুলেটিনে পরিবারভিত্তিক আবেদনকারীদের জন্য অগ্রগতি দেখা গেলেও, সব আবেদনকারী একইভাবে সুবিধা পাবেন না।
২০২৬ সালের শুরু থেকে যুক্তরাষ্ট্রের ভিসা নীতিতে বড় পরিবর্তন এসেছে, যার প্রভাব পড়েছে বাংলাদেশসহ মোট ৭৫টি দেশের আবেদনকারীদের উপর। নতুন নিয়ম অনুযায়ী কিছু ভিসা সাময়িকভাবে স্থগিত করা হয়েছে, আবার কিছু ভিসা চালু থাকলেও শর্ত কঠোর করা হয়েছে। নিচে সহজভাবে সব ভিসার বর্তমান অবস্থা তুলে ধরা হলো। প্রথমেই ইমিগ্র্যান্ট ভিসা বা স্থায়ী বসবাসের ভিসার কথা বলা যাক। যুক্তরাষ্ট্রের স্টেট ডিপার্টমেন্ট ঘোষণা করেছে যে ২০২৬ সালের ২১ জানুয়ারি থেকে বাংলাদেশসহ ৭৫টি দেশের নাগরিকদের জন্য ইমিগ্র্যান্ট ভিসা ইস্যু সাময়িকভাবে বন্ধ রাখা হয়েছে। এই সিদ্ধান্ত নেওয়ার কারণ হিসেবে বলা হয়েছে, এসব দেশের কিছু আবেদনকারী যুক্তরাষ্ট্রে গিয়ে সরকারি সুবিধার উপর নির্ভরশীল হয়ে পড়ার ঝুঁকি বেশি, তাই নতুন করে যাচাই প্রক্রিয়া কঠোর করা হচ্ছে। এই স্থগিতাদেশের কারণে পরিবার স্পন্সর ভিসা, গ্রিন কার্ড, ডাইভারসিটি ভিসা এবং কর্মসংস্থান ভিত্তিক স্থায়ী বসবাসের ভিসা ইস্যু এখন অনেক ক্ষেত্রে বন্ধ বা দেরিতে হচ্ছে। তবে পুরো প্রক্রিয়া থেমে যায়নি। ঢাকায় মার্কিন দূতাবাস কিছু ক্যাটাগরির জন্য সাক্ষাৎকার নিতে পারে, কিন্তু স্থগিতাদেশ চলাকালীন ভিসা ইস্যু নাও করা হতে পারে। অর্থাৎ ইন্টারভিউ দিলেও ভিসা হাতে পাওয়ার জন্য অপেক্ষা করতে হতে পারে। অন্যদিকে নন-ইমিগ্র্যান্ট ভিসা, যেমন ট্যুরিস্ট ও বিজনেস ভিসা (B1/B2), সম্পূর্ণ বন্ধ করা হয়নি। তবে নতুন নিয়ম অনুযায়ী কিছু আবেদনকারীকে ভিসা পাওয়ার আগে ৫ হাজার থেকে ১৫ হাজার ডলার পর্যন্ত ভিসা বন্ড জমা দিতে হতে পারে, যা কনস্যুলার অফিসার সাক্ষাৎকারের সময় নির্ধারণ করবেন। এই নিয়ম বাংলাদেশিদের ক্ষেত্রেও প্রযোজ্য করা হয়েছে। স্টুডেন্ট ভিসা (F-1, M-1, J-1) এবং ওয়ার্ক ভিসা (H-1B, H-2B, L-1 ইত্যাদি) বর্তমানে চালু রয়েছে এবং এগুলোর উপর সরাসরি কোনো স্থগিতাদেশ নেই। তবে নতুন নিরাপত্তা যাচাই, আর্থিক সক্ষমতা পরীক্ষা এবং স্পন্সর যাচাইয়ের কারণে প্রসেসিং সময় আগের তুলনায় বেশি লাগছে। ইমিগ্র্যান্ট ভিসা স্থগিত থাকলেও নন-ইমিগ্র্যান্ট ভিসাগুলো পুরোপুরি বন্ধ নয় বলে মার্কিন কর্তৃপক্ষ জানিয়েছে। সব ধরনের ভিসা আবেদন বর্তমানে ঢাকায় মার্কিন দূতাবাসের মাধ্যমে অ্যাপয়েন্টমেন্ট ভিত্তিতে পরিচালিত হচ্ছে এবং নিরাপত্তা নিয়ম আরও কঠোর করা হয়েছে। কাগজপত্রে ভুল থাকলে বা নির্ধারিত সময়ে তথ্য আপডেট না করলে আবেদন বাতিল হওয়ার ঝুঁকিও বাড়ছে। সব মিলিয়ে বলা যায়, গ্রিন কার্ড বা ইমিগ্র্যান্ট ভিসা এখন সবচেয়ে বেশি প্রভাবিত, ট্যুরিস্ট ভিসা চালু আছে কিন্তু কড়াকড়ি বেড়েছে, আর স্টুডেন্ট ও ওয়ার্ক ভিসা চালু থাকলেও যাচাই-বাছাই অনেক কঠোর হয়েছে। তাই নতুন করে আবেদন করার আগে সর্বশেষ নিয়ম জেনে নেওয়া এখন খুবই জরুরি।
যুক্তরাষ্ট্রের ভার্জিনিয়া অঙ্গরাজ্যে প্রবাসী বাংলাদেশিদের জন্য এক গর্বের নতুন অধ্যায় সূচিত হলো। বাংলাদেশি মালিকানাধীন একমাত্র বিশ্ববিদ্যালয় ওয়াশিংটন ইউনিভার্সিটি অব সায়েন্স অ্যান্ড টেকনোলজি তাদের দ্বিতীয় ও স্থায়ী ক্যাম্পাস উদ্বোধনের মাধ্যমে প্রবাসে নতুন ইতিহাস গড়েছে। এই বিশ্ববিদ্যালয়টির প্রতিষ্ঠাতা, চেয়ারম্যান ও আচার্য আবুবকর হানিফ—যিনি বাংলাদেশি কমিউনিটিতে একজন সুপরিচিত ও সম্মানিত ব্যক্তিত্ব—তার দূরদর্শী নেতৃত্বে এই অর্জন সম্ভব হয়েছে। তার সহধর্মিণী ফারহানা হানিফ, প্রধান অর্থ কর্মকর্তা হিসেবে প্রতিষ্ঠানটির আর্থিক ব্যবস্থাপনাকে শক্তিশালী করতে গুরুত্বপূর্ণ ভূমিকা পালন করছেন। নতুন এই ক্যাম্পাস যুক্ত হওয়ার ফলে বিশ্ববিদ্যালয়টির মোট পরিসর এখন প্রায় ২ লাখ বর্গফুটে পৌঁছেছে, যা সম্পূর্ণভাবে একটি নিজস্ব স্থায়ী ক্যাম্পাস। এটি কেবল একটি অবকাঠামো নয়—এটি হাজারো শিক্ষার্থীর স্বপ্ন, পরিশ্রম এবং ভবিষ্যৎ গড়ার একটি শক্তিশালী ভিত্তি। উদ্বোধনী বক্তব্যে আবুবকর হানিফ বলেন, “আজকের দিনটি শুধু একটি ঘোষণা নয়—এটি একটি অনুভবের মুহূর্ত। আমরা সর্বশক্তিমান স্রষ্টার প্রতি কৃতজ্ঞ, যিনি আমাদের এই পর্যায়ে পৌঁছাতে সহায়তা করেছেন। তবে মনে রাখতে হবে—ভবন নয়, মানুষই সফলতা তৈরি করে।” বিশ্ববিদ্যালয়টিতে ইতোমধ্যেই গড়ে তোলা হয়েছে আধুনিক প্রযুক্তিনির্ভর বিভিন্ন ল্যাব—কৃত্রিম বুদ্ধিমত্তা, সাইবার নিরাপত্তা, হার্ডওয়্যার ও নেটওয়ার্ক, স্বাস্থ্যসেবা এবং নিরাপত্তা পর্যবেক্ষণ কেন্দ্রভিত্তিক ল্যাব। শিগগিরই চালু হতে যাচ্ছে একটি রোবটিক্স ল্যাব, যা শিক্ষার্থীদের প্রযুক্তিগত দক্ষতা আরও বাড়াবে। এছাড়াও, প্রায় ৩১ হাজার বর্গফুটের একটি উদ্যোক্তা উন্নয়ন কেন্দ্র স্থাপন করা হচ্ছে, যেখানে শিক্ষার্থীরা তাদের উদ্ভাবনী ধারণাকে বাস্তব ব্যবসায় রূপ দিতে পারবে। এখানে একটি সাধারণ ধারণা থেকে একটি সফল প্রতিষ্ঠানে রূপ নেওয়ার সুযোগ তৈরি করা হচ্ছে। শিক্ষার্থীদের সহায়তায় চলতি বছরে প্রায় ৬ দশমিক ৫ মিলিয়ন ডলারের বৃত্তি ঘোষণা করা হয়েছে, যাতে মেধাবী শিক্ষার্থীরা আর্থিক বাধা ছাড়াই উচ্চশিক্ষার সুযোগ পায়। উল্লেখযোগ্যভাবে, আবুবকর হানিফ দীর্ঘদিন ধরে তথ্যপ্রযুক্তি প্রশিক্ষণ প্রতিষ্ঠানের মাধ্যমে প্রবাসী বাংলাদেশিদের কর্মসংস্থানের নতুন দিগন্ত তৈরি করেছেন। তার উদ্যোগে প্রায় ১০ হাজার মানুষকে তথ্যপ্রযুক্তি খাতে প্রশিক্ষণ দিয়ে চাকরিতে স্থাপন করা হয়েছে, যাদের অধিকাংশই বাংলাদেশি এবং তারা বছরে এক লক্ষ ডলারেরও বেশি আয় করছেন। বিশেষজ্ঞদের মতে, এই বিশ্ববিদ্যালয় শুধু একটি শিক্ষা প্রতিষ্ঠান নয়—এটি প্রবাসী বাংলাদেশিদের জন্য সম্ভাবনা, আত্মনির্ভরতা এবং সাফল্যের এক অনন্য দৃষ্টান্ত। এই অর্জন প্রমাণ করে—প্রবাসে থেকেও বাংলাদেশিরা বিশ্বমানের প্রতিষ্ঠান গড়ে তুলতে পারে এবং নিজেদের অবস্থান শক্তভাবে প্রতিষ্ঠা করতে সক্ষম।
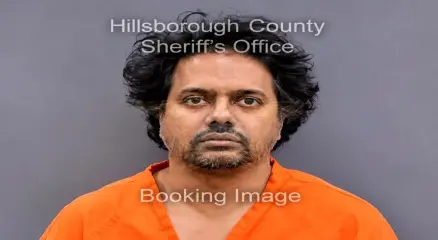
যুক্তরাষ্ট্রের ফ্লোরিডা অঙ্গরাজ্যে প্রাণীর সঙ্গে যৌন কর্মকাণ্ডের ছবি বা ভিডিও ধারণ, বিতরণ ও সংরক্ষণের অভিযোগে গ্রেপ্তার হয়েছেন বাংলাদেশি বংশোদ্ভূত রায়ান আবদুল বাতেন। তিনি বাংলাদেশের বাংলাদেশ প্রকৌশল বিশ্ববিদ্যালয়ের (বুয়েট) তড়িৎ ও ইলেকট্রনিক প্রকৌশল বিভাগের সাবেক শিক্ষার্থী এবং যুক্তরাষ্ট্রের ইউনিভার্সিটি অব সাউথ ফ্লোরিডার সহকারী অধ্যাপক। হিলসবরো কাউন্টি শেরিফের কার্যালয়ের সরকারি ওয়েবসাইটে প্রকাশিত গ্রেপ্তারসংক্রান্ত তথ্য অনুযায়ী, গত ২৮ অক্টোবর ২০২৬ তারিখে তাঁকে গ্রেপ্তার করা হয়। প্রকাশিত রেকর্ডে তাঁর বিরুদ্ধে ‘Film, Distribute, or Possess Image or Video of Sexual Activity with an Animal’ শীর্ষক অভিযোগ উল্লেখ করা হয়েছে। অর্থাৎ, প্রাণীর সঙ্গে যৌন কর্মকাণ্ডের ছবি বা ভিডিও ধারণ, বিতরণ কিংবা নিজের কাছে রাখার অভিযোগে তাঁকে গ্রেপ্তার দেখানো হয়েছে। গ্রেপ্তারসংক্রান্ত সরকারি রেকর্ড প্রকাশের পর বিষয়টি সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়ে। বিশেষ করে বুয়েটের সাবেক শিক্ষার্থী এবং যুক্তরাষ্ট্রের একটি বিশ্ববিদ্যালয়ের সহকারী অধ্যাপক হিসেবে তাঁর পরিচয়ের কারণে ঘটনাটি নিয়ে প্রবাসী বাংলাদেশিদের মধ্যেও আলোচনা তৈরি হয়েছে। এদিকে সামাজিক যোগাযোগমাধ্যমে প্রাণীটির পরিচয় সম্পর্কে বিভিন্ন দাবি ছড়িয়ে পড়লেও হিলসবরো কাউন্টি শেরিফের কার্যালয়ের প্রকাশিত গ্রেপ্তারসংক্রান্ত তথ্যে নির্দিষ্ট কোনো প্রাণীর নাম উল্লেখ করা হয়নি। ফলে ছাগলের সঙ্গে যৌন কর্মকাণ্ডের যে দাবি সামাজিক যোগাযোগমাধ্যমে করা হচ্ছে, তা স্বাধীনভাবে নিশ্চিত হওয়া যায়নি। তথ্যসূত্র: হিলসবরো কাউন্টি শেরিফের কার্যালয় (Hillsborough County Sheriff’s Office), ফ্লোরিডা।
Top week