













- প্রচ্ছদ
- Topic
মর্টগেজ
যুক্তরাষ্ট্রে রাজনৈতিক আশ্রয়ের (Asylum) আবেদন করেছেন, কিন্তু এখনো গ্রিন কার্ড পাননি। এমন অবস্থায় কি বাড়ি কেনা সম্ভব? এ নিয়ে অনেক বাংলাদেশি অভিবাসীর মধ্যে রয়েছে নানা প্রশ্ন ও সংশয়। তবে অ্যাসাইলাম আবেদন চলমান থাকলেও নির্দিষ্ট যোগ্যতা, বৈধ কাগজপত্র এবং আর্থিক সক্ষমতা থাকলে কিছু অর্থায়ন কর্মসূচির মাধ্যমে বাড়ি কেনার সুযোগ থাকতে পারে। চাকরিজীবী থেকে শুরু করে ব্যবসায়ীদের জন্যও রয়েছে আয়ের ধরন অনুযায়ী বিভিন্ন বিকল্প। ইজারা হোম ফাইন্যান্সিংয়ের ঋণ কর্মকর্তা খন্দকার জামিল জানিয়েছেন, অ্যাসাইলাম আবেদনকারী এমন একাধিক গ্রাহকের বাড়ি কেনার অর্থায়ন করেছেন তিনি। তাঁর ভাষ্য অনুযায়ী, বাড়ি কেনার ক্ষেত্রে আবেদনকারীর আয়, আর্থিক সক্ষমতা এবং প্রয়োজনীয় কাগজপত্র গুরুত্বপূর্ণ। শুধু গ্রিন কার্ড নেই বলেই যে কেউ বাড়ি কেনার অর্থায়নের জন্য অযোগ্য হবেন, বিষয়টি এমন নয়। তবে প্রত্যেক আবেদনকারীর পরিস্থিতি আলাদাভাবে যাচাই করা হয়। খন্দকার জামিল জানান, যাঁরা বিভিন্ন প্রতিষ্ঠানে চাকরি করেন, তাঁদের জন্য বেতনের ভিত্তিতে অর্থায়নের সুযোগ থাকতে পারে। এ ক্ষেত্রে পেচেক, পে-স্টাব, ডব্লিউ-২ (W-2) এবং চাকরির অন্যান্য প্রয়োজনীয় কাগজপত্রের মাধ্যমে আয় যাচাই করা হয়। নিয়মিত চাকরি ও পর্যাপ্ত আয় থাকলে অন্যান্য শর্ত পূরণ সাপেক্ষে তাঁরা বাড়ি কেনার জন্য আবেদন করতে পারেন। অন্যদিকে, যাঁরা নিজস্ব ব্যবসা পরিচালনা করেন, তাঁদের জন্যও রয়েছে বিকল্প ব্যবস্থা। অনেক ব্যবসায়ীর ক্ষেত্রে দেখা যায়, প্রতিষ্ঠানের মোট বিক্রি বা ব্যাংক হিসাবে লেনদেনের পরিমাণ ভালো হলেও ব্যবসায়িক খরচ বাদ দেওয়ার পর ট্যাক্স রিটার্নে নিট মুনাফা তুলনামূলক কম থাকে। এ ধরনের পরিস্থিতিতে ব্যাংক স্টেটমেন্টভিত্তিক অর্থায়ন কর্মসূচি বিবেচনা করা যেতে পারে। এসব কর্মসূচিতে নির্দিষ্ট সময়ের ব্যাংক স্টেটমেন্ট পর্যালোচনা করে ব্যবসার লেনদেন, আয়ের ধারাবাহিকতা এবং ঋণ পরিশোধের সক্ষমতা মূল্যায়ন করা হয়। তবে ব্যাংক হিসাবে জমা হওয়া মোট অর্থকেই ব্যক্তিগত আয় হিসেবে বিবেচনা করা হয় না। ব্যবসার প্রকৃতি, পরিচালন ব্যয়, অর্থের উৎস এবং অন্যান্য আর্থিক তথ্য যাচাই করে ঋণদাতা গ্রহণযোগ্য আয় নির্ধারণ করেন। এ কারণে ব্যবসায়ীদের ক্ষেত্রে প্রয়োজনীয় কাগজপত্র ও ব্যাংক লেনদেনের স্বচ্ছতা গুরুত্বপূর্ণ। যুক্তরাষ্ট্রের প্রচলিত মর্টগেজ ব্যবস্থাতেও অ-মার্কিন নাগরিকদের জন্য ঋণ পাওয়ার নীতিমালা রয়েছে। ফ্যানি মে (Fannie Mae)-এর নির্দেশনা অনুযায়ী, বৈধভাবে যুক্তরাষ্ট্রে অবস্থানরত স্থায়ী ও অস্থায়ী বাসিন্দারা নির্ধারিত শর্ত পূরণ করলে মর্টগেজের জন্য বিবেচিত হতে পারেন। এ ক্ষেত্রে সোশ্যাল সিকিউরিটি নম্বর বা আইটিআইএন এবং বৈধ অভিবাসন অবস্থানের প্রমাণসহ প্রয়োজনীয় নথিপত্র যাচাই করা হয়। তবে সব ঋণদাতার নীতিমালা এক নয় এবং আবেদনকারীর অভিবাসনসংক্রান্ত অবস্থার ওপর যোগ্যতা নির্ভর করতে পারে। খন্দকার জামিলের পরামর্শ, যাঁরা অ্যাসাইলাম আবেদন করেছেন এবং যুক্তরাষ্ট্রে বাড়ি কেনার পরিকল্পনা করছেন, তাঁরা নিজেদের আর্থিক ও অভিবাসনসংক্রান্ত পরিস্থিতি নিয়ে অভিজ্ঞ ঋণ কর্মকর্তার সঙ্গে আলোচনা করতে পারেন। এতে চাকরির আয়, ব্যবসার ব্যাংক স্টেটমেন্ট কিংবা অন্যান্য আর্থিক নথির ভিত্তিতে কোন ধরনের অর্থায়ন কর্মসূচির জন্য তাঁরা বিবেচিত হতে পারেন, সে সম্পর্কে ধারণা পাওয়া যাবে। যুক্তরাষ্ট্রে বাড়ি কেনার স্বপ্ন অনেক অভিবাসীরই রয়েছে। অ্যাসাইলাম আবেদন চলমান থাকায় সেই স্বপ্ন থেকে আগেভাগে সরে দাঁড়ানোর প্রয়োজন নেই। তবে কোনো অর্থায়নের আবেদন করার আগে সংশ্লিষ্ট প্রতিষ্ঠানের শর্ত, অভিবাসনসংক্রান্ত যোগ্যতা এবং সম্পূর্ণ আর্থিক বিষয়গুলো যাচাই করে নেওয়া জরুরি। যাঁরা অ্যাসাইলাম আবেদনকারী হিসেবে যুক্তরাষ্ট্রে বাড়ি কেনার অর্থায়ন সম্পর্কে জানতে আগ্রহী, তাঁরা ইজারা হোম ফাইন্যান্সিংয়ের ঋণ কর্মকর্তা খন্দকার জামিলের সঙ্গে সরাসরি যোগাযোগ করতে পারেন। এ বিষয়ে বিস্তারিত জানতে ফোন করুন: +1 (678) 524-9841।
যুক্তরাষ্ট্রে বাড়ি কেনার ক্ষেত্রে ডাউন পেমেন্টের অর্থ জোগাড় করতে সমস্যায় পড়া ক্রেতাদের জন্য নতুন কর্মসূচি চালু করেছে জিলো হোম লোনস। এ কর্মসূচির আওতায় যোগ্য ক্রেতারা বাড়ির ক্রয়মূল্য অথবা মূল্যায়িত দামের মধ্যে যেটি কম, তার সর্বোচ্চ ৩.৫ শতাংশ পর্যন্ত ডাউন পেমেন্ট সহায়তা পাবেন। বিশেষ বিষয় হলো, এই অর্থের জন্য কোনো সুদ দিতে হবে না, এমনকি দ্বিতীয় ঋণের জন্য মাসিক কিস্তিও পরিশোধ করতে হবে না। নির্ধারিত শর্ত পূরণ করে টানা পাঁচ বছর বাড়িতে বসবাস এবং মূল মর্টগেজের কিস্তি সময়মতো পরিশোধ করলে সহায়তার পুরো অর্থ মওকুফ হয়ে যাবে। গত ২৮ অক্টোবর বুধবার জিলো হোম লোনস এ কর্মসূচি চালুর ঘোষণা দেয়। যুক্তরাষ্ট্রের ৪৩টি অঙ্গরাজ্য এবং ওয়াশিংটন ডিসিতে বসবাসকারী যোগ্য ক্রেতারা এ সুবিধার জন্য আবেদন করতে পারবেন। কর্মসূচিটির আওতায় প্রথমবার বাড়ি কিনতে হবে এমন কোনো বাধ্যবাধকতা নেই। একইভাবে আবেদনকারীদের জন্য নির্দিষ্ট আয়ের সর্বোচ্চ সীমাও রাখা হয়নি। ফলে আগে বাড়ির মালিক ছিলেন এমন ক্রেতারাও নির্ধারিত যোগ্যতা পূরণ করলে এ সুবিধা নিতে পারবেন। জিলোর এ কর্মসূচি মূলত এফএইচএ মর্টগেজ ব্যবহার করে বাড়ি কিনতে আগ্রহীদের জন্য। সাধারণত এফএইচএ লোনের ক্ষেত্রে বাড়ির ক্রয়মূল্যের ন্যূনতম ৩.৫ শতাংশ ডাউন পেমেন্ট দিতে হয়। নতুন কর্মসূচিতে জিলো এই অর্থ দ্বিতীয় ঋণ হিসেবে দেবে। উদাহরণ হিসেবে, কোনো বাড়ির দাম ৩ লাখ ডলার হলে যোগ্য ক্রেতা সর্বোচ্চ ১০ হাজার ৫০০ ডলার পর্যন্ত ডাউন পেমেন্ট সহায়তা পেতে পারেন। ক্রেতা চাইলে নিজের অর্থ দিয়ে অতিরিক্ত ৬.৫ শতাংশ যোগ করে মোট ডাউন পেমেন্ট ১০ শতাংশ পর্যন্ত করতে পারবেন। তবে এই সুবিধা সম্পূর্ণ শর্তহীন অনুদান নয়। দ্বিতীয় ঋণটি মওকুফ পেতে হলে ক্রেতাকে টানা পাঁচ বছর বাড়িটিতে নিজের প্রধান বাসস্থান হিসেবে বসবাস করতে হবে এবং মূল মর্টগেজের কিস্তি সময়মতো পরিশোধ করতে হবে। পাঁচ বছর পর নির্ধারিত শর্ত পূরণ হলে দ্বিতীয় ঋণের সম্পূর্ণ অর্থ স্বয়ংক্রিয়ভাবে মওকুফ হবে। অন্যদিকে, পাঁচ বছর পূর্ণ হওয়ার আগে বাড়ি বিক্রি করলে, বাড়ি ছেড়ে অন্যত্র চলে গেলে অথবা মর্টগেজ রিফাইন্যান্স করলে দ্বিতীয় ঋণের সম্পূর্ণ অর্থ ফেরত দিতে হবে। তাই যারা অল্প সময়ের মধ্যে বাড়ি বিক্রি বা রিফাইন্যান্স করার পরিকল্পনা করছেন, তাদের জন্য এ শর্তটি বিশেষভাবে গুরুত্বপূর্ণ। আবেদনের ক্ষেত্রে ন্যূনতম ক্রেডিট স্কোর ৬৪০ থাকতে হবে। পাশাপাশি জিলো হোম লোনসের মাধ্যমেই মূল এফএইচএ মর্টগেজ নিতে হবে এবং প্রচলিত ঋণ যাচাইয়ের নিয়ম অনুযায়ী বাড়ির সম্পূর্ণ মাসিক কিস্তি পরিশোধের আর্থিক সক্ষমতা থাকতে হবে। বাড়িটি অবশ্যই আবেদনকারীর নিজের বসবাসের জন্য কিনতে হবে। কর্মসূচির আওতায় দ্বিতীয় ঋণে সুদ ও মাসিক কিস্তি না থাকলেও মূল মর্টগেজের ক্ষেত্রে প্রচলিত সুদের হার এবং মাসিক কিস্তি বহাল থাকবে। এ ছাড়া এফএইচএ মর্টগেজের জন্য প্রযোজ্য মর্টগেজ ইন্স্যুরেন্স, সম্পত্তির কর এবং বাড়ির ইন্স্যুরেন্সের খরচও ক্রেতাকে বহন করতে হবে। ডাউন পেমেন্ট সহায়তার অর্থ ক্লোজিং কস্ট বা বাড়ি কেনার অন্যান্য আনুষঙ্গিক খরচের জন্য ব্যবহার করা যাবে না। জিলোর তথ্য অনুযায়ী, অ্যারিজোনা, ডেলাওয়্যার, ফ্লোরিডা, ম্যাসাচুসেটস, নিউইয়র্ক, রোড আইল্যান্ড এবং ভার্জিনিয়ায় এ কর্মসূচি পাওয়া যাবে না। তবে জর্জিয়াসহ বাকি ৪৩টি অঙ্গরাজ্য এবং ওয়াশিংটন ডিসিতে যোগ্য ক্রেতারা এ সুবিধা নিতে পারবেন। জিলোর মর্টগেজ বিভাগের জ্যেষ্ঠ ভাইস প্রেসিডেন্ট ও মহাব্যবস্থাপক এরিক উইলসন বলেন, বাড়ি কিনতে আগ্রহী অনেক ক্রেতার সঙ্গে কথা বলে তারা বুঝতে পেরেছেন, মাসিক মর্টগেজ পেমেন্টের চেয়ে ডাউন পেমেন্টের অর্থ সংগ্রহ করাই অনেকের জন্য বড় বাধা। নতুন কর্মসূচির মাধ্যমে মর্টগেজ এবং ডাউন পেমেন্ট সহায়তা একই প্রতিষ্ঠানের মাধ্যমে পাওয়ার সুযোগ তৈরি হয়েছে। জিলোর এক গবেষণায় দেখা গেছে, বাড়ি কেনার ডাউন পেমেন্টের অর্থ সংগ্রহ করতে প্রায় ৭০ শতাংশ ক্রেতা নিজেদের সঞ্চয়ের ওপর নির্ভর করেন। প্রায় ৩০ শতাংশ পরিবার বা বন্ধুদের কাছ থেকে আর্থিক সহায়তা নেন। ২৫ শতাংশের বেশি ক্রেতা শেয়ার বা অন্যান্য বিনিয়োগ বিক্রি করেন এবং ২০ শতাংশের বেশি অবসরকালীন সঞ্চয় ব্যবহার করেন। যুক্তরাষ্ট্রে বাড়ির দাম ও মর্টগেজের খরচের কারণে অনেক সম্ভাব্য ক্রেতা বাড়ি কেনার সিদ্ধান্ত পিছিয়ে দিচ্ছেন। জিলোর নতুন কর্মসূচি তাদের প্রাথমিক অর্থের চাপ কমাতে সহায়তা করতে পারে। তবে আবেদন করার আগে ক্রেডিট স্কোর, মূল মর্টগেজের সুদের হার, মাসিক কিস্তি, মর্টগেজ ইন্স্যুরেন্স এবং পাঁচ বছর বসবাসের শর্ত ভালোভাবে যাচাই করার পরামর্শ দিয়েছে প্রতিষ্ঠানটি।
যুক্তরাষ্ট্রের হাউজিং মার্কেটে বড় ধরনের পরিবর্তন দেখা যাচ্ছে। একসময় বাড়ি কেনার জন্য ক্রেতাদের মধ্যে তীব্র প্রতিযোগিতা থাকলেও এখন অনেক এলাকায় পরিস্থিতি উল্টো। ক্রেতার অভাবে বাড়ির দাম কমাতে বাধ্য হচ্ছেন মালিকরা। শুধু দাম কমানোই নয়, বাড়ি বিক্রির জন্য ক্রেতাদের ক্লোজিং কস্ট, মেরামতের খরচ এমনকি মর্টগেজের সুদের হার কমানোর জন্যও হাজার হাজার ডলার দেওয়ার প্রস্তাব করছেন অনেকে। রোববার (২৫ অক্টোবর) মার্কিন সংবাদ সংস্থা অ্যাসোসিয়েটেড প্রেসের এক প্রতিবেদনে যুক্তরাষ্ট্রের হাউজিং মার্কেটের এই পরিবর্তনের চিত্র উঠে এসেছে। বাড়ি কেনাবেচার প্রতিষ্ঠান রেডফিনের সর্বশেষ তথ্য অনুযায়ী, গত সেপ্টেম্বরে যুক্তরাষ্ট্রে বাড়ি বিক্রেতার সংখ্যা ক্রেতার তুলনায় প্রায় ৬৩ শতাংশ বেশি ছিল। প্রতিষ্ঠানটির হিসাবে, ওই মাসে সম্ভাব্য বাড়ি ক্রেতার সংখ্যা ছিল প্রায় ৯ লাখ ২৯ হাজার। বিপরীতে বিক্রেতা ছিলেন প্রায় ১৫ লাখ ১১ হাজার। ২০১৩ সাল থেকে সংরক্ষিত তথ্য অনুযায়ী, ক্রেতার সংখ্যা এত কম আগে কখনো দেখা যায়নি। অন্যদিকে বিক্রেতার সংখ্যা ২০২০ সালের মার্চের পর সর্বোচ্চ পর্যায়ে পৌঁছেছে। ফলে অনেক এলাকায় বাড়ি কেনার ক্ষেত্রে দরদাম করার সুযোগ বেড়েছে। রিয়েল এস্টেট প্রতিষ্ঠান রিয়েলটর ডটকমের সেপ্টেম্বরের প্রতিবেদন অনুযায়ী, যুক্তরাষ্ট্রে বিক্রির জন্য তালিকাভুক্ত বাড়ির মধ্যম দাম ছিল ৪ লাখ ১৯ হাজার ২৫০ ডলার। আগের মাসের তুলনায় এই দাম ১ দশমিক ২ শতাংশ এবং এক বছর আগের তুলনায় ১ দশমিক ৪ শতাংশ কম। একই সময়ে বিক্রির জন্য তালিকাভুক্ত প্রায় ২০ দশমিক ৮ শতাংশ বাড়ির দাম কমিয়েছেন মালিকরা। সেপ্টেম্বর মাসের হিসাবে ২০১৮ সালের পর এটি সর্বোচ্চ হার। শুধু তা-ই নয়, বাজারে একটি বাড়ি বিক্রি হতে মধ্যম হিসাবে ৬১ দিন সময় লাগছে। দীর্ঘদিন ক্রেতা না পাওয়ায় অনেক মালিককে বারবার দাম কমাতে হচ্ছে। টেক্সাসের মারফি শহরের বাসিন্দা ৫৬ বছর বয়সী লিজ সুডারের অভিজ্ঞতা এই পরিবর্তনের একটি উদাহরণ। তিন সন্তান আলাদা হয়ে যাওয়ায় চার বেডরুমের বড় বাড়িটি বিক্রি করে ছোট একটি বাড়িতে ওঠার পরিকল্পনা করেছিলেন তিনি। ২০২৫ সালের এপ্রিলে বাড়িটির দাম নির্ধারণ করেছিলেন ৭ লাখ ৫০ হাজার ডলার। কিন্তু কয়েক দফা দাম কমিয়েও ক্রেতা না পাওয়ায় একসময় বিক্রির তালিকা থেকে বাড়িটি সরিয়ে নেন। পরে চলতি বছরের ফেব্রুয়ারিতে ৭ লাখ ২৫ হাজার ডলারে আবার বিক্রির বিজ্ঞাপন দেন। শেষ পর্যন্ত বাড়িটি বিক্রি হয়েছে মাত্র ৬ লাখ ৫০ হাজার ডলারে। এর পাশাপাশি ক্রেতাকে বাড়ি মেরামতের জন্য আরও ৯ হাজার ডলার দিতে হয়েছে তাঁকে। একই পরিস্থিতিতে পড়েছেন ওয়াশিংটন অঙ্গরাজ্যের ব্লেইন শহরের বাসিন্দা ৫৮ বছর বয়সী রিক গাঙ্গা। চাকরির প্রয়োজনে অন্য রাজ্যে যাওয়ার পরিকল্পনা থাকলেও নিজের বাড়িটি বিক্রি করতে পারছেন না তিনি। গত জুনে ৮ লাখ ২৫ হাজার ডলারে বাড়িটি বিক্রির বিজ্ঞাপন দিয়েছিলেন। পরে দাম কমিয়ে ৮ লাখ ডলারের নিচে নামিয়েছেন। তারপরও কোনো ক্রেতার কাছ থেকে প্রস্তাব পাননি। তাঁর দাবি, আশপাশের অনেক বাড়ির মালিক এক লাখ ডলার পর্যন্ত দাম কমিয়েছেন। কিন্তু নিজের বাড়ির মর্টগেজ ও ইকুইটির পরিস্থিতির কারণে এত বড় ছাড় দেওয়ার সুযোগ নেই তাঁর। বিশেষজ্ঞরা বলছেন, বাড়ির বাজারে এই পরিবর্তনের অন্যতম কারণ মর্টগেজের উচ্চ সুদের হার। চলতি অক্টোবরে যুক্তরাষ্ট্রে ৩০ বছরের ফিক্সড মর্টগেজের গড় সুদের হার ৭ দশমিক ৪০ শতাংশ পর্যন্ত উঠেছিল। তবে ফ্রেডি ম্যাকের ২২ অক্টোবর প্রকাশিত সর্বশেষ সাপ্তাহিক হিসাবে তা কিছুটা কমে ৭ দশমিক ৩২ শতাংশ হয়েছে। বাড়ির দাম এখনো তুলনামূলক বেশি থাকায় উচ্চ সুদের সঙ্গে প্রপার্টি ট্যাক্স, হোম ইন্স্যুরেন্স এবং অন্যান্য খরচ যোগ হয়ে মাসিক মর্টগেজ পেমেন্ট অনেকের নাগালের বাইরে চলে যাচ্ছে। ফলে বাড়ি কেনার ইচ্ছা থাকলেও অনেক ক্রেতা সিদ্ধান্ত পিছিয়ে দিচ্ছেন। এ পরিস্থিতিতে শুধু বাড়ির দাম কমানো নয়, বিক্রেতাদের পক্ষ থেকে অতিরিক্ত আর্থিক সুবিধা দেওয়ার প্রবণতাও বাড়ছে। রেডফিনের তথ্য অনুযায়ী, গত আগস্টে যুক্তরাষ্ট্রে সম্পন্ন হওয়া বাড়ি কেনাবেচার ৪৪ দশমিক ৭ শতাংশ লেনদেনে ক্রেতারা বিক্রেতার কাছ থেকে কোনো না কোনো আর্থিক সুবিধা পেয়েছেন। এক বছর আগে এই হার ছিল ৪২ দশমিক ৬ শতাংশ। এসব সুবিধার মধ্যে রয়েছে ক্লোজিং কস্টের একটি অংশ পরিশোধ, বাড়ি মেরামতের খরচ বহন এবং মর্টগেজের সুদের হার কমানোর জন্য অর্থ দেওয়া। সাধারণত এসব অর্থ বাড়ি কেনার চুক্তির অংশ হিসেবে সমন্বয় করা হয়। অর্থাৎ সব ক্ষেত্রে ক্রেতাকে সরাসরি নগদ অর্থ হাতে দেওয়া হয় না। বিশেষ করে জর্জিয়া, টেক্সাস, ফ্লোরিডা ও নর্থ ক্যারোলিনার মতো কয়েকটি রাজ্যের বড় শহরে ক্রেতাদের দরদাম করার সুযোগ বেশি দেখা যাচ্ছে। রেডফিনের হিসাবে, গত আগস্টে আটলান্টায় সম্পন্ন হওয়া বাড়ি কেনাবেচার প্রায় ৭২ দশমিক ৮ শতাংশ লেনদেনে বিক্রেতারা ক্রেতাদের অতিরিক্ত আর্থিক সুবিধা দিয়েছেন। শার্লটে এই হার ৬৭ দশমিক ৯ শতাংশ এবং ফিনিক্সে ৬৭ দশমিক ৪ শতাংশ। তবে নিউইয়র্ক ও আশপাশের কিছু এলাকায় পরিস্থিতি আলাদা। নিউইয়র্ক সিটির বাজারে ক্রেতার সংখ্যা তুলনামূলক কমলেও নাসাউ কাউন্টি, নিউ জার্সির নিউয়ার্ক এবং সান ফ্রান্সিসকোর মতো এলাকায় এখনো বিক্রেতাদের অবস্থান শক্তিশালী। ফার্স্ট আমেরিকান ফাইন্যান্সিয়ালের প্রধান অর্থনীতিবিদ মার্ক ফ্লেমিংয়ের মতে, যুক্তরাষ্ট্রের অনেক এলাকার হাউজিং মার্কেট এখন বিক্রেতাদের বাজার থেকে ক্রেতাদের বাজারে পরিণত হচ্ছে। ফলে আগে যেখানে বাড়ি বিক্রির জন্য একাধিক অফার পাওয়া যেত, সেখানে এখন ক্রেতা আকৃষ্ট করতে দাম কমানো বা অতিরিক্ত সুবিধা দেওয়ার প্রয়োজন হচ্ছে। রিয়েলটর ডটকমের অর্থনীতিবিদ জেক ক্রিমেলও মনে করেন, ক্রেতাদের হাতে দরদাম করার ক্ষমতা বেড়েছে এবং বাড়ি বিক্রেতাদের আগের তুলনায় বেশি ছাড় দিতে হচ্ছে। তবে এই সুযোগ থাকা সত্ত্বেও উচ্চ মর্টগেজ রেট ও বাড়ির মোট খরচ অনেক সম্ভাব্য ক্রেতাকে বাজারের বাইরে রাখছে। যুক্তরাষ্ট্রে বসবাসরত বাংলাদেশিদের মধ্যে যাঁরা প্রথমবার বাড়ি কেনার পরিকল্পনা করছেন, তাঁদের জন্য বর্তমান পরিস্থিতি কিছু এলাকায় দরদাম করার সুযোগ তৈরি করেছে। বিশেষ করে দীর্ঘদিন ধরে বিক্রি না হওয়া বাড়ির ক্ষেত্রে দাম কমানোর পাশাপাশি ক্লোজিং কস্ট কিংবা মর্টগেজ রেট কমাতে বিক্রেতার সহায়তা চাওয়া সম্ভব হতে পারে। তবে প্রতিটি বাড়ি ও এলাকার বাজার পরিস্থিতি এক নয়। বাড়ি কেনার আগে মর্টগেজের সুদের হার, ডাউন পেমেন্ট, প্রপার্টি ট্যাক্স, ইন্স্যুরেন্স এবং ক্লোজিং কস্ট মিলিয়ে মোট খরচ হিসাব করা জরুরি। বিশেষজ্ঞদের মতে, বাজারে ক্রেতার সুবিধা বাড়লেও শুধু দাম কমেছে বলেই বাড়ি কেনা লাভজনক হবে, এমন নিশ্চয়তা নেই।
যুক্তরাষ্ট্রে সুদের হার নিয়ে নতুন করে উদ্বেগ তৈরি হয়েছে। আগামী ২৮ অক্টোবর ফেডারেল রিজার্ভের সুদের হারসংক্রান্ত সিদ্ধান্তের দিকে তাকিয়ে আছেন বাড়ির মালিক ও ক্রেডিট কার্ড ব্যবহারকারীরা। সুদের হার বাড়ানো হলে কিছু ঋণগ্রহীতার মাসিক খরচ বেড়ে যেতে পারে। তবে অক্টোবরের বৈঠকেই সুদের হার বাড়বে, এমনটি এখনো নিশ্চিত নয়। রয়টার্সের ২০ অক্টোবর প্রকাশিত অর্থনীতিবিদদের জরিপ অনুযায়ী, ১০০ জনের মধ্যে ৯৪ জনই অক্টোবরের বৈঠকে সুদের হার অপরিবর্তিত থাকার পূর্বাভাস দিয়েছেন। তাঁদের ধারণা, বছরের শেষ দিকে আবার সুদের হার বাড়ানো হতে পারে। মানিওয়াইজের ২০ অক্টোবর প্রকাশিত এক প্রতিবেদনে বলা হয়েছে, যুক্তরাষ্ট্রে প্রায় ৩১ লাখ পরিবর্তনশীল সুদের আবাসন ঋণ চালু রয়েছে। এসব ঋণের সুদের হার নির্দিষ্ট সময় পরপর পরিবর্তিত হতে পারে। ফেড সুদের হার বাড়ালে বাজারের সুদের সঙ্গে সম্পর্কিত কিছু ঋণের খরচও বেড়ে যেতে পারে। তবে ফেডের সিদ্ধান্তের কারণে সব বাড়ির মালিকের মাসিক কিস্তি বাড়বে, এমন নয়। যাঁদের ১৫ বা ৩০ বছরের নির্দিষ্ট সুদের মর্টগেজ রয়েছে, তাঁদের বিদ্যমান ঋণের সুদ সাধারণত ফেডের নীতিগত হার পরিবর্তনের কারণে সরাসরি বাড়ে না। পরিবর্তনশীল সুদের ঋণগ্রহীতাদের ক্ষেত্রে ঋণের শর্ত ও সুদ পুনর্নির্ধারণের সময় গুরুত্বপূর্ণ। ক্রেডিট কার্ড ব্যবহারকারীদের জন্যও সুদের হার বৃদ্ধি উদ্বেগের কারণ হতে পারে। যাঁরা প্রতি মাসে সম্পূর্ণ বকেয়া পরিশোধ না করে ঋণ বহন করেন, তাঁদের সুদের খরচ বেড়ে যাওয়ার ঝুঁকি রয়েছে। পরিবর্তনশীল সুদের সঙ্গে যুক্ত ক্রেডিট কার্ডের বার্ষিক সুদের হার ফেডের নীতিগত হারের পরিবর্তনের প্রভাবে বাড়তে পারে। এতে একই পরিমাণ বকেয়া ঋণ পরিশোধ করতেও বেশি অর্থ ব্যয় হতে পারে। তবে সুদের হার কতটা বাড়বে, তা সংশ্লিষ্ট কার্ডের চুক্তি ও সুদ নির্ধারণের নিয়মের ওপর নির্ভর করে। ফেডারেল রিজার্ভের সুদের হারসংক্রান্ত সিদ্ধান্তের পেছনে মূল্যস্ফীতি গুরুত্বপূর্ণ ভূমিকা রাখে। মূল্যস্ফীতি নিয়ন্ত্রণে রাখতে সুদের হার বাড়ানো হলে ঋণ নেওয়ার খরচ বেড়ে যায় এবং ভোক্তা ও ব্যবসাপ্রতিষ্ঠানের ব্যয়ের প্রবণতা কমতে পারে। অন্যদিকে, সুদের হার বৃদ্ধি বাড়ি কেনা, ব্যবসায় বিনিয়োগ এবং পারিবারিক বাজেটের ওপর চাপ তৈরি করতে পারে। এ কারণে ফেডকে মূল্যস্ফীতি নিয়ন্ত্রণ ও অর্থনৈতিক প্রবৃদ্ধির মধ্যে ভারসাম্য বজায় রাখতে হয়। ফেডারেল রিজার্ভের ২৭ ও ২৮ অক্টোবরের বৈঠকে সুদের হার নিয়ে চূড়ান্ত সিদ্ধান্ত নেওয়া হবে। ২৮ অক্টোবর যুক্তরাষ্ট্রের পূর্বাঞ্চলীয় সময় দুপুর ২টায় সিদ্ধান্ত ঘোষণার কথা রয়েছে। রয়টার্সের জরিপে অধিকাংশ অর্থনীতিবিদ অক্টোবরের বৈঠকে সুদের হার অপরিবর্তিত থাকার পূর্বাভাস দিলেও ডিসেম্বরের মধ্যে হার বাড়ার সম্ভাবনা দেখেছেন। তবে এটি অর্থনীতিবিদদের পূর্বাভাস, ফেডের নিশ্চিত সিদ্ধান্ত নয়। এ অবস্থায় পরিবর্তনশীল সুদের মর্টগেজ রয়েছে এমন বাড়ির মালিকদের ঋণের শর্ত, সুদ পুনর্নির্ধারণের তারিখ এবং সম্ভাব্য মাসিক কিস্তি যাচাই করে রাখা উচিত। ক্রেডিট কার্ড ব্যবহারকারীদেরও বকেয়া ঋণ ও সুদের হার পর্যালোচনা করা জরুরি। সম্ভব হলে প্রতি মাসে সম্পূর্ণ বকেয়া পরিশোধ এবং উচ্চ সুদের ঋণ কমানোর পরিকল্পনা আর্থিক চাপ সামলাতে সহায়তা করতে পারে।
যুক্তরাষ্ট্রে বাড়ির দাম এমন পর্যায়ে পৌঁছেছে যে, সেপ্টেম্বরের মধ্যম দামের একটি পুরোনো একক পরিবারের বাড়ি কিনতে ২০ শতাংশ ডাউন পেমেন্ট লাগবে ৮৪ হাজার ৫৪০ ডলার। এটি দেশটির একটি পরিবারের ২০২৫ সালের মধ্যম বার্ষিক আয়ের প্রায় ৯৭ শতাংশ। তরুণদের বাড়ি কেনার বাধা নিয়ে ফক্স নিউজে প্রকাশিত একটি মতামত নিবন্ধের হিসাব সর্বশেষ আবাসন তথ্য দিয়ে মিলিয়ে দেখলে এই চিত্র পাওয়া যায়। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের তথ্য অনুযায়ী, সেপ্টেম্বরে এ ধরনের বাড়ির মধ্যম বিক্রয়মূল্য ছিল ৪ লাখ ২২ হাজার ৭০০ ডলার। অন্যদিকে, আদমশুমারি বিভাগের হিসাবে ২০২৫ সালে পরিবারের মধ্যম বার্ষিক আয় ছিল ৮৭ হাজার ৪৬০ ডলার। ডাউন পেমেন্টের হিসাবটি জাতীয় মধ্যম দাম ও আয় দিয়ে করা তুলনা; কোনো নির্দিষ্ট ক্রেতার খরচ এতে বোঝানো হচ্ছে না। আশির দশকে মর্টগেজের সুদ বেশি ছিল বলে সে সময় বাড়ি কেনাও কঠিন ছিল। তবে বাড়ির দাম ও আয়ের অনুপাত ছিল ভিন্ন। সরকারি আবাসন তথ্য অনুযায়ী, ১৯৮৪ সালে পুরোনো একক পরিবারের বাড়ির মধ্যম দাম ছিল ৭২ হাজার ৪০০ ডলার। এর ২০ শতাংশ, অর্থাৎ ১৪ হাজার ৪৮০ ডলার, ছিল তখনকার পরিবারের মধ্যম বার্ষিক আয়ের প্রায় ৬৫ শতাংশ। একই ধরনের বাড়ির জন্য এখন সেই অনুপাত প্রায় ৯৭ শতাংশ। বাড়ির জন্য টাকা জমানোর পাশাপাশি ঋণের কিস্তিও ক্রেতাদের হিসাবে রাখতে হচ্ছে। ফ্রেডি ম্যাকের ১৫ অক্টোবরের তথ্য অনুযায়ী, যুক্তরাষ্ট্রে ৩০ বছর মেয়াদি নির্দিষ্ট সুদের মর্টগেজের গড় হার ছিল ৭ দশমিক ৪০ শতাংশ। এর সঙ্গে সম্পত্তিকর, বিমা ও বাড়ি রক্ষণাবেক্ষণের খরচ যোগ হয়। তবে বাড়ি কিনতে ২০ শতাংশ ডাউন পেমেন্ট বাধ্যতামূলক নয়। ফ্রেডি ম্যাকের তথ্য অনুযায়ী, যোগ্য ক্রেতারা কিছু ঋণ কর্মসূচিতে ৩ শতাংশ দিয়েও বাড়ি কিনতে পারেন। সে ক্ষেত্রে ঋণের পরিমাণ বাড়ে এবং সাধারণত মাসিক প্রাইভেট মর্টগেজ ইন্স্যুরেন্সের খরচ দিতে হয়।
যুক্তরাষ্ট্রে বাড়ি কেনার ঋণের খরচ আরও বেড়েছে। দেশটির বহুল ব্যবহৃত ৩০ বছরের স্থির সুদের মর্টগেজের গড় হার এবার ৭.২৮ শতাংশে উঠেছে, যা প্রায় তিন বছরের মধ্যে সর্বোচ্চ। মর্টগেজ ঋণের ক্রেতা ফ্রেডি ম্যাকের তথ্য অনুযায়ী, গত সপ্তাহে ৩০ বছরের মর্টগেজের গড় সুদ ছিল ৭.০৩ শতাংশ। এক সপ্তাহের ব্যবধানে তা বেড়েছে ০.২৫ শতাংশ পয়েন্ট। ২০২২ সালের অক্টোবরের পর এক সপ্তাহে এত বড় বৃদ্ধি আর দেখা যায়নি। এক বছর আগে একই ধরনের ঋণের গড় সুদ ছিল ৬.৩৪ শতাংশ। এ নিয়ে টানা ষষ্ঠ সপ্তাহে যুক্তরাষ্ট্রে মর্টগেজের সুদের হার বেড়েছে। বর্তমান ৭.২৮ শতাংশ হারটি ২০২৩ সালের ২২ নভেম্বরের পর সর্বোচ্চ। সেদিন ৩০ বছরের মর্টগেজের গড় সুদ ছিল ৭.২৯ শতাংশ। শুধু ৩০ বছরের ঋণ নয়, ১৫ বছরের স্থির সুদের মর্টগেজের হারও বেড়েছে। গত সপ্তাহের ৬.৪২ শতাংশ থেকে এবার তা বেড়ে হয়েছে ৬.৬০ শতাংশ। এক বছর আগে এই হার ছিল ৫.৫৫ শতাংশ। কেন এত বাড়ছে মর্টগেজ সুদ? গত মাসেই ৩০ বছরের মর্টগেজের সুদ ৭ শতাংশ অতিক্রম করেছিল। চলতি বছরের ফেব্রুয়ারির শেষ দিকে এটি নেমে এসেছিল ৫.৯৮ শতাংশে, যা ২০২২ সালের শেষের পর সর্বনিম্ন পর্যায় ছিল। এরপর থেকে সুদের হার দ্রুত বেড়েছে। ফেব্রুয়ারির শেষের ৫.৯৮ শতাংশ থেকে বর্তমান ৭.২৮ শতাংশে পৌঁছানোয় প্রায় ১.৩ শতাংশ পয়েন্ট বেড়েছে হার। এই বৃদ্ধির পেছনে মূল্যস্ফীতি, ফেডারেল রিজার্ভের নীতি এবং অর্থনীতি নিয়ে বন্ডবাজারের বিনিয়োগকারীদের প্রত্যাশাসহ বিভিন্ন বিষয় কাজ করে। সাধারণত ১০ বছরের মার্কিন ট্রেজারি বন্ডের সুদের হারের গতিপথের সঙ্গেও মর্টগেজের সুদের হার ওঠানামা করে। তেলের দাম বৃদ্ধিও সাম্প্রতিক সময়ে মূল্যস্ফীতি ও অর্থনীতির ওপর চাপ তৈরি করেছে। এর প্রভাব আবাসন বাজারেও পড়ছে বলে বিশ্লেষণে উঠে এসেছে। বাড়ি ক্রেতাদের ওপর প্রভাব মর্টগেজের সুদ বাড়লে একই পরিমাণ ঋণের জন্য মাসিক কিস্তি বেড়ে যায়। ফলে অনেক ক্রেতার বাড়ি কেনার সক্ষমতা কমে যেতে পারে। কেউ কেউ বেশি সুদের কারণে বাড়ি কেনার সিদ্ধান্ত পিছিয়েও দিতে পারেন। ফেব্রুয়ারির শেষের ৫.৯৮ শতাংশ থেকে বর্তমান ৭.২৮ শতাংশে সুদ বৃদ্ধির ফলে ৪ লাখ ডলারের মর্টগেজে মাসিক কিস্তি আনুমানিক ২৭৬ ডলার পর্যন্ত বাড়তে পারে। এদিকে যুক্তরাষ্ট্রের আবাসন বাজারেও কিছুটা চাপ দেখা যাচ্ছে। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটর্সের তথ্য অনুযায়ী, আগস্টে আগের মাসের তুলনায় বিদ্যমান বাড়ির বিক্রি ২ শতাংশ কমে যায়। মৌসুমভিত্তিক হিসাব অনুযায়ী, বার্ষিক বিক্রির হার নেমে আসে ৩৯ লাখ ৮০ হাজার ইউনিটে, যা এক বছরের বেশি সময়ের মধ্যে সবচেয়ে ধীর গতি। তবে ফ্রেডি ম্যাকের প্রধান অর্থনীতিবিদ স্যাম খাটারের মতে, বাড়ি কেনার চাহিদা তুলনামূলকভাবে স্থিতিশীল রয়েছে। তার বক্তব্য অনুযায়ী, পরিবর্তিত বাজার পরিস্থিতির সঙ্গে ক্রেতারা নিজেদের মানিয়ে নিচ্ছেন। মর্টগেজের সুদের হার ভবিষ্যতে কোন দিকে যাবে, তা মূল্যস্ফীতি, ফেডারেল রিজার্ভের সিদ্ধান্ত এবং বন্ডবাজারের গতিপথের ওপর অনেকটাই নির্ভর করবে।
যুক্তরাষ্ট্রে দীর্ঘমেয়াদি মর্টগেজ রেট (বন্ধকী সুদের হার) অস্বাভাবিক হারে বেড়েছে, যা গত প্রায় তিন বছরের মধ্যে সর্বোচ্চ। মর্টগেজ ক্রেতা প্রতিষ্ঠান ফ্রেডি ম্যাক-এর তথ্য অনুযায়ী, ৩০ বছর মেয়াদি ফিক্সড-রেট মর্টগেজ গত সপ্তাহের ৭.০৩% থেকে লাফিয়ে ৭.২৮%-এ পৌঁছেছে। এটি গত কয়েক বছরের মধ্যে সবচেয়ে বড় বৃদ্ধি। এক বছর আগে এই হার ছিল মাত্র ৬.৩৪%। এ নিয়ে টানা ছয় সপ্তাহ মর্টগেজ রেট বৃদ্ধি পেল। গত বছরের ২২ নভেম্বরের (৭.২৯%) পর বর্তমানে মর্টগেজ রেট সর্বোচ্চ পর্যায়ে রয়েছে। রিফাইন্যান্সিং বা পুনঃঅর্থায়নের ক্ষেত্রে ব্যবহৃত ১৫ বছর মেয়াদি মর্টগেজ রেটও গত সপ্তাহের ৬.৪২% থেকে বেড়ে ৬.৬০%-এ দাঁড়িয়েছে, যা এক বছর আগে ছিল ৫.৫৫%। মর্টগেজ রেট বেড়ে যাওয়ায় বাড়ি ক্রেতাদের মাসে কয়েকশ ডলার অতিরিক্ত খরচ গুনতে হচ্ছে, যা তাদের ক্রয়ক্ষমতা কমিয়ে দিচ্ছে। এর ফলে অনেক ক্রেতাই এখন বাড়ি কেনার সিদ্ধান্ত পিছিয়ে দিচ্ছেন। ফেব্রুয়ারির শেষের দিকে ৩০ বছর মেয়াদি মর্টগেজ রেট সাময়িকভাবে ৫.৯৮%-এ নেমে এসেছিল, যা ২০২২ সালের শেষের দিকের পর সর্বনিম্ন ছিল। কিন্তু এরপর থেকে সুদের হার প্রায় ১ শতাংশ বেড়ে যাওয়ায়, বর্তমান হারে ৪ লাখ ডলারের হোম লোন নেওয়া একজন ক্রেতাকে প্রতি মাসে প্রায় ২৭৬ ডলার অতিরিক্ত খরচ করতে হবে। অবশ্য, ক্রেতার আয় ও ক্রেডিট স্কোরের ওপর ভিত্তি করে মর্টগেজ রেট বর্তমান গড়ের চেয়ে কিছুটা কম বা বেশিও হতে পারে। ফেব্রুয়ারির শেষে যুক্তরাষ্ট্র ও ইসরায়েল কর্তৃক ইরানে হামলার পর থেকে মর্টগেজ রেট ঊর্ধ্বমুখী হওয়ায় আবাসন বাজার বেশ বড় ধরনের সংকটে পড়েছে। মর্টগেজ রেট মূলত মূল্যস্ফীতি, ফেডারেল রিজার্ভের নীতি এবং অর্থনীতির বিষয়ে বন্ড-মার্কেট বিনিয়োগকারীদের প্রত্যাশার ওপর নির্ভর করে। এটি সাধারণত ১০ বছর মেয়াদি ট্রেজারি ইয়েল্ডের গতিপথ অনুসরণ করে। বিশ্ববাজারে তেলের দাম বাড়ার কারণে মূল্যস্ফীতির আশঙ্কায় এই ট্রেজারি ইয়েল্ড ফেব্রুয়ারির শেষের ৩.৯৭% থেকে লাফিয়ে বৃহস্পতিবার ৫.২৭%-এ পৌঁছেছে, যা ২০০৭ সালের আর্থিক সংকটের ঠিক আগের অবস্থার সমতুল্য। ইয়েল্ড বাড়লে ঋণ নেওয়া ব্যয়বহুল হয়ে ওঠে, যা সামগ্রিক অর্থনীতিকে ধীর করে দেয় এবং শেয়ারসহ অন্যান্য বিনিয়োগের দাম কমিয়ে দেয়। মহামারীকালীন সর্বনিম্ন স্তর থেকে ২০২২ সালে মর্টগেজ রেট বাড়তে শুরু করার পর থেকেই যুক্তরাষ্ট্রের আবাসন বাজার মন্দার মধ্য দিয়ে যাচ্ছে। গত বছর পুরানো বাড়ি বিক্রি ৩০ বছরের মধ্যে সর্বনিম্ন পর্যায়ে আটকে ছিল। ন্যাশনাল অ্যাসোসিয়েশন অফ রিয়েল্টরস জানিয়েছে, আগস্ট মাসে বাড়ি বিক্রি জুলাইয়ের তুলনায় ২% কমেছে, যা গত এক বছরেরও বেশি সময়ের মধ্যে সবচেয়ে ধীর গতি।
যুক্তরাষ্ট্রে ৩০ বছরের মর্টগেজ ঋণের সুদের হার দুই বছরের মধ্যে সর্বোচ্চ পর্যায়ে উঠেছে। ২২ সেপ্টেম্বরের হিসাবে সুদের হার বেড়ে ৭ দশমিক ১৬ শতাংশে পৌঁছেছে বলে নের্ডওয়ালেটের তথ্যের বরাত দিয়ে প্রতিবেদনে জানানো হয়েছে। এর ফলে নতুন করে বাড়ি কিনতে যাওয়া মানুষের মাসিক ঋণের কিস্তি আগের তুলনায় বাড়তে পারে। প্রতিবেদন অনুযায়ী, প্রেসিডেন্ট ডোনাল্ড ট্রাম্পের প্রথম মেয়াদের শুরুর সময়ের পর এই প্রথম ৩০ বছরের মর্টগেজ রেট ৭ শতাংশের ওপরে উঠল। মর্টগেজ রেট বাড়ার কারণে বাড়ি কেনার সামগ্রিক খরচও বেড়েছে। বিশেষ করে যারা বড় অঙ্কের ঋণ নিয়ে বাড়ি কিনতে চান, তাদের মাসিক পেমেন্টে এর প্রভাব বেশি পড়তে পারে। মর্টগেজ রেটের সঙ্গে ১০ বছরের মার্কিন ট্রেজারি নোটের সুদের হারের ঘনিষ্ঠ সম্পর্ক রয়েছে। রয়টার্সের প্রতিবেদনে বলা হয়েছে, বর্তমানে ১০ বছরের ট্রেজারি নোটের ইয়েল্ড গত দুই দশকের সর্বোচ্চ পর্যায়ের কাছাকাছি রয়েছে। এর পাশাপাশি সাম্প্রতিক সময়ে জ্বালানি তেলের দাম বাড়ায় মূল্যস্ফীতি নিয়ন্ত্রণের বিষয়টিও অর্থনীতিতে চাপ তৈরি করছে। গত কয়েক মাসে মর্টগেজের সুদের হার এক শতাংশের বেশি বেড়েছে। এর ফলে সম্ভাব্য অনেক ক্রেতা বাড়ি কেনার সিদ্ধান্ত নিয়ে নতুন করে হিসাব করছেন। বাড়তি ঋণ খরচ এবং অন্যান্য জীবনযাত্রার ব্যয়ের চাপ হাউজিং মার্কেটের গতি কিছুটা ধীর করতে পারে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। তবে বাড়ি কেনার আগ্রহ পুরোপুরি কমে যায়নি। ফ্রেডি ম্যাকের প্রধান অর্থনীতিবিদ স্যাম খাটার এর আগে ফক্স বিজনেসকে জানিয়েছিলেন, মর্টগেজ রেট বাড়লেও বাড়ি কেনার চাহিদা তুলনামূলকভাবে স্থিতিশীল রয়েছে। তার মতে, ক্রেতারা পরিবর্তিত বাজার পরিস্থিতির সঙ্গে নিজেদের মানিয়ে নিচ্ছেন। অন্যদিকে, রিয়েল এস্টেট প্রতিষ্ঠান জিলোরের পূর্বাভাস অনুযায়ী, ২০২৬ সালের চতুর্থ প্রান্তিকে বাড়ি বিক্রি ৩ দশমিক ৫ শতাংশ কমতে পারে। একই সময়ে বাজারে বাড়ির সরবরাহ বা ইনভেন্টরি বাড়ছে। জিলোরের হিসাবে, এক বছরের তুলনায় ইনভেন্টরি ১০ শতাংশের কিছু বেশি বেড়েছে, যা বছরের প্রথম প্রান্তিকের বৃদ্ধির দ্বিগুণেরও বেশি। বাড়ির সরবরাহ বাড়ার ফলে ক্রেতাদের সামনে তুলনামূলক বেশি বিকল্প তৈরি হচ্ছে। একই সঙ্গে কিছু বিক্রেতাকে দাম কমানোর দিকে যেতে হতে পারে। এতে ক্রেতাদের দরদাম করার সুযোগও বাড়তে পারে বলে জিলোরের বিশ্লেষণে উল্লেখ করা হয়েছে। এদিকে রিয়েল এস্টেট বিশেষজ্ঞ টনি জিওর্দানো বলেছেন, সুদের হার বাড়লেও কিছু ক্রেতা বাড়ি কেনার দিকে এগোচ্ছেন। দীর্ঘদিন ধরে সুদের হার কমার অপেক্ষায় থাকা কেউ কেউ এখন আর অপেক্ষা না করে বাড়ি কেনার সিদ্ধান্ত নিতে পারেন। তবে বাড়ি কেনার সিদ্ধান্ত নেওয়ার ক্ষেত্রে নিজের আর্থিক সক্ষমতা ও মাসিক পেমেন্ট বহনের সামর্থ্য বিবেচনা করার পরামর্শ দেওয়া হয়েছে। যারা এখনই বাড়ি কেনার জন্য প্রস্তুত নন, তাদের জন্য ভাড়া বাসায় থেকে সঞ্চয় বাড়ানোর সুযোগ রয়েছে বলে জিলোর জানিয়েছে। প্রতিষ্ঠানটির পূর্বাভাস অনুযায়ী, ২০২৬ সালে বিদ্যমান বাড়ির বিক্রি ২০২৫ সালের তুলনায় ১ দশমিক ২ শতাংশ বাড়তে পারে, যদিও বছরের শেষ দিকে বাজারে কিছুটা দুর্বলতা দেখা দিতে পারে। সূত্র: রয়টার্স, জিলোর, ফক্স নিউজ, ফক্স বিজনেস
যুক্তরাষ্ট্রে প্রথমবার বাড়ি কিনতে গেলে শুধু বাড়ির দাম, ডাউন পেমেন্ট আর মর্টগেজের মূল কিস্তি হিসাব করলেই পুরো খরচ বোঝা যায় না। মাসিক মর্টগেজ পেমেন্টের সঙ্গে প্রপার্টি ট্যাক্স, হোমওনার্স ইন্স্যুরেন্স এবং মর্টগেজ ইন্স্যুরেন্সের খরচ যুক্ত হতে পারে। এর বাইরে হোমওনার এসোসিয়েশন ফি, ইউটিলিটিজ, মেইনটেন্যান্স ও বাড়ি মেরামতের খরচও নতুন হোমওনারের বাজেটে বড় প্রভাব ফেলতে পারে। মার্কিন কনজিউমার ফাইন্যান্সিয়াল প্রোটেকশন ব্যুরো বা সিএফপিবির তথ্য অনুযায়ী, একটি বাড়ির প্রকৃত মাসিক খরচ হিসাব করার সময় শুধু প্রিন্সিপাল ও ইন্টারেস্ট নয়, প্রপার্টি ট্যাক্স, হোমওনার্স ইন্স্যুরেন্স এবং প্রযোজ্য ক্ষেত্রে মর্টগেজ ইন্স্যুরেন্সও বিবেচনা করা উচিত। অনেক মর্টগেজে এসব খরচ এসক্রো অ্যাকাউন্টের মাধ্যমে মাসিক পেমেন্টের সঙ্গে সংগ্রহ করা হয়। প্রথমবার বাড়ি কিনছেন এমন ক্রেতাদের জন্য তাই শুধু “আমার মর্টগেজ পেমেন্ট কত হবে?” প্রশ্নটি যথেষ্ট নয়। আরও গুরুত্বপূর্ণ হলো, “প্রতি মাসে বাড়ির জন্য আমাকে মোট কত টাকা দিতে হবে?” প্রথম যে অতিরিক্ত খরচটি সামনে আসে, সেটি হলো প্রপার্টি ট্যাক্স। বাড়ির লোকেশন ও স্থানীয় ট্যাক্স রেটের ওপর এই খরচ নির্ভর করে। অনেক লেন্ডার মাসিক মর্টগেজ পেমেন্টের সঙ্গে প্রপার্টি ট্যাক্সের অর্থ এসক্রো অ্যাকাউন্টে জমা রাখে এবং নির্ধারিত সময়ে সেই অর্থ দিয়ে ট্যাক্স পরিশোধ করে। তবে সব লোনের কাঠামো একই নয়। কিছু ক্ষেত্রে হোমওনারকে সরাসরি স্থানীয় ট্যাক্স অথরিটিকে প্রপার্টি ট্যাক্স দিতে হতে পারে। এর সঙ্গে যোগ হতে পারে হোমওনার্স ইন্স্যুরেন্স। বাড়ির লোকেশন, বাড়ির ধরন, কভারেজ এবং বিভিন্ন ঝুঁকির ওপর নির্ভর করে হোমওনার্স ইন্স্যুরেন্সের খরচ পরিবর্তিত হয়। এটিও অনেক সময় এসক্রোর মাধ্যমে মাসিক মর্টগেজ পেমেন্টের অংশ হিসেবে নেওয়া হয়। কম ডাউন পেমেন্ট দিয়ে বাড়ি কিনলে মর্টগেজ ইন্স্যুরেন্সের খরচও যুক্ত হতে পারে। সিএফপিবির তথ্য অনুযায়ী, কনভেনশনাল লোনে সাধারণভাবে ২০ শতাংশের কম ডাউন পেমেন্টের ক্ষেত্রে প্রাইভেট মর্টগেজ ইন্স্যুরেন্স বা পিএমআই লাগতে পারে। এফএইচএ ও অন্যান্য কিছু লোন প্রোগ্রামের ক্ষেত্রে মর্টগেজ ইন্স্যুরেন্সের আলাদা নিয়ম রয়েছে। আরেকটি বিষয় হলো হোমওনার্স অ্যাসোসিয়েশন ফি। কোনো কনডো, টাউনহোম বা এইচওএ কমিউনিটিতে বাড়ি কিনলে এই ফি দিতে হতে পারে। গুরুত্বপূর্ণ বিষয় হলো, এইচওএ ফি সাধারণত মর্টগেজ পেমেন্টের মধ্যে থাকে না। এটি সাধারণত এইচওএকে আলাদাভাবে পরিশোধ করতে হয়। তাই কোনো বাড়ির লিস্টিংয়ে যদি মাসিক মর্টগেজ পেমেন্ট কম দেখানো হয়, সেটি দেখে পুরো মাসিক হাউজিং কস্ট ধরে নেওয়া ঠিক নয়। এইচওএ ফি থাকলে সেটিও মাসিক বাজেটে যোগ করতে হবে। মাসিক খরচের বাইরে বাড়ি কেনার সময়ও বড় অঙ্কের অর্থ প্রয়োজন হতে পারে। এর মধ্যে অন্যতম হলো ক্লোজিং কস্টস। সিএফপিবির তথ্য অনুযায়ী, ডাউন পেমেন্টের বাইরে ক্লোজিং কস্টস সাধারণত বাড়ির বিক্রয় মূল্যের প্রায় ২ থেকে ৫ শতাংশের মধ্যে হতে পারে। তবে প্রকৃত খরচ নির্ভর করে বাড়ির দাম, ডাউন পেমেন্ট, লেন্ডারের চার্জেস, লোন টাইপ, বাড়ির ধরন এবং লোকেশনের ওপর। ক্লোজিং কস্টসের মধ্যে লেন্ডার চার্জেস, অ্যাপ্রেইজাল, টাইটেল-রিলেটেড ফি, কিছু গভর্নমেন্ট ফি, প্রিপেইড ইন্টারেস্ট, হোমওনার্স ইন্স্যুরেন্সের ইনিশিয়াল প্রিমিয়াম এবং এসক্রো অ্যাকাউন্টের ইনিশিয়াল ডিপোজিটের মতো খরচ থাকতে পারে। হোম ইন্সপেকশনের খরচও আলাদাভাবে যুক্ত হতে পারে। এখানে আরেকটি বিষয় ফার্স্ট-টাইম হোমবায়ারদের জন্য গুরুত্বপূর্ণ। কোনো লেন্ডার ক্লোজিং কস্টসের কিছু অংশ বহনের জন্য লেন্ডার ক্রেডিট দিলে সেটিকে সব সময় “ফ্রি মানি” হিসেবে দেখা ঠিক নয়। কিছু ক্ষেত্রে এর বিনিময়ে বেশি ইন্টারেস্ট রেট হতে পারে। ফলে শুরুতে আপফ্রন্ট কস্ট কম মনে হলেও দীর্ঘমেয়াদে মোট খরচ বেড়ে যেতে পারে। বাড়ি কেনার পর শুরু হয় আরেক ধরনের খরচ। নতুন হোমওনারকে ইলেকট্রিসিটি, গ্যাস, ওয়াটার, স্যুয়ার, ট্র্যাশ এবং ইন্টারনেটের মতো বিভিন্ন ইউটিলিটি বিল দিতে হয়। এগুলো সাধারণত মর্টগেজ পেমেন্টের অংশ নয়। এর পাশাপাশি বাড়ির মেইনটেন্যান্স ও রিপেয়ারের খরচও মাথায় রাখতে হবে। রুফ, এইচভিএসি সিস্টেম, প্লাম্বিং, ইলেকট্রিক্যাল সিস্টেম, ওয়াটার হিটার কিংবা বিভিন্ন অ্যাপ্লায়েন্সে সমস্যা হলে হোমওনারকেই খরচ বহন করতে হয়। তাই বাড়ি কেনার বাজেট করার সময় মেইনটেন্যান্স, রিপেয়ার, মুভিং কস্টস, ফার্নিচার এবং হোম ইমপ্রুভমেন্টের জন্যও আলাদা অর্থ রাখা গুরুত্বপূর্ণ। কোনো বাড়ি ফ্লাড-রিস্ক এলাকায় হলে অ্যাডিশনাল ফ্লাড ইন্স্যুরেন্সের প্রয়োজন হতে পারে। আবার বাড়ির বয়স, এনার্জি এফিশিয়েন্সি এবং লোকেশনের মতো বিষয় ভবিষ্যতের ইউটিলিটি কস্ট এবং ইন্স্যুরেন্স প্রিমিয়ামের ওপরও প্রভাব ফেলতে পারে। তাই প্রথমবার বাড়ি কেনার সময় একটি সহজ হিসাব হলো, প্রিন্সিপাল ও ইন্টারেস্টের সঙ্গে প্রপার্টি ট্যাক্স, হোমওনার্স ইন্স্যুরেন্স এবং প্রযোজ্য মর্টগেজ ইন্স্যুরেন্স যোগ করে আগে টোটাল মান্থলি মর্টগেজ পেমেন্ট দেখতে হবে। এরপর এইচওএ ফি, ইউটিলিটিজ এবং ফিউচার মেইনটেন্যান্সের সম্ভাব্য খরচ আলাদাভাবে বিবেচনা করতে হবে। মর্টগেজ নেওয়ার সময় লোন এস্টিমেট এবং ক্লোজিং ডিসক্লোজারও ভালোভাবে দেখা জরুরি। এসব ডকুমেন্টে মান্থলি পেমেন্ট, মর্টগেজ ইন্স্যুরেন্স এবং এসক্রোর মাধ্যমে পরিশোধ করা প্রপার্টি ট্যাক্স ও হোমওনার্স ইন্স্যুরেন্সের মতো গুরুত্বপূর্ণ তথ্য থাকে। ক্লোজিংয়ের আগে ক্লোজিং ডিসক্লোজার হাতে পাওয়ার পর সেটি আগের লোন এস্টিমেটের সঙ্গে মিলিয়ে দেখা উচিত। বিশেষ করে বায়ারদের খেয়াল রাখা উচিত, কোনো প্রপার্টি ট্যাক্স, ইন্স্যুরেন্স বা এইচওএ ফি এসক্রোর বাইরে আছে কি না। থাকলে সেই অর্থ মর্টগেজ কোম্পানিকে দেওয়া মান্থলি পেমেন্টের মধ্যে নাও থাকতে পারে এবং হোমওনারকে আলাদাভাবে পরিশোধ করতে হতে পারে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, লেন্ডার আপনাকে যত টাকার মর্টগেজের জন্য কোয়ালিফাই করাচ্ছে, সেটি আপনার পরিবারের জন্য আরামদায়কভাবে বহনযোগ্য মান্থলি হাউজিং কস্টের সমান নয়। বাড়ি কেনার সামর্থ্য নির্ধারণের সময় পরিবারের ইনকাম, অন্যান্য ডেট, সেভিংস এবং দৈনন্দিন খরচও বিবেচনা করা জরুরি। অর্থাৎ, প্রথমবার বাড়ি কিনতে গেলে শুধু “মর্টগেজ পেমেন্ট কত?” এই প্রশ্নের উত্তর জানলেই হবে না। বরং “মর্টগেজসহ প্রতি মাসে মোট হাউজিং কস্ট কত হবে এবং বাড়ি কেনার পর হঠাৎ কোনো বড় খরচ এলে সেটি সামলানোর মতো সেভিংস থাকবে কি না”—এই দুই প্রশ্নের উত্তর জানা বেশি গুরুত্বপূর্ণ। বাড়ি কেনা জীবনের বড় আর্থিক সিদ্ধান্তগুলোর একটি। তাই বাড়ির দাম ও মর্টগেজ পেমেন্টের পাশাপাশি প্রপার্টি ট্যাক্স, হোমওনার্স ইন্স্যুরেন্স, মর্টগেজ ইন্স্যুরেন্স, এইচওএ ফি, ক্লোজিং কস্টস, ইউটিলিটিজ এবং মেইনটেন্যান্সের সম্ভাব্য খরচ আগে থেকে হিসাব করে এগোলে নতুন হোমওনারদের জন্য মাসিক বাজেট অনেক বেশি বাস্তবসম্মতভাবে তৈরি করা সম্ভব।
যুক্তরাষ্ট্রের ফেডারেল রিজার্ভ সুদের হার বাড়ানোর পর দেশটির আবাসন বাজারে নতুন চাপ তৈরি হয়েছে। বাড়ির ঋণের খরচ বেড়ে যাওয়ায় যোগ্য ক্রেতার সংখ্যা কমতে পারে। ফলে বছরের শেষ নাগাদ বাড়ি বিক্রি করতে আগ্রহী অনেক মালিককে দাম কমানোর বিষয়টি বিবেচনা করতে হতে পারে বলে মনে করছেন আবাসন খাতের বিশেষজ্ঞরা। রিয়েল এস্টেট বিশেষজ্ঞদের মতে, অনেক বাড়ির মালিক এখনো কয়েক বছর আগের বাজারমূল্যকে ভিত্তি করে বেশি দাম প্রত্যাশা করছেন। কিন্তু বাজারের পরিস্থিতি বদলে যাওয়ায় সেই প্রত্যাশা ধীরে ধীরে কমতে পারে। একই সময়ে ঋণের সুদ বেশি হওয়ায় অনেক সম্ভাব্য ক্রেতা অপেক্ষা করার সিদ্ধান্ত নিতে পারেন। ডাগ্রোসা ক্যাপিটাল পার্টনার্সের প্রতিষ্ঠাতা ও চেয়ারম্যান জো ডাগ্রোসা বলেন, বিক্রেতাদের অনেকেরই বাড়ির দাম নিয়ে উচ্চ প্রত্যাশা রয়েছে। তবে ক্রেতার সংখ্যা কমে গেলে বিক্রির সুযোগও কমবে। ফলে ক্রেতা ও বিক্রেতা—দুই পক্ষের জন্যই পরিস্থিতি কঠিন হতে পারে। কম্পাসের বাওয়ার্স গ্রুপের ভাইস প্রেসিডেন্ট ব্রেট রুবিন বলেন, ক্রেতা কমে যাওয়ার কারণে বাড়ি বিক্রির প্রতিযোগিতামূলক পরিবেশও দুর্বল হচ্ছে। এরই মধ্যে অনেক বাড়ি বাজারে আগের চেয়ে বেশি সময় ধরে পড়ে থাকছে এবং দাম কমানোর ঘটনাও বাড়ছে। ফেডারেল রিজার্ভের নীতিনির্ধারকেরা বুধবার ১২-০ ভোটে ফেডারেল ফান্ডস রেট ৩ দশমিক ৫ থেকে ৩ দশমিক ৭৫ শতাংশের সীমা থেকে বাড়িয়ে ৩ দশমিক ৭৫ থেকে ৪ শতাংশ করেছেন। ২০২৩ সালের জুলাইয়ের পর এটি ছিল প্রথম সুদের হার বৃদ্ধি। সুদের হার বাড়ার সঙ্গে সঙ্গে বাড়ির ঋণের খরচও বেড়েছে। বৃহস্পতিবার ৩০ বছরের নির্দিষ্ট হারের রিফাইন্যান্স ঋণের গড় হার বেড়ে ৭ দশমিক ১৪ শতাংশে দাঁড়িয়েছে, যা এক সপ্তাহ আগে ছিল ৬ দশমিক ৮৭ শতাংশ। ১৫ বছরের নির্দিষ্ট হারের রিফাইন্যান্স ঋণের গড় হার ছিল ৬ দশমিক ৩০ শতাংশ। ডাগ্রোসার মতে, গত ৮ থেকে ১০ বছরে অনেক বাড়ির মূল্য ৪০ থেকে ৫০ শতাংশ পর্যন্ত বেড়েছে। এখন যারা বাড়ি বিক্রি করতে চান, তাদের কেউ কেউ আগের তুলনায় কিছুটা কম দাম মেনে নিতে বাধ্য হতে পারেন। একই সঙ্গে বাড়ি নির্মাণ খাতেও চাপ বাড়ছে, কারণ নির্মাণ ব্যয় বেড়ে যাওয়ায় পরিস্থিতি আরও কঠিন হচ্ছে। অন্যদিকে, যুক্তরাষ্ট্রের অনেক বাড়ির মালিকের কাছে এখনো ৩ থেকে ৪ শতাংশের মতো কম সুদের পুরোনো মর্টগেজ রয়েছে। নতুন বাড়ি কিনলে বেশি সুদের হারে বড় ঋণ নিতে হবে—এই কারণে অনেকেই বাড়ি পরিবর্তন করতে চাইছেন না। আবাসন বাজারে এই পরিস্থিতিকে ‘মর্টগেজ রেট লক-ইন’ প্রভাব বলা হচ্ছে। রুবিন বলেন, কম সুদের পুরোনো মর্টগেজ থাকা ব্যক্তিরা প্রয়োজন না হলে নতুন বাড়ি কেনার দিকে আগ্রহী নাও হতে পারেন। তবে চাকরির কারণে স্থানান্তর বা পারিবারিক প্রয়োজনের মতো কারণে যাদের বাড়ি কিনতে বা বিক্রি করতে হচ্ছে, তাদের উচ্চ সুদের এই পরিস্থিতির মধ্যেই সিদ্ধান্ত নিতে হবে। ডাগ্রোসা মনে করছেন, আগামী কয়েক মাসে আবাসন বাজার ক্রেতাদের জন্য তুলনামূলকভাবে সুবিধাজনক হয়ে উঠতে পারে। তার মতে, বিক্রেতাদের কাছ থেকে দাম কমানোর সুযোগ তৈরি হতে পারে। তবে আপাতত বাজারে এক ধরনের স্থবিরতা দেখা যেতে পারে। বিশেষজ্ঞদের মতে, বাজারে বাড়ির মজুত বাড়া এবং মৌসুমি ধীরগতির সঙ্গে উচ্চ সুদের হার যুক্ত হওয়ায় বিক্রেতাদের ওপর চাপ আরও বাড়তে পারে। যারা দাম কমাতে দেরি করবেন, তাদের সীমিতসংখ্যক ক্রেতার জন্য অন্য বিক্রেতাদের সঙ্গে প্রতিযোগিতা করতে হতে পারে। ফলে সামনে ক্রেতাদের দর-কষাকষির ক্ষমতা বাড়ার সম্ভাবনাও তৈরি হচ্ছে। তবে বিশেষজ্ঞরা বলছেন, সুদের হার বাড়লেই সঙ্গে সঙ্গে বাড়ির দাম কমে যাবে—এমন নয়। দীর্ঘ সময় ধরে সুদের হার বাড়তে থাকলে এর প্রভাব আবাসন বাজারে আরও স্পষ্ট হতে পারে। আগামী বসন্তের বাজার পরিস্থিতি এ বিষয়ে আরও পরিষ্কার ধারণা দিতে পারে বলে মনে করছেন তারা।
যুক্তরাষ্ট্রের আবাসন বাজারে বাড়ির মালিকদের জন্য নতুন করে উদ্বেগ তৈরি হচ্ছে। ২০২৬ সালের দ্বিতীয় প্রান্তিকে দেশটির মর্টগেজ থাকা বাড়িগুলোর ৩ দশমিক ২ শতাংশকে ‘সিরিয়াসলি আন্ডারওয়াটার’ হিসেবে চিহ্নিত করা হয়েছে। এক বছর আগে এই হার ছিল ২ দশমিক ৭ শতাংশ। অর্থাৎ, এমন বাড়ির সংখ্যা বাড়ছে যেখানে মালিকের মর্টগেজ ঋণের পরিমাণ বাড়িটির বর্তমান বাজারমূল্যের চেয়ে অন্তত ২৫ শতাংশ বেশি। রিয়েল এস্টেট ডেটা প্রতিষ্ঠান এটিটিওএম -এর দ্বিতীয় প্রান্তিকের ইউএস হোম ইকুইটি অ্যান্ড আন্ডারওয়াটার রিপোর্টে এই চিত্র উঠে এসেছে। প্রতিবেদনে দেখা যায়, ২০২৬ সালের দ্বিতীয় প্রান্তিকে যুক্তরাষ্ট্রের ৩৩টি অঙ্গরাজ্য ও ওয়াশিংটন ডিসিতে সিরিয়াসলি আন্ডারওয়াটার মর্টগেজের হার এক বছর আগের তুলনায় বেড়েছে। এর মধ্যে সবচেয়ে বড় পরিবর্তন দেখা গেছে মিনেসোটায়। সেখানে হার ২০২৫ সালের দ্বিতীয় প্রান্তিকের ২ দশমিক ৬ শতাংশ থেকে বেড়ে ২০২৬ সালের একই সময়ে ১২ দশমিক ১ শতাংশে পৌঁছেছে। ‘আন্ডারওয়াটার মর্টগেজ’ বলতে এমন পরিস্থিতিকে বোঝানো হচ্ছে, যখন কোনো বাড়ির বিপরীতে নেওয়া ঋণের মোট বকেয়া ওই বাড়ির আনুমানিক বাজারমূল্যের চেয়ে বেশি হয়ে যায়। এটিটিওএম-এর ‘সিরিয়াসলি আন্ডারওয়াটার’ সংজ্ঞা অনুযায়ী, সম্পত্তির বিপরীতে থাকা ঋণের আনুমানিক ব্যালান্স বাড়িটির বাজারমূল্যের অন্তত ২৫ শতাংশ বেশি হলে সেটিকে এই শ্রেণিতে ধরা হয়। এমন অবস্থায় বাড়ির মালিক বাড়িটি বিক্রি করতে গেলে বড় ধরনের আর্থিক ক্ষতির মুখে পড়তে পারেন। মিনেসোটার পর সিরিয়াসলি আন্ডারওয়াটার মর্টগেজের উচ্চ হার দেখা গেছে লুইজিয়ানায় ১০ দশমিক ৩ শতাংশ, আইওয়ায় ৭ দশমিক ৮ শতাংশ, মিসিসিপিতে ৬ দশমিক ৪ শতাংশ এবং আরকানসাসে ৬ শতাংশ। বিপরীতে নিউইয়র্কে এই হার ১ দশমিক ৫ শতাংশ এবং নিউ জার্সিতে ১ দশমিক ৬ শতাংশ। সবচেয়ে কম হার দেখা গেছে ভারমন্টে, মাত্র শূন্য দশমিক ৯ শতাংশ। একই সময়ে বাড়ির মালিকদের ইকুইটির অবস্থানও দুর্বল হওয়ার ইঙ্গিত দিয়েছে এটিটিওএম-এর তথ্য। দ্বিতীয় প্রান্তিকে যুক্তরাষ্ট্রের মর্টগেজ থাকা বাড়ির ৪১ দশমিক ১ শতাংশকে ‘ইকুইটি রিচ’ হিসেবে বিবেচনা করা হয়েছে। এর অর্থ হলো, এসব বাড়ির বিপরীতে থাকা ঋণের মোট পরিমাণ বাড়ির আনুমানিক বাজারমূল্যের সর্বোচ্চ ৫০ শতাংশ। এক বছর আগে এই হার ছিল ৪৭ দশমিক ৪ শতাংশ। প্রথম প্রান্তিকেও হার ছিল ৪৩ দশমিক ৩ শতাংশ। ফলে টানা চার প্রান্তিক ধরে ইকুইটি রিচ বাড়ির হার কমেছে এবং এটি প্রায় পাঁচ বছরের মধ্যে সর্বনিম্ন পর্যায়ে নেমেছে। বাড়ির ইকুইটি কমে যাওয়ার অর্থ হলো, অনেক মালিকের বাড়ির বর্তমান মূল্য ও মর্টগেজ ঋণের মধ্যে যে আর্থিক ব্যবধান ছিল, সেটি আগের তুলনায় সংকুচিত হচ্ছে। বিশেষ করে বাড়ির দাম কমে গেলে বা স্থির থাকলে, কিন্তু মর্টগেজের বকেয়া দ্রুত না কমলে এই ব্যবধান আরও সংকুচিত হতে পারে। আর কোনো মালিকের ঋণ যদি বাড়ির বাজারমূল্য ছাড়িয়ে যায়, তখন বাড়ি বিক্রি বা রিফাইন্যান্স করার সুযোগও কঠিন হয়ে পড়ে। তবে সামগ্রিক পরিস্থিতিকে এখনই আবাসন বাজারের বড় ধরনের সংকট হিসেবে দেখছে না এটিটিওএম। প্রতিষ্ঠানটির তথ্য অনুযায়ী, বর্তমান ইকুইটি পরিস্থিতি ২০২০ সালের আগের সময়ের তুলনায় এখনো তুলনামূলকভাবে শক্তিশালী। অর্থাৎ, ঝুঁকির কিছু সূচক খারাপ দিকে গেলেও যুক্তরাষ্ট্রের অধিকাংশ বাড়ির মালিক এখনো আগের দশকের বড় ধরনের আবাসন সংকটের মতো অবস্থায় নেই। তবু নতুন তথ্যটি বাড়ি মালিক, সম্ভাব্য ক্রেতা এবং মর্টগেজধারীদের জন্য গুরুত্বপূর্ণ। বিশেষ করে যেসব এলাকায় বাড়ির মূল্য কমছে বা দীর্ঘ সময় ধরে স্থির রয়েছে, সেখানে মর্টগেজের বকেয়া ও বাড়ির বর্তমান মূল্যের পার্থক্য ভবিষ্যতে আরও বড় হতে পারে। ফলে বাড়ি কেনার ক্ষেত্রে শুধু মাসিক মর্টগেজ পেমেন্ট নয়, বাড়ির সম্ভাব্য বাজারমূল্য, ডাউন পেমেন্ট, সুদের হার এবং ভবিষ্যৎ বিক্রির সম্ভাবনাও হিসাব করা গুরুত্বপূর্ণ হয়ে উঠছে।
যুক্তরাষ্ট্রের আবাসন বাজারে গতি কমছে। সাম্প্রতিক তথ্য বলছে, দেশের বড় বড় শহরের অনেক এলাকায় বাড়ির তালিকাভুক্ত দাম ও প্রতি বর্গফুটের দাম কমেছে। একই সময়ে উচ্চ মর্টগেজ রেট ক্রেতাদের সামর্থ্যের ওপর চাপ তৈরি করায় বিক্রেতারাও ক্রেতাদের কাছে আসতে দাম কমাতে শুরু করেছেন। রিয়েল্টর ডটকমের বিশ্লেষণ অনুযায়ী, আগস্টে যুক্তরাষ্ট্রে বাড়ির প্রতি বর্গফুটের জাতীয় গড় তালিকামূল্য টানা ১০ মাসের মতো আগের বছরের তুলনায় কমেছে। আগস্টে এই পতন ছিল ১ দশমিক ৮ শতাংশ। দেশের চারটি প্রধান অঞ্চলের মধ্যে নর্থইস্টে মধ্যম তালিকামূল্য ৩ দশমিক ৬ শতাংশ, সাউথে ২ দশমিক ৬ শতাংশ এবং ওয়েস্টে ২ দশমিক ১ শতাংশ কমেছে। মিডওয়েস্টে দাম প্রায় অপরিবর্তিত ছিল। ৫০টি বৃহত্তম মেট্রোপলিটন এলাকার মধ্যে ৩৬টিতে আগস্টে আগের বছরের তুলনায় প্রতি বর্গফুটের তালিকামূল্য কমেছে। সবচেয়ে বড় পতন দেখা গেছে অস্টিনে ৮ দশমিক ১ শতাংশ, টাম্পায় ৫ দশমিক ৬ শতাংশ এবং মেমফিসে ৪ দশমিক ১ শতাংশ। বিপরীতে প্রভিডেন্সে ৯ দশমিক ৩ শতাংশ, ইন্ডিয়ানাপোলিসে ৪ দশমিক ৪ শতাংশ এবং শিকাগোতে ৩ দশমিক ৬ শতাংশ দাম বেড়েছে। রিয়েল্টর ডটকমের সিনিয়র অর্থনীতিবিদ জেক ক্রিমেল বলেন, অস্টিন, টাম্পা, সান অ্যান্টোনিও ও ডেনভারের মতো ২০২০-২২ সালের আবাসন-বুমের শহরগুলো এখন মহামারির সময়কার অতিরিক্ত মূল্যবৃদ্ধির কিছুটা সমন্বয় করছে। এসব বাজারে মহামারির আগের সময়ের তুলনায় এখন বাড়ির সরবরাহও বেশি। সান ফ্রান্সিসকোতেও আগস্টে বাড়ির প্রতি বর্গফুটের তালিকামূল্য এক বছর আগের তুলনায় ৩ দশমিক ৯ শতাংশ কমেছে। শহরটির মধ্যম তালিকামূল্য ছিল ৯ লাখ ৮ হাজার ৭০০ ডলার, যা এক বছর আগের তুলনায় ৫ দশমিক ২ শতাংশ কম। তবে বাজারটি এখনও প্রতিযোগিতামূলক রয়েছে। ফ্যানি মে-র পক্ষে পালসেনমিক্স পরিচালিত সর্বশেষ হোম প্রাইস এক্সপেকটেশনস সার্ভে-তে ১১৪ জন অর্থনীতিবিদ, রিয়েল এস্টেট বিশেষজ্ঞ ও বাজার বিশ্লেষক অংশ নিয়েছেন। তাঁদের গড় পূর্বাভাস অনুযায়ী, যুক্তরাষ্ট্রে বাড়ির দাম ২০২৬ সালে ২ দশমিক ৫ শতাংশ এবং ২০২৭ সালে ২ দশমিক ২ শতাংশ বাড়তে পারে। এরপর ২০২৮, ২০২৯ ও ২০৩০ সালে বৃদ্ধির হার যথাক্রমে ২ দশমিক ৭, ৩ দশমিক ১ ও ৩ দশমিক ৩ শতাংশ হতে পারে। অর্থাৎ, বর্তমানে যে বাজার-শীতলতার প্রবণতা দেখা যাচ্ছে, সেটি ২০২৭ সালেও বাড়ির দামের বড় ধরনের উল্লম্ফন ঠেকিয়ে রাখতে পারে। তবে জাতীয় পর্যায়ে দাম পতনের বদলে সামান্য বাড়ার পূর্বাভাসই এখন বেশি জোরালো। রয়টার্সের মার্চ ২০২৬-এর একটি অর্থনীতিবিদ জরিপেও ২০২৭ সালে যুক্তরাষ্ট্রের বাড়ির দাম প্রায় ২ দশমিক ৫ শতাংশ বাড়ার পূর্বাভাস দেওয়া হয়েছিল। একই জরিপে ৩০ বছরের মর্টগেজ রেট প্রায় ৬ শতাংশের কাছাকাছি থাকার সম্ভাবনার কথা বলা হয়।

যুক্তরাষ্ট্রে ৩০ বছরের বাড়ির ঋণের গড় সুদের হার বেড়ে ১৪ মাসের মধ্যে সর্বোচ্চ পর্যায়ে পৌঁছেছে। চলতি সপ্তাহে বেঞ্চমার্ক ৩০ বছরের ফিক্সড মর্টগেজের সুদের হার দাঁড়িয়েছে ৬ দশমিক ৭৬ শতাংশে, যা এক সপ্তাহ আগে ছিল ৬ দশমিক ৭১ শতাংশ। এর ফলে বাড়ি কিনতে আগ্রহীদের জন্য ঋণের খরচ আরও বেড়েছে। ৩০ বছরের মর্টগেজের এই হার ২০২৫ সালের জুনের শেষ সপ্তাহের পর সর্বোচ্চ, তখন হার ছিল ৬ দশমিক ৭৭ শতাংশ। গত ছয় মাসের বেশি সময় ধরে সুদের হার ধীরে ধীরে বাড়তে বাড়তে এখন ৭ শতাংশের কাছাকাছি পৌঁছেছে। চলতি বছরের ফেব্রুয়ারির শেষ সপ্তাহেও যুক্তরাষ্ট্রে ৩০ বছরের মর্টগেজের গড় সুদের হার ছিল ৬ শতাংশের নিচে। এরপর থেকে হার ধারাবাহিকভাবে বেড়েছে। গত দুই বছরে একবারই এই হার ৭ শতাংশ ছাড়িয়েছিল—২০২৫ সালের জানুয়ারির মাঝামাঝি সময়ে, যখন তা ৭ দশমিক ০৪ শতাংশে উঠেছিল। মর্টগেজের সুদের হার বাড়ার অন্যতম কারণ যুক্তরাষ্ট্র ও বিশ্বের বিভিন্ন দেশে সরকারি বন্ডের সুদ বেড়ে যাওয়া। বিশেষ করে ১০ বছরের মার্কিন ট্রেজারি বন্ডের সুদের হার মর্টগেজের হারের সঙ্গে ঘনিষ্ঠভাবে ওঠানামা করে। বৃহস্পতিবার ১০ বছরের ট্রেজারি বন্ডের সুদ প্রায় ৪ দশমিক ৯৬ শতাংশে উঠে ২০০৭ সালের এপ্রিলের পর সর্বোচ্চ পর্যায়ে পৌঁছেছে। ফেব্রুয়ারির শেষ দিনে ১০ বছরের এই বন্ডের সুদ ছিল ৩ দশমিক ৯৬ শতাংশ। এরপর মধ্যপ্রাচ্যের সংঘাত, মূল্যস্ফীতির স্থায়িত্ব, অর্থনৈতিক অনিশ্চয়তা এবং যুক্তরাষ্ট্রের বাড়তে থাকা জাতীয় ঋণ—সব মিলিয়ে বন্ডের সুদের ওপর চাপ তৈরি হয়েছে। ৩০ বছরের মার্কিন ট্রেজারি বন্ডের সুদও বৃহস্পতিবার ৫ দশমিক ৩৬ শতাংশের বেশি হয়েছে। এটি ২০০২ সালের এপ্রিলের পর সর্বোচ্চ। বন্ডের সুদ বাড়ার সঙ্গে সঙ্গে দীর্ঘমেয়াদি বাড়ির ঋণের সুদও সাধারণত বাড়তে থাকে। এদিকে মর্টগেজের সুদ বাড়ায় যুক্তরাষ্ট্রের আবাসন বাজারেও এর প্রভাব পড়ছে। আগস্টে আগে থেকে মালিকানাধীন বাড়ি বিক্রির পরিমাণ ২ শতাংশ কমে বছরে ৩৯ লাখ ৮০ হাজার ইউনিটের সমপরিমাণে নেমে এসেছে। এটি এক বছরেরও বেশি সময়ের মধ্যে সবচেয়ে কম পর্যায়ে পৌঁছেছে। একই সময়ে বাজারে বিক্রি না হওয়া বাড়ির মজুত জুলাইয়ের তুলনায় ৩ দশমিক ২ শতাংশ বেড়েছে। অর্থাৎ ঋণের সুদ বাড়ায় অনেক ক্রেতা বাড়ি কেনার সিদ্ধান্ত পিছিয়ে দিচ্ছেন, যার ফলে বিক্রির গতি কমছে এবং বাজারে অবিক্রীত বাড়ির সংখ্যা বাড়ছে। এদিকে ১৫ বছরের মর্টগেজের সুদের হারও বেড়েছে। চলতি সপ্তাহে এই হার দাঁড়িয়েছে ৬ দশমিক ০৯ শতাংশে, যা আগের সপ্তাহে ছিল ৬ দশমিক ০৪ শতাংশ। মার্চের প্রথম সপ্তাহে ১৫ বছরের মর্টগেজের হার ছিল ৫ দশমিক ৫ শতাংশের নিচে। সাধারণত যারা বাড়ির ঋণ পুনঃঅর্থায়ন বা রিফাইন্যান্স করতে চান, তাদের অনেকে ১৫ বছরের মর্টগেজ বেছে নেন। এতে ঋণ দ্রুত পরিশোধ করা গেলেও ৩০ বছরের ঋণের তুলনায় মাসিক কিস্তি তুলনামূলক বেশি হয়। ফলে সুদের হার বাড়তে থাকায় যুক্তরাষ্ট্রের বাড়ির ক্রেতা ও মালিক—দুই পক্ষের ওপরই আর্থিক চাপ বাড়ছে।
যুক্তরাষ্ট্রে প্রতি চারজন বাড়ির মালিকের প্রায় একজন নির্ধারিত সময়ের চেয়ে দ্রুত গৃহঋণ পরিশোধ করছেন। তবে চমকপ্রদ বিষয় হলো, ২০২০ ও ২০২১ সালে যখন গৃহঋণের সুদের হার খুব কম ছিল, তখন ঋণ নেওয়া ব্যক্তিরাই বর্তমানে বেশি সুদের হারে ঋণ নেওয়া ব্যক্তিদের তুলনায় বেশি হারে অতিরিক্ত কিস্তি দিচ্ছেন। বড় ঋণদাতা প্রতিষ্ঠান রকেট মর্টগেজের প্রায় ৩০ লাখ ঋণের তথ্য বিশ্লেষণে এমন চিত্র উঠে এসেছে। রকেট মর্টগেজ গত পাঁচ বছরে যুক্তরাষ্ট্রের ৫০টি অঙ্গরাজ্যে তাদের প্রায় ৩০ লাখ ঋণের ক্ষেত্রে নির্ধারিত সময়ের আগে অতিরিক্ত অর্থ পরিশোধের তথ্য বিশ্লেষণ করেছে। প্রতিষ্ঠানটির তথ্য অনুযায়ী, ২০২০ ও ২০২১ সালের কম সুদের ঋণগ্রহীতারা বর্তমান সময়ের তুলনামূলক বেশি সুদের হারে ঋণ নেওয়া ব্যক্তিদের চেয়ে দ্রুত ঋণ পরিশোধের প্রবণতা বেশি দেখিয়েছেন। প্রতিষ্ঠানটির হিসাবে, অতিরিক্ত পরিশোধের গড় পরিমাণ বছরে আরও একটি পূর্ণ মাসিক কিস্তি দেওয়ার সমান। ৩০ বছরের গৃহঋণের ক্ষেত্রে এই হারে অতিরিক্ত অর্থ পরিশোধ করা হলে ঋণের মেয়াদ পাঁচ বছরেরও বেশি কমে যেতে পারে। অতিরিক্ত অর্থ সরাসরি ঋণের মূল অর্থ কমাতে ব্যবহৃত হওয়ায় ভবিষ্যতে ওই অর্থের ওপর সুদ জমা হয় না। ফলে পুরো ঋণের মেয়াদে মোট সুদের খরচও কমে যায়। গৃহঋণের প্রতিটি মাসিক কিস্তিতে ঋণের মূল অর্থ এবং সুদের একটি অংশ থাকে। ঋণগ্রহীতা নির্ধারিত কিস্তির বাইরে অতিরিক্ত অর্থ দিলে সেই অর্থ পুরোপুরি মূল ঋণ কমাতে যায়। এর ফলে পরবর্তী সময়ে কম মূল অর্থের ওপর সুদ দিতে হয়। প্রতিবেদনে বলা হয়েছে, দীর্ঘ মেয়াদে এভাবে অতিরিক্ত অর্থ পরিশোধ করলে মোট সুদের খরচ কয়েক দশ হাজার ডলার পর্যন্ত কমতে পারে। তবে অতিরিক্ত কিস্তি দেওয়া সব ক্ষেত্রেই সবচেয়ে ভালো আর্থিক সিদ্ধান্ত কি না, তা নিয়ে ভিন্নমত রয়েছে। কারণ ঋণগ্রহীতাকে বিবেচনা করতে হয়, ওই অতিরিক্ত অর্থ অন্য কোথাও বিনিয়োগ করলে কতটা আয় হতে পারে। বর্তমানে গৃহঋণের সুদের হার পাঁচ বছর আগের তুলনায় বেশি হলেও ব্যাংক হিসাব ও বিনিয়োগ থেকেও তুলনামূলক বেশি আয় পাওয়ার সুযোগ রয়েছে। আর্থিক পরিকল্পনাবিদ ক্রিস্টোফার প্রাইসের মতে, কারও গৃহঋণের সুদের হার যদি ২ দশমিক ৫ শতাংশের মতো কম হয়, তাহলে আর্থিক দিক থেকে ঋণটি যত ধীরে এবং দীর্ঘ সময় ধরে পরিশোধ করা যায়, তত ভালো হতে পারে। তার যুক্তি, ওই অর্থ অন্যত্র বিনিয়োগ করে ঋণের সুদের হারের চেয়ে বেশি আয় করার সুযোগ থাকতে পারে। কিন্তু রকেট মর্টগেজের তথ্য বলছে, বাস্তবে অনেক ঋণগ্রহীতা উল্টোভাবে ঋণ পরিশোধ করছেন। ২০২০ সালে গৃহঋণ নেওয়া ব্যক্তিদের চারজনের মধ্যে একজনেরও বেশি প্রায় পুরো ঋণের সময়জুড়েই অতিরিক্ত অর্থ পরিশোধ করে আসছেন। ২০২১ সালে ঋণ নেওয়া ব্যক্তিদের মধ্যেও প্রায় একই ধরনের প্রবণতা দেখা গেছে। অন্যদিকে সাম্প্রতিক সময়ে ঋণ নেওয়া ব্যক্তিদের মধ্যে অতিরিক্ত অর্থ পরিশোধের হার প্রায় পাঁচজনের একজন। প্রাইসের মতে, মানুষ কেন কম সুদের ঋণও দ্রুত পরিশোধ করতে চান, তার কয়েকটি কারণ থাকতে পারে। কেউ কেউ মনে করেন, ঋণ থাকা মানেই খারাপ এবং অবসরে যাওয়ার সময় কোনো ঋণ থাকা উচিত নয়। এমনকি সুদের হার কম হলেও তারা ঋণকে বোঝা হিসেবে দেখেন। আবার অনেকের বিনিয়োগ সম্পর্কে পর্যাপ্ত জ্ঞান না থাকায় অতিরিক্ত অর্থ বিনিয়োগের পরিবর্তে গৃহঋণের কিস্তি হিসেবে পরিশোধ করার প্রবণতা রয়েছে। তবে ওয়াশিংটন পোস্টের আর্থিক কলাম লেখক মিশেল সিঙ্গেলটারি এ বিষয়ে ভিন্নমত পোষণ করেন। তিনি নিজেই ২ দশমিক ৭৫ শতাংশ সুদের গৃহঋণ নির্ধারিত সময়ের আট বছর আগে পরিশোধ করেছিলেন। তার মতে, ঋণ পরিশোধ করে দেওয়ার ফলে মাসিক নগদ অর্থের প্রবাহ বাড়ে এবং ভবিষ্যতে যে সুদ আর দিতে হবে না, সেই সাশ্রয় নিশ্চিতভাবে পাওয়া যায়। এর বিপরীতে শেয়ারবাজারে বিনিয়োগের ভবিষ্যৎ আয় নিশ্চিত নয়। প্রতিবেদনে আরও বলা হয়েছে, কম সুদের ঋণ থাকা ব্যক্তিদের মধ্যে অতিরিক্ত কিস্তি দেওয়ার হার বেশি হওয়ার অর্থ এই নয় যে বেশি সুদের ঋণ নেওয়া ব্যক্তিরা দ্রুত ঋণ পরিশোধ করতে চান না। বরং সাম্প্রতিক সময়ে বাড়ি কেনা ব্যক্তিদের মাসিক গৃহঋণের কিস্তিই তুলনামূলকভাবে অনেক বেশি। একই সময়ে সুদের হার প্রায় দ্বিগুণ হওয়ার পাশাপাশি বাড়ির দামও উল্লেখযোগ্যভাবে বেড়েছে। ফলে সাম্প্রতিক সময়ে বাড়ি কেনা অনেক মানুষের হাতে গৃহঋণের নির্ধারিত কিস্তির বাইরে অতিরিক্ত অর্থ থাকে না। এমনকি বেশি সুদের কারণে দ্রুত ঋণ পরিশোধের আগ্রহ থাকলেও অতিরিক্ত অর্থ দেওয়ার সামর্থ্য অনেকের নেই। অন্যদিকে ২০২০ ও ২০২১ সালের কম সুদের ঋণগ্রহীতাদের তুলনামূলক কম মাসিক ব্যয়ের কারণে অতিরিক্ত অর্থ পরিশোধের সুযোগ বেশি রয়েছে। রকেট মর্টগেজের তথ্য যুক্তরাষ্ট্রের গৃহঋণ পরিশোধের ক্ষেত্রে একটি অপ্রত্যাশিত প্রবণতা দেখাচ্ছে। কম সুদের ঋণ নেওয়া ব্যক্তিরাই তুলনামূলক বেশি হারে নির্ধারিত কিস্তির বাইরে অর্থ পরিশোধ করছেন। তবে এ সিদ্ধান্ত আর্থিকভাবে কতটা উপযোগী, তা নিয়ে বিশেষজ্ঞদের মধ্যেই মতভেদ রয়েছে। কেউ কম সুদের ঋণ ধরে রেখে অতিরিক্ত অর্থ বিনিয়োগের পক্ষে, আবার কেউ ঋণমুক্ত হওয়ার নিশ্চয়তাকে বেশি গুরুত্ব দেন। সূত্র: ওয়াশিংটন পোস্ট
যুক্তরাষ্ট্রে দীর্ঘমেয়াদি হোম লোনের গড় সুদের হার বা মর্টগেজ রেট আবারও বৃদ্ধি পেয়েছে। বন্ধকি ঋণদাতা প্রতিষ্ঠান ফ্রেডি ম্যাক বৃহস্পতিবার জানিয়েছে, চলতি সপ্তাহে ৩০ বছর মেয়াদি ফিক্সড রেট মর্টগেজ বেড়ে ৬.৬৬ শতাংশে দাঁড়িয়েছে, যা গত সপ্তাহে ছিল ৬.৬৫ শতাংশ। গত বছরের ঠিক একই সময়ে এই সুদের হার ছিল ৬.৫৬ শতাংশ। সুদের এই বৃদ্ধির ফলে গৃহঋণ গ্রহণকারীদের মাসিক খরচ কয়েকশ ডলার পর্যন্ত বেড়ে যেতে পারে, যা স্বাভাবিকভাবেই ক্রেতাদের ক্রয়ক্ষমতাকে সীমিত করে দিচ্ছে। আর ক্রমবর্ধমান খরচের কারণেই অনেক ক্রেতা বাড়ি কেনার সিদ্ধান্ত পিছিয়ে দিচ্ছেন, যার ফলে মার্কিন আবাসন বাজারে এক ধরনের স্থবিরতা দেখা যাচ্ছে। ফ্রেডি ম্যাকের দেওয়া তথ্যমতে, বর্তমান রেটটি ঠিক চার সপ্তাহ আগের অবস্থানে ফিরে গেছে এবং এটি এই মাসের শুরুতে পৌঁছানো এ বছরের সর্বোচ্চ হার ৬.৬৯ শতাংশের কাছাকাছি অবস্থান করছে। শুধু ৩০ বছর মেয়াদি ঋণই নয়, বরং ১৫ বছর মেয়াদি ফিক্সড রেট মর্টগেজের ক্ষেত্রেও খরচের ঊর্ধ্বগতি দেখা গেছে। সাধারণত পুরনো ঋণ পরিশোধ করে নতুন ঋণ নেওয়ার (রিফাইন্যান্সিং) ক্ষেত্রে এই রেটটি বেশি ব্যবহৃত হয়। গত সপ্তাহে এই হার ৫.৯৫ শতাংশ থাকলেও চলতি সপ্তাহে তা বেড়ে ৫.৯৮ শতাংশে উন্নীত হয়েছে, যেখানে এক বছর আগে এই রেট ছিল মাত্র ৫.৬৯ শতাংশ। মূলত মর্টগেজ রেটের এই ওঠানামার পেছনে বেশ কয়েকটি গুরুত্বপূর্ণ বিষয় কাজ করে। এর মধ্যে অন্যতম হলো মূল্যস্ফীতি, ফেডারেল রিজার্ভের পলিসি রেট বা সুদের হার সংক্রান্ত সিদ্ধান্ত এবং অর্থনীতি নিয়ে বন্ড বাজারের বিনিয়োগকারীদের প্রত্যাশা। মর্টগেজ রেট সাধারণত ১০ বছর মেয়াদি ট্রেজারি ইয়েল্ডের গতিপথ অনুসরণ করে নির্ধারিত হয়, যা ঋণদাতারা হোম লোনের মূল্য নির্ধারণে একটি অন্যতম নির্দেশক হিসেবে ব্যবহার করে থাকেন।
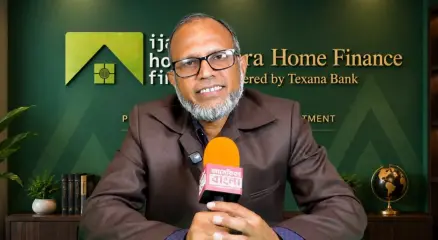
যুক্তরাষ্ট্রে মুসলিমদের মধ্যে শরিয়াহসম্মত হোম ফাইন্যান্সিং নিয়ে আগ্রহ বাড়ছে। প্রচলিত মর্টগেজের বিকল্প হিসেবে কয়েকটি প্রতিষ্ঠান ইসলামিক শরিয়া ভিত্তিক লোন নিয়ে কাজ করে তার মধ্যে ইজারা ইসলামিক ফাইন্যান্স একটি প্রতিষ্ঠান, যেখানে প্রচলিত সুদভিত্তিক লোনের পরিবর্তে লিজ বা ভাড়াভিত্তিক ব্যবস্থা অনুসরণ করা হয়। ইজারার একটি প্রচলিত কাঠামো হলো ‘লিজ টু ওন’ বা ‘লিজ টু পারচেজ’, যেখানে ফাইন্যান্সিং প্রতিষ্ঠানের মালিকানাধীন সম্পত্তি গ্রাহকের কাছে লিজ দেওয়া হয় এবং চুক্তির শর্ত অনুযায়ী পরবর্তীতে মালিকানা হস্তান্তরের ব্যবস্থা থাকে। প্রচলিত মর্টগেজে একজন ক্রেতা ব্যাংক বা লেন্ডারের কাছ থেকে অর্থ লোন নিয়ে বাড়ি কেনেন এবং সেই টাকার ওপর ইন্টারেস্ট পরিশোধ করেন। অন্যদিকে, ইজারা কাঠামোতে সম্পত্তির মালিকানা ও লিজের সম্পর্ককে কেন্দ্র করে মাসিক পেমেন্ট নির্ধারণ করা হয়। তবে ইজারা ফাইন্যান্সের নির্দিষ্ট কাঠামো প্রতিষ্ঠানভেদে ভিন্ন হতে পারে। ইজারা ইসলামিক ফাইন্যান্স এবং প্রচলিত মর্টগেজের পার্থক্য সম্পর্কে ইজারা লোন নিয়ে কাজ করা ফাইন্যান্সিং অফিসার খন্দকার জামিল বলেন, “রেগুলার মর্টগেজে যখন আপনি বাড়ি কেনেন, ওই বাড়িতে আপনার ইন্টারেস্ট ইনভলভ থাকে। অর্থাৎ আপনি ধরেন ৫০০,০০০ ডলার লোন নিলেন, প্রতি মাসে আপনাকে যে পেমেন্ট করতে হবে, তার একটি অংশ যাবে ৫০০,০০০ ডলারের লোনের অংশ হিসেবে, আর বাকিটা যাবে ইন্টারেস্ট হিসেবে।” ইজারা পদ্ধতি সম্পর্কে খন্দকার জামিল বলেন, “ইজারা ইসলামী ফাইন্যান্স হচ্ছে লিজ টু ওন পদ্ধতি। এখানে ইন্টারেস্ট বিষয়টি ইনভলভ থাকে না। এটা কাজ করে এরকম যে ইজারা একটা ট্রাস্ট গঠন করে, বাড়ির মালিকানা থাকে ট্রাস্টের নামে এবং আপনি একজন টেন্যান্ট হিসেবে বাড়িতে বসবাস করেন।” তিনি আরও বলেন, “প্রতি মাসে আপনি যে পেমেন্ট দেবেন, পেমেন্টের একটি অংশ লোনের অংশ হিসেবে যাবে আর বাকিটা রেন্ট হিসেবে যাবে। এখানে আপনি ইন্টারেস্ট পেমেন্ট করছেন না। এখানে আপনি রেন্টের মাধ্যমে প্রফিটটা পে করছেন।” ইজারা কাঠামোর ক্ষেত্রে সম্পত্তির মালিকানা, লিজের শর্ত এবং মালিকানা হস্তান্তরের প্রক্রিয়া চুক্তির ধরন অনুযায়ী নির্ধারিত হয়। সাধারণ ইজারা নীতিতে ফাইন্যান্সিং প্রতিষ্ঠান বা লেসর সম্পত্তির মালিক হিসেবে সেটি গ্রাহকের কাছে লিজ দেয়। লিজ টু ওনকাঠামোয় পরবর্তীতে নির্দিষ্ট শর্ত পূরণের মাধ্যমে সম্পত্তির মালিকানা গ্রাহকের কাছে হস্তান্তরের ব্যবস্থা থাকে। খন্দকার জামিলের ব্যাখ্যায়, দুই ব্যবস্থার মূল পার্থক্য হলো প্রচলিত মর্টগেজে ঋণের ওপর ইন্টারেস্ট পরিশোধ করা হয়, আর ইজারা কাঠামোয় সম্পত্তি ব্যবহারের জন্য রেন্টভিত্তিক পেমেন্টের মাধ্যমে ফাইন্যান্সিং ব্যবস্থা পরিচালিত হয়। তবে কোনো নির্দিষ্ট ইজারা ফাইন্যান্সিং পণ্য শরিয়াহসম্মত কি না, তা নির্ধারণ করতে সংশ্লিষ্ট প্রতিষ্ঠানের চুক্তির সম্পূর্ণ কাঠামো, মালিকানা ব্যবস্থা, রেন্ট, প্রফিট এবং অন্যান্য শর্ত আলাদাভাবে পর্যালোচনা করা প্রয়োজন।
যুক্তরাষ্ট্রে বাড়ি কেনার অপেক্ষায় থাকা ক্রেতাদের জন্য ৩ শতাংশ মর্টগেজ রেট এখন প্রায় অধরা লক্ষ্য হয়ে উঠেছে। বর্তমানে ৩০ বছরের ফিক্সড মর্টগেজ রেট গড়ে ৬ দশমিক ৬৫ শতাংশের কাছাকাছি থাকায় অনেকেই সুদের হার কমার অপেক্ষা করছেন। তবে বিশেষজ্ঞদের মতে, শিগগিরই হার আবার ৩ শতাংশে নেমে আসার সম্ভাবনা খুবই কম। মহামারির সময় ফেডারেল রিজার্ভ সুদের হার কমিয়ে দেওয়ার পর যুক্তরাষ্ট্রে মর্টগেজ রেট প্রায় ৩ শতাংশের আশপাশে নেমে গিয়েছিল। ২০২১ সালে ৩০ বছরের ফিক্সড মর্টগেজ রেট সর্বনিম্ন ২ দশমিক ৬৫ শতাংশে পৌঁছায়। কিন্তু ২০২২ সালের মার্চ থেকে ফেড সুদের হার বাড়াতে শুরু করলে মর্টগেজ রেটও আবার বাড়তে থাকে। রিয়েল্টর ডটকমের জ্যেষ্ঠ অর্থনীতিবিদ জেক ক্রিমেলের মতে, অদূর ভবিষ্যতে ৩ শতাংশ মর্টগেজ রেটে ফিরে যাওয়ার সম্ভাবনা প্রায় নেই। এই পরিস্থিতিতে ক্যালিফোর্নিয়ার বাড়ি কিনতে আগ্রহীদের সামনে বিকল্প হিসেবে আসতে পারে প্রস্তাবিত প্রপোজিশন ৩৭। আগামী নভেম্বরের নির্বাচনে ক্যালিফোর্নিয়ার ভোটাররা এই প্রস্তাবের ওপর সিদ্ধান্ত দেবেন। এটি অনুমোদিত হলে মধ্যম আয়ের যোগ্য বাসিন্দারা নতুন নির্মিত বাড়ির দামের সর্বোচ্চ ১৭ শতাংশ পর্যন্ত ঋণ নিতে পারবেন। ফলে ক্রেতার নিজস্ব ডাউন পেমেন্ট নেমে আসতে পারে মাত্র ৩ শতাংশে। তবে এটি সরাসরি অনুদান নয়। প্রস্তাব অনুযায়ী, ক্যালিফোর্নিয়া হাউজিং ফাইন্যান্স এজেন্সি এই কর্মসূচি চালু করতে পারবে এবং সহায়তার অর্থ দ্বিতীয় মর্টগেজ হিসেবে দেওয়া হবে। অর্থাৎ বাড়ির মূল মর্টগেজের পাশাপাশি ক্রেতাকে আরেকটি ঋণের কিস্তিও পরিশোধ করতে হবে। প্রস্তাবটি কার্যকর হলে সর্বোচ্চ ২৫ বিলিয়ন ডলারের রেভিনিউ বন্ড বিক্রির মাধ্যমে কর্মসূচিটির অর্থায়ন করা হতে পারে। প্রস্তাবিত কর্মসূচির আওতায় শুধু ক্যালিফোর্নিয়ার বাসিন্দারা এবং নির্দিষ্ট দামের মধ্যে থাকা নতুন নির্মিত বাড়ি কেনার সুযোগ পাবেন। বাড়ির মূল্যসীমা কাউন্টিভেদে আনুমানিক ১০ লাখ থেকে ১৫ লাখ ডলারের মধ্যে হতে পারে। ক্রেতাকে অন্তত ৩ শতাংশ নিজস্ব অর্থ দিতে হবে এবং বাকি অর্থের জন্য মূল মর্টগেজ নিতে হবে। প্রস্তাবে সহায়তার ঋণের সুদের খরচ যতটা সম্ভব কম রাখার কথা বলা হলেও নির্দিষ্ট সুদের হার বা ঋণের শর্ত এখনো নির্ধারিত হয়নি। রিয়েল্টর ডটকমের জুলাই ২০২৬ সালের তথ্য অনুযায়ী, ক্যালিফোর্নিয়ায় বাড়ির মধ্যম তালিকামূল্য ছিল ৭ লাখ ৪৪ হাজার ৭৫০ ডলার। এই দামে ৩ শতাংশ ডাউন পেমেন্ট হলে প্রয়োজন হবে প্রায় ২২ হাজার ৩৪০ ডলার। তবে লস অ্যাঞ্জেলেস, সান ফ্রান্সিসকো ও মন্টেরির মতো এলাকায় বাড়ির মধ্যম তালিকামূল্য ১০ লাখ ডলারেরও বেশি হওয়ায় বাস্তব পরিস্থিতি এলাকাভেদে অনেকটা ভিন্ন হতে পারে। প্রস্তাবিত কর্মসূচিতে যোগ্য হতে ক্যালিফোর্নিয়ায় অন্তত এক বছর ধরে বসবাস করতে হবে, বাড়িটির প্রথম ক্রেতা হতে হবে এবং ক্লোজিংয়ের ৬০ দিনের মধ্যে বাড়িটিকে নিজের প্রধান বাসস্থান হিসেবে ব্যবহার করতে হবে। পাশাপাশি পরিবারের আয় সংশ্লিষ্ট এলাকার মধ্যম আয়ের দ্বিগুণের বেশি হতে পারবে না। উদাহরণ হিসেবে, ২০২৬ সালের আয়সীমা অনুযায়ী লস অ্যাঞ্জেলেস কাউন্টিতে চার সদস্যের পরিবারের যোগ্যতার সর্বোচ্চ আয় প্রায় ২ লাখ ১৬ হাজার ২০০ ডলার হতে পারে। তবে চূড়ান্ত আয়সীমা ক্যালিফোর্নিয়া হাউজিং ফাইন্যান্স এজেন্সি নির্ধারণ করতে পারে। তাহলে ৩ শতাংশ মর্টগেজ রেটের জন্য অপেক্ষা করা ভালো, নাকি ৩ শতাংশ ডাউন পেমেন্টের সুযোগ নেওয়া ভালো? বিশেষজ্ঞদের মতে, বিষয়টি শুধু সুদের হার দিয়ে বিচার করা ঠিক হবে না। বাড়ির দাম, মাসিক কিস্তি, ডাউন পেমেন্ট এবং ভবিষ্যতে ঋণ পুনঃঅর্থায়নের সুযোগও বিবেচনায় নিতে হবে। ৩ শতাংশ মর্টগেজ রেটের অপেক্ষায় থাকা ক্রেতাদের জন্য অপেক্ষার সময় দীর্ঘ হতে পারে। তবে ভবিষ্যতে সুদের হার কমে গেলে এবং ক্রেতা অপেক্ষা করার মতো আর্থিক অবস্থায় থাকলে মাসিক খরচের দিক থেকে তারা বেশি সুবিধা পেতে পারেন। অন্যদিকে, প্রপোজিশন ৩৭-এর মতো কর্মসূচি ব্যবহার করে কম ডাউন পেমেন্টে বাড়ি কেনার সুযোগ পেলেও দুটি মর্টগেজের বিষয়টি মাথায় রাখতে হবে। ভবিষ্যতে মূল মর্টগেজ রিফাইন্যান্স করতে চাইলে দ্বিতীয় ঋণদাতার অনুমোদন প্রয়োজন হতে পারে। ফলে সুদের হার কমে গেলেও দুটি ঋণ একত্র করার ক্ষেত্রে জটিলতা তৈরি হতে পারে। রিয়েল্টর ডটকমের বিশ্লেষণ অনুযায়ী, বাড়ি কেনার সিদ্ধান্তে শুধু কম মর্টগেজ রেটের অপেক্ষা না করে নিজের আর্থিক প্রস্তুতির ওপর গুরুত্ব দেওয়া বেশি বাস্তবসম্মত। সম্ভাব্য ক্রেতাদের একাধিক ঋণদাতার অফার তুলনা করা, ক্রেডিট ও অন্যান্য আর্থিক বিষয় গুছিয়ে নেওয়া এবং সম্ভব হলে বেশি ডাউন পেমেন্টের জন্য সঞ্চয় করা উপকারী হতে পারে। মাসিক কিস্তি বেশি হলে তুলনামূলক কম দামের এলাকায় বাড়ি খোঁজার কথাও বিবেচনা করা যেতে পারে। অর্থাৎ, ৩ শতাংশ মর্টগেজ রেট ফিরে আসার অপেক্ষায় বসে থাকার চেয়ে নিজের নিয়ন্ত্রণে থাকা বিষয়গুলো নিয়ে প্রস্তুতি নেওয়াই এখন বেশি গুরুত্বপূর্ণ। আর ক্যালিফোর্নিয়ার প্রপোজিশন ৩৭ অনুমোদিত হলে কিছু যোগ্য ক্রেতার জন্য কম ডাউন পেমেন্টে বাড়ির মালিক হওয়ার নতুন একটি পথ তৈরি হতে পারে। তবে এটি দ্বিতীয় মর্টগেজভিত্তিক কর্মসূচি হওয়ায় সিদ্ধান্ত নেওয়ার আগে ঋণের পূর্ণ শর্ত, সুদের হার এবং ভবিষ্যৎ রিফাইন্যান্সের প্রভাব ভালোভাবে যাচাই করা জরুরি।

যুক্তরাষ্ট্রে টানা ছয় সপ্তাহ পর সামান্য কমেছে ৩০ বছরের ফিক্সড মর্টগেজ রেট। ফ্রেডি ম্যাকের সর্বশেষ তথ্য অনুযায়ী, ১৩ আগস্ট শেষ হওয়া সপ্তাহে গড় মর্টগেজ রেট দাঁড়িয়েছে ৬ দশমিক ৬৭ শতাংশে, যা আগের সপ্তাহের ৬ দশমিক ৬৯ শতাংশ থেকে মাত্র ২ বেসিস পয়েন্ট কম। তবে এই সামান্য পতনকে এখনই আবাসন বাজারে বড় ধরনের পরিবর্তনের ইঙ্গিত হিসেবে দেখার মতো পরিস্থিতি তৈরি হয়নি। মর্টগেজ রেট কমলেও বাড়ি কেনার ক্ষেত্রে ক্রেতাদের ওপর চাপ পুরোপুরি কাটেনি। এক বছর আগে একই সময়ে ৩০ বছরের ফিক্সড মর্টগেজ রেট ছিল ৬ দশমিক ৫৮ শতাংশ। অর্থাৎ বর্তমান হার এখনও গত বছরের তুলনায় কিছুটা বেশি। ১৫ বছরের ফিক্সড মর্টগেজ রেটও এ সপ্তাহে ৬ দশমিক ০১ শতাংশ থেকে কমে ৫ দশমিক ৯৬ শতাংশে নেমেছে। আবাসন বাজারের সাম্প্রতিক চিত্রও মিশ্র। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটর্সের জুলাইয়ের তথ্য অনুযায়ী, যুক্তরাষ্ট্রে আগে থেকে তৈরি ও মালিকানাধীন বাড়ি বিক্রি আগের মাসের তুলনায় ১ দশমিক ৭ শতাংশ কমে বার্ষিক হিসাবে ৪ দশমিক ০৬ মিলিয়নে নেমেছে। তবে এক বছর আগের তুলনায় বাড়ি বিক্রি ০ দশমিক ৭ শতাংশ বেড়েছে। বাড়ির দামেও বড় ধরনের স্বস্তি আসেনি। জুলাইয়ে বিদ্যমান বাড়ির মধ্যম বিক্রয়মূল্য ছিল ৪ লাখ ৩৪ হাজার ১০০ ডলার, যা এক বছর আগের তুলনায় ২ শতাংশ বেশি। একই সময়ে বিক্রির জন্য বাজারে থাকা বাড়ির সংখ্যা ছিল প্রায় ১৫ লাখ ৪০ হাজার, যা প্রায় ৪ দশমিক ৬ মাসের সরবরাহের সমান। বিশেষ করে প্রথমবারের মতো বাড়ি কিনতে যাওয়া ক্রেতাদের জন্য সাশ্রয়যোগ্যতা এখনও বড় চ্যালেঞ্জ। জুলাইয়ে মোট বিদ্যমান বাড়ি বিক্রির মাত্র ২৯ শতাংশ ছিল প্রথমবারের ক্রেতাদের। জুনে এই হার ছিল ৩৩ শতাংশ। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটর্সের প্রধান অর্থনীতিবিদ লরেন্স ইউন মনে করেন, গত কয়েক মাসের তুলনামূলক বেশি মর্টগেজ রেটের মধ্যেও বাড়ি বিক্রি মোটামুটি স্থিতিশীল রয়েছে। তবে গড় মর্টগেজ রেট প্রায় ৬ শতাংশের কাছাকাছি নেমে এলে আবাসন বাজারে আরও শক্তিশালী কার্যক্রম দেখা যেতে পারে। ফলে ৬ দশমিক ৬৭ শতাংশে নেমে আসা মর্টগেজ রেট বাড়ি ক্রেতাদের জন্য সামান্য স্বস্তির খবর হলেও, আবাসন বাজারে বড় ধরনের গতি ফেরার জন্য আরও উল্লেখযোগ্য হারে মর্টগেজ রেট কমা, বাড়ির দাম ও মাসিক আবাসন ব্যয়ের চাপ কমা এবং ক্রেতাদের সাশ্রয়যোগ্যতা বাড়া গুরুত্বপূর্ণ হয়ে উঠছে।

যুক্তরাষ্ট্রের অধিকাংশ বাড়ির মালিক তাদের মর্টগেজ ঋণের জন্য প্রয়োজনের তুলনায় বেশি অর্থ পরিশোধ করছেন। ব্যক্তিগত অর্থবিষয়ক ওয়েবসাইট ব্যাংকরেটের এক নতুন গবেষণায় দেখা গেছে, গড়ে একজন ঋণগ্রহীতা বছরে প্রায় ৩ হাজার ৩০০ ডলার অতিরিক্ত পরিশোধ করছেন। দীর্ঘমেয়াদে ৩০ বছরের একটি মর্টগেজ ঋণে এই অতিরিক্ত ব্যয় গড়ে ৭৮ হাজার ১৮৬ ডলারে পৌঁছাতে পারে। নিউজউইকের প্রকাশিত প্রতিবেদনে বলা হয়েছে, ২০২৫ সালে নেওয়া ৩২ লাখ মর্টগেজ ঋণের তথ্য বিশ্লেষণ করে ব্যাংকরেট এ ফলাফল প্রকাশ করেছে। গবেষণায় দেখা যায়, প্রায় ৮৭ শতাংশ বাড়ি ক্রেতা তাদের যোগ্যতা অনুযায়ী বাজারে উপলব্ধ সর্বনিম্ন সুদের হার পাননি। কারণ, অধিকাংশ ঋণগ্রহীতা বিভিন্ন প্রতিষ্ঠানের প্রস্তাব তুলনা না করেই একটি প্রতিষ্ঠানের ঋণ গ্রহণ করেন। অন্যদিকে ঋণদাতারাও সাধারণত গ্রাহককে আরও ভালো বিকল্পের কথা জানান না। গবেষণা অনুযায়ী, ২০২২ সালের পর থেকে নেওয়া সব মর্টগেজ ঋণ মিলিয়ে যুক্তরাষ্ট্রের ঋণগ্রহীতারা বছরে সম্মিলিতভাবে প্রায় ৬৫ বিলিয়ন ডলার অতিরিক্ত পরিশোধ করছেন। ব্যাংকরেট এই অতিরিক্ত ব্যয়কে "গোপন বাড়ির মালিকানা কর" হিসেবে উল্লেখ করেছে। ব্যাংকরেটের প্রধান নির্বাহী কর্মকর্তা ও গবেষণার প্রধান লেখক ম্যাট ফেলোস বলেন, বর্তমানে যুক্তরাষ্ট্রে নিজের বাড়ির স্বপ্ন পূরণ করা ক্রমেই কঠিন হয়ে উঠছে। তবে শুধু বাজার পরিস্থিতিই নয়, ঋণ গ্রহণের প্রক্রিয়াও অনেক ক্ষেত্রে এই সমস্যার জন্য দায়ী। তার ভাষায়, প্রতিযোগিতামূলক সুদের হার বাজারে রয়েছে, কিন্তু অধিকাংশ ঋণগ্রহীতা সেই সুযোগ সম্পর্কে জানতেই পারেন না। তিনি বলেন, ঋণদাতাদের মধ্যে প্রতিযোগিতা তৈরি হলে একজন গ্রাহক গড়ে প্রতি মাসে প্রায় ২৭৯ ডলার পর্যন্ত সাশ্রয় করতে পারেন। এই অর্থ অনেক পরিবারের জন্য বাড়ি কেনার সক্ষমতা নির্ধারণে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। গবেষণায় আরও দেখা গেছে, অতিরিক্ত অর্থ পরিশোধের হার অঙ্গরাজ্যভেদে ভিন্ন। পেনসিলভানিয়ায় প্রায় ৯০ দশমিক ২ শতাংশ ঋণগ্রহীতা বছরে গড়ে ৩ হাজার ডলার বেশি দিচ্ছেন। ওরেগনে এই হার ৯০ দশমিক ১ শতাংশ, যেখানে অতিরিক্ত ব্যয় প্রায় ৪ হাজার ডলার। অন্যদিকে আইওয়া, কলোরাডো, অ্যারিজোনা ও সাউথ ডাকোটায় তুলনামূলকভাবে কম মানুষ অতিরিক্ত অর্থ দিচ্ছেন। তবে ঋণের মোট অঙ্কের তুলনায় দীর্ঘমেয়াদি অতিরিক্ত ব্যয়ের হার সবচেয়ে বেশি নিউ হ্যাম্পশায়ার, ইলিনয়, নিউ জার্সি ও ফ্লোরিডায়। ব্যাংকরেটের বিশ্লেষণে বলা হয়েছে, পশ্চিম ও দক্ষিণাঞ্চলের অনেক শহরে ঋণগ্রহীতারা তাদের প্রকৃত যোগ্যতার তুলনায় বেশি সুদের হারে ঋণ নিচ্ছেন। এর পেছনে স্থানীয় বাজারে সীমিত প্রতিযোগিতা এবং বিভিন্ন ঋণদাতার প্রস্তাব তুলনা না করার প্রবণতা বড় কারণ হিসেবে কাজ করছে। বিশেষজ্ঞদের মতে, এই অতিরিক্ত ব্যয় এড়ানো সম্ভব। মর্টগেজ গ্রহণের আগে একাধিক ব্যাংক বা ঋণদাতার কাছ থেকে প্রস্তাব সংগ্রহ করে সুদের হার, ফি এবং অন্যান্য শর্ত তুলনা করা উচিত। একাধিক প্রস্তাব থাকলে গ্রাহক নিজের পছন্দের ঋণদাতার সঙ্গে আরও কম সুদের হার নিয়ে আলোচনার সুযোগও পান। মর্টগেজ খাতের গবেষক এবং যুক্তরাষ্ট্রের ফেডারেল হাউজিং ফাইন্যান্স এজেন্সির সাবেক প্রধান অর্থনীতিবিদ আলেক্সেই আলেকসান্দ্রভ বলেন, অনেকেই মনে করেন সব ঋণদাতা একই সুদের হার দেন। বাস্তবে বিষয়টি একেবারেই ভিন্ন। সুদের হারে মাত্র শূন্য দশমিক ২৫ শতাংশ পার্থক্যও দীর্ঘমেয়াদে হাজার হাজার ডলার সাশ্রয় করতে পারে। এদিকে ফ্রেডি ম্যাকের সর্বশেষ তথ্য অনুযায়ী, ৬ আগস্ট শেষ হওয়া সপ্তাহে যুক্তরাষ্ট্রে ৩০ বছরের নির্দিষ্ট সুদের মর্টগেজের গড় হার বেড়ে দাঁড়িয়েছে ৬ দশমিক ৬৯ শতাংশে। এটি জুলাই ২০২৫ সালের পর সর্বোচ্চ পর্যায়। এই পরিস্থিতিতে ব্যাংকরেট দুটি নীতিগত পরিবর্তনেরও প্রস্তাব দিয়েছে। প্রতিষ্ঠানটির মতে, প্রতিটি মর্টগেজ প্রস্তাবের সঙ্গে একই ধরনের যোগ্যতা সম্পন্ন গ্রাহকদের জন্য প্রচলিত মানদণ্ডের সুদের হার উল্লেখ করা বাধ্যতামূলক করা যেতে পারে। পাশাপাশি স্বচ্ছ ও প্রতিযোগিতামূলক বহু ঋণদাতা প্ল্যাটফর্মে অংশগ্রহণকারী প্রতিষ্ঠানের জন্য একটি স্বেচ্ছাসেবী সনদ ব্যবস্থা চালু করা যেতে পারে। ব্যাংকরেটের দাবি, এসব উদ্যোগ বাস্তবায়নে নতুন কোনো সরকারি কর্মসূচির প্রয়োজন হবে না।

যুক্তরাষ্ট্রে বাড়ি কিনলে শুধু ব্যাংকের মর্টগেজের কিস্তি পরিশোধ করলেই দায়িত্ব শেষ হয় না। অনেক আবাসিক কমিউনিটিতে বসবাসকারীদের জন্য হোমওনার্স অ্যাসোসিয়েশন (এইচওএ) এর নির্ধারিত মাসিক বা বার্ষিক ফি, বিশেষ মূল্যায়ন এবং বিভিন্ন জরিমানাও সময়মতো পরিশোধ করা বাধ্যতামূলক। এসব অর্থ দীর্ঘদিন বকেয়া থাকলে শুধু অতিরিক্ত আর্থিক চাপই নয়, চরম পরিস্থিতিতে নিজের বাড়িও হারানোর ঝুঁকি তৈরি হতে পারে। সম্প্রতি জর্জিয়া, ওহাইও, মেরিল্যান্ড ও নর্থ ক্যারোলাইনাসহ বিভিন্ন অঙ্গরাজ্যে এইচওএর বকেয়া ফি, জরিমানা ও আইনি ব্যয়কে কেন্দ্র করে বাড়ির মালিকদের সঙ্গে বিরোধের একাধিক ঘটনা নতুন করে আলোচনায় এসেছে। এসব ঘটনার পর এইচওএর ক্ষমতা এবং বাড়ির মালিকদের সুরক্ষা নিয়ে নতুন করে বিতর্ক শুরু হয়েছে। কয়েকটি অঙ্গরাজ্যে আইনপ্রণেতারা এইচওএর ফোরক্লোজারের ক্ষমতা সীমিত করার বিষয়েও আলোচনা করছেন। হোমওনার্স অ্যাসোসিয়েশন বা এইচওএ হলো এমন একটি আবাসিক পরিচালনা সংস্থা, যা কমিউনিটির রাস্তা, পার্ক, সুইমিং পুল, ক্লাবহাউস, নিরাপত্তা, ল্যান্ডস্কেপিংসহ বিভিন্ন সাধারণ সুবিধার রক্ষণাবেক্ষণ করে। এসব সেবার ব্যয় মেটাতে বাড়ির মালিকদের কাছ থেকে নিয়মিত ফি আদায় করা হয়। পাশাপাশি কমিউনিটির নিয়ম ভঙ্গ করলে জরিমানাও আরোপ করা হতে পারে। হোম ব্যবস্থাপনা বিশেষজ্ঞদের মতে, কোনো বাড়ির মালিক এইচওএর নির্ধারিত ফি বা বৈধ জরিমানা দীর্ঘদিন পরিশোধ না করলে সংস্থাটি প্রথমে ওই সম্পত্তির বিরুদ্ধে ‘লিয়েন’ বা আইনি দাবি নিবন্ধন করতে পারে। এরপরও বকেয়া পরিশোধ না হলে অনেক অঙ্গরাজ্যের আইনে এইচওএ আদালতের মাধ্যমে ফোরক্লোজার প্রক্রিয়া শুরু করার সুযোগ পায়। তবে অনেক মর্টগেজ কর্মকর্তারা বলছেন, এইচওএর ফি বকেয়া থাকলেই যে সঙ্গে সঙ্গে বাড়ি ফোরক্লোজার হয়ে যাবে, বিষয়টি সব সময় এমন নয়। বেশির ভাগ ক্ষেত্রে প্রথমে একাধিক নোটিশ পাঠানো হয়। এরপর বিলম্ব ফি, সুদ, আদায় ব্যয়, আইনজীবীর ফি এবং আদালতের খরচ যোগ হতে থাকে। দীর্ঘদিন বিষয়টি উপেক্ষা করলে আর্থিক দেনা দ্রুত বেড়ে যেতে পারে এবং শেষ পর্যন্ত আইনি জটিলতায় রূপ নিতে পারে। অনেক ক্ষেত্রে শুরুতে কয়েকশ বা কয়েক হাজার ডলারের বকেয়া থাকলেও পরে সুদ, জরিমানা ও আইনি ব্যয় যোগ হয়ে মোট দেনা ১০ হাজার থেকে ২০ হাজার ডলার বা তারও বেশি হয়ে যেতে পারে। এতে শুধু আর্থিক ক্ষতিই নয়, দীর্ঘমেয়াদি মানসিক চাপ ও আদালতের ঝামেলাও তৈরি হতে পারে। রিয়েল এস্টেট বিশ্লেষণ প্রতিষ্ঠান অ্যাটমের ২০২৬ সালের মধ্যবর্তী ফোরক্লোজার প্রতিবেদনে দেখা গেছে, চলতি বছরের প্রথম ছয় মাসে যুক্তরাষ্ট্রে ফোরক্লোজার সংক্রান্ত নোটিশ ও আইনি কার্যক্রম গত বছরের একই সময়ের তুলনায় ২১ শতাংশ বেড়েছে। দুই বছর আগের তুলনায় এ হার ২৮ শতাংশ বেশি। প্রতিষ্ঠানটির মতে, আবাসন ব্যয় বৃদ্ধি, মূল্যস্ফীতি এবং পরিবারের ওপর বাড়তি আর্থিক চাপের কারণে অনেক বাড়ির মালিক আগের তুলনায় বেশি আর্থিক সংকটে পড়ছেন। এ ক্ষেত্রে রিয়েল্টররা পরামর্শ দিচ্ছেন, এইচওএ থেকে কোনো বকেয়া বা লিয়েনের নোটিশ পেলে তা কখনোই উপেক্ষা করা উচিত নয়। নোটিস ঠিক মতো যাচাই করে দ্রুত এইচওএর সঙ্গে যোগাযোগ করা এবং প্রয়োজনে আইনজীবীর পরামর্শ নেওয়া উচিত। অনেক ক্ষেত্রে আলোচনার মাধ্যমে বা কিস্তিতে অর্থ পরিশোধের ব্যবস্থা করে বড় ধরনের আইনি জটিলতা এড়ানো সম্ভব। যুক্তরাষ্ট্রে যারা এইচওএ নিয়ন্ত্রিত কমিউনিটিতে বাড়ি কিনতে চান, তাদের জন্য বিশেষজ্ঞদের পরামর্শ হলো শুধু বাড়ির দাম বা ব্যাংকের মর্টগেজের কিস্তি নয়, এইচওএর মাসিক বা বার্ষিক ফি, কমিউনিটির নিয়ম, জরিমানার নীতিমালা এবং বকেয়া থাকলে কী ধরনের আইনি ব্যবস্থা নেওয়া হতে পারে, সেসব বিষয়ও আগে থেকেই ভালোভাবে জেনে নেওয়া। কারণ, অনেক সময় বাড়ির মালিকেরা মর্টগেজের কিস্তি নিয়মিত পরিশোধ করলেও এইচওএর নিয়ম বা ফি সম্পর্কে অসচেতন থাকার কারণে অপ্রত্যাশিত আর্থিক ও আইনি সমস্যার মুখে পড়েন।

যুক্তরাষ্ট্রে বাড়ি কেনা অনেকের জন্য জীবনের অন্যতম বড় বিনিয়োগ। তবে পর্যাপ্ত প্রস্তুতি ও সঠিক পরামর্শের অভাবে অনেক ক্রেতাই এমন কিছু ভুল করেন, যা মর্টগেজ অনুমোদন থেকে শুরু করে ভবিষ্যতের আর্থিক স্থিতিশীলতা পর্যন্ত নানা সমস্যার কারণ হতে পারে। এএ ইউএস মর্টগেজের সিইও, মর্টগেজ লোন কর্মকর্তা এবং আটলান্টার কমিউনিটি নেতা মাহবুবুর ভূঁইয়া মনে করেন, এসব ভুলের বেশিরভাগই এড়ানো সম্ভব, যদি শুরু থেকেই সঠিক পরিকল্পনা ও পেশাদার পরামর্শ নেওয়া হয়। ভিডিওতে দেখুনঃ যুক্তরাষ্ট্রে বাড়ি কেনার আগে যেসব ভুল এড়াতে বলছেন মাহবুবুর ভূঁইয়া মাহবুবুর ভূঁইয়া বলেন, বাড়ি কেনার ক্ষেত্রে সবচেয়ে বড় ভুলগুলোর একটি হলো সামাজিক যোগাযোগমাধ্যম, ইউটিউব কিংবা আত্মীয়স্বজনের অভিজ্ঞতার ওপর নির্ভর করে সিদ্ধান্ত নেওয়া। তার ভাষায়, অনেকেই এমন ব্যক্তির পরামর্শ অনুসরণ করেন, যিনি হয়তো কয়েক বছর আগে বাড়ি কিনেছেন। কিন্তু সেই সময়ের মর্টগেজ নীতিমালা, সুদের হার এবং আবাসন বাজারের বাস্তবতা বর্তমান পরিস্থিতির সঙ্গে মিল নাও থাকতে পারে। তিনি বলেন, একজন অভিজ্ঞ লোন অফিসার বা মর্টগেজ কনসালট্যান্টের সঙ্গে শুরুতেই পরামর্শ করলে একজন ক্রেতা তার আর্থিক অবস্থা, ঋণ গ্রহণের সক্ষমতা এবং প্রয়োজনীয় কাগজপত্র সম্পর্কে সঠিক দিকনির্দেশনা পেতে পারেন। এতে পরবর্তী সময়ে অপ্রয়োজনীয় জটিলতার ঝুঁকি অনেকটাই কমে যায়। নগদ অর্থ ব্যবস্থাপনা নিয়েও সতর্ক করেছেন মাহবুবুর ভূঁইয়া। তিনি বলেন, অনেক ক্রেতা বাড়ি কেনার উদ্দেশ্যে বড় অঙ্কের নগদ অর্থ একসঙ্গে ব্যাংকে জমা দেন। কিন্তু মর্টগেজ প্রক্রিয়ায় অর্থের উৎস যাচাই একটি গুরুত্বপূর্ণ বিষয়। তাই কখন, কীভাবে এবং কোন প্রক্রিয়ায় অর্থ ব্যাংকে জমা দেওয়া উচিত, সে বিষয়ে আগে থেকেই লোন অফিসারের পরামর্শ নেওয়া জরুরি। এতে আবেদন প্রক্রিয়া আরও সহজ হয় এবং অপ্রত্যাশিত জটিলতা এড়ানো সম্ভব হয়। বাড়ি কেনার সময় দরকষাকষি বা নেগোশিয়েশনের ক্ষেত্রেও আবেগ নিয়ন্ত্রণে রাখার পরামর্শ দেন তিনি। তার মতে, অনেক ক্রেতা পছন্দের বাড়ি দেখে বাজেটের সীমা ভুলে যান এবং সামর্থ্যের বাইরে গিয়ে সিদ্ধান্ত নেন। কিন্তু বাড়ি কেনার ক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো নিজের মাসিক আর্থিক সক্ষমতা বিবেচনা করা। মাহবুবুর ভূঁইয়া বলেন, একজন ক্রেতাকে আগে থেকেই হিসাব করতে হবে তিনি প্রতি মাসে কত ডলার মর্টগেজ পরিশোধ করতে পারবেন। শুধুমাত্র পছন্দের বাড়ি পাওয়ার জন্য অতিরিক্ত আর্থিক চাপ নেওয়া ভবিষ্যতে সমস্যার কারণ হতে পারে। কয়েক মাস বা কয়েক বছরের মধ্যে যদি মাসিক কিস্তি পরিশোধ কঠিন হয়ে যায়, তাহলে সেই সিদ্ধান্ত দীর্ঘমেয়াদে আর্থিক ঝুঁকি তৈরি করতে পারে। তিনি আরও বলেন, বাড়ি কেনা শুধু একটি সম্পত্তি কেনা নয়, এটি একটি দীর্ঘমেয়াদি আর্থিক দায়বদ্ধতা। তাই পুরো প্রক্রিয়াজুড়ে অভিজ্ঞ লোন অফিসার, রিয়েল এস্টেট এজেন্ট এবং সংশ্লিষ্ট পেশাজীবীদের পরামর্শ নিয়ে এগোনোই সবচেয়ে নিরাপদ ও বিচক্ষণ সিদ্ধান্ত। যুক্তরাষ্ট্রের আবাসন বাজারে সুদের হার, ঋণের শর্ত এবং নীতিমালা সময়ের সঙ্গে পরিবর্তিত হয়। ফলে অতীতের অভিজ্ঞতার চেয়ে বর্তমান বাজার পরিস্থিতি বিবেচনা করে সিদ্ধান্ত নেওয়াই একজন হোমবায়ারের জন্য সবচেয়ে গুরুত্বপূর্ণ বলে মনে করেন এএ ইউএস মর্টগেজের সিইও মাহবুবুর ভূঁইয়া।
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়ায় নিজের জৈবিক বাবার সঙ্গে যৌন সম্পর্কের ঘটনায় দোষ স্বীকার করা এক ব্যক্তিকে মাত্র এক বছরের কারাদণ্ড দেওয়ায় নতুন করে বিতর্ক তৈরি হয়েছে। আদালতের এই রায়ে অসন্তোষ প্রকাশ করে ভুক্তভোগী তরুণীর মা ক্যালিফোর্নিয়ার যৌন অপরাধ-সংক্রান্ত আইন আরও কঠোর করার দাবি জানিয়েছেন। মার্কিন সংবাদমাধ্যম দ্য ক্যালিফোর্নিয়া পোস্ট-কে দেওয়া সাক্ষাৎকারে ক্যারোলিনা স্যান্ডোভাল বলেন, তার মেয়ে মাকাইলা রেনে সেটলসের নামে নতুন আইন প্রণয়ন করা উচিত, যাতে ভবিষ্যতে এ ধরনের মামলায় আরও কঠোর শাস্তি নিশ্চিত করা যায়। তিনি বলেন, “এটি কোনোভাবেই ন্যায়বিচার নয়। আমি আইন পরিবর্তনের জন্য লড়াই করব, যাতে আর কোনো পরিবারকে আমাদের মতো পরিস্থিতির মধ্য দিয়ে যেতে না হয়।” ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয়ের তথ্য অনুযায়ী, ১৮ বছর বয়সী মাকাইলা রেনে সেটলস ২০২৫ সালের জুলাই মাসে নর্থ ক্যারোলিনা থেকে ক্যালিফোর্নিয়ার মুরপার্কে তার জৈবিক বাবা স্টিফেন ভিনসেন্ট শাভেজের কাছে থাকতে যান। পরিবারের ভাষ্য অনুযায়ী, তিনি কলেজে ভর্তি হয়ে নতুন জীবন শুরু করার পরিকল্পনা করেছিলেন। তবে সেখানে যাওয়ার মাত্র কয়েক দিনের মধ্যেই ঘটনাটি ঘটে। প্রসিকিউটরদের অভিযোগ, একটি পারিবারিক অনুষ্ঠানে মদ্যপানের পর শাভেজ বাড়িতে ফেরার পথে আরও মদ কেনেন। পরে বাড়িতে তিনি তার মেয়ের সঙ্গে যৌন সম্পর্ক স্থাপন করেন। ঘটনার পর মাকাইলাকে হাসপাতালে নেওয়া হয় এবং তদন্ত শুরু হয়। চিকিৎসা পরীক্ষায় অভিযুক্তের ডিএনএর উপস্থিতিও নিশ্চিত হয়। ২০২৫ সালের ডিসেম্বরে, ঘটনার প্রায় পাঁচ মাস পর মাকাইলা আত্মহত্যা করেন। ৪১ বছর বয়সী স্টিফেন ভিনসেন্ট শাভেজ ২০২৬ সালের মে মাসে ‘ফেলনি ইনসেস্ট’ এবং অপ্রাপ্তবয়স্ককে মদ সরবরাহের অভিযোগে দোষ স্বীকার করেন। তিনি আদালতে আরও স্বীকার করেন যে, একজন বাবা হিসেবে বিশ্বাসের অবস্থানের অপব্যবহার করেছেন এবং ভুক্তভোগী বিশেষভাবে অসহায় অবস্থায় ছিলেন। প্রসিকিউটররা তার বিরুদ্ধে সর্বোচ্চ তিন বছরের অঙ্গরাজ্য কারাদণ্ড চাইলেও আদালত তাকে এক বছরের ভেনচুরা কাউন্টি জেল, তিন বছরের ফেলনি প্রবেশন এবং ২০ বছর যৌন অপরাধী হিসেবে নিবন্ধিত থাকার নির্দেশ দেন। রায়ের পর ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, তারা মনে করে মামলার তথ্য-প্রমাণের ভিত্তিতে অঙ্গরাজ্যের কারাগারে আরও দীর্ঘ সাজাই উপযুক্ত ছিল। মামলায় ধর্ষণের অভিযোগ না আনার বিষয়টিও আলোচনায় এসেছে। এ বিষয়ে ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, একাধিক জ্যেষ্ঠ প্রসিকিউটর ও বাইরের আইন বিশেষজ্ঞদের সমন্বয়ে ফরেনসিক প্রমাণ, চিকিৎসা নথি, সাক্ষ্য এবং অন্যান্য তথ্য পর্যালোচনা করা হয়। সেই পর্যালোচনায় সিদ্ধান্ত হয়, বিদ্যমান আইন ও গ্রহণযোগ্য প্রমাণের ভিত্তিতে ‘ইনসেস্ট’-এর অভিযোগই আনা সম্ভব ছিল; ধর্ষণের অভিযোগ আইনি মানদণ্ড পূরণ করেনি। রায়ের পর ক্যারোলিনা স্যান্ডোভাল ক্যালিফোর্নিয়ার গভর্নর গ্যাভিন নিউসম এবং অঙ্গরাজ্যের আইনপ্রণেতাদের প্রতি যৌন অপরাধ-সংক্রান্ত আইন সংস্কারের আহ্বান জানিয়েছেন। তার দাবি, বর্তমান আইনে এ ধরনের গুরুতর অপরাধের জন্য যে সর্বোচ্চ শাস্তির বিধান রয়েছে, তা ভুক্তভোগীদের জন্য যথাযথ ন্যায়বিচার নিশ্চিত করতে পারছে না।
যুক্তরাষ্ট্রের পররাষ্ট্র দপ্তর আগস্ট ২০২৬ সালের ভিসা বুলেটিন প্রকাশ করেছে। নতুন এই আপডেটে পরিবারভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য বেশ কিছু গুরুত্বপূর্ণ অগ্রগতি দেখা গেছে। বিশেষ করে যুক্তরাষ্ট্রের স্থায়ী বাসিন্দাদের স্বামী, স্ত্রী ও সন্তানদের জন্য নির্ধারিত এফ২এ ক্যাটাগরিতে উল্লেখযোগ্য পরিবর্তন এসেছে। নতুন ভিসা বুলেটিন অনুযায়ী, পরিবারভিত্তিক কয়েকটি ক্যাটাগরিতে অপেক্ষার সময় কমার সম্ভাবনা তৈরি হয়েছে। এর মধ্যে এফ২এ ক্যাটাগরির অগ্রগতি সবচেয়ে বেশি, যেখানে যুক্তরাষ্ট্রের গ্রিন কার্ডধারীদের স্বামী-স্ত্রী ও অবিবাহিত সন্তানদের আবেদন অন্তর্ভুক্ত থাকে। এছাড়া যুক্তরাষ্ট্রের নাগরিকদের অবিবাহিত প্রাপ্তবয়স্ক সন্তানদের জন্য এফ১ ক্যাটাগরি এবং অন্যান্য পরিবারভিত্তিক ক্যাটাগরিতেও কিছু অগ্রগতি দেখা গেছে। তবে আবেদনকারীদের ক্ষেত্রে অগ্রাধিকার তারিখ বা প্রায়োরিটি ডেট অনুযায়ীই পরবর্তী ধাপ নির্ধারণ হবে। ভিসা বুলেটিনে বলা হয়েছে, পরিবারভিত্তিক অভিবাসন ভিসার সংখ্যা প্রতিবছর নির্দিষ্ট সীমার মধ্যে দেওয়া হয়। তাই কোনো ক্যাটাগরিতে চাহিদা বেশি হলে অপেক্ষার সময় বাড়তে পারে এবং কম হলে তারিখ এগিয়ে আসতে পারে। অন্যদিকে কর্মসংস্থানভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য পরিস্থিতি তুলনামূলক কঠিন রয়েছে। বিশেষ করে কিছু এমপ্লয়মেন্ট-বেসড ক্যাটাগরিতে দীর্ঘ অপেক্ষা ও সীমিত ভিসা সংখ্যার কারণে আবেদনকারীদের অনিশ্চয়তা অব্যাহত রয়েছে। যুক্তরাষ্ট্রে স্থায়ী বসবাসের জন্য আবেদনকারীদের কাছে ভিসা বুলেটিন অত্যন্ত গুরুত্বপূর্ণ। কারণ এই তালিকার মাধ্যমে জানা যায়, কোন আবেদনকারীরা গ্রিন কার্ডের পরবর্তী ধাপে এগিয়ে যেতে পারবেন এবং কারা এখনও অপেক্ষার তালিকায় থাকবেন। বিশেষজ্ঞদের মতে, নতুন এই পরিবর্তন অনেক পরিবারভিত্তিক আবেদনকারীর জন্য আশার খবর হলেও, প্রতিটি আবেদনকারীর পরিস্থিতি নির্ভর করবে তাদের আবেদন জমার তারিখ, দেশভিত্তিক সীমা এবং ভিসা ক্যাটাগরির ওপর। যুক্তরাষ্ট্রের অভিবাসন ব্যবস্থায় দীর্ঘদিন ধরে গ্রিন কার্ডের অপেক্ষার তালিকা বড় একটি বিষয় হয়ে আছে। নতুন ভিসা বুলেটিনে পরিবারভিত্তিক আবেদনকারীদের জন্য অগ্রগতি দেখা গেলেও, সব আবেদনকারী একইভাবে সুবিধা পাবেন না।
২০২৬ সালের শুরু থেকে যুক্তরাষ্ট্রের ভিসা নীতিতে বড় পরিবর্তন এসেছে, যার প্রভাব পড়েছে বাংলাদেশসহ মোট ৭৫টি দেশের আবেদনকারীদের উপর। নতুন নিয়ম অনুযায়ী কিছু ভিসা সাময়িকভাবে স্থগিত করা হয়েছে, আবার কিছু ভিসা চালু থাকলেও শর্ত কঠোর করা হয়েছে। নিচে সহজভাবে সব ভিসার বর্তমান অবস্থা তুলে ধরা হলো। প্রথমেই ইমিগ্র্যান্ট ভিসা বা স্থায়ী বসবাসের ভিসার কথা বলা যাক। যুক্তরাষ্ট্রের স্টেট ডিপার্টমেন্ট ঘোষণা করেছে যে ২০২৬ সালের ২১ জানুয়ারি থেকে বাংলাদেশসহ ৭৫টি দেশের নাগরিকদের জন্য ইমিগ্র্যান্ট ভিসা ইস্যু সাময়িকভাবে বন্ধ রাখা হয়েছে। এই সিদ্ধান্ত নেওয়ার কারণ হিসেবে বলা হয়েছে, এসব দেশের কিছু আবেদনকারী যুক্তরাষ্ট্রে গিয়ে সরকারি সুবিধার উপর নির্ভরশীল হয়ে পড়ার ঝুঁকি বেশি, তাই নতুন করে যাচাই প্রক্রিয়া কঠোর করা হচ্ছে। এই স্থগিতাদেশের কারণে পরিবার স্পন্সর ভিসা, গ্রিন কার্ড, ডাইভারসিটি ভিসা এবং কর্মসংস্থান ভিত্তিক স্থায়ী বসবাসের ভিসা ইস্যু এখন অনেক ক্ষেত্রে বন্ধ বা দেরিতে হচ্ছে। তবে পুরো প্রক্রিয়া থেমে যায়নি। ঢাকায় মার্কিন দূতাবাস কিছু ক্যাটাগরির জন্য সাক্ষাৎকার নিতে পারে, কিন্তু স্থগিতাদেশ চলাকালীন ভিসা ইস্যু নাও করা হতে পারে। অর্থাৎ ইন্টারভিউ দিলেও ভিসা হাতে পাওয়ার জন্য অপেক্ষা করতে হতে পারে। অন্যদিকে নন-ইমিগ্র্যান্ট ভিসা, যেমন ট্যুরিস্ট ও বিজনেস ভিসা (B1/B2), সম্পূর্ণ বন্ধ করা হয়নি। তবে নতুন নিয়ম অনুযায়ী কিছু আবেদনকারীকে ভিসা পাওয়ার আগে ৫ হাজার থেকে ১৫ হাজার ডলার পর্যন্ত ভিসা বন্ড জমা দিতে হতে পারে, যা কনস্যুলার অফিসার সাক্ষাৎকারের সময় নির্ধারণ করবেন। এই নিয়ম বাংলাদেশিদের ক্ষেত্রেও প্রযোজ্য করা হয়েছে। স্টুডেন্ট ভিসা (F-1, M-1, J-1) এবং ওয়ার্ক ভিসা (H-1B, H-2B, L-1 ইত্যাদি) বর্তমানে চালু রয়েছে এবং এগুলোর উপর সরাসরি কোনো স্থগিতাদেশ নেই। তবে নতুন নিরাপত্তা যাচাই, আর্থিক সক্ষমতা পরীক্ষা এবং স্পন্সর যাচাইয়ের কারণে প্রসেসিং সময় আগের তুলনায় বেশি লাগছে। ইমিগ্র্যান্ট ভিসা স্থগিত থাকলেও নন-ইমিগ্র্যান্ট ভিসাগুলো পুরোপুরি বন্ধ নয় বলে মার্কিন কর্তৃপক্ষ জানিয়েছে। সব ধরনের ভিসা আবেদন বর্তমানে ঢাকায় মার্কিন দূতাবাসের মাধ্যমে অ্যাপয়েন্টমেন্ট ভিত্তিতে পরিচালিত হচ্ছে এবং নিরাপত্তা নিয়ম আরও কঠোর করা হয়েছে। কাগজপত্রে ভুল থাকলে বা নির্ধারিত সময়ে তথ্য আপডেট না করলে আবেদন বাতিল হওয়ার ঝুঁকিও বাড়ছে। সব মিলিয়ে বলা যায়, গ্রিন কার্ড বা ইমিগ্র্যান্ট ভিসা এখন সবচেয়ে বেশি প্রভাবিত, ট্যুরিস্ট ভিসা চালু আছে কিন্তু কড়াকড়ি বেড়েছে, আর স্টুডেন্ট ও ওয়ার্ক ভিসা চালু থাকলেও যাচাই-বাছাই অনেক কঠোর হয়েছে। তাই নতুন করে আবেদন করার আগে সর্বশেষ নিয়ম জেনে নেওয়া এখন খুবই জরুরি।
যুক্তরাষ্ট্রের ভার্জিনিয়া অঙ্গরাজ্যে প্রবাসী বাংলাদেশিদের জন্য এক গর্বের নতুন অধ্যায় সূচিত হলো। বাংলাদেশি মালিকানাধীন একমাত্র বিশ্ববিদ্যালয় ওয়াশিংটন ইউনিভার্সিটি অব সায়েন্স অ্যান্ড টেকনোলজি তাদের দ্বিতীয় ও স্থায়ী ক্যাম্পাস উদ্বোধনের মাধ্যমে প্রবাসে নতুন ইতিহাস গড়েছে। এই বিশ্ববিদ্যালয়টির প্রতিষ্ঠাতা, চেয়ারম্যান ও আচার্য আবুবকর হানিফ—যিনি বাংলাদেশি কমিউনিটিতে একজন সুপরিচিত ও সম্মানিত ব্যক্তিত্ব—তার দূরদর্শী নেতৃত্বে এই অর্জন সম্ভব হয়েছে। তার সহধর্মিণী ফারহানা হানিফ, প্রধান অর্থ কর্মকর্তা হিসেবে প্রতিষ্ঠানটির আর্থিক ব্যবস্থাপনাকে শক্তিশালী করতে গুরুত্বপূর্ণ ভূমিকা পালন করছেন। নতুন এই ক্যাম্পাস যুক্ত হওয়ার ফলে বিশ্ববিদ্যালয়টির মোট পরিসর এখন প্রায় ২ লাখ বর্গফুটে পৌঁছেছে, যা সম্পূর্ণভাবে একটি নিজস্ব স্থায়ী ক্যাম্পাস। এটি কেবল একটি অবকাঠামো নয়—এটি হাজারো শিক্ষার্থীর স্বপ্ন, পরিশ্রম এবং ভবিষ্যৎ গড়ার একটি শক্তিশালী ভিত্তি। উদ্বোধনী বক্তব্যে আবুবকর হানিফ বলেন, “আজকের দিনটি শুধু একটি ঘোষণা নয়—এটি একটি অনুভবের মুহূর্ত। আমরা সর্বশক্তিমান স্রষ্টার প্রতি কৃতজ্ঞ, যিনি আমাদের এই পর্যায়ে পৌঁছাতে সহায়তা করেছেন। তবে মনে রাখতে হবে—ভবন নয়, মানুষই সফলতা তৈরি করে।” বিশ্ববিদ্যালয়টিতে ইতোমধ্যেই গড়ে তোলা হয়েছে আধুনিক প্রযুক্তিনির্ভর বিভিন্ন ল্যাব—কৃত্রিম বুদ্ধিমত্তা, সাইবার নিরাপত্তা, হার্ডওয়্যার ও নেটওয়ার্ক, স্বাস্থ্যসেবা এবং নিরাপত্তা পর্যবেক্ষণ কেন্দ্রভিত্তিক ল্যাব। শিগগিরই চালু হতে যাচ্ছে একটি রোবটিক্স ল্যাব, যা শিক্ষার্থীদের প্রযুক্তিগত দক্ষতা আরও বাড়াবে। এছাড়াও, প্রায় ৩১ হাজার বর্গফুটের একটি উদ্যোক্তা উন্নয়ন কেন্দ্র স্থাপন করা হচ্ছে, যেখানে শিক্ষার্থীরা তাদের উদ্ভাবনী ধারণাকে বাস্তব ব্যবসায় রূপ দিতে পারবে। এখানে একটি সাধারণ ধারণা থেকে একটি সফল প্রতিষ্ঠানে রূপ নেওয়ার সুযোগ তৈরি করা হচ্ছে। শিক্ষার্থীদের সহায়তায় চলতি বছরে প্রায় ৬ দশমিক ৫ মিলিয়ন ডলারের বৃত্তি ঘোষণা করা হয়েছে, যাতে মেধাবী শিক্ষার্থীরা আর্থিক বাধা ছাড়াই উচ্চশিক্ষার সুযোগ পায়। উল্লেখযোগ্যভাবে, আবুবকর হানিফ দীর্ঘদিন ধরে তথ্যপ্রযুক্তি প্রশিক্ষণ প্রতিষ্ঠানের মাধ্যমে প্রবাসী বাংলাদেশিদের কর্মসংস্থানের নতুন দিগন্ত তৈরি করেছেন। তার উদ্যোগে প্রায় ১০ হাজার মানুষকে তথ্যপ্রযুক্তি খাতে প্রশিক্ষণ দিয়ে চাকরিতে স্থাপন করা হয়েছে, যাদের অধিকাংশই বাংলাদেশি এবং তারা বছরে এক লক্ষ ডলারেরও বেশি আয় করছেন। বিশেষজ্ঞদের মতে, এই বিশ্ববিদ্যালয় শুধু একটি শিক্ষা প্রতিষ্ঠান নয়—এটি প্রবাসী বাংলাদেশিদের জন্য সম্ভাবনা, আত্মনির্ভরতা এবং সাফল্যের এক অনন্য দৃষ্টান্ত। এই অর্জন প্রমাণ করে—প্রবাসে থেকেও বাংলাদেশিরা বিশ্বমানের প্রতিষ্ঠান গড়ে তুলতে পারে এবং নিজেদের অবস্থান শক্তভাবে প্রতিষ্ঠা করতে সক্ষম।
যুক্তরাষ্ট্রের টেক্সাসে এক মর্মান্তিক ও লোমহর্ষক ঘটনার জন্ম দিয়েছে দুই তরুণী বোন। দিনদুপুরে ক্যারোলিন ‘কারো’ পেনা নামের ৩২ বছর বয়সী এক নারীকে কুপিয়ে হত্যার অভিযোগে তাদের গ্রেপ্তার করেছে পুলিশ। নিহত নারী পাঁচ সন্তানের জননী ছিলেন। তবে সবচেয়ে শিউরে ওঠার মতো বিষয় হলো, গ্রেপ্তারের সময় অভিযুক্তদের চেহারায় অনুশোচনার সামান্যতম ছাপ তো ছিলই না, উল্টো তাদের মুখে পৈশাচিক হাসি দেখা গেছে। মেক্সিকো সীমান্তের কাছের শহর দেল রিও থেকে বৃহস্পতিবার বিকেলে পুলিশ তাদের হাতকড়া পরিয়ে নিয়ে যাওয়ার সময় এই দৃশ্য ক্যামেরায় ধরা পড়ে। আরও পড়ুন... ‘ফোনটা ধরতে পারলে হয়তো তাকে বাঁচাতে পারতাম’- টেক্সাসে পাঁচ সন্তানের মাকে প্রকাশ্যে কুপিয়ে হত্যা, দুই বোনসহ তিনজন গ্রেপ্তার পুলিশ সূত্রে জানা যায়, নিহত ক্যারোলিনকে বৃহস্পতিবার স্থানীয় সময় দুপুর ২টার পরপরই গুরুতর জখম অবস্থায় ভাল ভার্দে রিজিওনাল মেডিকেল সেন্টারে নেওয়া হয়। তার শরীরে একাধিক ছুরিকাঘাতের চিহ্ন ছিল। ঘটনাস্থলের একটি ভিডিও ফুটেজে দেখা যায়, একটি সনিক ড্রাইভ-থ্রু রেস্তোরাঁর বাইরে রক্তাক্ত অবস্থায় ক্যারোলিন তার তিন হামলাকারীর মুখোমুখি দাঁড়িয়ে আছেন। পরবর্তীতে উন্নত চিকিৎসার জন্য সান আন্তোনিওর একটি হাসপাতালে নেওয়া হলে সেখানে চিকিৎসাধীন অবস্থায় তিনি মৃত্যুর কোলে ঢলে পড়েন। খবর পেয়ে পুলিশ দ্রুত হাসপাতালে পৌঁছায় এবং প্রায় ৩৫ হাজার বাসিন্দার শহর দেল রিওতে অভিযান চালিয়ে হামলাকারীদের শনাক্ত করে। সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়া গ্রেপ্তারের একটি ভিডিও ফুটেজে দেখা যায়, ২১ বছর বয়সী কিটি মিয়া দিয়াজ খালি পায়ে হেঁটে যাওয়ার সময় পুলিশের গাড়িতে ওঠার আগে মৃদু হাসছেন। কিটি নিজেও এক শিশুপুত্রের মা। অন্যদিকে, তার ১৯ বছর বয়সী ছোট বোন আমায়া কুকি দিয়াজ ক্যামেরার দিকে তাকিয়ে নির্লজ্জভাবে দাঁত বের করে হাসতে থাকেন। ▶️ টেক্সাসে নিজের মাকে নির্মমভাবে কুপিয়ে হত্যা করেছে দুই মেয়ে | এমনকি ভিডিও ধারণকারীকে ব্যঙ্গাত্মক সুরে ‘রেকর্ড করা বন্ধ করো’ বলেও চিৎকার করতে শোনা যায় তাকে। দেল রিও পুলিশ জানিয়েছে, এই নৃশংস হত্যাকাণ্ডের ঘটনায় ২১ বছর বয়সী কায়ান্দ্রা রেনি ফাজ নামের তৃতীয় আরেক নারীকেও গ্রেপ্তার করা হয়েছে। তবে ঠিক কী কারণে এই নারকীয় হত্যাকাণ্ড সংঘটিত হয়েছে, সে বিষয়ে পুলিশ এখনো আনুষ্ঠানিকভাবে কোনো তথ্য প্রকাশ করেনি।
Top week