














- প্রচ্ছদ
- Topic
যুক্তরাষ্ট্রের আবাসন বাজার
যুক্তরাষ্ট্রে প্রথমবার বাড়ি কেনার ক্ষেত্রে নগদ অর্থে পুরো মূল্য পরিশোধের হার ইতিহাসের সর্বোচ্চ পর্যায়ে পৌঁছেছে। ২০২৫ সালের জুলাই থেকে ২০২৬ সালের জুন পর্যন্ত প্রথমবার বাড়ি কেনা ব্যক্তিদের ১০ শতাংশ কোনো মর্টগেজ লোন ছাড়াই সম্পূর্ণ নগদ অর্থে বাড়ি কিনেছেন। বাড়ির উচ্চমূল্য ও মর্টগেজের সুদের চাপের মধ্যেও এমন রেকর্ডের পেছনে গুরুত্বপূর্ণ ভূমিকা রাখছে বাবা-মা ও পূর্ববর্তী প্রজন্মের কাছ থেকে পাওয়া সম্পদ। একই সময়ে প্রথমবার বাড়ি কেনার মধ্যম বয়স ৪০ বছরেই রয়ে গেছে, যা ইতিহাসের সর্বোচ্চ। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের সর্বশেষ বার্ষিক প্রতিবেদনে এসব তথ্য উঠে এসেছে। গত বৃহস্পতিবার (৫ নভেম্বর) প্রকাশিত ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের ‘২০২৬ প্রোফাইল অব হোম বায়ার্স অ্যান্ড সেলার্স’ প্রতিবেদনে বলা হয়েছে, প্রথমবার বাড়ি কেনা ক্রেতাদের মধ্যে পুরো অর্থ নগদে পরিশোধের হার ১০ শতাংশে পৌঁছেছে। এটি সংস্থাটির জরিপের ইতিহাসে সর্বোচ্চ। নগদ অর্থে বাড়ি কেনা এই ক্রেতাদের ২৮ শতাংশ বাড়ি কেনার জন্য উত্তরাধিকারসূত্রে পাওয়া সম্পদ ব্যবহার করেছেন। অন্যদিকে মর্টগেজ নিয়ে বাড়ি কেনা প্রথমবারের ক্রেতাদের মধ্যে এই হার মাত্র ৯ শতাংশ। সব ধরনের প্রথমবারের বাড়ি ক্রেতাদের মধ্যে উত্তরাধিকারসূত্রে পাওয়া সম্পদ ব্যবহারের হারও রেকর্ড ১০ শতাংশে পৌঁছেছে। বিশেষজ্ঞরা বলছেন, যুক্তরাষ্ট্রের হাউজিং মার্কেটে এক প্রজন্ম থেকে আরেক প্রজন্মের হাতে সম্পদ হস্তান্তরের প্রভাব এখন স্পষ্ট হতে শুরু করেছে। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের উপপ্রধান অর্থনীতিবিদ জেসিকা লাউটজ বলেন, পারিবারিক সম্পদের এই পরিবর্তন এখনো ব্যাপক আকার ধারণ করেনি। তবে কারা প্রথম বাড়ি কিনতে পারছেন এবং জীবনের কোন পর্যায়ে বাড়ির মালিক হচ্ছেন, তার ওপর প্রভাব ফেলছে। মানুষের গড় আয়ু বেড়ে যাওয়ায় উত্তরাধিকারসূত্রে সম্পদ পাওয়া অনেক ব্যক্তিই এখন তরুণ বয়সের পরিবর্তে মধ্যবয়সে পৌঁছে প্রথম বাড়ি কেনার সুযোগ পাচ্ছেন। জরিপের একটি উল্লেখযোগ্য তথ্য হলো, প্রথমবার সম্পূর্ণ নগদ অর্থে বাড়ি কেনা ব্যক্তিদের মধ্যম বয়স ৫৪ বছর। বিপরীতে মর্টগেজ নিয়ে প্রথম বাড়ি কেনা ব্যক্তিদের মধ্যম বয়স ৩৮ বছর। অর্থাৎ দুই শ্রেণির ক্রেতাদের মধ্যে বয়সের ব্যবধান ১৬ বছর। সামগ্রিকভাবে প্রথমবার বাড়ি কেনার মধ্যম বয়স দাঁড়িয়েছে ৪০ বছর। কয়েক দশক আগে যুক্তরাষ্ট্রে প্রথমবার বাড়ি কেনা ব্যক্তিদের বয়স তুলনামূলক অনেক কম ছিল। বর্তমানে বাড়ির দাম, ভাড়া, শিক্ষাঋণ এবং ডাউন পেমেন্টের অর্থ জোগাড়ের চাপ অনেকের বাড়ি কেনার সিদ্ধান্ত পিছিয়ে দিচ্ছে। প্রথমবার বাড়ি কেনার জন্য ডাউন পেমেন্টের অর্থ সংগ্রহেও পারিবারিক সহায়তার ভূমিকা বাড়ছে। জরিপ অনুযায়ী, প্রথমবারের ক্রেতাদের মধ্যে ৬২ শতাংশ ব্যক্তিগত সঞ্চয় ব্যবহার করেছেন। অবসরকালীন সঞ্চয়, শেয়ার বা অন্যান্য আর্থিক সম্পদ ব্যবহার করেছেন ৩০ শতাংশ। আর পরিবার ও বন্ধুদের কাছ থেকে উপহার বা ঋণ হিসেবে অর্থ পেয়েছেন ২৫ শতাংশ। অনেক ক্ষেত্রে বাবা-মা সন্তানদের ডাউন পেমেন্টের জন্য অর্থ দিচ্ছেন, মর্টগেজ লোনের সহস্বাক্ষরকারী হচ্ছেন অথবা নিজেদের বিনিয়োগ সম্পত্তি বিক্রি করে সন্তানদের বাড়ি কিনতে সহায়তা করছেন। রিয়েলটর ডটকমের প্রতিবেদনে ন্যাশভিলের রিয়েল এস্টেট এজেন্ট এমিলি ওয়ার্নার জানান, সম্প্রতি তাঁর কয়েকজন প্রথমবারের বাড়ি ক্রেতা পরিবারের সহায়তায় ১০ লাখ ডলারের বেশি মূল্যের বাড়ি সম্পূর্ণ নগদ অর্থে কিনেছেন। অন্যদিকে আইওয়ার রিয়েল এস্টেট এজেন্ট ব্র্যান্ডন উইন জানান, তিনি এমন ক্রেতাদের সঙ্গে কাজ করেছেন, যাঁদের বাবা-মা বাজারে মর্টগেজের সুদের হার সাড়ে ৬ শতাংশ থাকার সময় মাত্র ৩ শতাংশ সুদে অর্থ ধার দিয়েছেন। এ ধরনের সহায়তা ক্রেতাদের জন্য বাড়ি কেনার খরচ কমিয়ে আনতে পারে। নগদ অর্থে বাড়ি কেনার আরেকটি সুবিধা হলো, মর্টগেজ অনুমোদনের অপেক্ষা করতে হয় না। ফলে বাড়ি কেনার প্রক্রিয়া তুলনামূলক দ্রুত শেষ করা যায় এবং ঋণ অনুমোদন না হওয়ার ঝুঁকিও থাকে না। ক্যালিফোর্নিয়ার বেভারলি হিলসের রিয়েল এস্টেট এজেন্ট অ্যান্থনি মিয়ান বলেন, একই বাড়ি কেনার জন্য একাধিক প্রস্তাব এলে অনেক বিক্রেতা নগদ অর্থে কেনার প্রস্তাবকে গুরুত্ব দেন। কারণ এতে অর্থায়নসংক্রান্ত অনিশ্চয়তা কম থাকে। বিশেষ করে লস অ্যাঞ্জেলেসের মতো ব্যয়বহুল এলাকায় পারিবারিক সম্পদ ক্রেতাদের কোন এলাকায় বাড়ি কেনার সামর্থ্য থাকবে, সেটিও প্রভাবিত করতে পারে। অন্যদিকে যারা আগে থেকেই বাড়ির মালিক, তারা নতুন বাড়ি কেনার বাজারে বড় সুবিধা পাচ্ছেন। সর্বশেষ জরিপ অনুযায়ী, মোট বাড়ি ক্রেতাদের ৭৮ শতাংশই আগে বাড়ি কিনেছেন এমন ব্যক্তি। এই শ্রেণির ক্রেতাদের ৩০ শতাংশ সম্পূর্ণ নগদ অর্থে বাড়ি কিনেছেন। তাঁদের মধ্যম বয়স ৬২ বছর এবং পরিবারের মধ্যম বার্ষিক আয় ১ লাখ ২৭ হাজার ডলার। বিপরীতে প্রথমবার বাড়ি কেনা পরিবারের মধ্যম বার্ষিক আয় ১ লাখ ডলার। প্রথমবার বাড়ি কেনা ব্যক্তিদের মধ্যম ডাউন পেমেন্ট ছিল বাড়ির মূল্যের ৯ শতাংশ, আর আগের বাড়ির মালিকদের ক্ষেত্রে তা ১৯ শতাংশ। এদিকে মোট বাড়ি ক্রেতাদের মধ্যে প্রথমবার বাড়ি কেনা ব্যক্তিদের অংশ ২০২৫ সালের ২১ শতাংশ থেকে বেড়ে ২০২৬ সালে ২২ শতাংশ হয়েছে। তবে ২০০৮ সালের আগের ঐতিহাসিক গড় প্রায় ৪০ শতাংশের তুলনায় এই হার এখনো অনেক কম। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের মতে, বাড়ির ক্রয়ক্ষমতা কমে যাওয়া এখনো নতুন ক্রেতাদের জন্য সবচেয়ে বড় বাধা। চলতি বছরের শুরুর দিকে মর্টগেজের সুদের হার সাময়িকভাবে কমে যাওয়ায় কিছু নতুন ক্রেতা বাড়ি কেনার সুযোগ পেয়েছিলেন। বাড়ি বিক্রির ক্ষেত্রেও পরিবর্তন দেখা যাচ্ছে। ২০২৬ সালে বাড়ি বিক্রেতারা তাঁদের সম্পত্তি বিক্রির আগে মধ্যম হিসাবে ১২ বছর ধরে মালিক ছিলেন, যা নতুন রেকর্ড। বিক্রেতাদের ২২ শতাংশ পরিবার ও বন্ধুদের কাছাকাছি যেতে বাড়ি বিক্রি করেছেন। অন্যদের মধ্যে বাড়ি ছোট হওয়া, প্রয়োজনের তুলনায় বড় হওয়া, পারিবারিক অবস্থার পরিবর্তন কিংবা অবসর গ্রহণের কারণে বাড়ি বিক্রির প্রবণতা দেখা গেছে। বিশেষজ্ঞদের মতে, যুক্তরাষ্ট্রের বর্তমান আবাসন বাজারে নিজের সঞ্চয়ের পাশাপাশি পারিবারিক সম্পদ ও আগে থেকে থাকা বাড়ির ইকুইটি নতুন সম্পত্তি কেনার সামর্থ্য নির্ধারণে ক্রমেই গুরুত্বপূর্ণ হয়ে উঠছে। সংবাদসূত্র: ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরস, রিয়েলটর ডটকম।
যুক্তরাষ্ট্রে বাড়ি কিনতে আগ্রহীদের জন্য নতুন ডাউন পেমেন্ট সহায়তা কর্মসূচি চালু করেছে জিলো হোম লোনস। ফেডারেল হাউজিং অ্যাডমিনিস্ট্রেশনের (এফএইচএ) ঋণের মাধ্যমে বাড়ি কিনতে যোগ্য ক্রেতারা বাড়ির মূল্য বা নির্ধারিত মূল্যায়নের অঙ্কের সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত অর্থ সহায়তা হিসেবে নিতে পারবেন। এ অর্থের ওপর কোনো সুদ দিতে হবে না, এমনকি প্রতি মাসে কিস্তি পরিশোধেরও প্রয়োজন হবে না। কর্মসূচিটি চালু হয়েছে ২৮ অক্টোবর। জিলোর ঘোষণা অনুযায়ী, যুক্তরাষ্ট্রের ৪৩টি অঙ্গরাজ্য এবং ওয়াশিংটন ডিসিতে এ সুবিধা পাওয়া যাবে। তবে অ্যারিজোনা, ডেলাওয়্যার, ফ্লোরিডা, ম্যাসাচুসেটস, নিউ ইয়র্ক, রোড আইল্যান্ড ও ভার্জিনিয়ায় কর্মসূচিটি কার্যকর হবে না। অর্থাৎ এসব অঙ্গরাজ্যের বাসিন্দারা নতুন এ সহায়তার আওতায় বাড়ি কেনার সুযোগ পাবেন না। এ কর্মসূচির আওতায় পাওয়া অর্থ সরাসরি অনুদান নয়, বরং দ্বিতীয় একটি ঋণ হিসেবে দেওয়া হবে। তবে নির্দিষ্ট শর্ত পূরণ করলে পাঁচ বছর পর ঋণের পুরো অর্থ মওকুফ হয়ে যাবে। এ জন্য ক্রেতাকে মূল বন্ধকী ঋণের কিস্তি পাঁচ বছর সময়মতো পরিশোধ করতে হবে এবং পুরো সময় বাড়িটিতে নিজের বসবাস নিশ্চিত করতে হবে। পাঁচ বছর পূর্ণ হওয়ার আগে বাড়ি বিক্রি, ঋণ পুনঃঅর্থায়ন কিংবা অন্যত্র চলে গেলে সহায়তার অর্থ পুরোটা ফেরত দিতে হবে। কর্মসূচিতে অংশ নিতে প্রথমবারের মতো বাড়ি কিনতে হবে, এমন কোনো বাধ্যবাধকতা নেই। একইভাবে নির্দিষ্ট আয়ের সীমাও রাখা হয়নি। তবে আবেদনকারীর ক্রেডিট স্কোর কমপক্ষে ৬৪০ হতে হবে এবং জিলো হোম লোনসের মাধ্যমেই এফএইচএ ঋণ নিতে হবে। পাশাপাশি বাড়িটি নিজের বসবাসের জন্য কিনতে হবে এবং প্রচলিত ঋণ যাচাইয়ের নিয়ম অনুযায়ী মূল ঋণের মাসিক কিস্তি পরিশোধের আর্থিক সক্ষমতা থাকতে হবে। জিলোর নিয়ম অনুযায়ী, বাড়ির ক্রয়মূল্য অথবা মূল্যায়িত বাজারমূল্য, এই দুইয়ের মধ্যে যেটি কম, তার সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত সহায়তা দেওয়া হবে। ক্রেতা চাইলে নিজের অর্থ থেকে আরও সর্বোচ্চ ৬ দশমিক ৫ শতাংশ যোগ করে মোট ১০ শতাংশ ডাউন পেমেন্ট দিতে পারবেন। তবে এই সহায়তা বাড়ি কেনার অগ্রিম অর্থের জন্য, অন্যান্য সমাপনী খরচ বা ক্লোজিং কস্টের জন্য নয়। জিলো হোম লোনসের জ্যেষ্ঠ ভাইস প্রেসিডেন্ট ও মর্টগেজ বিভাগের প্রধান এরিক উইলসন বলেন, অনেক সম্ভাব্য ক্রেতার কাছে বাড়ির মাসিক কিস্তি পরিশোধের সক্ষমতা থাকলেও এককালীন ডাউন পেমেন্ট জোগাড় করাই বড় বাধা হয়ে দাঁড়ায়। নতুন কর্মসূচির মাধ্যমে ঋণ ও ডাউন পেমেন্ট সহায়তা একই জায়গা থেকে পাওয়ার সুযোগ তৈরি হবে বলে জানান তিনি। তবে সুদমুক্ত সহায়তা পাওয়া গেলেও বাড়ি কেনার অন্যান্য ব্যয় থেকে ক্রেতারা মুক্ত থাকবেন না। মূল এফএইচএ ঋণের জন্য প্রচলিত সুদের হার ও মাসিক কিস্তি দিতে হবে। পাশাপাশি এফএইচএ মর্টগেজ বিমার খরচও বহন করতে হবে। তাই শুধু ডাউন পেমেন্টের সুবিধা বিবেচনা না করে মূল ঋণের সুদের হার, বিমা ও অন্যান্য খরচ হিসাব করে সিদ্ধান্ত নেওয়ার পরামর্শ দিয়েছেন সংশ্লিষ্টরা। জিলোর ওয়েবসাইটে সম্ভাব্য ক্রেতারা কর্মসূচির যোগ্যতা যাচাই ও প্রাথমিক আবেদন করতে পারবেন। প্রতিষ্ঠানটির তথ্য অনুযায়ী, পাঁচ মিনিটের একটি প্রাথমিক ফরম পূরণের মাধ্যমে প্রাক-যোগ্যতা যাচাই শুরু করা যায়। পরে ঋণ কর্মকর্তা আবেদনকারীর যোগ্যতা ও ঋণের শর্তগুলো নিশ্চিত করবেন। সূত্র: জিলো হোম লোনস, ফক্স ১৩ নিউজ
যুক্তরাষ্ট্রের অন্যতম ব্যয়বহুল অঙ্গরাজ্য নিউ জার্সিতে বাড়ি কেনার কথা ভাবলেই অনেকের কাছে বড় অঙ্কের অর্থের প্রয়োজনীয়তা সামনে আসে। তবে অঙ্গরাজ্যটির কিছু শহর ও আবাসিক এলাকায় এখনো দেড় লাখ ডলার বা তার কম দামে বাড়ি কেনার সুযোগ রয়েছে। কোথাও ছোট আকারের বাড়ি, কোথাও পুরোনো সারিবদ্ধ বাড়ি, আবার কোথাও নির্দিষ্ট বয়সীদের জন্য গড়ে ওঠা আবাসন প্রকল্পে তুলনামূলক কম দামে সম্পত্তি পাওয়া যাচ্ছে। সম্প্রতি প্রকাশিত এক প্রতিবেদনে এমন ১০টি এলাকার কথা তুলে ধরেছে আবাসন ও ভ্রমণবিষয়ক ওয়েবসাইট মাই ফ্যামিলি ট্রাভেলস। তালিকার প্রথমে রয়েছে ওশান কাউন্টির ম্যানচেস্টার টাউনশিপের হোয়াইটিং এলাকা। এখানে ক্রেস্টউড ভিলেজের বিভিন্ন আবাসন প্রকল্পে এক ও দুই শয়নকক্ষের ছোট বাড়ি তুলনামূলক কম দামে পাওয়া যায়। কিছু বাড়ির দাম ১ লাখ ২৫ হাজার ডলারের নিচেও থাকতে পারে। এলাকাটি মূলত অবসরপ্রাপ্ত ব্যক্তি ও শান্ত পরিবেশে থাকতে আগ্রহীদের কাছে জনপ্রিয়। তবে ক্রেস্টউড ভিলেজের কয়েকটি প্রকল্প ৫৫ বছর বা তার বেশি বয়সীদের জন্য নির্ধারিত। ফলে বাড়ি কেনার আগে বয়সসংক্রান্ত শর্ত, সমবায় মালিকানার নিয়ম এবং মাসিক ফি যাচাই করা জরুরি। দ্বিতীয় অবস্থানে রয়েছে ফিলাডেলফিয়ার কাছের ক্যামডেন শহর। এখানে দেড় লাখ ডলারের মধ্যে পুরোনো সারিবদ্ধ বাড়ি বা রো-হোম পাওয়া যেতে পারে। কিছু বাড়ি বসবাসের উপযোগী অবস্থায় থাকলেও অন্যগুলোর সংস্কার প্রয়োজন হতে পারে। ডেলাওয়্যার নদীর অপর পাশে ফিলাডেলফিয়া হওয়ায় কর্মসূত্রে শহরটিতে যাতায়াতকারীদের জন্য ক্যামডেন ভৌগোলিকভাবে সুবিধাজনক। তবে শহরের সব এলাকায় আবাসন পরিস্থিতি এক নয়। তাই বাড়ি কেনার আগে পাড়া, নিরাপত্তা, পরিবহন এবং সম্পত্তির প্রকৃত অবস্থা সরেজমিনে যাচাই করা প্রয়োজন। ডেলাওয়্যার নদীর তীরে অবস্থিত ফিলিপসবার্গও কম দামের বাড়ির সম্ভাব্য ঠিকানা হিসেবে প্রতিবেদনে রয়েছে। নিউ জার্সির পশ্চিম প্রান্তের এই শহরে পুরোনো ছোট বাড়ি ও টাউনহোম ১ লাখ ২০ হাজার থেকে ১ লাখ ৪৫ হাজার ডলারের মধ্যে পাওয়া যেতে পারে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। নদীর অপর পাশে পেনসিলভানিয়ার ইস্টন শহর থাকায় বাসিন্দারা দুই এলাকার সুযোগ-সুবিধা ব্যবহার করতে পারেন। তবে কম দামের অনেক বাড়িতে সংস্কার বা মেরামতের প্রয়োজন হতে পারে। তাই কেনার আগে কাঠামোগত অবস্থা ও সংস্কারের সম্ভাব্য খরচ হিসাব করা গুরুত্বপূর্ণ। সমুদ্রসৈকত ও পর্যটনকেন্দ্রের জন্য পরিচিত আটলান্টিক সিটিও তালিকায় রয়েছে। শহরটির পর্যটন এলাকা থেকে কিছুটা দূরের আবাসিক পাড়ায় ছোট বাংলো ও কন্ডো দেড় লাখ ডলারের মধ্যে পাওয়া যেতে পারে। সমুদ্রসৈকত, বোর্ডওয়াক এবং পর্যটনকেন্দ্রের কাছাকাছি থাকার সুযোগ এ এলাকার আকর্ষণ। তবে কন্ডো কেনার ক্ষেত্রে ভবন রক্ষণাবেক্ষণ ফি, পার্কিংয়ের ব্যবস্থা এবং অন্যান্য নিয়ম জানা জরুরি। সম্পত্তির অবস্থান ও মূল্যায়নের ওপর করের পরিমাণও ভিন্ন হতে পারে। ফলে শুধু কেনার দাম দেখে সিদ্ধান্ত না নিয়ে মাসিক ও বার্ষিক ব্যয় বিবেচনা করা প্রয়োজন। ঐতিহাসিক স্থাপত্য ও তুলনামূলক শান্ত পরিবেশের জন্য পরিচিত সালেম শহরও সাশ্রয়ী আবাসনের সম্ভাব্য জায়গা। সালেম কাউন্টির এই শহরে পুরোনো একক পরিবারের বড় বাড়ি তুলনামূলক কম দামে পাওয়া যায় বলে প্রতিবেদনে উল্লেখ করা হয়েছে। কিছু বাড়িতে চার বা তার বেশি শয়নকক্ষ এবং প্রশস্ত বসার জায়গা রয়েছে। শহরটির ইতিহাস ১৬০০-এর দশক পর্যন্ত বিস্তৃত। গ্রামীণ পরিবেশ, স্থানীয় দোকানপাট ও কৃষিপণ্যের বাজার এখানকার জীবনযাত্রার অংশ। তবে পুরোনো বাড়ি কেনার ক্ষেত্রে ছাদ, বৈদ্যুতিক সংযোগ, পানির লাইন ও ভিত্তির অবস্থা পরীক্ষা করা জরুরি। ফিলাডেলফিয়ার কাছাকাছি গ্লুচেস্টার সিটিও তালিকায় রয়েছে। ডেলাওয়্যার নদীর তীরে ক্যামডেনের দক্ষিণে অবস্থিত এ শহরে পুরোনো সারিবদ্ধ বাড়ি ও ছোট কটেজ ১ লাখ ৩৫ হাজার থেকে ১ লাখ ৫০ হাজার ডলারের মধ্যে পাওয়া যেতে পারে। বেন ফ্র্যাঙ্কলিন ও ওয়াল্ট হুইটম্যান সেতু দিয়ে ফিলাডেলফিয়ায় যাতায়াতের সুযোগ থাকায় কর্মজীবীদের কাছে এলাকাটি আকর্ষণীয় হতে পারে। সাম্প্রতিক বাজারের তালিকাতেও গ্লুচেস্টার সিটিতে ১ লাখ ৫০ হাজার ডলারের নিচে বাড়ির বিজ্ঞাপন দেখা গেছে। তবে প্রতিটি বাড়ির অবস্থা ও অবস্থান আলাদাভাবে যাচাই করা প্রয়োজন। ওশান কাউন্টির লিটল এগ হারবার টাউনশিপে রয়েছে মিস্টিক শোরস নামের আবাসন প্রকল্প। এখানে ছোট আকারের সংযুক্ত বাড়ির দাম প্রায় দেড় লাখ ডলারের কাছাকাছি হতে পারে। তবে এটি ৫৫ বছর বা তার বেশি বয়সীদের জন্য নির্ধারিত আবাসন হওয়ায় সব ক্রেতা এখানে বাড়ি কেনার যোগ্য নন। প্রকল্পটিতে সাধারণ সুবিধা, পরিচর্যা করা উন্মুক্ত জায়গা ও সামাজিক কর্মকাণ্ডের সুযোগ রয়েছে। বারনেগেট বে এবং লং বিচ আইল্যান্ডের সৈকত কাছাকাছি হওয়ায় মাছ ধরা, নৌভ্রমণ ও সমুদ্রসৈকতে সময় কাটানোর সুযোগও রয়েছে। কাম্বারল্যান্ড কাউন্টির বৃহত্তম শহর ভিনল্যান্ডও কম বাজেটের ক্রেতাদের জন্য একটি সম্ভাব্য এলাকা। এখানে একতলা র্যাঞ্চ ধরনের বাড়ি ও সংস্কার প্রয়োজন এমন পুরোনো বাড়ি তুলনামূলক কম দামে পাওয়া যেতে পারে। শহরটির কৃষিভিত্তিক অর্থনীতি, খোলা জায়গা এবং স্থানীয় কৃষিপণ্যের বাজার জীবনযাত্রায় আলাদা বৈশিষ্ট্য যোগ করেছে। তবে সাম্প্রতিক বাজারের তথ্য অনুযায়ী, ভিনল্যান্ড অঞ্চলে বাড়ির মধ্যম বিজ্ঞাপিত মূল্য প্রায় ৩ লাখ ডলার। ফলে দেড় লাখ ডলারের মধ্যে বাড়ি খুঁজতে হলে নির্দিষ্ট কিছু কম দামের বা সংস্কার প্রয়োজন এমন সম্পত্তির দিকে নজর দিতে হবে। নিউ ইয়র্কের কাছাকাছি থাকতে চান, এমন ক্রেতাদের জন্য তালিকায় রয়েছে এসেক্স কাউন্টির ইস্ট অরেঞ্জ। এখানে ছোট স্টুডিও ও এক শয়নকক্ষের কন্ডো ১ লাখ ৪০ হাজার থেকে ১ লাখ ৫০ হাজার ডলারের মধ্যে পাওয়া যেতে পারে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। এনজে ট্রানজিটের রেলসেবা ব্যবহার করে ইস্ট অরেঞ্জ থেকে নিউ ইয়র্কের পেন স্টেশনে যাওয়া যায়। ভবনের ব্যবস্থাপনা কর্তৃপক্ষ অনেক ক্ষেত্রে বাইরের রক্ষণাবেক্ষণ ও সাধারণ জায়গার দেখভাল করে। তবে কন্ডো কেনার আগে মাসিক সমিতি ফি, ভবনের আর্থিক অবস্থা এবং মেরামতের সম্ভাব্য খরচ সম্পর্কে বিস্তারিত জানা প্রয়োজন। তালিকার শেষের দিকে রয়েছে বার্লিংটন কাউন্টির পেমবার্টন টাউনশিপের ব্রাউনস মিলস এলাকা। পাইনল্যান্ডস অঞ্চলের বনভূমি ও প্রাকৃতিক পরিবেশের মধ্যে অবস্থিত এই এলাকায় দুই শয়নকক্ষের ছোট কটেজ দেড় লাখ ডলারের মধ্যে পাওয়া যেতে পারে। কাছাকাছি রয়েছে জয়েন্ট বেস ম্যাকগুইয়ার-ডিক্স-লেকহার্স্ট সামরিক ঘাঁটি। এ কারণে সামরিক বাহিনীর সদস্য, তাঁদের পরিবার এবং ঘাঁটিতে কর্মরত বেসামরিক ব্যক্তিদের একটি অংশ এলাকায় বসবাস করেন। প্রকৃতিপ্রেমীদের জন্য হাঁটার পথ, কায়াকিং এবং বনাঞ্চলে সময় কাটানোর সুযোগ রয়েছে। প্রতিবেদনটি প্রকাশ করেছে মাই ফ্যামিলি ট্রাভেলস, ২০২৬ সালের ৭ এপ্রিল। তবে তালিকায় থাকা সব এলাকায় দেড় লাখ ডলারের মধ্যে বাড়ি সব সময় পাওয়া যাবে, এমন নিশ্চয়তা নেই। বাড়ির দাম, বাজারের চাহিদা ও বিক্রির জন্য থাকা সম্পত্তির সংখ্যা নিয়মিত পরিবর্তিত হয়। নিউ জার্সির আবাসন বাজারে সাম্প্রতিক বিজ্ঞাপিত দামের সঙ্গে তালিকার কিছু এলাকার দামের ব্যবধানও উল্লেখযোগ্য। তাই সম্ভাব্য ক্রেতাদের বাড়ির বর্তমান দাম, সম্পত্তি কর, সংস্কার ব্যয়, কন্ডো বা সমবায় ফি এবং বয়সসংক্রান্ত বিধিনিষেধ যাচাই করে সিদ্ধান্ত নেওয়ার পরামর্শ দেওয়া হয়েছে। সূত্র: মাই ফ্যামিলি ট্রাভেলস, রিয়েলটর ডটকম ও জিলো।
যুক্তরাষ্ট্রের নিউ ইয়র্ক মহানগর এলাকায় বাড়ির মালিক হওয়ার চেয়ে ভাড়া বাসায় থাকতেই বেশি আগ্রহী হয়ে উঠছেন উচ্চ আয়ের মানুষের একটি বড় অংশ। বছরে অন্তত ১০ লাখ ডলার আয় করেন, এমন ভাড়াটে পরিবারের সংখ্যা ২০২০ সালের তুলনায় ২০২৪ সালে বেড়েছে ১৬৭ শতাংশ। ভাড়া আবাসনবিষয়ক গবেষণা প্রতিষ্ঠান রেন্টক্যাফের সাম্প্রতিক এক প্রতিবেদনে উঠে এসেছে এ তথ্য। প্রতিবেদন অনুযায়ী, যুক্তরাষ্ট্রের অন্য যেকোনো মহানগর এলাকার তুলনায় নিউ ইয়র্কেই এখন সবচেয়ে বেশি উচ্চ আয়ের ভাড়াটে পরিবার রয়েছে। রেন্টক্যাফের হিসাব অনুযায়ী, ২০২৪ সালে নিউ ইয়র্ক মহানগর এলাকায় বছরে অন্তত ১০ লাখ ডলার আয় করা ভাড়াটে পরিবারের সংখ্যা ছিল ৭ হাজার ২৯৬। ২০২০ সালে এ সংখ্যা ছিল ২ হাজার ৭৩০। অর্থাৎ চার বছরে বেড়েছে ৪ হাজার ৫৬৬টি পরিবার। এ তালিকায় দ্বিতীয় অবস্থানে থাকা সান ফ্রান্সিসকোতে এমন পরিবারের সংখ্যা ১ হাজার ৮৬৩, যা নিউ ইয়র্কের তুলনায় অনেক কম। লস অ্যাঞ্জেলেসে রয়েছে ১ হাজার ৫৩২টি পরিবার। শুধু ভাড়াটের সংখ্যায় নয়, বছরে ১০ লাখ ডলার বা তার বেশি আয় করেন এবং নিজস্ব বাড়িতে থাকেন, এমন পরিবারের সংখ্যাতেও শীর্ষে রয়েছে নিউ ইয়র্ক। ২০২৪ সালে মহানগর এলাকায় এ ধরনের বাড়ির মালিক পরিবার ছিল ৩৩ হাজার ১৩৪টি। ২০২০ সালে সংখ্যাটি ছিল ১৪ হাজার ৩৩৯। চার বছরে বেড়েছে ১৩১ শতাংশ। ভাড়াটে ও বাড়ির মালিক, দুই শ্রেণি মিলিয়ে নিউ ইয়র্ক মহানগর এলাকায় উচ্চ আয়ের পরিবারের সংখ্যা দাঁড়িয়েছে ৪০ হাজার ৪৩০। পরিসংখ্যান বলছে, নিউ ইয়র্কের উচ্চ আয়ের পরিবারগুলোর প্রায় পাঁচটির মধ্যে চারটিই নিজস্ব বাড়িতে থাকে। তবে বাড়ির মালিকদের তুলনায় ভাড়াটে পরিবারের সংখ্যা দ্রুত বাড়ছে। এ প্রবণতার পেছনে শুধু বাড়ি কেনার সামর্থ্যের অভাব কাজ করছে না। বরং অনেক ধনী পরিবার ইচ্ছা করেই ভাড়া বাসায় থাকার সিদ্ধান্ত নিচ্ছে। এতে সহজে স্থান পরিবর্তনের সুযোগ থাকে, বাড়ি কেনাবেচার ঝামেলা এড়ানো যায় এবং বিপুল অর্থ আবাসন খাতে আটকে না রেখে অন্য বিনিয়োগে ব্যবহার করা সম্ভব হয়। নিউ ইয়র্কের বিলাসবহুল আবাসন বাজারেও এ প্রবণতার প্রতিফলন দেখা যাচ্ছে। ম্যানহাটনে অভিজাত অ্যাপার্টমেন্টের মাসিক ভাড়া এক লাখ ডলার বা তারও বেশি পর্যায়ে পৌঁছেছে। অনেক উচ্চ আয়ের ব্যক্তি কয়েক মিলিয়ন ডলারের বাড়ি কেনার সামর্থ্য থাকা সত্ত্বেও ভাড়া বাসায় থাকছেন। বাড়ির রক্ষণাবেক্ষণ, সম্পত্তি ব্যবস্থাপনা এবং দীর্ঘমেয়াদি মালিকানার দায় এড়ানোর পাশাপাশি জীবনযাত্রায় নমনীয়তা ধরে রাখাই তাঁদের কাছে গুরুত্বপূর্ণ হয়ে উঠছে। একই সঙ্গে বাড়ি কেনা ও ভাড়া থাকার খরচের ব্যবধানও বড় হয়ে উঠেছে। রিয়েলটর ডটকমের সাম্প্রতিক এক প্রতিবেদনে বলা হয়েছে, নিউ ইয়র্ক সিটিতে মাঝারি দামের একটি বাড়ি কিনতে মাসে আনুমানিক ১০ হাজার ৭৩৭ ডলার খরচ হতে পারে। বিপরীতে, সেখানে বাড়ি ভাড়ার মধ্যম চাহিদামূল্য ৩ হাজার ৭৮৫ ডলার। অর্থাৎ বাড়ি কেনার মাসিক ব্যয় ভাড়ার তুলনায় প্রায় ৭ হাজার ডলার বেশি। যদিও এ হিসাব সাধারণ আবাসন বাজারের, শুধু উচ্চ আয়ের পরিবারগুলোর নয়। নিউ ইয়র্কের এসব ধনী ভাড়াটের সবাই এককভাবে বছরে ১০ লাখ ডলার আয় করেন না। রেন্টক্যাফের দেওয়া তথ্য অনুযায়ী, ৭ হাজার ২৯৬টি পরিবারের মধ্যে মাত্র ১ হাজার ২৭৪ জন ভাড়াটে ব্যক্তি নিজে বছরে অন্তত ১০ লাখ ডলার আয় করেন। অর্থাৎ অধিকাংশ পরিবারের আয় একাধিক সদস্যের উপার্জন মিলিয়ে ১০ লাখ ডলারের সীমা অতিক্রম করেছে। এতে বোঝা যায়, এ শ্রেণির ভাড়াটেদের মধ্যে উচ্চ আয়ের দম্পতি কিংবা একাধিক উপার্জনকারী সদস্যের পরিবারও উল্লেখযোগ্য। জাতীয় পর্যায়েও একই প্রবণতা দেখা যাচ্ছে। ২০২০ থেকে ২০২৪ সালের মধ্যে যুক্তরাষ্ট্রে বছরে অন্তত ১০ লাখ ডলার আয় করা ভাড়াটে পরিবারের সংখ্যা বেড়েছে ২২৯ শতাংশ। একই সময়ে বাড়ির মালিক উচ্চ আয়ের পরিবারের সংখ্যা বেড়েছে ১৯৩ শতাংশ। ২০২৪ সালে দেশজুড়ে এমন ভাড়াটে পরিবারের সংখ্যা ছিল প্রায় ১৮ হাজার ৪০০। তাঁদের মধ্যে মাত্র ৪ হাজার ৪৬২ জন ব্যক্তি নিজে বছরে ১০ লাখ ডলারের বেশি আয় করেন। বাকি পরিবারগুলোর ক্ষেত্রে একাধিক সদস্যের সম্মিলিত আয় বড় ভূমিকা রেখেছে। প্রজন্মভিত্তিক হিসাবেও পরিবর্তন স্পষ্ট। যুক্তরাষ্ট্রের উচ্চ আয়ের ভাড়াটে পরিবারের প্রায় ৪৯ শতাংশই সহস্রাব্দ প্রজন্মের, যাদের বয়স সাধারণত ১৯৮১ থেকে ১৯৯৬ সালের মধ্যে জন্ম নেওয়া ব্যক্তিদের অন্তর্ভুক্ত করে। ২০২০ থেকে ২০২৪ সালের মধ্যে এ প্রজন্মের উচ্চ আয়ের ভাড়াটে পরিবারের সংখ্যা বেড়েছে ৩৯২ শতাংশ। জেনারেশন জেডের অংশ এখনো মাত্র ২ শতাংশ হলেও তাদের সংখ্যা এক ডজনেরও কম থেকে বেড়ে ৪০০ ছাড়িয়েছে। প্রযুক্তি উদ্যোগ, ক্রিপ্টোকারেন্সি ও অনলাইন কনটেন্টভিত্তিক ব্যবসা থেকে আয় করা তরুণদের এ প্রবণতায় ভূমিকা রয়েছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। নিউ ইয়র্কের বাইরে সান ফ্রান্সিসকো, লস অ্যাঞ্জেলেস, সান হোসে ও মায়ামিতেও উচ্চ আয়ের ভাড়াটে পরিবারের সংখ্যা দ্রুত বাড়ছে। ২০২০ থেকে ২০২৪ সালের মধ্যে সান ফ্রান্সিসকোতে এ সংখ্যা বেড়েছে ২৭৩ শতাংশ, লস অ্যাঞ্জেলেসে ৬০৯ শতাংশ এবং সান হোসেতে ২১৫ শতাংশ। মায়ামিতে বেড়েছে ৯৫৫ শতাংশ। তবে সংখ্যার হিসাবে নিউ ইয়র্ক এখনো অন্য সব মহানগর এলাকার চেয়ে অনেক এগিয়ে। রেন্টক্যাফের এ বিশ্লেষণ যুক্তরাষ্ট্রের আদমশুমারি ব্যুরোর ২০২০ ও ২০২৪ সালের আমেরিকান কমিউনিটি সার্ভে এবং আইপিউএমএসের তথ্যের ভিত্তিতে তৈরি। এখানে ‘মিলিয়নিয়ার ভাড়াটে’ বলতে ব্যক্তিগত সম্পদের পরিমাণ নয়, পরিবারের বার্ষিক আয় অন্তত ১০ লাখ ডলার এমন ভাড়া বাসায় থাকা পরিবারকে বোঝানো হয়েছে। ফলে বাড়ি বা বিনিয়োগসহ মোট সম্পদের ভিত্তিতে তাঁদের মিলিয়নিয়ার হিসেবে শ্রেণিবদ্ধ করা হয়নি। সূত্র: রেন্টক্যাফে, নিউ ইয়র্ক পোস্ট।
যুক্তরাষ্ট্রের দক্ষিণ ক্যালিফোর্নিয়ায় বাড়ি কেনাবেচা এমন পর্যায়ে নেমেছে, যা ২০০৮ সালের মহামন্দার সময়কার সবচেয়ে খারাপ পরিস্থিতিকেও ছাড়িয়ে গেছে। অঞ্চলটির ছয়টি কাউন্টিতে ২০২৬ সালের জুলাই পর্যন্ত টানা ১২ মাসে বাড়ি বিক্রির সংখ্যা ২০০৫ সাল থেকে হিসাব করা বার্ষিক গড়ের তুলনায় ৩৩ শতাংশ কম ছিল। তবে বিক্রি কমলেও বাড়ির দাম এখনো রেকর্ডের কাছাকাছি। ফলে উচ্চমূল্য, ঋণের সুদ এবং জীবনযাত্রার ব্যয়ের চাপে অনেক সম্ভাব্য ক্রেতার জন্য বাড়ির মালিক হওয়া কঠিন হয়ে পড়েছে। আবাসনবিষয়ক তথ্য বিশ্লেষণকারী প্রতিষ্ঠান অ্যাটমের সংশোধিত পরিসংখ্যান বিশ্লেষণ করে লস অ্যাঞ্জেলেস ডেইলি নিউজের ব্যবসাবিষয়ক কলাম লেখক জনাথন ল্যান্সনার এ চিত্র তুলে ধরেছেন। ২০২৬ সালের জুলাই পর্যন্ত পাওয়া তথ্য অনুযায়ী, দুই দশকেরও বেশি সময়ের মধ্যে বাড়ি বিক্রির সবচেয়ে ধীর সময়গুলোর একটি চলছে দক্ষিণ ক্যালিফোর্নিয়ায়। তাঁর বিশ্লেষণে দেখা গেছে, ওই মাসে বাড়ি বিক্রির গতি ২০০৭ থেকে ২০০৯ সালের আবাসন বাজারের ধসের সবচেয়ে খারাপ সময়ের তুলনায়ও প্রায় ৩ শতাংশ কম ছিল। সংশোধিত হিসাবে আগে থেকে বিদ্যমান বাড়ির পাশাপাশি নতুন নির্মিত বাড়ি ও কনডোর বিক্রিও অন্তর্ভুক্ত করা হয়েছে। পরিস্থিতির দীর্ঘমেয়াদি চিত্রও উদ্বেগজনক। গত ২১ বছরে যে ২৫টি মাসে বাড়ি বিক্রি সবচেয়ে কম ছিল, তার মধ্যে ১৭টি মাসই এসেছে ২০২৩ সালের পর। ২০০৭ ও ২০০৮ সালের আর্থিক সংকটের সময় এমন সাতটি মাস ছিল। আরেকটি ছিল ২০২০ সালের মে মাস, যখন করোনাভাইরাস মহামারির বিধিনিষেধে অর্থনৈতিক কর্মকাণ্ডের বড় অংশ থমকে গিয়েছিল। অর্থাৎ, সাম্প্রতিক বছরগুলোতে বাড়ি কেনাবেচার দুর্বলতা শুধু সাময়িক ওঠানামায় সীমাবদ্ধ নেই, বরং দীর্ঘ সময় ধরে বাজারে ক্রেতার উপস্থিতি কম থাকার প্রবণতা দেখা যাচ্ছে। বিক্রি কমলেও বাড়ির দাম ক্রেতাদের জন্য স্বস্তিদায়ক পর্যায়ে নামেনি। ২০২৬ সালের জুলাইয়ে দক্ষিণ ক্যালিফোর্নিয়ায় বাড়ির মধ্যম দাম ছিল ৮ লাখ ১৫ হাজার ডলার, যা অঞ্চলটির ইতিহাসে চতুর্থ সর্বোচ্চ। সর্বোচ্চ দামের তুলনায় এটি মাত্র ২ শতাংশ কম। ফলে বাজারে বাড়ি কেনার আগ্রহ থাকলেও অনেক পরিবার আর্থিক সামর্থ্যের কারণে সিদ্ধান্ত নিতে পারছে না। উচ্চ বন্ধকি ঋণের সুদ, সম্পত্তিকর, বাড়ির বিমা এবং অর্থনীতি নিয়ে অনিশ্চয়তা ক্রেতাদের বাড়ি কেনার পরিকল্পনা পিছিয়ে দিতে বাধ্য করছে। ক্যালিফোর্নিয়া অ্যাসোসিয়েশন অব রিয়েলটরসের তথ্য অনুযায়ী, চলতি বছরের বসন্তে অরেঞ্জ কাউন্টিতে মাত্র ১৫ শতাংশ পরিবার একটি বাড়ি কেনার সামর্থ্য রাখত। লস অ্যাঞ্জেলেস ও সান ডিয়েগো কাউন্টিতে এ হার ছিল ১৭ শতাংশ, ভেনচুরায় ১৯ শতাংশ, রিভারসাইডে ২৮ শতাংশ এবং সান বার্নার্ডিনোতে ৩৪ শতাংশ। এসব পরিসংখ্যান দেখায়, অঞ্চলটির অধিকাংশ পরিবারের জন্য বাড়ির মালিক হওয়ার সুযোগ সীমিত হয়ে পড়েছে। বিশেষ করে প্রথমবার বাড়ি কিনতে আগ্রহীদের জন্য প্রয়োজনীয় অগ্রিম অর্থ জোগাড় করা বড় বাধা হয়ে দাঁড়িয়েছে। বাড়ির দাম বাড়ার গতিও আগের তুলনায় কমেছে। ২০২৩ সালের পর থেকে দক্ষিণ ক্যালিফোর্নিয়ায় বাড়ির মূল্য বছরে গড়ে প্রায় ২ শতাংশ বেড়েছে, যেখানে এর আগের দশকে বার্ষিক গড় বৃদ্ধির হার ছিল ৭ শতাংশ। দাম বৃদ্ধির গতি কমে আসায় দ্রুত মুনাফার আশায় বাড়ি কেনার প্রবণতাও দুর্বল হতে পারে। একই সঙ্গে উচ্চমূল্যে বাড়ি কেনার পর ঋণের কিস্তি বহন করার ঝুঁকি ক্রেতাদের সিদ্ধান্তে প্রভাব ফেলছে। ফলে বাড়ির দাম স্থিতিশীল থাকলেও বাজারে লেনদেন বাড়ানোর ক্ষেত্রে তা যথেষ্ট সহায়ক হচ্ছে না। মধ্যম দামের একটি বাড়ি কিনলে দক্ষিণ ক্যালিফোর্নিয়ার একজন ক্রেতাকে বন্ধকি ঋণের কিস্তি, সম্পত্তিকর, বাড়ির বিমা ও বন্ধকি ঋণবিমাসহ প্রতি মাসে আনুমানিক ৫ হাজার ৭৬৫ ডলার ব্যয় করতে হতে পারে। পাঁচ বছর আগের তুলনায় এই মাসিক ব্যয় ৭২ শতাংশ বেশি। এর বাইরে ১০ শতাংশ অগ্রিম অর্থ হিসেবে প্রয়োজন প্রায় ৮১ হাজার ৫০০ ডলার। বিপরীতে, জিলোর হিসাব অনুযায়ী, ২০২৬ সালের জুলাইয়ে অঞ্চলটিতে বাড়ি বা অ্যাপার্টমেন্টের গড় মাসিক ভাড়া ছিল প্রায় ২ হাজার ৮৬০ ডলার, যা বাড়ি কেনার আনুমানিক মাসিক ব্যয়ের অর্ধেকেরও কম। বন্ধকি ঋণের সুদের হার বাড়ায় পরিস্থিতি আরও কঠিন হয়েছে। ২০২৬ সালের জুলাইয়ে ৩০ বছর মেয়াদি নির্দিষ্ট সুদের বন্ধকি ঋণের গড় হার ছিল ৬ দশমিক ৫ শতাংশ। অক্টোবরের মাঝামাঝি তা বেড়ে ৭ দশমিক ৩ শতাংশে পৌঁছায়। এই বৃদ্ধির কারণে সম্ভাব্য ক্রেতাদের বাড়ি কেনার আর্থিক সক্ষমতা আনুমানিক ৮ শতাংশ কমে গেছে। ফলে দক্ষিণ ক্যালিফোর্নিয়ার আবাসন বাজারে বিক্রি বাড়াতে শুধু দাম কমার অপেক্ষা যথেষ্ট নয়, ঋণের খরচ ও ক্রেতাদের সামর্থ্যও বড় ভূমিকা রাখবে। সূত্র: লস অ্যাঞ্জেলেস ডেইলি নিউজ, অ্যাটম, ক্যালিফোর্নিয়া অ্যাসোসিয়েশন অব রিয়েলটরস ও জিলো।
যুক্তরাষ্ট্রে বাড়ির ঋণ পরিশোধে ব্যর্থ হওয়া মালিকদের সম্পত্তি জব্দের ঘটনা বাড়ছে। ২০২৬ সালের আগস্টে দেশজুড়ে ঋণদাতা প্রতিষ্ঠানগুলো প্রায় ৫ হাজার ৮০০টি বাড়ি জব্দ করেছে, যা আগের বছরের একই সময়ের তুলনায় ৪২ শতাংশ বেশি। তবে আবাসন খাতের বিশেষজ্ঞরা বলছেন, এই বৃদ্ধি দেখেই বড় ধরনের আবাসন সংকটের আশঙ্কা করা ঠিক হবে না। কারণ, দীর্ঘদিন ধরে দেশটিতে বাড়ি জব্দের হার ঐতিহাসিকভাবে কম ছিল। নতুন পরিসংখ্যান সেই নিম্ন অবস্থান থেকে পুনরুদ্ধারের প্রবণতাও তুলে ধরছে। সম্পত্তি ও আবাসনবিষয়ক তথ্য সরবরাহকারী প্রতিষ্ঠান অ্যাটমের (ATTOM) আগস্টের প্রতিবেদনে বলা হয়েছে, ওই মাসে যুক্তরাষ্ট্রের মোট ৪০ হাজার ২৭৭টি সম্পত্তির বিরুদ্ধে বাড়ি জব্দের প্রক্রিয়াসংক্রান্ত নথি জমা পড়েছে। এর মধ্যে ঋণখেলাপির নোটিশ, নিলামের নির্ধারিত তারিখ এবং ব্যাংকের সম্পত্তি জব্দের ঘটনাও রয়েছে। সংখ্যাটি আগের বছরের আগস্টের তুলনায় ১৩ শতাংশ বেশি। তবে বাড়ি জব্দের প্রক্রিয়া শুরু হওয়া, নিলামের পর্যায়ে যাওয়া এবং শেষ পর্যন্ত ব্যাংকের দখলে চলে যাওয়ার ঘটনা এক নয়। তাই সব পরিসংখ্যানকে একই অর্থে দেখার সুযোগ নেই। অঙ্গরাজ্যভেদে পরিস্থিতিরও উল্লেখযোগ্য পার্থক্য রয়েছে। আগস্টে দক্ষিণ ক্যারোলাইনায় বাড়ি জব্দের হার ছিল দেশের মধ্যে সর্বোচ্চ। সেখানে প্রতি ১ হাজার ৫৪৭টি আবাসিক ইউনিটের মধ্যে একটির বিরুদ্ধে এ ধরনের প্রক্রিয়া শুরু হয়েছে। এরপর ছিল নেভাদা, ফ্লোরিডা, টেক্সাস ও মেরিল্যান্ড। বড় শহরগুলোর মধ্যে দক্ষিণ ক্যারোলাইনার কলাম্বিয়া, ফ্লোরিডার পুন্টা গর্দা এবং দক্ষিণ ক্যারোলাইনার স্পার্টানবার্গে তুলনামূলক বেশি কার্যক্রম দেখা গেছে। মোট কতটি বাড়ি ঋণদাতাদের দখলে গেছে, সেই হিসাবে টেক্সাস সবার ওপরে রয়েছে। আগস্টে অঙ্গরাজ্যটিতে ১ হাজার ৮৩৫টি সম্পত্তি জব্দ করা হয়। এরপর ক্যালিফোর্নিয়ায় ৫৮৯টি, নর্থ ক্যারোলাইনায় ৩৫৬টি, অ্যারিজোনায় ২৯৬টি এবং আলাবামায় ২৮৬টি সম্পত্তি জব্দ হয়েছে। বড় মহানগরগুলোর মধ্যে টেক্সাসের হিউস্টনে ৪৪৮টি, ডালাসে ৪০২টি এবং সান আন্তোনিওতে ২৫৬টি বাড়ি ঋণদাতাদের দখলে যায়। অ্যারিজোনার ফিনিক্সে এ সংখ্যা ছিল ১৮৬টি। বাড়ির ঋণ পরিশোধে চাপ বাড়ার আরও কিছু ইঙ্গিত পাওয়া গেছে। যুক্তরাষ্ট্রের মর্টগেজ ব্যাংকার্স অ্যাসোসিয়েশনের তথ্য অনুযায়ী, ২০২৬ সালের দ্বিতীয় প্রান্তিকের শেষে এক থেকে চার ইউনিটের আবাসিক সম্পত্তির মোট বন্ধকি ঋণের ৪ দশমিক ৩৭ শতাংশ খেলাপি ছিল। অর্থাৎ, এসব ঋণের কিস্তি নির্ধারিত সময়ে পরিশোধ করা হয়নি। একই সময়ে জব্দের আইনি প্রক্রিয়ার মধ্যে থাকা ঋণের হার ছিল ০ দশমিক ৬৭ শতাংশ। আগের বছরের তুলনায় উভয় ক্ষেত্রেই চাপ বেড়েছে, যদিও প্রথম প্রান্তিকের তুলনায় সামগ্রিক খেলাপির হার সামান্য কমেছিল। বিশেষজ্ঞদের মতে, বর্তমান পরিস্থিতিকে ২০০৮ সালের আর্থিক সংকটের সঙ্গে সরাসরি তুলনা করা ঠিক হবে না। বন্ধকি ঋণদাতা প্রতিষ্ঠান রেটের জ্যেষ্ঠ কর্মকর্তা বেন কোহেন বলেছেন, বর্তমানে ঋণ দেওয়ার নিয়ম আগের তুলনায় অনেক কঠোর। পাশাপাশি বহু বাড়ির মালিকের সম্পত্তির বাজারমূল্য ও বকেয়া ঋণের মধ্যে উল্লেখযোগ্য ব্যবধান রয়েছে, যা আর্থিক চাপে পড়লে কিছুটা সুরক্ষা দিতে পারে। তবে এই সুবিধা সবার ক্ষেত্রে সমান নয়। বিশেষ করে সাম্প্রতিক এক বা দুই বছরে বাড়ি কিনেছেন কিংবা বাজারের সর্বোচ্চ দামের সময়ে সম্পত্তি কিনেছেন, এমন মালিকদের ঝুঁকি তুলনামূলক বেশি হতে পারে। বাড়ির মালিকদের ব্যয়ের চাপও পরিস্থিতিকে জটিল করছে। বাড়ির বিমার খরচ, সম্পত্তিকর এবং নিত্যপ্রয়োজনীয় পণ্যের বাড়তি দাম অনেক পরিবারের বাজেটে চাপ সৃষ্টি করছে। যাঁরা অল্প সময় আগে বাড়ি কিনেছেন, তাঁদের সম্পত্তিতে পর্যাপ্ত মূল্যবৃদ্ধি বা নিজস্ব মালিকানার অংশ তৈরি করার সুযোগও কম ছিল। ফলে আয় কমে যাওয়া কিংবা অন্য কোনো আর্থিক সংকট দেখা দিলে তাঁদের পক্ষে নিয়মিত ঋণের কিস্তি পরিশোধ করা কঠিন হয়ে উঠতে পারে। যাঁরা আগামী মাসের বন্ধকি ঋণের কিস্তি পরিশোধ নিয়ে দুশ্চিন্তায় রয়েছেন, তাঁদের আগেভাগে ঋণ পরিচালনাকারী প্রতিষ্ঠানের সঙ্গে যোগাযোগ করার পরামর্শ দিয়েছেন কোহেন। কিস্তি বকেয়া হওয়ার পর পরিস্থিতি জটিল হওয়ার অপেক্ষা না করে সম্ভাব্য সমাধান, পরিশোধের বিকল্প ব্যবস্থা কিংবা অন্যান্য সহায়তার সুযোগ সম্পর্কে জেনে নেওয়া গুরুত্বপূর্ণ। বিশেষজ্ঞদের মতে, বাড়ি জব্দের সাম্প্রতিক বৃদ্ধি নজরে রাখার মতো হলেও সামগ্রিক পরিস্থিতি এখনো ২০০৮ সালের আবাসন ও আর্থিক সংকটের সময়কার অবস্থার থেকে আলাদা। সূত্র: এবিসি১৫ অ্যারিজোনা, অ্যাটমের আগস্ট ২০২৬ সালের যুক্তরাষ্ট্রের বাড়ি জব্দবিষয়ক প্রতিবেদন, মর্টগেজ ব্যাংকার্স অ্যাসোসিয়েশন।
যুক্তরাষ্ট্রে বাড়ির মালিকদের জন্য বাড়তি ব্যয়ের চাপ ক্রমেই বাড়ছে। বাড়ি কেনার সময় বন্ধকী ঋণের কিস্তির হিসাব করলেও পরে রক্ষণাবেক্ষণ, সম্পত্তিকর ও বাড়ির বিমার মতো নিয়মিত খরচ বাজেটে বড় প্রভাব ফেলছে। জিলো ও থাম্বট্যাকের নতুন এক বিশ্লেষণ অনুযায়ী, এসব খাতে একজন বাড়ির মালিকের বছরে গড়ে ১৬ হাজার ৫৬৬ ডলার ব্যয় হচ্ছে। মাসিক হিসাবে এর পরিমাণ প্রায় ১ হাজার ৩৮০ ডলার, যা বন্ধকী ঋণের কিস্তির অতিরিক্ত। গত পাঁচ বছরে এই বাড়তি ব্যয় প্রায় ৩২ শতাংশ বেড়েছে। তবে গত এক বছরে বৃদ্ধির হার তুলনামূলক কম, প্রায় ৩ শতাংশ। প্রতিবেদন অনুযায়ী, এই বাড়তি ব্যয়ের সবচেয়ে বড় অংশ যাচ্ছে বাড়ির রক্ষণাবেক্ষণে। এ খাতে বছরে গড়ে ১১ হাজার ১৭১ ডলার খরচ হচ্ছে। বাড়ির বিমার প্রিমিয়ামে বার্ষিক ব্যয় ২ হাজার ২৬৬ ডলার এবং সম্পত্তিকর বাবদ দিতে হচ্ছে ৩ হাজার ১২৯ ডলার। অর্থাৎ বাড়ি কেনার পরও নিয়মিত মেরামত, পরিচর্যা ও অন্যান্য বাধ্যতামূলক খরচের জন্য উল্লেখযোগ্য অর্থ আলাদা রাখতে হচ্ছে মালিকদের। জিলোর জ্যেষ্ঠ অর্থনীতিবিদ কারা এনজি বলেন, অনেক পরিবার বাড়ি কেনার সময় সেটি পাওয়ার বিষয়টিতে বেশি মনোযোগ দেয়, কিন্তু সেখানে বসবাসের দীর্ঘমেয়াদি ব্যয়ের হিসাব কম করে। গত পাঁচ বছরে খরচের বিভিন্ন খাতে বৃদ্ধির হারও এক রকম নয়। বাড়ির বিমার প্রিমিয়াম বেড়েছে ৫৪ শতাংশ, রক্ষণাবেক্ষণ ব্যয় বেড়েছে ৩২ শতাংশ এবং সম্পত্তিকর বেড়েছে ১৯ শতাংশ। এর মধ্যে বিমার খরচ সবচেয়ে দ্রুত বেড়েছে। তবে সাম্প্রতিক সময়ে রক্ষণাবেক্ষণ ব্যয়ের বৃদ্ধির গতি কমেছে। ২০২২ সালে এ খাতে বার্ষিক ব্যয় বৃদ্ধির হার ছিল ৯ শতাংশ, যা ২০২৬ সালে নেমে এসেছে ১ শতাংশে। বিশ্লেষণ অনুযায়ী, ২০২৬ সালের ফেব্রুয়ারি থেকে জুন পর্যন্ত বাড়ির বিমার প্রিমিয়াম বেড়েছে মাত্র ০.৩ শতাংশ। যদিও সাম্প্রতিক বৃদ্ধির গতি কমেছে, পাঁচ বছর আগের তুলনায় ব্যয়ের মাত্রা এখনো অনেক বেশি। অঙ্গরাজ্য ও শহরভেদে বাড়ির বিমার খরচে বড় পার্থক্য রয়েছে। বিশ্লেষণে অন্তর্ভুক্ত ৩০টি মহানগর এলাকার মধ্যে ১৯টিতে গত পাঁচ বছরে বাড়ির বিমার প্রিমিয়াম অন্তত ৫০ শতাংশ বেড়েছে। ডালাসে এই বৃদ্ধি ৭৫ শতাংশ, ট্যাম্পায় ৭১ শতাংশ, ডেনভারে ৭০ শতাংশ এবং হিউস্টনে ৬৯ শতাংশ। শিলাবৃষ্টি, টর্নেডো ও প্রবল বাতাসের মতো তীব্র আবহাওয়াজনিত ঘটনা এসব এলাকায় বিমার খরচ বাড়ার অন্যতম কারণ হতে পারে বলে বিশ্লেষণে উল্লেখ করা হয়েছে। মায়ামিতে বাড়ির বিমার বার্ষিক খরচ প্রায় ৫ হাজার ডলারে পৌঁছেছে, আর ছয়টি মহানগর এলাকায় এ খরচ বছরে ৩ হাজার ডলারের বেশি। বাড়ির রক্ষণাবেক্ষণ ব্যয়ও অনেক এলাকায় বড় আর্থিক চাপ তৈরি করছে। সিয়াটলে এ খাতে বছরে ১২ হাজার ৫৯৪ ডলার এবং বোস্টনে ১২ হাজার ৪৮৬ ডলার ব্যয় হচ্ছে। অন্যদিকে, লস অ্যাঞ্জেলেসে এক বছরের ব্যবধানে রক্ষণাবেক্ষণ খরচ বেড়েছে ২৭ শতাংশ। দাবানলের পর পুনরুদ্ধারকাজ, বাড়িসংক্রান্ত সেবার চাহিদা বৃদ্ধি এবং শ্রমের উচ্চমূল্যকে এ বৃদ্ধির সম্ভাব্য কারণ হিসেবে উল্লেখ করা হয়েছে। সব ধরনের বাড়তি খরচ মিলিয়ে নিউইয়র্ক মহানগর এলাকায় বছরে ২৫ হাজার ১১১ ডলার ব্যয় হচ্ছে, যা বিশ্লেষণে অন্তর্ভুক্ত এলাকাগুলোর মধ্যে সর্বোচ্চ। সান ফ্রান্সিসকোতে এ ব্যয় ২৪ হাজার ৩৮৩ ডলার এবং লস অ্যাঞ্জেলেসে ২২ হাজার ৯১৫ ডলার। তুলনামূলক কম ব্যয়ের ফিনিক্সেও বছরে এ খাতে ১৪ হাজার ১৮৭ ডলার প্রয়োজন হচ্ছে। বিশ্লেষণটির সঙ্গে যুক্ত বিশেষজ্ঞরা বাড়ি কেনার আগেই সম্ভাব্য সব ব্যয় হিসাব করার পরামর্শ দিয়েছেন। জিলোর কারা এনজির মতে, বাড়ি কেনার আগে নির্দিষ্ট সম্পত্তির বিমার খরচ জেনে নেওয়া এবং নিয়মিত রক্ষণাবেক্ষণের জন্য বাজেট রাখা গুরুত্বপূর্ণ। থাম্বট্যাকের বাড়ির প্রবণতা বিষয়ক বিশেষজ্ঞ কেন্দ্রা সিনক্লেয়ারও নিয়মিত পরিচর্যার ওপর গুরুত্ব দিয়েছেন। তাঁর মতে, সারা বছর ধরে প্রয়োজনীয় রক্ষণাবেক্ষণের পরিকল্পনা করলে বড় ধরনের মেরামতের খরচ এড়ানো এবং জরুরি পরিস্থিতিতে সঞ্চয় সুরক্ষিত রাখা সহজ হতে পারে। বিশ্লেষণটি বলছে, বাড়ির প্রকৃত ব্যয় নির্ধারণে শুধু ঋণের কিস্তি নয়, কর, বিমা ও রক্ষণাবেক্ষণের খরচও হিসাবের মধ্যে রাখা প্রয়োজন। সূত্র: জিলো ও থাম্বট্যাকের যৌথ বিশ্লেষণ, ফক্স বিজনেস।
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়া অঙ্গরাজ্যের ওয়ালনাট ক্রিকে বাজারদরের তুলনায় অনেক কম দামে বাড়ি কেনার সুযোগ তৈরি হয়েছে। সান ফ্রান্সিসকো বে এরিয়ার এই শহরে কম ও অতি কম আয়ের যোগ্য পরিবারগুলোর জন্য তিনটি নতুন বাড়ি বিক্রির উদ্যোগ নেওয়া হয়েছে। এর মধ্যে চার শোবার ঘরের একটি বাড়ির দাম নির্ধারণ করা হয়েছে মাত্র ২ লাখ ৬২ হাজার ৭৫০ ডলার। বাড়িটির বাজারমূল্য আনুমানিক ১২ লাখ থেকে ১৫ লাখ ডলার। ফলে নির্ধারিত দামে বাড়িটি কেনার সুযোগ পেলে ক্রেতারা বাজারদরের তুলনায় অনেক কম খরচে নিজেদের আবাসনের ব্যবস্থা করতে পারবেন। মার্কিন সংবাদমাধ্যম কেটিটিভির প্রতিবেদন অনুযায়ী, ওয়ালনাট ক্রিক শহরের বাজারদরের নিচে বাড়ির মালিকানা কর্মসূচির আওতায় এই সুযোগ দেওয়া হচ্ছে। প্রথমবারের মতো বাড়ি কিনতে আগ্রহী এবং নির্দিষ্ট আয়ের সীমার মধ্যে থাকা পরিবারগুলো আবেদন করতে পারবেন। পুরো কর্মসূচি পরিচালিত হচ্ছে বে এরিয়া অ্যাফোর্ডেবল হোমওনারশিপ অ্যালায়েন্স নামের একটি অলাভজনক প্রতিষ্ঠানের উদ্যোগে। এ কাজে তাদের সঙ্গে রয়েছে কমিউনিটি হাউজিং ডেভেলপমেন্ট করপোরেশন এবং মেকানিকস ব্যাংক। যোগ্য ক্রেতাদের জন্য ব্যাংকটি বাড়ির প্রাথমিক জমার অর্থে সহায়তা এবং ঋণসংক্রান্ত ভর্তুকিও দেবে। বিক্রির জন্য নির্ধারিত বাড়িগুলো নতুন নির্মিত এবং প্রতিটির আয়তন ২ হাজার বর্গফুটের বেশি। তিন থেকে চারটি শোবার ঘরবিশিষ্ট এসব বাড়ির দাম ২ লাখ ৬২ হাজার ৭৫০ ডলার থেকে ৩ লাখ ৭৭ হাজার ডলারের মধ্যে। শহর কর্তৃপক্ষের তথ্য অনুযায়ী, মোট তিনটি বাড়ি এই কর্মসূচির আওতায় বিক্রি করা হবে। এর মধ্যে একটি বাড়ি ওয়ালনাট ক্রিকের অ্যাবিগেইল আবাসন প্রকল্পে অবস্থিত। দোতলা এই বাড়িটির আয়তন আড়াই হাজার বর্গফুটের বেশি। এতে খোলামেলা নকশার বসার জায়গা, মূল শোবার ঘরে পোশাক রাখার আলাদা জায়গা এবং সাজানো পেছনের উঠান রয়েছে। অ্যাবিগেইল প্রকল্পের বাড়িটি কিনতে হলে আবেদনকারীদের অতি কম আয়ের পরিবারের জন্য নির্ধারিত শর্ত পূরণ করতে হবে। চার সদস্যের পরিবারের বার্ষিক আয় সর্বোচ্চ ৮১ হাজার ৪০০ ডলার, পাঁচ সদস্যের পরিবারের ৮৭ হাজার ৯০০ ডলার, ছয় সদস্যের পরিবারের ৯৪ হাজার ৪২৫ ডলার, সাত সদস্যের পরিবারের ১ লাখ ৯২৫ ডলার এবং আট সদস্যের পরিবারের ১ লাখ ৭ হাজার ৪৫০ ডলারের মধ্যে থাকতে হবে। এসব আয়সীমা পূরণ করলেই বাড়ি কেনা নিশ্চিত হবে না। আবেদনকারীদের ঋণ পরিশোধের সক্ষমতা, ন্যূনতম ঋণমান এবং বাড়ির প্রাথমিক জমার অর্থের শর্তও পূরণ করতে হবে। অন্য দুটি বাড়ি ওয়ালনাট ক্রিকের এনক্লেভ আবাসন প্রকল্পে অবস্থিত। এগুলো কিনতে পারবেন নির্দিষ্ট নিম্ন আয়ের সীমার মধ্যে থাকা পরিবারগুলো। বাড়ি দুটির দাম তিন লাখ ডলারের মাঝামাঝি পর্যায়ে নির্ধারণ করা হয়েছে। তিন সদস্যের পরিবারের বার্ষিক আয় সর্বোচ্চ ১ লাখ ২২ হাজার ২০০ ডলার, চার সদস্যের পরিবারের ১ লাখ ৩৫ হাজার ৭৫০ ডলার, পাঁচ সদস্যের পরিবারের ১ লাখ ৪৬ হাজার ৬৫০ ডলার এবং ছয় সদস্যের পরিবারের ১ লাখ ৫৭ হাজার ৫০০ ডলারের মধ্যে থাকতে হবে। সাত সদস্যের পরিবারের ক্ষেত্রে আয়সীমা ১ লাখ ৬৮ হাজার ৩৫০ ডলার এবং আট সদস্যের পরিবারের জন্য ১ লাখ ৭৯ হাজার ২০০ ডলার। এই কর্মসূচিতে আবেদন করার জন্য পরিবারের সব সদস্যকে গত তিন বছরে কোনো বাড়ির মালিক না থাকার শর্ত পূরণ করতে হবে। অর্থাৎ, শুধু আবেদনকারী নিজে বাড়ির মালিক ছিলেন কি না, তা নয়, পরিবারের অন্য সদস্যদের মালিকানার ইতিহাসও বিবেচনায় নেওয়া হবে। পাশাপাশি আবেদনকারীদের নির্ধারিত ন্যূনতম ঋণমান, প্রাথমিক জমার অর্থ এবং আয়-ঋণের অনুপাতসংক্রান্ত শর্ত পূরণ করতে হবে। যোগ্যতা যাচাইয়ের পর আবেদনকারীদের মধ্য থেকে লটারির মাধ্যমে বাড়ির ক্রেতা নির্বাচন করা হবে। ওয়ালনাট ক্রিকে বসবাস করেন বা সেখানে কাজ করেন, এমন আবেদনকারীরা অগ্রাধিকার পাবেন। আগ্রহী ক্রেতাদের আগামী ৩০ অক্টোবরের মধ্যে লটারির জন্য আবেদন করতে হবে। এ বিষয়ে বিস্তারিত জানাতে বাড়ির মালিকানা কর্মসূচির আয়োজকেরা ২১ অক্টোবর একটি অনলাইন তথ্যসভা আয়োজন করবেন। সেখানে বাড়ির দাম, আয়ের সীমা, আবেদনপ্রক্রিয়া এবং ঋণসংক্রান্ত শর্ত সম্পর্কে জানার সুযোগ থাকবে। আগ্রহীরা মাই হোম গেটওয়ের ওয়েবসাইটে কর্মসূচির বিস্তারিত তথ্য ও আবেদনসংক্রান্ত নির্দেশনা দেখতে পারবেন। তবে বাজারদরের তুলনায় কম দামে বাড়ি কেনার সুযোগ পেলেও ক্রেতাদের কিছু দীর্ঘমেয়াদি শর্ত মানতে হবে। বাড়ির মালিককে সম্পত্তি ভালো অবস্থায় রাখতে হবে এবং বছরে অন্তত ১০ মাস সেখানে নিজেকে বসবাস করতে হবে। বাড়িটি অন্য কাউকে ভাড়া দেওয়া যাবে না। ভবিষ্যতে বিক্রি করতে চাইলে শহর কর্তৃপক্ষের অনুমোদিত ক্রেতার কাছে বিক্রি করতে হবে। একই সঙ্গে বাড়িটি আগামী ৪৫ বছর বাজারদরের নিচে বিক্রির আবাসন কর্মসূচির আওতায় থাকবে। অর্থাৎ, এটি সাধারণ বাজারে ইচ্ছেমতো দামে বিক্রি করার মতো সম্পত্তি নয়। বে এরিয়া অ্যাফোর্ডেবল হোমওনারশিপ অ্যালায়েন্স কনকর্ড, ইস্ট পালো আল্টো ও অ্যান্টিওকসহ বে এরিয়ার বিভিন্ন শহরে প্রথমবারের মতো বাড়ি কিনতে আগ্রহীদের জন্য একই ধরনের কর্মসূচি পরিচালনা করে। সান ফ্রান্সিসকো বে এরিয়ায় বাড়ির উচ্চমূল্যের কারণে অনেক পরিবার নিজেদের আবাসন কেনার ক্ষেত্রে সমস্যায় পড়ে। ওয়ালনাট ক্রিকের এই উদ্যোগ সেই পরিস্থিতিতে যোগ্য নিম্ন আয়ের পরিবারগুলোর জন্য একটি বিকল্প সুযোগ তৈরি করেছে। তবে বাড়ির সংখ্যা মাত্র তিনটি হওয়ায় আগ্রহী আবেদনকারীদের মধ্যে প্রতিযোগিতা হওয়ার সম্ভাবনা রয়েছে। সূত্র: কেটিটিভি
সান ফ্রান্সিসকোতে বাড়িভাড়ার চাপ নতুন উচ্চতায় পৌঁছেছে। যুক্তরাষ্ট্রের ভাড়া বাজার নিয়ে জাম্পারের সেপ্টেম্বরের প্রতিবেদনে দেখা গেছে, শহরটিতে এক বেডরুমের অ্যাপার্টমেন্টের মধ্যম ভাড়া মাসে ৪ হাজার ৪০০ ডলারে উঠেছে, যা এক বছর আগের তুলনায় ২৫ দশমিক ৪ শতাংশ বেশি। একই সময়ে দুই বেডরুমের অ্যাপার্টমেন্টের মধ্যম ভাড়া বেড়ে দাঁড়িয়েছে ৬ হাজার ৩৪০ ডলারে, যা যুক্তরাষ্ট্রের বড় শহরগুলোর মধ্যে সর্বোচ্চ। জাম্পারের তথ্য অনুযায়ী, দুই বেডরুমের ভাড়ার ক্ষেত্রে সান ফ্রান্সিসকো নিউইয়র্ক সিটিকেও ছাড়িয়ে গেছে। নিউইয়র্কে একই ধরনের বাসার মধ্যম ভাড়া ৫ হাজার ৪৫০ ডলার। অর্থাৎ দুই বেডরুমের বাসার ক্ষেত্রে সান ফ্রান্সিসকোতে মধ্যম ভাড়া নিউইয়র্কের তুলনায় মাসে ৮৯০ ডলার বেশি। এক বেডরুমের ক্ষেত্রে অবশ্য নিউইয়র্ক এখনো এগিয়ে। নিউইয়র্কে এর মধ্যম ভাড়া ৪ হাজার ৫৮০ ডলার, সান ফ্রান্সিসকোতে ৪ হাজার ৪০০ ডলার। সান ফ্রান্সিসকোর এক বেডরুমের ভাড়া শুধু নিউইয়র্কের কাছাকাছি পৌঁছেছে তা নয়, গত এক বছরে এর বৃদ্ধির হারও উল্লেখযোগ্য। জাম্পারের হিসাব বলছে, সেপ্টেম্বর মাসে এক বেডরুমের ভাড়া মাসিক হিসাবে ২ দশমিক ৩ শতাংশ এবং বার্ষিক হিসাবে ২৫ দশমিক ৪ শতাংশ বেড়েছে। দুই বেডরুমের ক্ষেত্রে মাসিক বৃদ্ধি ৩ দশমিক ৬ শতাংশ এবং এক বছরের ব্যবধানে বৃদ্ধি ২৬ দশমিক ৮ শতাংশ। জুলাই মাসেই দুই বেডরুমের মধ্যম ভাড়া প্রথমবারের মতো ৬ হাজার ডলার ছাড়িয়েছিল। ভাড়ার এই ঊর্ধ্বগতির পেছনে কয়েকটি কারণ রয়েছে বলে জাম্পার জানিয়েছে। এর মধ্যে অন্যতম হলো কৃত্রিম বুদ্ধিমত্তা বা এআই খাতে কর্মসংস্থানের দ্রুত বৃদ্ধি। সান ফ্রান্সিসকো ও আশপাশের এলাকায় এ খাতের নতুন কর্মসংস্থান বাড়ায় আবাসনের চাহিদাও বাড়ছে। কিন্তু সেই তুলনায় নতুন আবাসন সরবরাহ সীমিত থাকায় ভাড়ার ওপর অতিরিক্ত চাপ তৈরি হচ্ছে। জাম্পারের প্রধান নির্বাহী শন মুলাহি বলেন, যুক্তরাষ্ট্রে এখন একক কোনো ভাড়া বাজার নেই, বিভিন্ন শহরে আবাসন সরবরাহ ও চাহিদার পার্থক্যের কারণে পরিস্থিতি আলাদা হয়ে উঠেছে। সান ফ্রান্সিসকোর এই পরিস্থিতি পুরো বে এরিয়া অঞ্চলের সঙ্গে তুলনা করলেও স্পষ্ট হয়ে ওঠে। জাম্পারের সেপ্টেম্বরের তথ্য অনুযায়ী, পাশের সান হোসেতে এক বেডরুমের মধ্যম ভাড়া ২ হাজার ৮৯০ ডলার। অন্যদিকে ওকল্যান্ডে একই ধরনের বাসার মধ্যম ভাড়া ২ হাজার ১০০ ডলার। অর্থাৎ সান ফ্রান্সিসকোর ৪ হাজার ৪০০ ডলারের তুলনায় এই দুই শহরে ভাড়া অনেক কম। জাতীয় চিত্র আরও বড় পার্থক্য দেখাচ্ছে। সেপ্টেম্বর মাসে যুক্তরাষ্ট্রজুড়ে এক বেডরুমের অ্যাপার্টমেন্টের মধ্যম ভাড়া ছিল ১ হাজার ৫১৮ ডলার, যা এক বছর আগের তুলনায় মাত্র শূন্য দশমিক ১ শতাংশ বেশি। দুই বেডরুমের মধ্যম ভাড়া ছিল ১ হাজার ৯০৩ ডলার, যা বার্ষিক হিসাবে শূন্য দশমিক ৫ শতাংশ বেড়েছে। অর্থাৎ জাতীয় বাজারে ভাড়ার পরিবর্তন তুলনামূলকভাবে সীমিত থাকলেও সান ফ্রান্সিসকোতে বৃদ্ধি অনেক বেশি। জাম্পারের প্রতিবেদনে আরও বলা হয়েছে, সেপ্টেম্বর মাসে সান ফ্রান্সিসকো যুক্তরাষ্ট্রের শহরগুলোর মধ্যে এক বেডরুমের ভাড়া বৃদ্ধির দিক থেকেও শীর্ষে ছিল। এক বছরে ২৫ দশমিক ৪ শতাংশ বৃদ্ধির পর শহরটির পরেই ছিল ভার্জিনিয়া বিচ, যেখানে এক বেডরুমের ভাড়া বেড়েছে ১৬ দশমিক ৪ শতাংশ। অন্যদিকে অতিরিক্ত আবাসন সরবরাহের কারণে টেক্সাসের কয়েকটি শহরে ভাড়া কমেছে। ভাড়ার চাপ নিয়ে স্থানীয় পর্যায়েও উদ্বেগ বাড়ছে। প্রতিবেদনে বলা হয়েছে, সান ফ্রান্সিসকোর মেয়র ড্যানিয়েল লুরি চলতি মাসে শহরের আবাসন পরিস্থিতিকে ‘ভাড়া জরুরি অবস্থা’ হিসেবে উল্লেখ করেছেন। তিনি ভাড়ার দ্রুত বৃদ্ধি এবং উচ্ছেদের আশঙ্কা নিয়ে উদ্বেগ প্রকাশ করেছেন। ভাড়াটিয়াদের সুরক্ষায় ভাড়া বৃদ্ধির সর্বোচ্চ সীমা ১০ শতাংশ নির্ধারণ এবং ভাড়াটিয়াদের আইনি সহায়তার জন্য প্রায় ৫ কোটি ৫০ লাখ ডলারের তহবিলের প্রস্তাবও দেওয়া হয়েছে। জাম্পারের তথ্য অনুযায়ী, সেপ্টেম্বরের শেষ নাগাদ সান ফ্রান্সিসকোতে তাদের প্ল্যাটফর্মে প্রায় ৬৫০টি ভাড়ার বাসা তালিকাভুক্ত ছিল। শহরটির সামগ্রিক মধ্যম ভাড়া ছিল প্রায় ৪ হাজার ৫০০ ডলার, যা জাতীয় গড়ের তুলনায় ১৩৭ শতাংশ বেশি। তবে জাম্পারের হিসাব মূলত অনলাইনে প্রকাশিত ভাড়ার তালিকার মধ্যম মূল্যভিত্তিক। অর্থাৎ এটি শহরের প্রতিটি বাসার প্রকৃত চুক্তিভিত্তিক ভাড়া বা সব ভাড়াটিয়ার পরিশোধ করা অর্থের সরাসরি পরিমাপ নয়। প্রতিষ্ঠানটি জানিয়েছে, তাদের জাতীয় ভাড়া সূচক যুক্তরাষ্ট্রের জনসংখ্যার দিক থেকে ১০০টি বড় শহরের এক ও দুই বেডরুমের সক্রিয় ভাড়ার তালিকা বিশ্লেষণ করে তৈরি করা হয়। সূত্র: রয়টার্স
নিউইয়র্কে প্রথমবারের মতো বাড়ি কিনতে যাওয়া মানুষের জন্য আবাসন বাজারে সামর্থ্যের সংকট আরও গভীর হচ্ছে। বাড়ির দাম উচ্চ পর্যায়ে থাকা এবং বিক্রির জন্য পর্যাপ্ত বাড়ি না থাকায় এমনিতেই চাপে থাকা ক্রেতাদের জন্য নতুন করে সমস্যা তৈরি করেছে ৩০ বছরের স্থির বন্ধকী ঋণের সুদহার ৭ শতাংশের ওপরে উঠে যাওয়া। ব্যক্তিগত অর্থ ব্যবস্থাপনা প্রতিষ্ঠান অ্যাচিভের নতুন গবেষণা অনুযায়ী, প্রথমবারের ক্রেতাদের জন্য যুক্তরাষ্ট্রের সবচেয়ে কঠিন মহানগর আবাসন বাজারগুলোর মধ্যে নিউইয়র্ক পঞ্চম অবস্থানে রয়েছে। গবেষণায় বলা হয়েছে, নিউইয়র্ক মহানগর এলাকায় একটি প্রাথমিক পর্যায়ের বাড়ির গড় দাম প্রায় ৪ লাখ ৮৯ হাজার ৩৫৯ ডলার। অন্যদিকে ওই এলাকার একটি পরিবারের মধ্যম বা মধ্যম মানের বার্ষিক আয় প্রায় ৯৯ হাজার ১৫৫ ডলার। অ্যাচিভের হিসাব অনুযায়ী, ১০ শতাংশ অগ্রিম অর্থ দিয়ে একটি বাড়ি কিনে এবং পরিবারের মোট আয়ের সর্বোচ্চ ৩০ শতাংশ বন্ধকী কিস্তিতে ব্যয় করার শর্ত ধরলে, ওই বাড়িটি স্বাচ্ছন্দ্যে কিনতে একটি পরিবারের বার্ষিক আয় প্রয়োজন প্রায় ১ লাখ ১৪ হাজার ৩৮০ ডলার। অর্থাৎ নিউইয়র্ক মহানগরের সাধারণ পরিবারের আয়ের তুলনায় প্রয়োজনীয় আয় প্রায় ১৫ দশমিক ৪ শতাংশ বেশি। এই হিসাব এমন সময়ে এসেছে, যখন যুক্তরাষ্ট্রে ৩০ বছরের স্থির বন্ধকী ঋণের গড় সুদহার আবার ৭ শতাংশের ওপরে উঠেছে। কয়েক বছর ধরে তুলনামূলকভাবে নিম্ন সুদহারের পর ঋণের খরচ বেড়ে যাওয়ায় বাড়ি কেনার সামর্থ্য আরও কমে যাচ্ছে। তবে নিউইয়র্কের আবাসন বাজারে সমস্যা শুধু সুদের হার নয়। স্ট্রিটম্যাট্রিক্সের মূল্যায়নকারী জোনাথন মিলারের মতে, বিক্রির জন্য বাড়ির তীব্র সংকট বাজারে এমন একটি পরিস্থিতি তৈরি করেছে, যেখানে সুদের হার বাড়লেও বাড়ির দাম প্রত্যাশিতভাবে কমছে না। সাধারণত বন্ধকী ঋণের সুদহার দ্রুত বেড়ে গেলে বাড়ি কেনার খরচ বাড়ে, ফলে বিক্রি কমে এবং বাজারে বিক্রির জন্য বাড়ির সংখ্যা বাড়ার কথা। এতে বাড়ির দাম কিছুটা কমে ক্রেতাদের জন্য স্বস্তি তৈরি হতে পারে। কিন্তু নিউইয়র্কে পর্যাপ্ত বাড়ি বাজারে না আসায় সেই স্বাভাবিক প্রক্রিয়া কাজ করছে না। মিলার বলেন, বাড়ির পর্যাপ্ত সরবরাহ না থাকাটা আবাসন সামর্থ্যের ওপর সুদের হারের চেয়েও বেশি প্রভাব ফেলছে। এর পেছনে অন্যতম কারণ হিসেবে তিনি ‘মর্টগেজ লক-ইন’ পরিস্থিতির কথা উল্লেখ করেছেন। যুক্তরাষ্ট্রে বিপুলসংখ্যক বাড়ির মালিক আগের বছরগুলোতে ২ থেকে ৩ শতাংশের কাছাকাছি খুব কম সুদে বন্ধকী ঋণ নিয়েছিলেন। এখন তারা সেই বাড়ি বিক্রি করে নতুন বাড়ি কিনলে প্রায় ৭ শতাংশ সুদে নতুন ঋণ নিতে হবে। ফলে অনেক মালিকই বাড়ি বিক্রি করতে আগ্রহী নন। এর ফলে বাজারে বাড়ির সরবরাহ আরও কমে যাচ্ছে। নতুন ক্রেতাদের জন্য সুদের হার বাড়ছে, আবার পুরোনো মালিকেরা কম সুদের ঋণ ছেড়ে নতুন ঋণে যেতে চাইছেন না। এতে বাড়ির দামও তুলনামূলকভাবে উচ্চ পর্যায়ে থেকে যাচ্ছে। ডগলাস এলিম্যানের জেসিকা পিটার্স বলেন, উচ্চ ঋণ ব্যয়ের পাশাপাশি নিউইয়র্কের বাড়ির দামও স্থিতিশীল রয়েছে, বিশেষ করে জনপ্রিয় এলাকাগুলোতে। সেখানে বাড়ির সরবরাহ সীমিত হওয়ায় ক্রেতারা দুই দিক থেকেই চাপের মুখে পড়ছেন। বাড়ি কেনার খরচ শুধু মাসিক বন্ধকী কিস্তিতেই সীমাবদ্ধ নয়। নিউইয়র্কের ক্রেতাদের সম্পত্তি রক্ষণাবেক্ষণ, ভবনের সাধারণ ব্যবস্থাপনা ফি, কর এবং বাড়ি কেনার সময়ের অন্যান্য খরচও বহন করতে হয়। ফলে মাসিক মোট ব্যয় দ্রুত বেড়ে যেতে পারে। এই পরিস্থিতিতে অনেক ক্রেতা পুরোপুরি বাজার থেকে সরে না গিয়ে নিজেদের পরিকল্পনা পরিবর্তন করছেন। কেউ বেশি অগ্রিম অর্থ দেওয়ার চেষ্টা করছেন, কেউ কম দামের বাড়ি খুঁজছেন। কেউ আবার অন্য এলাকায় খোঁজ করছেন কিংবা কনডোর পরিবর্তে ছোট অ্যাপার্টমেন্ট বা কো-অপ বেছে নিচ্ছেন। তবে যাদের হাতে নগদ অর্থ কম এবং বাড়ি কেনার ক্ষেত্রে ঋণের ওপর বেশি নির্ভর করতে হয়, তাদের জন্য পরিস্থিতি তুলনামূলকভাবে কঠিন। বিশেষ করে প্রথমবারের ক্রেতারা সুদের হারের সামান্য পরিবর্তনেও মাসিক কিস্তিতে বড় পার্থক্য দেখতে পারেন। ম্যানহাটনের বাজারেও এই ব্যবধান স্পষ্ট বলে জানিয়েছেন মিলার। তার মতে, বাড়ির দাম যত বেশি হয়, ক্রেতাদের বন্ধকী ঋণের ওপর নির্ভরতা তত কমে। আর কম দামের বাড়ির ক্ষেত্রে ক্রেতারা সাধারণত ঋণের ওপর বেশি নির্ভর করেন। ফলে সুদের হার বাড়লে তুলনামূলক কম দামের বাড়ির ক্রেতারা বেশি চাপে পড়েন। এঙ্গেল অ্যান্ড ভল্কার্স নিউইয়র্কের ব্রোকার ডোনাল্ড ব্রেনানও নিউইয়র্কের ক্রেতাদের মধ্যে এই পার্থক্য লক্ষ্য করছেন। তার ভাষ্য অনুযায়ী, বর্তমানে তার প্রতিষ্ঠানের নিউইয়র্ক কার্যালয়ের সঙ্গে কাজ করা বাড়ির ক্রেতাদের মধ্যে নগদ অর্থে কেনার প্রবণতা বেশি। আগের সময়ে নগদ ও ঋণনির্ভর ক্রেতাদের মধ্যে তুলনামূলক ভারসাম্য ছিল। এদিকে যারা বাড়ি কেনার সামর্থ্য হারিয়ে ফেলছেন, তাদের জন্য ভাড়া বাসাও খুব একটা সহজ বিকল্প হয়ে উঠছে না। বাড়ি কেনার পরিবর্তে বেশি মানুষ দীর্ঘ সময় ভাড়া বাসায় থাকলে ভাড়ার আবাসনের ওপরও চাপ বাড়তে পারে। মিলারের মতে, উচ্চ বন্ধকী ঋণের সুদহার সম্ভাব্য ক্রেতাদের দীর্ঘ সময় ভাড়াটে থাকতে বাধ্য করতে পারে। এতে ভাড়া বাসার চাহিদা বাড়ে এবং সীমিত সরবরাহের ওপর আরও চাপ তৈরি হয়। ফলে আবাসন সামর্থ্যের সমস্যা শুধু বাড়ি কেনার বাজারে নয়, ভাড়ার বাজারেও প্রভাব ফেলতে পারে। অনেক সম্ভাব্য ক্রেতা এখন সুদের হার কমার অপেক্ষায় রয়েছেন। তবে বাজার বিশ্লেষকদের মতে, শুধু সুদের হার কমলেই আবাসন সামর্থ্যের সমস্যা সমাধান হবে না। সুদের হার কমার সঙ্গে সঙ্গে যদি বাজারে ক্রেতার সংখ্যা বেড়ে যায়, কিন্তু বাড়ির সরবরাহ একই থাকে, তাহলে বাড়ির দাম আরও বাড়তে পারে। ডগলাস এলিম্যানের পিটার্সের মতে, আবাসন সামর্থ্য উল্লেখযোগ্যভাবে বাড়াতে হলে শুধু কম সুদের ঋণ নয়, বিভিন্ন দামের স্তরে আরও বেশি বাড়ি বাজারে আসাও প্রয়োজন। রিয়েল্টর ডটকমের জ্যেষ্ঠ অর্থনীতিবিদ জেক ক্রিমেলও ক্রেতাদের শুধু সুদের হার দেখে সিদ্ধান্ত না নেওয়ার পরামর্শ দিয়েছেন। তার মতে, একটি বাড়ির দাম, ঋণের সুদ এবং ক্রেতার সামগ্রিক আবাসন বাজেট একসঙ্গে বিবেচনা করা প্রয়োজন। রিয়েল্টর ডটকমের গবেষণা অনুযায়ী, যারা প্রায় তিন মাসের মধ্যে বাড়ি কেনার চূড়ান্ত পর্যায়ে যাবেন, তাদের বর্তমান সুদের হার থেকে প্রায় ৫০ ভিত্তি পয়েন্ট পর্যন্ত ওঠানামা ধরে বাজেট প্রস্তুত রাখা উচিত। কারণ চূড়ান্তভাবে ঋণ নেওয়ার সময় আজকের সুদের হার একই থাকবে এমন নিশ্চয়তা নেই। সুদের হার কমার অপেক্ষায় থাকা ক্রেতাদের জন্য ‘এখন কিনুন, পরে সুদ কমলে ঋণ পুনর্অর্থায়ন করুন’ ধরনের কৌশলও নিশ্চিত সমাধান নয়। কারণ ভবিষ্যতে সুদের হার কতটা কমবে, তা নিশ্চিত নয়। পাশাপাশি সুদের হার কমলে বাড়ির চাহিদা ও দামও বাড়তে পারে। স্ট্রিটম্যাট্রিক্সের মিলারের মতে, মূল্যস্ফীতির চাপ, যুক্তরাষ্ট্রের ফেডারেল ঘাটতি এবং আন্তর্জাতিক ও বাণিজ্যিক অনিশ্চয়তা আগামী কয়েক বছর ঋণের খরচ তুলনামূলকভাবে বেশি রাখার ক্ষেত্রে ভূমিকা রাখতে পারে। তবে ফেডারেল রিজার্ভ সরাসরি ৩০ বছরের বন্ধকী ঋণের সুদের হার নির্ধারণ করে না। এর মুদ্রানীতি ও মূল্যস্ফীতির পরিস্থিতি ঋণবাজারের সুদের হারে প্রভাব ফেলে। ফলে নিউইয়র্কের আবাসন বাজারে প্রথমবারের ক্রেতাদের জন্য পরিস্থিতি আপাতত জটিলই থাকছে। বাড়ির দাম বেশি, বিক্রির জন্য বাড়ি কম এবং ঋণের খরচও বেড়েছে। একই সময়ে যারা কিনতে পারছেন না, তাদের ভাড়া বাসায় থাকার সময়ও দীর্ঘ হচ্ছে। অর্থাৎ আবাসন ব্যয়ের চাপ বাড়ি কেনার বাজার ছাড়িয়ে ভাড়ার বাজারেও ছড়িয়ে পড়ছে। সূত্র: নিউইয়র্ক পোস্ট, অ্যাচিভ, রিয়েল্টর ডটকম
যুক্তরাষ্ট্রের আবাসন বাজারে গতি কমছে। সাম্প্রতিক তথ্য বলছে, দেশের বড় বড় শহরের অনেক এলাকায় বাড়ির তালিকাভুক্ত দাম ও প্রতি বর্গফুটের দাম কমেছে। একই সময়ে উচ্চ মর্টগেজ রেট ক্রেতাদের সামর্থ্যের ওপর চাপ তৈরি করায় বিক্রেতারাও ক্রেতাদের কাছে আসতে দাম কমাতে শুরু করেছেন। রিয়েল্টর ডটকমের বিশ্লেষণ অনুযায়ী, আগস্টে যুক্তরাষ্ট্রে বাড়ির প্রতি বর্গফুটের জাতীয় গড় তালিকামূল্য টানা ১০ মাসের মতো আগের বছরের তুলনায় কমেছে। আগস্টে এই পতন ছিল ১ দশমিক ৮ শতাংশ। দেশের চারটি প্রধান অঞ্চলের মধ্যে নর্থইস্টে মধ্যম তালিকামূল্য ৩ দশমিক ৬ শতাংশ, সাউথে ২ দশমিক ৬ শতাংশ এবং ওয়েস্টে ২ দশমিক ১ শতাংশ কমেছে। মিডওয়েস্টে দাম প্রায় অপরিবর্তিত ছিল। ৫০টি বৃহত্তম মেট্রোপলিটন এলাকার মধ্যে ৩৬টিতে আগস্টে আগের বছরের তুলনায় প্রতি বর্গফুটের তালিকামূল্য কমেছে। সবচেয়ে বড় পতন দেখা গেছে অস্টিনে ৮ দশমিক ১ শতাংশ, টাম্পায় ৫ দশমিক ৬ শতাংশ এবং মেমফিসে ৪ দশমিক ১ শতাংশ। বিপরীতে প্রভিডেন্সে ৯ দশমিক ৩ শতাংশ, ইন্ডিয়ানাপোলিসে ৪ দশমিক ৪ শতাংশ এবং শিকাগোতে ৩ দশমিক ৬ শতাংশ দাম বেড়েছে। রিয়েল্টর ডটকমের সিনিয়র অর্থনীতিবিদ জেক ক্রিমেল বলেন, অস্টিন, টাম্পা, সান অ্যান্টোনিও ও ডেনভারের মতো ২০২০-২২ সালের আবাসন-বুমের শহরগুলো এখন মহামারির সময়কার অতিরিক্ত মূল্যবৃদ্ধির কিছুটা সমন্বয় করছে। এসব বাজারে মহামারির আগের সময়ের তুলনায় এখন বাড়ির সরবরাহও বেশি। সান ফ্রান্সিসকোতেও আগস্টে বাড়ির প্রতি বর্গফুটের তালিকামূল্য এক বছর আগের তুলনায় ৩ দশমিক ৯ শতাংশ কমেছে। শহরটির মধ্যম তালিকামূল্য ছিল ৯ লাখ ৮ হাজার ৭০০ ডলার, যা এক বছর আগের তুলনায় ৫ দশমিক ২ শতাংশ কম। তবে বাজারটি এখনও প্রতিযোগিতামূলক রয়েছে। ফ্যানি মে-র পক্ষে পালসেনমিক্স পরিচালিত সর্বশেষ হোম প্রাইস এক্সপেকটেশনস সার্ভে-তে ১১৪ জন অর্থনীতিবিদ, রিয়েল এস্টেট বিশেষজ্ঞ ও বাজার বিশ্লেষক অংশ নিয়েছেন। তাঁদের গড় পূর্বাভাস অনুযায়ী, যুক্তরাষ্ট্রে বাড়ির দাম ২০২৬ সালে ২ দশমিক ৫ শতাংশ এবং ২০২৭ সালে ২ দশমিক ২ শতাংশ বাড়তে পারে। এরপর ২০২৮, ২০২৯ ও ২০৩০ সালে বৃদ্ধির হার যথাক্রমে ২ দশমিক ৭, ৩ দশমিক ১ ও ৩ দশমিক ৩ শতাংশ হতে পারে। অর্থাৎ, বর্তমানে যে বাজার-শীতলতার প্রবণতা দেখা যাচ্ছে, সেটি ২০২৭ সালেও বাড়ির দামের বড় ধরনের উল্লম্ফন ঠেকিয়ে রাখতে পারে। তবে জাতীয় পর্যায়ে দাম পতনের বদলে সামান্য বাড়ার পূর্বাভাসই এখন বেশি জোরালো। রয়টার্সের মার্চ ২০২৬-এর একটি অর্থনীতিবিদ জরিপেও ২০২৭ সালে যুক্তরাষ্ট্রের বাড়ির দাম প্রায় ২ দশমিক ৫ শতাংশ বাড়ার পূর্বাভাস দেওয়া হয়েছিল। একই জরিপে ৩০ বছরের মর্টগেজ রেট প্রায় ৬ শতাংশের কাছাকাছি থাকার সম্ভাবনার কথা বলা হয়।
যুক্তরাষ্ট্রে মর্টগেজ বা গৃহঋণের সুদের হার এক বছরের বেশি সময়ের মধ্যে সর্বোচ্চ পর্যায়ে পৌঁছেছে। বৃহস্পতিবার যুক্তরাষ্ট্রের সরকারি মদদপুষ্ট মর্টগেজ প্রতিষ্ঠান ফ্রেডি ম্যাকের প্রকাশিত এক প্রতিবেদনে এই তথ্য উঠে এসেছে। মূলত ভূ-রাজনৈতিক উত্তেজনা এবং মূল্যস্ফীতির কারণেই এই পরিস্থিতির সৃষ্টি হয়েছে বলে মনে করছেন বিশ্লেষকরা। ফ্রেডি ম্যাকের প্রাইমারি মর্টগেজ মার্কেট সার্ভের সর্বশেষ তথ্য অনুযায়ী, ৩০ বছর মেয়াদি ফিক্সড মর্টগেজের গড় হার বেড়ে ৬ দশমিক ৭১ শতাংশে দাঁড়িয়েছে, যা গত সপ্তাহে ছিল ৬ দশমিক ৬৬ শতাংশ। ২০২৫ সালের ৩১ জুলাইয়ের পর এটিই সর্বোচ্চ গড় হার। ওই সময় ৩০ বছর মেয়াদি মর্টগেজের হার ছিল ৬ দশমিক ৭২ শতাংশ। এক বছর আগে এই গড় হার ছিল ৬ দশমিক ৫ শতাংশ। অন্যদিকে, ১৫ বছর মেয়াদি ফিক্সড মর্টগেজের গড় হারও উল্লেখযোগ্যভাবে বেড়েছে। গত সপ্তাহের ৫ দশমিক ৯৮ শতাংশ থেকে বেড়ে এই হার ৬ দশমিক ০৪ শতাংশে উন্নীত হয়েছে। সুদের হার বাড়লেও আবাসন বাজারের ক্রেতাদের আগ্রহে খুব একটা ভাটা পড়েনি। ফ্রেডি ম্যাকের প্রধান অর্থনীতিবিদ স্যাম খাটের বলেন, বাড়ি কেনার চাহিদা তুলনামূলকভাবে স্থিতিশীল রয়েছে। এটি পরিবর্তনশীল বাজার পরিস্থিতির সঙ্গে খাপ খাইয়ে নেওয়া ক্রেতাদের অব্যাহত আগ্রহের একটি স্পষ্ট ইঙ্গিত। মর্টগেজ রেট মূলত যুক্তরাষ্ট্রের ফেডারেল রিজার্ভের নীতি এবং আন্তর্জাতিক ভূ-রাজনৈতিক নানা বিষয়ের ওপর নির্ভর করে। যদিও মর্টগেজ রেট সরাসরি ফেডারেল রিজার্ভের সুদের হারের সিদ্ধান্তের সঙ্গে যুক্ত নয়, তবে এটি সাধারণত ১০ বছর মেয়াদি ট্রেজারি ইয়েল্ড বা সরকারি বন্ডের আয়ের ওপর নির্ভর করে। বৃহস্পতিবার বিকেলে এই ট্রেজারি ইয়েল্ডের হার ছিল প্রায় ৪ দশমিক ৭৪ শতাংশ। চলতি বছরের শুরুতে যুক্তরাষ্ট্র ও ইরানের মধ্যে উত্তেজনা শুরু হওয়ার পর থেকে এই সুদের হার ক্রমশ বাড়ছে। রিয়েলটর ডটকমের জ্যেষ্ঠ অর্থনীতিবিদ জিয়াই শু বলেন, মধ্যপ্রাচ্যের সংঘাত তেলের দামের ওপর ঊর্ধ্বমুখী চাপ তৈরি করেছে। এর ফলে মূল্যস্ফীতি বাড়ছে এবং তা ফেডারেল রিজার্ভের নির্ধারিত ২ শতাংশ লক্ষ্যমাত্রা থেকে আরও দূরে সরে যাচ্ছে। তিনি আরও জানান, যখন মনে হচ্ছিল সংঘাতের সমাধান হতে চলেছে, তখন বন্ড ইয়েল্ড কমেছিল এবং মর্টগেজ রেটও নিম্নমুখী হয়েছিল। কিন্তু মধ্যপ্রাচ্যে নতুন করে উত্তেজনা বাড়ার কারণে তেলের দাম আবার বেড়েছে, যা মূল্যস্ফীতির শঙ্কাকে উসকে দিয়েছে এবং ইয়েল্ড ও মর্টগেজ রেট আবারও বাড়িয়ে দিয়েছে। সূত্র: ফক্স বিজনেস
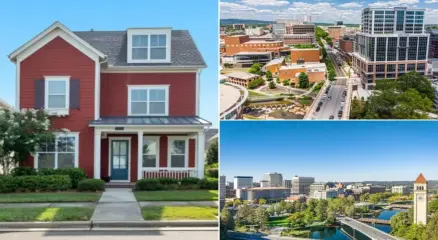
যুক্তরাষ্ট্রের আবাসন বাজারে বাড়ির দাম ও বন্ধকি ঋণের সুদহার বাড়তে থাকায় বড় শহরে বাড়ি কেনা অনেকের জন্যই কঠিন হয়ে উঠেছে। তবে দেশটির কিছু শহরে এখনো তুলনামূলক কম দামে বাড়ি কেনার সুযোগ রয়েছে। রিয়েল এস্টেট বিশেষজ্ঞদের মতে, এসব শহরে জনসংখ্যা বৃদ্ধি, কর্মসংস্থান, ব্যবসা-বাণিজ্যের সম্প্রসারণ ও আবাসনের চাহিদা বাড়ছে। ফলে আগামী দিনে এসব এলাকায় বাড়ির দাম আরও বাড়তে পারে। সম্প্রতি ট্রাভেল + লেজার-এর এক প্রতিবেদনে রিয়েল এস্টেট বিশেষজ্ঞদের মতামত ও স্থানীয় আবাসন বাজারের তথ্য বিশ্লেষণ করে এমন ৯টি শহরের তালিকা প্রকাশ করা হয়েছে। তালিকায় যুক্তরাষ্ট্রের দক্ষিণ-পূর্ব, মধ্য-পশ্চিম ও পশ্চিমাঞ্চলের শহর রয়েছে। প্রতিবেদনে বিশেষভাবে উল্লেখ করা হয়েছে, সান ফ্রান্সিসকোতে গড় বাড়ির মূল্য প্রায় ১৪ লাখ ডলার এবং মায়ামিতে তা প্রায় ৬ লাখ ডলারের কাছাকাছি। এর তুলনায় তালিকার শহরগুলোতে এখনো তুলনামূলক কম দামে বাড়ি পাওয়া যাচ্ছে। র্যালি, নর্থ ক্যারোলাইনা তালিকার শীর্ষে রয়েছে নর্থ ক্যারোলাইনার র্যালি। বিশেষ করে শহরের উত্তরাঞ্চল নর্থ র্যালিকে সম্ভাবনাময় এলাকা হিসেবে দেখছেন রিয়েল এস্টেট বিনিয়োগকারী রায়ান স্মিথ। তার মতে, প্রযুক্তি খাতের নতুন উদ্যোগ, বড় ধরনের উন্নয়ন প্রকল্প এবং উচ্চ সম্পদশালী মানুষের আগমনের কারণে ওই এলাকায় আবাসনের চাহিদা দ্রুত বাড়ছে। একই সময়ে সরবরাহ তুলনামূলক কম থাকায় বাড়ির দাম আরও বাড়ার আশঙ্কা রয়েছে। জিলোর তথ্য অনুযায়ী, র্যালিতে গড় বাড়ির মূল্য এখন ৫ লাখ ডলারের কিছুটা কম। বিশেষজ্ঞদের মতে, প্রযুক্তি ও ব্যবসায়িক কার্যক্রমের সম্প্রসারণের সঙ্গে আবাসনের চাহিদা বাড়তে থাকলে শহরটির তুলনামূলক সাশ্রয়ী অবস্থান বেশিদিন নাও থাকতে পারে। গ্র্যান্ড র্যাপিডস, মিশিগান মিশিগানের গ্র্যান্ড র্যাপিডসে ২০২০ সালের পর বাড়ির দাম উল্লেখযোগ্যভাবে বেড়েছে। তারপরও মধ্য-পশ্চিমাঞ্চলের বড় শহরগুলোর মধ্যে এটি এখনো তুলনামূলক সাশ্রয়ী। এখানে গড় বাড়ির মূল্য ৩ লাখ ডলারের কিছু বেশি। শহরটির রেস্তোরাঁ, সংস্কৃতি, শিল্পচর্চা, হাঁটার উপযোগী এলাকা এবং বাইরে সময় কাটানোর সুযোগ তরুণ ক্রেতাদের আকৃষ্ট করছে। ফলে জীবনযাত্রার মান ও বাড়ির তুলনামূলক কম দামের সমন্বয় ভবিষ্যতে আবাসনের চাহিদা আরও বাড়াতে পারে। গ্রিনভিল, সাউথ ক্যারোলাইনা সাউথ ক্যারোলাইনার গ্রিনভিলও বিশেষজ্ঞদের নজরে রয়েছে। শহরটির কাছে পাহাড়, বিকশিত শহরকেন্দ্র এবং বাড়তে থাকা স্বাস্থ্যসেবা খাত রয়েছে। পাশাপাশি মিশেলিন নর্থ আমেরিকার সদর দপ্তরও এখানে অবস্থিত। রেড বার্ন হোমবায়ার্সের সহপ্রতিষ্ঠাতা কেন করসিনি বলেন, মানুষ শুধু কম দামের কারণে গ্রিনভিলে যাচ্ছে না। উন্নত জীবনযাত্রার সুযোগই অনেককে শহরটির দিকে টানছে। ফলে বাড়ির দাম বাড়লেও ভবিষ্যতে চাহিদা শক্তিশালী থাকতে পারে। গত এক বছরে গ্রিনভিলে গড় বাড়ির মূল্য ২ দশমিক ১ শতাংশ বেড়ে প্রায় ৩ লাখ ৩০ হাজার ডলারে দাঁড়িয়েছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। স্পোকেন, ওয়াশিংটন যুক্তরাষ্ট্রের পশ্চিমাঞ্চলে তুলনামূলক সাশ্রয়ী আবাসন খুঁজছেন এমন ক্রেতাদের জন্য ওয়াশিংটন অঙ্গরাজ্যের স্পোকেনকে সম্ভাবনাময় শহর হিসেবে ধরা হচ্ছে। স্পোকেনে গড় বাড়ির মূল্য প্রায় ৪ লাখ ডলার। একই অঙ্গরাজ্যের সিয়াটলের তুলনায় এটি অনেক কম। বিশেষ করে প্রকৃতিনির্ভর জীবনযাপন পছন্দ করেন এবং সিয়াটলের উচ্চ বাড়ির দাম বহন করতে পারছেন না, এমন ক্রেতাদের কাছে স্পোকেন আকর্ষণীয় হয়ে উঠছে। চ্যাটানুগা, টেনেসি টেনেসির চ্যাটানুগাও তালিকায় রয়েছে। শহরটির বিশেষ আকর্ষণ হলো প্রকৃতিনির্ভর জীবনযাপন, বিকশিত শহরকেন্দ্র এবং তুলনামূলক কম বাড়ির দাম। কেন করসিনির মতে, কোনো শহরে যদি কর্মসংস্থান বাড়ে, বাইরে সময় কাটানোর সুযোগ থাকে এবং একই সঙ্গে আবাসন তুলনামূলক সাশ্রয়ী থাকে, তাহলে সেই বাজারের ভবিষ্যৎ সম্ভাবনা ভালো হতে পারে। চ্যাটানুগায় গড় বাড়ির মূল্য প্রায় ৩ লাখ ২৫ হাজার ডলার। এর তুলনায় কাছের বড় শহর ন্যাশভিলে গড় বাড়ির মূল্য প্রায় ৪ লাখ ৩৫ হাজার ডলার। ফলে ন্যাশভিলের উচ্চ আবাসন ব্যয়ের কারণে অনেক ক্রেতা চ্যাটানুগার দিকে ঝুঁকতে পারেন বলে বিশেষজ্ঞদের ধারণা। রিচমন্ড, ভার্জিনিয়া ভার্জিনিয়ার রিচমন্ডে ইতোমধ্যে বাড়ির বাজার বেশ প্রতিযোগিতামূলক হয়ে উঠেছে। জিলোর তথ্য অনুযায়ী, শহরটিতে গড় বাড়ির মূল্য প্রায় ৩ লাখ ৮০ হাজার ডলারে পৌঁছেছে। এখানে একটি বাড়ি বিক্রির চুক্তিতে যেতে গড়ে প্রায় ছয় দিন সময় লাগছে এবং প্রায় অর্ধেক বাড়ি তালিকাভুক্ত দামের চেয়েও বেশি দামে বিক্রি হচ্ছে। ঐতিহাসিক আবাসিক এলাকা, খাবার ও শিল্প-সংস্কৃতির পরিবেশ, বিনোদনের সুযোগ এবং বৈচিত্র্যময় অর্থনীতি নতুন বাসিন্দাদের আকৃষ্ট করছে। ওয়াশিংটন ডিসি ও উত্তর ভার্জিনিয়ার তুলনায় রিচমন্ড এখনো তুলনামূলক সাশ্রয়ী হওয়ায় ভবিষ্যতে এর চাহিদা আরও বাড়তে পারে। এথেন্স, জর্জিয়া জর্জিয়ার এথেন্সে জর্জিয়া বিশ্ববিদ্যালয়কে ঘিরে বড় শিক্ষার্থী জনগোষ্ঠী রয়েছে। এই শিক্ষার্থী আবাসন বাজারে বাড়ির চাহিদা স্থিতিশীল রাখতে গুরুত্বপূর্ণ ভূমিকা রাখছে বলে বিশেষজ্ঞরা মনে করছেন। শহরের কেন্দ্রীয় এলাকায় নতুন উন্নয়ন অব্যাহত থাকলেও সেখানে নির্মাণের জন্য জমির পরিমাণ সীমিত। বর্তমানে রিয়েল্টর ডটকমের হিসাবে বাজারটি ভারসাম্যপূর্ণ অবস্থায় রয়েছে। গত বছরের তুলনায় মধ্যম তালিকাভুক্ত বাড়ির দাম ৩ দশমিক ৭ শতাংশ কমে প্রায় ৪ লাখ ২৫ হাজার ডলারে নেমেছে। এতে ক্রেতাদের দর-কষাকষির কিছুটা সুযোগ তৈরি হয়েছে। তবে জর্জিয়া বিশ্ববিদ্যালয়ে শিক্ষার্থীর সংখ্যা বাড়তে থাকলে শহরের কেন্দ্রীয় এলাকায় বাড়ির দাম আবারও বাড়তে পারে বলে কেন করসিনি মনে করেন। হিউস্টন, টেক্সাস টেক্সাসের হিউস্টন দেশটির বড় শহরগুলোর মধ্যে তুলনামূলক সাশ্রয়ী আবাসন বাজারের একটি। সম্প্রতি ১৫ বছরের মধ্যে প্রথমবারের মতো শহরটিতে বাড়ির দাম কমেছে। বর্তমানে গড় বাড়ির মূল্য প্রায় ২ লাখ ৬৫ হাজার ডলার। তবে হিউস্টনের বাজারকে তাৎক্ষণিকভাবে বড় ধরনের মূল্যবৃদ্ধির দিকে এগোচ্ছে এমন বলা হচ্ছে না। তারপরও রিয়েল এস্টেট বিশেষজ্ঞ কারেন কোস্টিউ শহরটির সম্ভাবনাকে শক্তিশালী বলে মনে করছেন। তার মতে, মহাকাশ, প্রযুক্তি, জৈবপ্রযুক্তি, জ্বালানি, বাণিজ্য, উৎপাদন ও স্বাস্থ্যসেবা খাতে ব্যবসা বাড়ছে। দ্রুত জনসংখ্যা বৃদ্ধি, তুলনামূলক কম জীবনযাত্রার ব্যয় এবং ব্যবসাবান্ধব পরিবেশও শহরটির আকর্ষণ বাড়াচ্ছে। এর পাশাপাশি বৈচিত্র্যময় জনগোষ্ঠীর কারণে হিউস্টনে খাবার, শিল্প ও সংস্কৃতিরও শক্তিশালী পরিবেশ তৈরি হয়েছে। সিনসিনাটি, ওহাইও ওহাইওর সিনসিনাটিকে আবাসন কেনার ক্ষেত্রে অন্যতম সম্ভাবনাময় শহর হিসেবে দেখা হচ্ছে। রাজ্যের সিনসিনাটি ও ক্লিভল্যান্ড তরুণ বাসিন্দা ও ব্যবসাপ্রতিষ্ঠানকে আকৃষ্ট করছে মূলত তুলনামূলক কম আবাসন ব্যয়, বিদ্যমান বাড়ির বৈচিত্র্য এবং বিভিন্ন এলাকার পুনর্গঠনের কারণে। সিনসিনাটিতে গড় বাড়ির মূল্য এখনো ২ লাখ ডলারের মাঝামাঝি। ঐতিহাসিক এলাকা, পেশাদার ক্রীড়া দল, রেস্তোরাঁ ও পানীয় সংস্কৃতি এবং বাড়তে থাকা শিল্প-সংস্কৃতির পরিবেশ শহরটির ভাবমূর্তি বদলে দিচ্ছে। রিয়েল এস্টেট বিশেষজ্ঞদের মতে, পুনর্গঠন ও বিনিয়োগের কারণে শহরের বিভিন্ন এলাকায় চাহিদা বাড়তে থাকলে বর্তমানে যে তুলনামূলক সাশ্রয়ী সুযোগ রয়েছে, তা দীর্ঘস্থায়ী নাও হতে পারে। তবে বিশেষজ্ঞদের এই তালিকা কোনো শহরের বাড়ির দাম নিশ্চিতভাবে কতটা বাড়বে, তার পূর্বাভাস নয়। বরং কর্মসংস্থান, জনসংখ্যা বৃদ্ধি, আবাসনের সরবরাহ, জীবনযাত্রার মান এবং আশপাশের ব্যয়বহুল শহর থেকে মানুষের স্থানান্তরের মতো বিষয় বিবেচনা করে সম্ভাবনাময় বাজারগুলো চিহ্নিত করা হয়েছে। ট্রাভেল + লেজারের প্রতিবেদনটি প্রকাশিত হয় ১৩ আগস্ট ২০২৬। প্রতিবেদনের জন্য রিয়েল এস্টেট বিশেষজ্ঞদের মতামতের পাশাপাশি স্থানীয় আবাসন বাজারের তথ্যও পর্যালোচনা করা হয়েছে। ফলে যুক্তরাষ্ট্রে যারা বাড়ি কেনার কথা ভাবছেন, তাদের জন্য র্যালি, গ্র্যান্ড র্যাপিডস, গ্রিনভিল, স্পোকেন, চ্যাটানুগা, রিচমন্ড, এথেন্স, হিউস্টন ও সিনসিনাটি নজরে রাখার মতো বাজার হতে পারে। তবে কোনো শহরে বাড়ি কেনার আগে স্থানীয় কর, বন্ধকি ঋণের সুদ, বীমা, সম্পত্তির কর, কর্মসংস্থানের সুযোগ এবং ভবিষ্যৎ আবাসন সরবরাহসহ আরও অনেক বিষয় যাচাই করা জরুরি।
যুক্তরাষ্ট্রে নিজের একটি বাড়ি কেনা কিংবা ভাড়ায় থাকা দুটোই সাধারণ মানুষের জন্য দিন দিন কঠিন হয়ে পড়ছে। একসময় নিজের একটি দোতলা বা ছিমছাম বাড়ি আমেরিকান স্বপ্নের অন্যতম প্রধান অংশ ছিল। কিন্তু এখন শুধু বাড়ি কেনাই নয়, পরিবারের জন্য একটি বাড়ি ভাড়া পাওয়াও বেশ দুষ্কর হয়ে দাঁড়িয়েছে। সম্প্রতি রিয়েল এস্টেট প্ল্যাটফর্ম রিয়েলটর ডটকম একটি নতুন সমীক্ষা প্রকাশ করেছে। সেখানে দেখা গেছে, যুক্তরাষ্ট্রের প্রতিটি প্রধান মেট্রোপলিটন এলাকায় বর্তমানে একটি নতুন বা প্রাথমিক বাড়ি কেনার চেয়ে ভাড়ায় থাকা অনেক বেশি সাশ্রয়ী। তবে যারা ভাড়ায় থাকতে চান, তাদের জন্যও একক পরিবারের বাড়ির বা সিঙ্গেল ফ্যামিলি হোমের সংখ্যা দ্রুত কমে যাচ্ছে। রিয়েলটর ডটকমের জুলাই ২০২৬ এর রেন্ট রিপোর্ট অনুযায়ী, যুক্তরাষ্ট্রের শীর্ষ ৫০টি মেট্রো শহরে শূন্য থেকে দুই বেডরুমের সম্পত্তির জন্য জাতীয় গড় ভাড়া ছিল ১,৬৯৫ ডলার। এটি এক বছর আগের তুলনায় ২৪ ডলার বা ১.৪ শতাংশ কম। তবে একই এলাকায় এ ধরনের একটি প্রাথমিক বা স্টার্টার হোম কেনার মাসিক খরচ গত মাসে ছিল ২,৫৫৩ ডলার, যা ভাড়ার চেয়ে ৮৫৮ ডলার বেশি। এই মাসিক খরচের হিসাবটি করা হয়েছে শূন্য থেকে দুই বেডরুমের বাড়ির তালিকাভুক্ত গড় দাম, ১০ শতাংশ ডাউন পেমেন্ট, ৩০ বছর মেয়াদি নির্ধারিত বন্ধকি বা মর্টগেজ রেট, হোমওনার্স অ্যাসোসিয়েশন ফি, কর এবং মেট্রো স্তরের গড় হোমওনার্স ইন্স্যুরেন্সের ওপর ভিত্তি করে। স্টার্টার হোমের বাইরেও যুক্তরাষ্ট্রের সাধারণ মানুষের জন্য সিঙ্গেল ফ্যামিলি হোম ভাড়া পাওয়া কঠিন হয়ে উঠছে। চলতি বছরের শুরুতে প্রকাশিত রেডফিনের একটি বিশ্লেষণে সেনসাস ডেটা বা আদমশুমারির তথ্য উল্লেখ করে বলা হয়েছে, ২০২৪ সালে মাত্র ১৩.৭ শতাংশ বা ১ কোটি ১৩ লাখ সিঙ্গেল ফ্যামিলি হোমে ভাড়াটিয়ারা বসবাস করছিলেন। এটি ইতিহাসের তৃতীয় সর্বনিম্ন রেকর্ড। এর বিপরীতে একই বছরে বড় বহুতল বা মাল্টিফ্যামিলি ভবনে ভাড়ায় বসবাসকারী ইউনিটের সংখ্যা ছিল ১ কোটি ২১ লাখ, যা এ যাবৎকালের সর্বোচ্চ। এছাড়া ছোট মাল্টিফ্যামিলি ভবনে ১ কোটি এবং টাউনহোমে ৩১ লাখ ভাড়াটিয়া ইউনিট ছিল। এটি এখন আমেরিকার জন্য এক নতুন বাস্তবতা। খুব বেশি দিন আগের কথা নয়, ২০২১ সালেও দেশটির ভাড়ার বাজারের সবচেয়ে বড় অংশ ছিল সিঙ্গেল ফ্যামিলি হোম। অন্যদিকে ২০১৯ সালের আগে এবং মহামারির সময় যখন বাড়ি কেনার হিড়িক পড়েছিল, তখন বড় মাল্টিফ্যামিলি ভবনগুলো ছিল পছন্দের তালিকার তৃতীয় স্থানে। যুক্তরাষ্ট্রের নাগরিকদের কাছে বহুকাল ধরেই নিজের একটি সিঙ্গেল ফ্যামিলি হোমে বসবাস করা আত্মপরিচয় ও ব্যক্তিগত সাফল্যের প্রতীক। কিন্তু এখন সেই স্বপ্নে বড় ধরনের পরিবর্তন এসেছে। সাম্প্রতিক পরিসংখ্যানগুলো থেকে বোঝা যায়, যারা এখনও নিজস্ব সম্পত্তির মালিক হতে পারেননি, তাদের জন্য আমেরিকান স্বপ্নের সংজ্ঞা কতটা বদলে গেছে। এখন বেশিরভাগ ভাড়াটিয়া তাদের স্বপ্নের সিঙ্গেল ফ্যামিলি হোমে বসবাস করছেন না, বরং বড় অ্যাপার্টমেন্ট ভবনেই তাদের থাকতে হচ্ছে। রেডফিনের তথ্য অনুযায়ী, ২০২৪ সাল নাগাদ যুক্তরাষ্ট্রের ৩৩.১ শতাংশ নাগরিকের প্রধান বাসস্থান হয়ে উঠেছে এসব বড় অ্যাপার্টমেন্ট। ২০০৮ সালের অর্থনৈতিক মন্দার পর থেকে এবং বিশেষ করে মহামারির সময় সিঙ্গেল ফ্যামিলি হোমের চেয়ে ২০ বা তার বেশি ইউনিটের মাল্টিফ্যামিলি ভবনগুলো বেশি দ্রুত গতিতে নির্মিত হয়েছে। এর পেছনে অন্যতম কারণ হলো মহামারির সময় এসব ভবনের বেশিরভাগই ভাড়াটিয়াদের বদলে ক্রেতাদের কাছে বিক্রি হয়ে গিয়েছিল। ফ্রেডি ম্যাকের তথ্যানুযায়ী, ২০২৬ সালের ২০ আগস্ট শেষ হওয়া সপ্তাহে জাতীয় পর্যায়ে ৩০ বছর মেয়াদি ফিক্সড রেট মর্টগেজের গড় ছিল ৬.৬৫ শতাংশ। চড়া সুদের হারের কারণে অনেক বাড়ির মালিক এখন তাদের বাড়ি বিক্রি করতে চাইছেন না। এর ফলে সিঙ্গেল ফ্যামিলি হোমের সরবরাহ কমে যাওয়ায় ভাড়ার জন্য বহুতল ভবনগুলোই এখন মানুষের কাছে বেশি সাশ্রয়ী বিকল্প। অন্যদিকে সিঙ্গেল ফ্যামিলি হোমগুলো কেবল মুষ্টিমেয় বিত্তবানদের মধ্যেই সীমাবদ্ধ হয়ে পড়ছে। নির্মাণ ব্যয় বৃদ্ধি, কঠোর জোনিং আইন, জমির ন্যূনতম আয়তন সংক্রান্ত বিধিনিষেধ এবং আবাসন শিল্পের পরিবর্তনের কারণে সারা দেশেই এখন স্টার্টার হোম নির্মাণের হার কমে গেছে। হোমবায়িং ইনস্টিটিউটের বিশ্লেষণ অনুযায়ী, ১৯৮০ এর দশকের শুরুতে নতুন নির্মাণের প্রায় ৪০ শতাংশই ছিল স্টার্টার হোম, কিন্তু ২০১৯ সালে তা নেমে আসে মাত্র ৭ শতাংশে। ২০২৬ সালে এসে এগুলো পাওয়া আগের দশকগুলোর চেয়ে আরও কঠিন হয়ে পড়েছে। ক্রেতাদের সামর্থ্যের চাপের কারণে সিঙ্গেল ফ্যামিলি হোম নির্মাণও সার্বিকভাবে বাধাগ্রস্ত হচ্ছে। প্রথমবার বাড়ি কিনতে ইচ্ছুক ক্রেতাদের জন্য সাশ্রয়ী বিকল্প না থাকায় লাখো মানুষ এখন আবাসন বাজারের বাইরে ছিটকে পড়ছেন, যার গভীর নেতিবাচক প্রভাব পড়ছে আমেরিকান সমাজে। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটর্স এর মতে, ২০২৫ সালে মোট বাড়ি বিক্রির মাত্র ২১ শতাংশ কিনেছেন প্রথমবার ক্রেতারা। ঐতিহাসিকভাবে এই হার সাধারণত ৪০ শতাংশ থাকে। এছাড়া প্রথমবার বাড়ি কেনার গড় বয়সও বেড়ে দাঁড়িয়েছে ৪০ বছরে, যা সর্বকালের সর্বোচ্চ। তবে যারা এখনও বাড়ির মালিক হননি তাদের জন্য কিছুটা আশার আলোও রয়েছে। রিয়েলটর ডটকম বলছে, একটি স্টার্টার হোম ভাড়া নেওয়া এবং কেনার খরচের ব্যবধান কিছুটা কমতে শুরু করেছে। ২০২৫ সালের জুলাই থেকে ২০২৬ সালের জুলাইয়ের মধ্যে স্টার্টার হোমের মাসিক খরচ ২,৬৪২ ডলার থেকে কমে ২,৫৫৩ ডলারে নেমেছে। এর মধ্যে ৫৭ ডলার কমেছে বাড়ির তালিকাভুক্ত দাম কমার কারণে এবং ৩৩ ডলার কমেছে মর্টগেজ রেট কমার কারণে। গত এক বছরে ৩০ বছর মেয়াদি ফিক্সড মর্টগেজ রেট ৬.৭২ শতাংশ থেকে কমে ৬.৫৪ শতাংশে নেমে এসেছে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, ভাড়ায় থাকা এখনও সস্তা হলেও এমন অনেক বাজার তৈরি হচ্ছে যেখানে ভাড়ার চেয়ে স্টার্টার হোমের দাম দ্রুত কমছে এবং মানুষের সাপ্তাহিক গড় আয় জাতীয় হার ৩.৮ শতাংশের বেশি বা সমান গতিতে বাড়ছে। এসব এলাকার মধ্যে রয়েছে ওকলাহোমা সিটি, ফ্লোরিডার অরল্যান্ডো, সিয়াটল, মিয়ামি, ফ্লোরিডার টাম্পা, লাস ভেগাস এবং ন্যাশভিল। শীর্ষ ৫০টি মেট্রো শহরে জুলাই মাসে স্টার্টার হোমের তালিকাভুক্ত গড় দাম বার্ষিক ২.৯ শতাংশ কমেছে, যেখানে ভাড়ার হার কমেছে ১.৪ শতাংশ।
যুক্তরাষ্ট্রে বাড়ির মালিকদের হাতে থাকা আবাসন সম্পদের পরিমাণ রেকর্ড উচ্চতায় পৌঁছেছে। তবে বাড়ির মালিক হিসেবে কতটা সম্পদ গড়ে উঠেছে, তা অঙ্গরাজ্যভেদে ব্যাপকভাবে আলাদা। নতুন এক বিশ্লেষণে দেখা গেছে, এ ক্ষেত্রে সবচেয়ে এগিয়ে রয়েছে হাওয়াই ও ক্যালিফোর্নিয়া। ঋণভিত্তিক আর্থিক সেবা প্রতিষ্ঠান লেন্ডিংট্রির (LendingTree) বিশ্লেষণ অনুযায়ী, ২০২৬ সালের প্রথম প্রান্তিকে যুক্তরাষ্ট্রের বাড়ির মালিকদের মোট আবাসন-সম্পদের নিট মূল্য বা হোম ইকুইটি দাঁড়িয়েছে প্রায় ৩৪ দশমিক ৯ ট্রিলিয়ন ডলারে। এর মধ্যে সবচেয়ে বেশি ইকুইটি রয়েছে হাওয়াইয়ের বাড়ির মালিকদের। লেন্ডিংট্রি ২০২৬ সালের ১ জানুয়ারি থেকে ৩১ মার্চ পর্যন্ত তাদের প্ল্যাটফর্মে করা প্রায় ৯ লাখ ৬৭ হাজার বেনামি হোম ইকুইটি-সংক্রান্ত অনুসন্ধানের তথ্য বিশ্লেষণ করে এই হিসাব করেছে। প্রতিটি অঙ্গরাজ্যে বাড়ির মালিকেরা কত ইকুইটি থাকার কথা জানিয়েছেন, তার মধ্যম মান বা মিডিয়ান এবং অন্তত ২ লাখ ডলার ইকুইটি রয়েছে এমন অনুসন্ধানের অনুপাত বিবেচনায় নেওয়া হয়েছে। বিশ্লেষণে দেখা যায়, হাওয়াইয়ে বাড়ির মালিকদের মধ্যম হোম ইকুইটি ৪ লাখ ২৫ হাজার ডলার। একই সঙ্গে হাওয়াইয়ের ৮০ দশমিক ৫ শতাংশ অনুসন্ধানকারী জানিয়েছেন, তাদের বাড়িতে অন্তত ২ লাখ ডলার ইকুইটি রয়েছে। দ্বিতীয় অবস্থানে রয়েছে ক্যালিফোর্নিয়া। অঙ্গরাজ্যটিতে মধ্যম হোম ইকুইটি ৩ লাখ ৫০ হাজার ডলার এবং ৭৬ দশমিক ৮ শতাংশ অনুসন্ধানকারীর ইকুইটি অন্তত ২ লাখ ডলার। তৃতীয় ম্যাসাচুসেটসে মধ্যম ইকুইটি ৩ লাখ ৪৫ হাজার ডলার। সেখানে ৭৮ দশমিক ৪ শতাংশ অনুসন্ধানকারী ২ লাখ ডলার বা তার বেশি ইকুইটির কথা জানিয়েছেন। শীর্ষ দশে এরপর রয়েছে ইউটা, নিউ জার্সি, ওয়াশিংটন, রোড আইল্যান্ড, নিউ হ্যাম্পশায়ার, কলোরাডো এবং আইডাহো। ইউটায় মধ্যম ইকুইটি ৩ লাখ ডলার। নিউ জার্সি ও ওয়াশিংটনে তা ২ লাখ ৯৫ হাজার ডলার। রোড আইল্যান্ডে ২ লাখ ৮৫ হাজার, নিউ হ্যাম্পশায়ারে ২ লাখ ৭৫ হাজার, কলোরাডোতে ২ লাখ ৫৫ হাজার এবং আইডাহোতে ২ লাখ ৫০ হাজার ডলার। অন্যদিকে, সবচেয়ে কম মধ্যম হোম ইকুইটির অঙ্গরাজ্যগুলোর মধ্যে রয়েছে ওয়েস্ট ভার্জিনিয়া ও আইওয়া। উভয় অঙ্গরাজ্যেই মধ্যম ইকুইটি ১ লাখ ৩০ হাজার ডলার। ওয়েস্ট ভার্জিনিয়ায় মাত্র ৩২ দশমিক ৬ শতাংশ এবং আইওয়ায় ৩৪ শতাংশ অনুসন্ধানকারী অন্তত ২ লাখ ডলার ইকুইটির কথা জানিয়েছেন। হোম ইকুইটি বলতে একটি বাড়ির বর্তমান বাজারমূল্য থেকে ওই বাড়ির বিপরীতে বকেয়া বন্ধকি ঋণের পরিমাণ বাদ দিলে যে অংশ থাকে, সেটিকে বোঝায়। অর্থাৎ কোনো বাড়ির বর্তমান মূল্য যদি ৫ লাখ ডলার হয় এবং সেই বাড়ির বিপরীতে ২ লাখ ডলার বন্ধকি ঋণ বাকি থাকে, তাহলে মালিকের হোম ইকুইটি হবে ৩ লাখ ডলার। করোনাভাইরাস মহামারির পর যুক্তরাষ্ট্রের আবাসন বাজারে বাড়ির দামের বড় উল্লম্ফন বাড়ির মালিকদের ইকুইটি বৃদ্ধিতে গুরুত্বপূর্ণ ভূমিকা রেখেছে। একই সময়ে উচ্চ সুদের হার ও বাড়ির দাম বেড়ে যাওয়ায় নতুন ক্রেতাদের জন্য বাড়ি কেনা কঠিন হয়ে পড়েছে। ফলে যারা আগে থেকেই বাড়ির মালিক ছিলেন, তাদের অনেকেই নিজেদের বাড়ির মূল্য বৃদ্ধির মাধ্যমে উল্লেখযোগ্য সম্পদ তৈরি করতে পেরেছেন। ফেডারেল রিজার্ভের ২০২৬ সালের প্রথম প্রান্তিকের তথ্য অনুযায়ী, যুক্তরাষ্ট্রের পরিবারগুলোর মালিকানাধীন আবাসিক রিয়েল এস্টেটের মোট মূল্য ছিল ৪৮ দশমিক ৭ ট্রিলিয়ন ডলার। একই সময়ে বাড়ির বিপরীতে বন্ধকি ঋণের পরিমাণ ছিল ১৩ দশমিক ৮ ট্রিলিয়ন ডলার। এই দুই হিসাবের পার্থক্য থেকেই প্রায় ৩৪ দশমিক ৯ ট্রিলিয়ন ডলারের হোম ইকুইটি পাওয়া যায়। তবে এই সম্পদের সুবিধা সারা দেশে সমান নয়। লেন্ডিংট্রির বিশ্লেষণে দেখা গেছে, পশ্চিমাঞ্চলের অঙ্গরাজ্যগুলোতে বাড়ির মূল্য বৃদ্ধির প্রভাব তুলনামূলকভাবে বেশি। ২০১৪ থেকে ২০২৪ সালের মধ্যে যুক্তরাষ্ট্রে নতুন বাড়ির প্রতি বর্গফুটের গড় দাম ৯৭ ডলার থেকে বেড়ে ১৬৯ ডলারে পৌঁছেছে। পশ্চিমাঞ্চলে এই বৃদ্ধি ছিল আরও বেশি প্রায় ১০৫ শতাংশ, ফলে ২০২৪ সালে সেখানে প্রতি বর্গফুটের দাম দাঁড়ায় ২২৪ ডলার। অন্যদিকে, মধ্য-পশ্চিমাঞ্চলে একই সময়ে প্রতি বর্গফুটের দাম বেড়েছে ৬৩ শতাংশ এবং ২০২৪ সালে তা ১৬৫ ডলারে পৌঁছেছে। ফলে কোথায় বাড়ি কেনা হয়েছে, কখন কেনা হয়েছে এবং বর্তমানে সেই বাড়ির মূল্য কত এসব বিষয় একজন মালিকের গড়ে ওঠা সম্পদের পরিমাণে বড় পার্থক্য তৈরি করছে। লেন্ডিংট্রির প্রধান ভোক্তা অর্থনীতি বিশ্লেষক ম্যাট শুলজ বলেন, বিভিন্ন অঙ্গরাজ্যের মধ্যে বিশাল পার্থক্যই দেখিয়ে দেয় যে বাড়ির ইকুইটির চিত্র সবার জন্য এক নয়। কারও বাড়ি বড় আর্থিক নিরাপত্তা তৈরি করতে পারে, আবার কারও ক্ষেত্রে বাড়ি থেকে পাওয়া আর্থিক সুবিধার সুযোগ তুলনামূলকভাবে সীমিত হতে পারে। বাড়ির মালিকেরা চাইলে এই ইকুইটির বিপরীতে ঋণ নিয়ে বাড়ির সংস্কার, বড় ধরনের খরচ বা উচ্চ সুদের ঋণ একত্র করার মতো কাজে অর্থ ব্যবহার করতে পারেন। তবে ইকুইটির বিপরীতে ঋণ নেওয়ার ক্ষেত্রে ঝুঁকিও রয়েছে। ঋণের কিস্তি পরিশোধে ব্যর্থ হলে বাড়িটি ঝুঁকিতে পড়তে পারে। লেন্ডিংট্রির তথ্য অনুযায়ী, সাধারণত ঋণদাতারা বাড়ির মূল্যের একটি অংশ পর্যন্ত ধার দেওয়ার অনুমতি দেয়। এদিকে বাড়ির মালিকেরা সাম্প্রতিক সময়ে নিজেদের এই বাড়তি সম্পদের একটি অংশ নগদে রূপান্তরও করছেন। ইন্টারকন্টিনেন্টাল এক্সচেঞ্জের (ICE) জুন ২০২৬ মর্টগেজ মনিটর অনুযায়ী, ২০২৬ সালের প্রথম প্রান্তিকে বাড়ির মালিকদের ইকুইটি থেকে অর্থ উত্তোলনের পরিমাণ ২০২১ সালের পর প্রথম প্রান্তিকের মধ্যে সর্বোচ্চ পর্যায়ে পৌঁছেছে। বছরের তুলনায় ইকুইটি উত্তোলন ২ শতাংশ বেড়েছে এবং এর অর্ধেকের বেশি, প্রায় ৫৪ শতাংশ, এসেছে দ্বিতীয় পর্যায়ের ঋণ বা সেকেন্ড-লিয়েনের মাধ্যমে। অর্থাৎ মহামারির পর বাড়ির দাম বৃদ্ধির ফলে যুক্তরাষ্ট্রের বহু পুরোনো বাড়ির মালিকের হাতে বড় অঙ্কের সম্পদ তৈরি হলেও, সেই সম্পদের পরিমাণ কোথায় বাড়ি রয়েছে তার ওপর ব্যাপকভাবে নির্ভর করছে। বিশেষ করে হাওয়াই, ক্যালিফোর্নিয়া ও নিউ ইংল্যান্ডের কয়েকটি অঙ্গরাজ্যে বাড়ির মালিকেরা তুলনামূলকভাবে বেশি ইকুইটি ধরে রেখেছেন। বিপরীতে মধ্য-পশ্চিম ও দক্ষিণের বেশ কয়েকটি অঙ্গরাজ্যে সেই পরিমাণ উল্লেখযোগ্যভাবে কম। লেন্ডিংট্রির এই গবেষণা অবশ্য পুরো যুক্তরাষ্ট্রের সব বাড়ির মালিকের সরাসরি জরিপ নয়; এটি তাদের প্ল্যাটফর্মে করা প্রায় ৯ লাখ ৬৭ হাজার বেনামি হোম ইকুইটি-সংক্রান্ত অনুসন্ধানের ওপর ভিত্তি করে তৈরি। তাই অঙ্গরাজ্যভিত্তিক এই পরিসংখ্যানকে ওই প্ল্যাটফর্মের ব্যবহারকারীদের রিপোর্ট করা ইকুইটির মধ্যম মান হিসেবে দেখা উচিত।

যুক্তরাষ্ট্রের আবাসন বাজারে এখন বাড়ি বিক্রেতাদের জন্য পরিস্থিতি আগের যেকোনো সময়ের তুলনায় কঠিন হয়ে উঠেছে। উচ্চ বাড়ির দাম, বেড়ে যাওয়া মর্টগেজ সুদের হার এবং অর্থনৈতিক অনিশ্চয়তার কারণে অনেক সম্ভাব্য ক্রেতা বাজার থেকে সরে দাঁড়িয়েছেন। ফলে বিক্রির জন্য থাকা বাড়ির সংখ্যা বাড়লেও ক্রেতার সংখ্যা কমে যাওয়ায় দর-কষাকষির ক্ষমতা এখন অনেকটাই ক্রেতাদের হাতে চলে গেছে। আবাসনবিষয়ক প্রতিষ্ঠান রেডফিনের সর্বশেষ বিশ্লেষণ অনুযায়ী, ২০২৬ সালের জুলাই মাসে যুক্তরাষ্ট্রে সক্রিয় বাড়ি ক্রেতার সংখ্যা নেমে এসেছে প্রায় ৯ লাখ ৬৭ হাজারে। ২০১৩ সালে রেডফিন এ তথ্য সংগ্রহ শুরু করার পর এটিই সর্বনিম্ন। একই সময়ে বাজারে বিক্রেতার সংখ্যা ক্রেতার তুলনায় প্রায় ৩৪ শতাংশ বেশি ছিল। ফলে সারাদেশে প্রায় পাঁচ লাখ বেশি বিক্রেতা বাড়ি বিক্রির অপেক্ষায় ছিলেন। রেডফিনের প্রধান অর্থনীতিবিদ ড্যারিল ফেয়ারওয়েদার বলেন, গত বছরের তুলনায় পরিস্থিতি আরও কঠিন হয়েছে। ২০২৫ সালের জুলাইয়ে মর্টগেজ সুদের হার কিছুটা কম থাকায় বাজারে তুলনামূলক বেশি ক্রেতা এসেছিলেন। কিন্তু চলতি বছরের জুলাইয়ে সুদের হার এক বছরের সর্বোচ্চ পর্যায়ে পৌঁছায়। একই সঙ্গে বাড়ির দামও উচ্চ পর্যায়ে রয়েছে। ফলে অনেক পরিবারের জন্য মাসিক কিস্তি বহন করা কঠিন হয়ে পড়েছে। এর সঙ্গে অর্থনৈতিক অনিশ্চয়তাও ক্রেতাদের সিদ্ধান্ত পিছিয়ে দিতে ভূমিকা রাখছে। রেডফিনের তথ্য অনুযায়ী, ২০২৫ সালের জুলাইয়ের তুলনায় চলতি বছরের জুলাইয়ে সক্রিয় ক্রেতার সংখ্যা ৫ দশমিক ৫ শতাংশ কমেছে। জুন থেকে জুলাইয়ের মধ্যে ক্রেতার সংখ্যা কমেছে ২ দশমিক ৫ শতাংশ, অথচ একই সময়ে বিক্রেতার সংখ্যা কমেছে মাত্র শূন্য দশমিক ৩ শতাংশ। এতে বাজারে বিক্রেতাদের প্রতিযোগিতা আরও বেড়েছে। ড্যারিল ফেয়ারওয়েদারের ভাষায়, "যখন একই ধরনের বাড়ির জন্য ক্রেতা কম থাকে, তখন যারা বাজারে থাকেন, তারা আরও বেশি বিকল্প পান। ফলে তারা দাম কমানো, বিক্রেতার অতিরিক্ত সুবিধা দেওয়া বা অন্যান্য শর্ত নিয়ে দর-কষাকষিতে বেশি সুবিধা পান।" প্রতিবেদন বলছে, জুলাই মাসে যুক্তরাষ্ট্রের ৪৯টি বড় আবাসন বাজারের মধ্যে ৩৯টিকেই 'ক্রেতার বাজার' হিসেবে চিহ্নিত করা হয়েছে। অর্থাৎ এসব এলাকায় বাড়ির সরবরাহ চাহিদার তুলনায় উল্লেখযোগ্যভাবে বেশি। মহামারির সময় যেসব শহরে আবাসন বাজার ছিল সবচেয়ে উত্তপ্ত, সেসব এলাকার অনেকগুলো এখন উল্টো চিত্র দেখছে। ক্রেতার তুলনায় বিক্রেতার সংখ্যা সবচেয়ে বেশি এমন বাজারগুলোর মধ্যে রয়েছে ফ্লোরিডার মিয়ামি, টেনেসির ন্যাশভিল এবং টেক্সাসের হিউস্টন, সান অ্যান্টোনিও ও অস্টিন। টেক্সাসের হিউস্টনে জুলাই মাসে ক্রেতার তুলনায় বিক্রেতা ছিল ১৩০ শতাংশ বেশি। সান অ্যান্টোনিওতে এই ব্যবধান ছিল ১১৬ শতাংশ এবং অস্টিনে ১১২ শতাংশ। রেডফিনের মতে, এসব এলাকায় মহামারির সময় ব্যাপক হারে নতুন আবাসন নির্মাণ এবং বিনিয়োগের ফলে এখন বাজারে একসঙ্গে অনেক বাড়ি বিক্রির জন্য এসেছে। একই সময়ে উচ্চ সুদের কারণে ক্রেতার সংখ্যা কমে যাওয়ায় বিক্রেতারা চাপে পড়েছেন। অন্যদিকে যুক্তরাষ্ট্রে মাত্র ছয়টি বাজারকে 'বিক্রেতার বাজার' হিসেবে চিহ্নিত করা হয়েছে। এর মধ্যে নিউইয়র্ক অঙ্গরাজ্যের নাসাউ কাউন্টি সবচেয়ে শক্তিশালী অবস্থানে রয়েছে। সেখানে ক্রেতার তুলনায় বিক্রেতা ৩৬ শতাংশ কম। এরপর রয়েছে নিউ জার্সির নিউয়ার্ক এবং রোড আইল্যান্ডের প্রভিডেন্স। বিশ্লেষকদের মতে, এসব এলাকায় দীর্ঘদিন ধরে নতুন বাড়ি নির্মাণের গতি সীমিত থাকায় সরবরাহ তুলনামূলক কম। একই সঙ্গে বড় কর্মসংস্থান কেন্দ্রের কাছাকাছি অবস্থান হওয়ায় ক্রেতার চাহিদাও শক্তিশালী রয়েছে। আবাসন বিশেষজ্ঞরা বলছেন, বর্তমান পরিস্থিতিতে যারা বাড়ি বিক্রি করতে চান, তাদের বাস্তবসম্মত মূল্য নির্ধারণ, বাড়ির উপস্থাপনা উন্নত করা এবং ক্রেতাদের সঙ্গে দর-কষাকষির জন্য প্রস্তুত থাকা জরুরি। অন্যদিকে যেসব ক্রেতা দীর্ঘদিন ধরে বাড়ি কেনার পরিকল্পনা করছিলেন, তাদের জন্য বর্তমান বাজারে আগের তুলনায় ভালো শর্তে বাড়ি কেনার সুযোগ তৈরি হয়েছে। সূত্র: রেডফিন, নিউইয়র্ক পোস্ট।

নিউইয়র্কের আপস্টেটের শহর ইউটিকায় যেন চলছে নতুন বাসিন্দা খোঁজার এক মরিয়া চেষ্টা। নিউইয়র্ক সিটির আকাশছোঁয়া জীবনযাত্রার ব্যয়ের বিপরীতে এই শহরটি নীরবে রাজ্যের অন্যতম সাশ্রয়ী আবাসন বাজারে পরিণত হয়েছে। একাধিক মার্কেট ট্র্যাকারের তথ্য অনুযায়ী, এলাকাভেদে এখানকার একেকটি বাড়ির গড় মূল্য মাত্র ৮৭ হাজার থেকে ১ লাখ ৫৭ হাজার ডলারের মধ্যে। মাসিক ভাড়াও শুরু হয় মাত্র ৯০০ ডলার থেকে। সামগ্রিকভাবে নিউইয়র্ক রাজ্যের গড়ের চেয়ে ইউটিকার জীবনযাত্রার ব্যয় প্রায় ২৮ থেকে ৩৩ শতাংশ কম। নিউইয়র্ক সিটির লাগামহীন ব্যয়ের কারণে যারা শহর ছাড়তে বাধ্য হচ্ছেন, তাদের কাছে এই পরিসংখ্যানকে স্বপ্নের মতো মনে হতে পারে। নিউইয়র্ক সিটি থেকে চার ঘণ্টার দূরত্বে অবস্থিত এই শহরে জীবনযাত্রার খরচ এত কম হওয়া সত্ত্বেও একটি বড় প্রশ্ন থেকেই যায়—কেন এই শহরের জনসংখ্যা ক্রমশ কমছে? জিলো (Zillow)-এর তথ্যমতে, গত এক বছরে ইউটিকার বাড়ির দাম প্রায় ৯ শতাংশ বাড়লেও এখানকার একটি বাড়ির গড় দাম ২ লাখ ১৩ হাজার ৪১২ ডলার। যুক্তরাষ্ট্রের জাতীয় পর্যায়ে একটি বাড়ির গড় মূল্য যেখানে প্রায় ৩ লাখ ৭০ হাজার ডলার, সেখানে ইউটিকার এই দামকে নিতান্তই নগণ্য বলা চলে। শহরের আবাসন বাজারের এই সস্তা দরের বেশ কিছু বাস্তব উদাহরণ রয়েছে। স্প্রিং স্ট্রিট ওয়েস্টে অবস্থিত পাঁচ বেডরুম ও এক বাথরুমের একটি সিঙ্গেল-ফ্যামিলি বাড়ির তালিকাভুক্ত মূল্য মাত্র ৮৯ হাজার ৯০০ ডলার। এছাড়া তিন বেডরুমের একটি বাড়ি বিক্রি হচ্ছে ৯৯ হাজার ৯০০ ডলারে। শহরের একটু দামি এলাকার কথা বিবেচনা করলেও, মোহক স্ট্রিটে ২ হাজার ৫৩২ স্কয়ার ফুটের পাঁচ বেডরুম ও আড়াই বাথরুমের একটি বাড়ির দাম হাঁকা হয়েছে ২ লাখ ৯৯ হাজার ৯০০ ডলার। কিন্তু মুদ্রার উল্টোপিঠের চিত্রটা বেশ হতাশাজনক। এত সস্তায় আবাসন সুবিধা পাওয়ার পরও মানুষ ইউটিকা ছেড়ে অন্যত্র চলে যাচ্ছেন। বর্তমানে শহরটির জনসংখ্যা বছরে প্রায় ০.৭৪ শতাংশ হারে কমছে। ২০২০ সালের আদমশুমারির পর থেকে শহরটির জনসংখ্যা ৪ শতাংশেরও বেশি হ্রাস পেয়েছে। নিউইয়র্ক সিটির বাইরের আপস্টেট মিউনিসিপ্যালিটিগুলোর মধ্যে ইউটিকা থেকে সবচেয়ে বেশি মানুষ স্থানান্তর হয়েছে, যার সংখ্যা প্রায় ১ হাজার ৫০০ জন। নাম প্রকাশে অনিচ্ছুক মোহক ভ্যালির এক প্রবীণ রিয়েল এস্টেট এজেন্ট এই পরিস্থিতি সম্পর্কে বলেন, "এটি হয়তো আপনার কেনা সবচেয়ে সস্তা বাড়ি হবে, কিন্তু আপনার সন্তানদের এখানে থাকার জন্য রাজি করানোটা হবে সবচেয়ে কঠিন কাজ।" সাউদার্ন টিয়ার বা ক্যাপিটাল রিজিয়নের সাথে ইউটিকার তুলনা করে সম্ভাব্য ক্রেতাদের কাছে তিনি পরিস্থিতিটি এভাবেই তুলে ধরেন। তার মতে, "এখানে বাড়ির দাম কোনো সমস্যা নয়। দাম ছাড়া বাকি সবকিছুই আসলে সমস্যা।" শহরবাসীর এই প্রস্থানের শেকড় লুকিয়ে আছে কয়েক দশক আগের ইতিহাসে। ‘রাস্ট বেল্ট’ এলাকার অন্যান্য শহরের মতো ইউটিকাকেও শিল্পকারখানা বন্ধ হয়ে যাওয়ার চরম খেসারত দিতে হচ্ছে। জেনারেল ইলেকট্রিক (GE) এবং লকহিড মার্টিনের মতো বড় বড় প্রতিষ্ঠানগুলো তাদের কারখানা বন্ধ করে শহরতলিতে চলে যাওয়ার ফলে ইউটিকা তার মূল অর্থনৈতিক শক্তি হারিয়ে ফেলে। বিপুল সংখ্যক চাকরি হারানোর কারণে শহরের কর রাজস্ব কমে যায় এবং অনেক বাসিন্দা চরম দারিদ্র্যের মুখে পড়েন। ২০২৪ সালের পরিসংখ্যান অনুযায়ী, ইউটিকার মানুষের ব্যক্তিগত আয়ের মধ্যমা (মিডিয়ান ইনকাম) ছিল মাত্র ৩০, ৭৮৫ ডলার, যেখানে একটি পরিবারের আয়ের মধ্যমা প্রায় ৫২,০০০ ডলার; যা নিউইয়র্ক রাজ্যের গড়ের চেয়ে অনেক নিচে। অন্যদিকে, যুক্তরাষ্ট্রের শ্রম বিভাগের (Department of Labor) তথ্যানুযায়ী, এই শহরের বেকারত্বের হার ৪.৫ থেকে ৬ শতাংশের মধ্যে ওঠানামা করছে। সবচেয়ে উদ্বেগজনক বিষয় হলো, এখানকার দারিদ্র্যের হার ২৭ শতাংশেরও বেশি, যা জাতীয় গড়ের প্রায় দ্বিগুণ। অর্থনৈতিক এই দৈন্যদশার কারণেই মূলত সস্তায় বাড়ি পাওয়ার পরও মানুষ শহর ছাড়ছেন। সম্প্রতি নিজের বাড়ি বিক্রির জন্য তালিকাভুক্ত করেছেন এমন এক বাসিন্দা নাম প্রকাশ না করার শর্তে বলেন, "ব্রুকলিনে একটি বাড়ি কিনতে শুধু ডাউনপেমেন্ট হিসেবে যে টাকা দিতে হয়, সেই টাকায় আপনি এখানে আস্ত একটি বাড়ি পেয়ে যাবেন। কিন্তু ভাড়ায় খাটানোর জন্য বাড়ি কেনা যায়, এখানে নিজেরা থাকার কোনো কারণ কাউকে বোঝানোই এখানকার সবচেয়ে বড় সমস্যা।"

ক্যালিফোর্নিয়ায় নিজের প্রথম বাড়ি কেনার স্বপ্ন এখন আগের তুলনায় আরও দেরিতে পূরণ হচ্ছে। নতুন এক গবেষণায় দেখা গেছে, অঙ্গরাজ্যটিতে অর্ধেক মানুষ প্রথমবারের মতো বাড়ির মালিক হতে পৌঁছে যাচ্ছেন ৪৭ বছর বয়সে। অথচ যুক্তরাষ্ট্রের বাকি অংশে একই মাইলফলক গড়ে অর্জিত হচ্ছে ৩৭ বছর বয়সে। অর্থাৎ, জাতীয় গড়ের তুলনায় ক্যালিফোর্নিয়ার বাসিন্দাদের প্রায় এক দশক বেশি অপেক্ষা করতে হচ্ছে। যুক্তরাষ্ট্রভিত্তিক গবেষণা প্রতিষ্ঠান পাবলিক পলিসি ইনস্টিটিউট অব ক্যালিফোর্নিয়া (পিপিআইসি) প্রকাশিত সাম্প্রতিক বিশ্লেষণে এই তথ্য উঠে এসেছে। গবেষণাটি আমেরিকান কমিউনিটি সার্ভের সর্বশেষ তথ্য বিশ্লেষণ করে বিভিন্ন বয়সে বাড়ির মালিকানার প্রবণতা পর্যালোচনা করেছে। প্রতিবেদনে বলা হয়েছে, মাত্র ১৫ বছর আগেও ক্যালিফোর্নিয়ায় অর্ধেক মানুষ ৩৯ বছর বয়সের মধ্যেই নিজেদের বাড়ির মালিক হয়ে যেতেন। এখন সেই গড় বয়স বেড়ে দাঁড়িয়েছে ৪৭ বছরে। বিশেষজ্ঞদের মতে, বাড়ির মূল্য বৃদ্ধি, উচ্চ সুদের হার, ডাউন পেমেন্টের জন্য বড় অঙ্কের অর্থ জোগাড়ের কঠিন বাস্তবতা এবং সীমিত আবাসন সরবরাহ এই পরিবর্তনের প্রধান কারণ। গবেষণায় আরও দেখা গেছে, ক্যালিফোর্নিয়ায় ৩০ বছরের অধিকাংশ সময় এবং ৪০ বছরের বড় একটি অংশ পর্যন্ত ভাড়াটিয়ার সংখ্যা বাড়ির মালিকদের তুলনায় বেশি। ফলে অনেকেই জীবনের গুরুত্বপূর্ণ সময় ভাড়াবাসেই কাটাচ্ছেন। বিশ্লেষকদের মতে, বাড়ি কিনতে দেরি হওয়ার আরেকটি বড় প্রভাব পড়ছে দীর্ঘমেয়াদি আর্থিক নিরাপত্তায়। সাধারণত বাড়ির মূল্য বৃদ্ধি ও ঋণ পরিশোধের মাধ্যমে যে সম্পদ বা ইকুইটি তৈরি হয়, তা গড়ে তুলতে মানুষের হাতে সময় কমে যাচ্ছে। এর ফলে অনেক ক্যালিফোর্নিয়াবাসী অবসর গ্রহণের বয়সেও গৃহঋণের কিস্তি পরিশোধ করে যাচ্ছেন। গবেষণায় আরও উঠে এসেছে, ক্যালিফোর্নিয়ায় সামগ্রিকভাবে বাড়ির মালিকানার হার ৫৬ শতাংশ, যেখানে জাতীয় হার ৬৬ শতাংশ। এ ক্ষেত্রে শুধু নিউইয়র্কের হার আরও কম, যা ৫৪ শতাংশ। জাতিগত বৈষম্যের বিষয়টিও প্রতিবেদনে উল্লেখ করা হয়েছে। শ্বেতাঙ্গ ও এশীয় বংশোদ্ভূত বাসিন্দারা তুলনামূলক কম বয়সে বাড়ির মালিক হতে পারলেও কৃষ্ণাঙ্গ এবং লাতিনো জনগোষ্ঠীর মধ্যে প্রথম বাড়ি কেনার গড় বয়স বেশি। যুক্তরাষ্ট্রে জন্ম নেওয়া এশীয়দের মধ্যে বাড়ির মালিক হওয়ার প্রবণতা সবচেয়ে আগে দেখা যায়। শিক্ষাগত যোগ্যতার সঙ্গেও বাড়ির মালিকানার সম্পর্ক রয়েছে বলে গবেষণায় উল্লেখ করা হয়েছে। যাদের অন্তত স্নাতক ডিগ্রি রয়েছে, তারা সাধারণত অন্যদের তুলনায় কম বয়সেই প্রথম বাড়ি কিনতে সক্ষম হন। এই পরিস্থিতি মোকাবিলায় ক্যালিফোর্নিয়ায় নীতিগত বিভিন্ন উদ্যোগ নিয়ে আলোচনা চলছে। চলতি শরতে ভোটারদের সামনে এমন একটি প্রস্তাব উপস্থাপন করা হবে, যার লক্ষ্য প্রথমবারের বাড়ি ক্রেতাদের ডাউন পেমেন্টে সহায়তা করা। পাশাপাশি নতুন আবাসন নির্মাণ বাড়ানো এবং যেসব পরিবার বাড়ি কেনার ক্ষেত্রে বড় বাধার মুখে পড়ছে, তাদের জন্য অতিরিক্ত সহায়তার বিষয়েও আলোচনা চলছে। বিশেষজ্ঞদের মতে, আবাসন সংকট শুধু বাড়ি কেনার বিষয় নয়, এটি দীর্ঘমেয়াদে পরিবারগুলোর আর্থিক স্থিতিশীলতা, অবসর পরিকল্পনা এবং সম্পদ সৃষ্টির সক্ষমতার সঙ্গেও সরাসরি সম্পর্কিত। তাই ক্যালিফোর্নিয়ায় আবাসন সরবরাহ বৃদ্ধি এবং ক্রেতাদের জন্য কার্যকর নীতিগত সহায়তা এখন আগের যেকোনো সময়ের চেয়ে বেশি গুরুত্বপূর্ণ হয়ে উঠেছে।

যুক্তরাষ্ট্রে সাশ্রয়ী মূল্যের আবাসন বাড়ানো এবং আরও বেশি মানুষের জন্য বাড়ির মালিক হওয়ার সুযোগ তৈরি করতে আগামী ১০ বছরে ৭৫০ বিলিয়ন ডলার বিনিয়োগের ঘোষণা দিয়েছে বিশ্বের অন্যতম বৃহৎ আর্থিক প্রতিষ্ঠান জেপিমরগান চেজ (JPMorgan Chase)। প্রতিষ্ঠানটি জানিয়েছে, তাদের 'আমেরিকান ড্রিম ইনিশিয়েটিভ'-এর আওতায় এই অর্থ বিনিয়োগ করা হবে। পরিকল্পনার লক্ষ্য হলো ১০ লাখ সাশ্রয়ী আবাসন ইউনিট নির্মাণ বা সংরক্ষণ করা এবং অন্তত পাঁচ লাখ মানুষকে বাড়ি কিনতে সহায়তা করা। এর মধ্যে প্রায় দুই লাখ প্রথমবারের মতো বাড়ি কিনতে যাওয়া ক্রেতাও থাকবেন। সোমবার ঘোষিত এ কর্মসূচির অংশ হিসেবে জেপিমরগান চেজ ৮৫০ জন নতুন হোম লেন্ডিং অ্যাডভাইজার নিয়োগ দেবে। পাশাপাশি ঋণ গ্রহণের পুরো প্রক্রিয়া আরও সহজ ও দ্রুত করতে নতুন ডিজিটাল সেবা চালু করা হবে। উচ্চ সুদের হার এবং ধীরগতির আবাসন বাজারকে আবারও সচল করাই এই উদ্যোগের অন্যতম লক্ষ্য। প্রতিষ্ঠানটি ইতোমধ্যে ক্যালিফোর্নিয়ার সান ফ্রান্সিসকো বে এরিয়ায় কয়েকটি প্রকল্প বাস্তবায়ন শুরু করেছে। এর মধ্যে ৩৪২টি অ্যাপার্টমেন্টের একটি ভবনের জন্য ২০ কোটি ডলারের অর্থায়ন এবং সান ফ্রান্সিসকোর পত্রেরো হিল এলাকায় সাশ্রয়ী আবাসন প্রকল্পে আরও দেড় কোটি ডলার বিনিয়োগ উল্লেখযোগ্য। জেপিমরগানের ভাষ্য অনুযায়ী, আবাসন খাতের এই উদ্যোগ 'আমেরিকান ড্রিম ইনিশিয়েটিভ'-এর একটি অংশ মাত্র। একই কর্মসূচির আওতায় ক্ষুদ্র ব্যবসা, উদ্যোক্তা উন্নয়ন, স্বাস্থ্যসেবা, কর্মসংস্থান, আর্থিক শিক্ষা এবং স্থানীয় সম্প্রদায়ের উন্নয়নেও বিনিয়োগ করা হবে। তবে আবাসন বিশেষজ্ঞরা বলছেন, এই বিশাল বিনিয়োগের ইতিবাচক প্রভাব থাকলেও একে এককভাবে আবাসন সংকটের সমাধান হিসেবে দেখা ঠিক হবে না। রিয়েল এস্টেট প্রতিষ্ঠান ক্লেভার রিয়েল এস্টেটের প্রেসিডেন্ট বেন মাইজেস বলেন, ঘোষণার সবচেয়ে গুরুত্বপূর্ণ অংশ হলো 'নির্মাণ বা সংরক্ষণ'। কারণ বিদ্যমান সাশ্রয়ী আবাসন সংরক্ষণ গুরুত্বপূর্ণ হলেও সেটি নতুন বাড়ির সংখ্যা বাড়ায় না। তার মতে, বছরে গড়ে এক লাখ ইউনিটের হারে প্রকল্প এগোলেও বাস্তবে নতুন আবাসনের সংখ্যা এর চেয়েও কম হতে পারে। তিনি আরও বলেন, "জেপিমরগান অর্থায়ন দিতে পারে, কিন্তু ভবন নির্মাণের অনুমোদন দিতে পারে না। প্রকৃত সাফল্য নির্ভর করবে কত দ্রুত নতুন আবাসন নির্মাণ সম্ভব হয় এবং তা অর্থনৈতিকভাবে বাস্তবসম্মত হয় কি না।" অ্যারিজোনাভিত্তিক রিয়েল এস্টেট প্রতিষ্ঠান সিকিং এজেন্টসের সহ-প্রতিষ্ঠাতা জিম গ্রুলারও একই মত প্রকাশ করেছেন। তার ভাষায়, অর্থায়ন আবাসন নির্মাণে সহায়ক হলেও স্থানীয় জোনিং আইন, নির্মাণ অনুমোদনের সময়, দক্ষ শ্রমিকের সংকট, অবকাঠামো এবং নির্মাণ ব্যয় এসব বিষয়ও সমান গুরুত্বপূর্ণ। তিনি বলেন, দীর্ঘমেয়াদে সফল হতে হলে ব্যাংক, নির্মাতা প্রতিষ্ঠান, স্থানীয় সরকার এবং নীতিনির্ধারকদের সমন্বিতভাবে কাজ করতে হবে। রিয়েলটর ডটকমের হিসাব অনুযায়ী, বর্তমানে যুক্তরাষ্ট্রে ৪০ লাখেরও বেশি বাড়ির ঘাটতি রয়েছে। সেই তুলনায় ১০ বছরে ১০ লাখ আবাসন ইউনিট নির্মাণ বা সংরক্ষণের লক্ষ্য সমস্যার একটি অংশের সমাধান করলেও পুরো সংকট দূর করতে যথেষ্ট নয় বলে মনে করছেন বিশ্লেষকরা। রিয়েল এস্টেট প্রতিষ্ঠান মোমেন্টাম রিয়েলটির জন ব্রুকস বলেন, এই উদ্যোগের ফলে মর্টগেজ সুদের হার বা ঋণ পাওয়ার শর্তে বড় কোনো পরিবর্তন আসবে না। তবে যদি এর মাধ্যমে সত্যিই মধ্যম আয়ের মানুষের নাগালের মধ্যে আরও বেশি বাড়ি বাজারে আসে, তাহলে ভবিষ্যতে এটি অন্য আর্থিক প্রতিষ্ঠানগুলোর জন্যও একটি কার্যকর মডেল হয়ে উঠতে পারে। অন্যদিকে ভিএ লোন নেটওয়ার্কের সহ-প্রতিষ্ঠাতা লেভি রজার্সের মতে, ঘোষণাটি বড় হলেও এর বাস্তব প্রভাব নির্ভর করবে প্রকল্প বাস্তবায়নের ওপর। কারণ যুক্তরাষ্ট্রের বর্তমান আবাসন ঘাটতির তুলনায় পরিকল্পনাটি মোট চাহিদার মাত্র ২৫ থেকে ৩০ শতাংশ পূরণ করতে পারে। বিশ্লেষকদের মতে, জেপিমরগানের এই উদ্যোগ শুধু সামাজিক দায়বদ্ধতার অংশ নয়, ব্যবসায়িক দিক থেকেও প্রতিষ্ঠানটির জন্য লাভজনক হতে পারে। কারণ বাড়ির মালিক হলে একজন গ্রাহক দীর্ঘমেয়াদে মর্টগেজ, সঞ্চয়, বিনিয়োগ, বীমা ও অন্যান্য ব্যাংকিং সেবার সঙ্গে যুক্ত থাকেন। ফলে নতুন বাড়ির মালিক তৈরি হলে ব্যাংকের সম্ভাব্য গ্রাহকও বাড়বে। তাদের মতে, যুক্তরাষ্ট্রের আবাসন সংকট শুধু আবাসন খাতের সমস্যা নয়; এটি দেশের সামগ্রিক অর্থনীতির সঙ্গেও গভীরভাবে জড়িত। তাই আবাসনের সরবরাহ বৃদ্ধি এবং বাড়ি কেনার সুযোগ সম্প্রসারণে এ ধরনের উদ্যোগ দীর্ঘমেয়াদে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।

কৃত্রিম বুদ্ধিমত্তা (এআই) খাতে দ্রুত কর্মসংস্থান বৃদ্ধি ও আবাসনের সংকটের প্রভাবে যুক্তরাষ্ট্রের সান ফ্রান্সিসকোতে বাড়িভাড়া নতুন রেকর্ড গড়েছে। সর্বশেষ এক প্রতিবেদনে দেখা গেছে, শহরটিতে এক বেডরুমের একটি অ্যাপার্টমেন্টের মধ্যম ভাড়া প্রথমবারের মতো ৪ হাজার ডলার অতিক্রম করেছে। অনলাইন ভাড়াবিষয়ক মার্কেটপ্লেস জাম্পারের জুলাই ২০২৬ সালের ন্যাশনাল রেন্ট রিপোর্ট অনুযায়ী, গত মাসে সান ফ্রান্সিসকোতে এক বেডরুমের অ্যাপার্টমেন্টের মধ্যম মাসিক ভাড়া দাঁড়িয়েছে ৪ হাজার ৬০ ডলার। দুই বেডরুমের ক্ষেত্রে এই ভাড়া বেড়ে হয়েছে ৫ হাজার ৭০০ ডলার। প্রতিবেদনে বলা হয়েছে, এক বছরের ব্যবধানে শহরটিতে এক বেডরুমের ভাড়া প্রায় ২২ শতাংশ বেড়েছে, যা যুক্তরাষ্ট্রের বড় শহরগুলোর মধ্যে সর্বোচ্চ বার্ষিক বৃদ্ধি। একই সময়ে জাতীয় পর্যায়ে এক বেডরুমের মধ্যম ভাড়া মাত্র শূন্য দশমিক ৪ শতাংশ বেড়ে ১ হাজার ৫২৬ ডলারে পৌঁছেছে। জাম্পারের তথ্য অনুযায়ী, এক বেডরুমের ভাড়ার দিক থেকে নিউইয়র্ক এখনো সবচেয়ে ব্যয়বহুল শহর। সেখানে মধ্যম ভাড়া ৪ হাজার ৬৬০ ডলার। তবে দুই বেডরুমের অ্যাপার্টমেন্টের ভাড়ায় সান ফ্রান্সিসকো যুক্তরাষ্ট্রের শীর্ষে রয়েছে। জাম্পারের আবাসন বিশেষজ্ঞ ক্রিস্টাল চেন জানান, চলতি বছরের মে মাসে প্রথমবারের মতো সান ফ্রান্সিসকোতে এক বেডরুমের ভাড়া ৪ হাজার ডলার অতিক্রম করেছিল। তবে জুন মাসে সেই হার স্থায়ীভাবে ৪ হাজার ডলারের ওপরে অবস্থান করে। প্রতিবেদনে আরও বলা হয়, পাঁচ বছর আগে ২০২১ সালের জুনে একই শহরে এক বেডরুমের মধ্যম ভাড়া ছিল ২ হাজার ৭৯০ ডলার। এরপর কয়েক বছর ভাড়া তুলনামূলক স্থিতিশীল থাকলেও গত বছর থেকে বাড়তি চাপ তৈরি হয় এবং চলতি বছরে তা নতুন রেকর্ডে পৌঁছায়। জাম্পারের গবেষকদের মতে, এই মূল্যবৃদ্ধির অন্যতম কারণ সান ফ্রান্সিসকোতে এআই শিল্পের দ্রুত সম্প্রসারণ। নতুন নতুন প্রযুক্তি প্রতিষ্ঠান কর্মী নিয়োগ বাড়ানোয় উচ্চ আয়ের কর্মীরা আবার শহরে ফিরছেন। পাশাপাশি অনেক প্রতিষ্ঠান কর্মীদের অফিসে উপস্থিত হয়ে কাজ করার নির্দেশ দেওয়ায় আবাসনের চাহিদা আরও বেড়েছে। প্রতিবেদনে উল্লেখ করা হয়েছে, শহরটিতে নতুন আবাসন নির্মাণের গতি খুবই ধীর। বর্তমানে ভাড়ার জন্য খালি আবাসনের হার ৪ শতাংশেরও কম। ফলে বাড়তি চাহিদার বিপরীতে নতুন সরবরাহ না থাকায় ভাড়া দ্রুত বাড়ছে। এআই শিল্পের এই প্রভাব সান ফ্রান্সিসকোর বাইরেও ছড়িয়ে পড়েছে। ওকল্যান্ডে এক বেডরুমের মধ্যম ভাড়া বেড়ে ২ হাজার ৭০ ডলার এবং সান হোসেতে ২ হাজার ৭৬০ ডলারে পৌঁছেছে। গবেষকদের মতে, একই এআইনির্ভর চাহিদার কারণে এই দুই শহরেও ভাড়ার বাজারে চাপ তৈরি হয়েছে। জাম্পারের প্রতিবেদনে বলা হয়েছে, বর্তমান পরিস্থিতিতে নতুন আবাসন নির্মাণ না বাড়লে সান ফ্রান্সিসকোতে বাড়িভাড়ার ঊর্ধ্বমুখী প্রবণতা আগামী মাসগুলোতেও অব্যাহত থাকতে পারে।

যুক্তরাষ্ট্রে বাড়ি কেনা ও ভাড়া নেওয়ার ক্রমবর্ধমান খরচ কমাতে এবং দীর্ঘদিনের আবাসন সংকট মোকাবিলায় একটি গুরুত্বপূর্ণ দ্বিদলীয় বিল সিনেটে ব্যাপক সমর্থনে পাস হয়েছে। আইনপ্রণেতারা বলছেন, নতুন এই উদ্যোগ আবাসন সরবরাহ বাড়ানোর পাশাপাশি বাজারে বাড়ির দাম নিয়ন্ত্রণে আনতে সহায়তা করবে। সোমবার সিনেটে ‘২১শ শতাব্দীর রোড টু হাউজিং অ্যাক্ট’ ৮৫–৫ ভোটে পাস হয়। রিপাবলিকান ও ডেমোক্র্যাট উভয় দলের সমর্থন পাওয়া এই বিল এখন চূড়ান্ত অনুমোদনের জন্য প্রতিনিধি পরিষদে পাঠানো হবে। দীর্ঘদিন ধরে যুক্তরাষ্ট্রের বিভিন্ন অঞ্চলে বাড়ির দাম ও ভাড়া দ্রুত বেড়ে যাওয়ায় আবাসন সংকট একটি জাতীয় ইস্যুতে পরিণত হয়েছে। সেই প্রেক্ষাপটে বিলটিকে সাম্প্রতিক বছরগুলোর অন্যতম বড় আবাসন নীতিগত উদ্যোগ হিসেবে দেখা হচ্ছে। আইনটিতে নতুন বাড়ি নির্মাণের পথে থাকা বিভিন্ন প্রশাসনিক বাধা কমানোর প্রস্তাব রাখা হয়েছে। পাশাপাশি আবাসন প্রকল্পের অনুমোদন প্রক্রিয়া সহজ করা, নতুন আবাসন সরবরাহ বৃদ্ধি এবং কিছু ক্ষেত্রে একক পরিবারের বাড়ি কেনায় বড় কর্পোরেট বিনিয়োগকারীদের প্রভাব সীমিত করার বিষয়ও অন্তর্ভুক্ত করা হয়েছে। বিলটি চূড়ান্ত করার আগে সিনেট ও প্রতিনিধি পরিষদের সংশ্লিষ্ট কমিটিগুলোর মধ্যে দীর্ঘ আলোচনা হয়। পরে উভয় পক্ষের সমঝোতার ভিত্তিতে চূড়ান্ত সংস্করণ তৈরি করা হয়। সিনেট ব্যাংকিং কমিটির চেয়ারম্যান টিম স্কট বলেন, বছরের পর বছর ধরে চলা কাজের ফল হিসেবে এই আইন আবাসন খরচ কমানো, সরবরাহ বাড়ানো এবং সাধারণ মানুষের জন্য বাড়ির মালিক হওয়ার সুযোগ সম্প্রসারণে গুরুত্বপূর্ণ ভূমিকা রাখবে। সিনেট ব্যাংকিং কমিটির শীর্ষ ডেমোক্র্যাট এলিজাবেথ ওয়ারেন বলেন, নতুন আইন আবাসন নির্মাণে বিদ্যমান বাধা দূর করবে এবং বাজারে আরও বাড়ি যোগ করতে সহায়তা করবে। তার মতে, আবাসনকে শুধু বিনিয়োগের পণ্য হিসেবে না দেখে সাধারণ মানুষের প্রয়োজনীয় সম্পদ হিসেবে বিবেচনা করা জরুরি। হোয়াইট হাউসও বিলটির প্রতি সমর্থন জানিয়েছে। বিশেষ করে একক পরিবারের বাড়ি কেনার ক্ষেত্রে বড় কর্পোরেট বিনিয়োগকারীদের ভূমিকা সীমিত করার প্রস্তাবকে ইতিবাচক হিসেবে দেখা হচ্ছে। বিলটিতে ৪৫টিরও বেশি ধারা রয়েছে। এর মধ্যে আবাসন নির্মাণে নিয়ন্ত্রণ শিথিল করা, পরিবেশগত অনুমোদন প্রক্রিয়া সহজ করা, উদ্ভাবনী আবাসন তহবিল গঠন এবং প্রবীণদের জন্য আবাসন সুবিধা সম্প্রসারণের মতো বিষয় অন্তর্ভুক্ত রয়েছে। সিনেটের সংখ্যাগরিষ্ঠ নেতা জন থুন বলেন, এই আইন সাধারণ মানুষের জীবনযাত্রার ব্যয় কমাতে সহায়তা করবে এবং আবাসন খাতে দীর্ঘমেয়াদি ইতিবাচক প্রভাব ফেলবে। ডেমোক্র্যাট নেতা চাক শুমার বলেন, রাজনৈতিক বিভাজনের মধ্যেও এই বিলের পক্ষে ব্যাপক সমর্থন প্রমাণ করে যে আবাসন সংকট এখন যুক্তরাষ্ট্রের অন্যতম বড় জাতীয় চ্যালেঞ্জ। বিলটি এখন প্রতিনিধি পরিষদে আলোচনার জন্য পাঠানো হয়েছে। সেখানে অনুমোদন পেলে এটি আইনে পরিণত হবে এবং যুক্তরাষ্ট্রের আবাসন বাজারে বড় ধরনের পরিবর্তনের পথ খুলে দিতে পারে।
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়ায় নিজের জৈবিক বাবার সঙ্গে যৌন সম্পর্কের ঘটনায় দোষ স্বীকার করা এক ব্যক্তিকে মাত্র এক বছরের কারাদণ্ড দেওয়ায় নতুন করে বিতর্ক তৈরি হয়েছে। আদালতের এই রায়ে অসন্তোষ প্রকাশ করে ভুক্তভোগী তরুণীর মা ক্যালিফোর্নিয়ার যৌন অপরাধ-সংক্রান্ত আইন আরও কঠোর করার দাবি জানিয়েছেন। মার্কিন সংবাদমাধ্যম দ্য ক্যালিফোর্নিয়া পোস্ট-কে দেওয়া সাক্ষাৎকারে ক্যারোলিনা স্যান্ডোভাল বলেন, তার মেয়ে মাকাইলা রেনে সেটলসের নামে নতুন আইন প্রণয়ন করা উচিত, যাতে ভবিষ্যতে এ ধরনের মামলায় আরও কঠোর শাস্তি নিশ্চিত করা যায়। তিনি বলেন, “এটি কোনোভাবেই ন্যায়বিচার নয়। আমি আইন পরিবর্তনের জন্য লড়াই করব, যাতে আর কোনো পরিবারকে আমাদের মতো পরিস্থিতির মধ্য দিয়ে যেতে না হয়।” ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয়ের তথ্য অনুযায়ী, ১৮ বছর বয়সী মাকাইলা রেনে সেটলস ২০২৫ সালের জুলাই মাসে নর্থ ক্যারোলিনা থেকে ক্যালিফোর্নিয়ার মুরপার্কে তার জৈবিক বাবা স্টিফেন ভিনসেন্ট শাভেজের কাছে থাকতে যান। পরিবারের ভাষ্য অনুযায়ী, তিনি কলেজে ভর্তি হয়ে নতুন জীবন শুরু করার পরিকল্পনা করেছিলেন। তবে সেখানে যাওয়ার মাত্র কয়েক দিনের মধ্যেই ঘটনাটি ঘটে। প্রসিকিউটরদের অভিযোগ, একটি পারিবারিক অনুষ্ঠানে মদ্যপানের পর শাভেজ বাড়িতে ফেরার পথে আরও মদ কেনেন। পরে বাড়িতে তিনি তার মেয়ের সঙ্গে যৌন সম্পর্ক স্থাপন করেন। ঘটনার পর মাকাইলাকে হাসপাতালে নেওয়া হয় এবং তদন্ত শুরু হয়। চিকিৎসা পরীক্ষায় অভিযুক্তের ডিএনএর উপস্থিতিও নিশ্চিত হয়। ২০২৫ সালের ডিসেম্বরে, ঘটনার প্রায় পাঁচ মাস পর মাকাইলা আত্মহত্যা করেন। ৪১ বছর বয়সী স্টিফেন ভিনসেন্ট শাভেজ ২০২৬ সালের মে মাসে ‘ফেলনি ইনসেস্ট’ এবং অপ্রাপ্তবয়স্ককে মদ সরবরাহের অভিযোগে দোষ স্বীকার করেন। তিনি আদালতে আরও স্বীকার করেন যে, একজন বাবা হিসেবে বিশ্বাসের অবস্থানের অপব্যবহার করেছেন এবং ভুক্তভোগী বিশেষভাবে অসহায় অবস্থায় ছিলেন। প্রসিকিউটররা তার বিরুদ্ধে সর্বোচ্চ তিন বছরের অঙ্গরাজ্য কারাদণ্ড চাইলেও আদালত তাকে এক বছরের ভেনচুরা কাউন্টি জেল, তিন বছরের ফেলনি প্রবেশন এবং ২০ বছর যৌন অপরাধী হিসেবে নিবন্ধিত থাকার নির্দেশ দেন। রায়ের পর ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, তারা মনে করে মামলার তথ্য-প্রমাণের ভিত্তিতে অঙ্গরাজ্যের কারাগারে আরও দীর্ঘ সাজাই উপযুক্ত ছিল। মামলায় ধর্ষণের অভিযোগ না আনার বিষয়টিও আলোচনায় এসেছে। এ বিষয়ে ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, একাধিক জ্যেষ্ঠ প্রসিকিউটর ও বাইরের আইন বিশেষজ্ঞদের সমন্বয়ে ফরেনসিক প্রমাণ, চিকিৎসা নথি, সাক্ষ্য এবং অন্যান্য তথ্য পর্যালোচনা করা হয়। সেই পর্যালোচনায় সিদ্ধান্ত হয়, বিদ্যমান আইন ও গ্রহণযোগ্য প্রমাণের ভিত্তিতে ‘ইনসেস্ট’-এর অভিযোগই আনা সম্ভব ছিল; ধর্ষণের অভিযোগ আইনি মানদণ্ড পূরণ করেনি। রায়ের পর ক্যারোলিনা স্যান্ডোভাল ক্যালিফোর্নিয়ার গভর্নর গ্যাভিন নিউসম এবং অঙ্গরাজ্যের আইনপ্রণেতাদের প্রতি যৌন অপরাধ-সংক্রান্ত আইন সংস্কারের আহ্বান জানিয়েছেন। তার দাবি, বর্তমান আইনে এ ধরনের গুরুতর অপরাধের জন্য যে সর্বোচ্চ শাস্তির বিধান রয়েছে, তা ভুক্তভোগীদের জন্য যথাযথ ন্যায়বিচার নিশ্চিত করতে পারছে না।
যুক্তরাষ্ট্রের পররাষ্ট্র দপ্তর আগস্ট ২০২৬ সালের ভিসা বুলেটিন প্রকাশ করেছে। নতুন এই আপডেটে পরিবারভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য বেশ কিছু গুরুত্বপূর্ণ অগ্রগতি দেখা গেছে। বিশেষ করে যুক্তরাষ্ট্রের স্থায়ী বাসিন্দাদের স্বামী, স্ত্রী ও সন্তানদের জন্য নির্ধারিত এফ২এ ক্যাটাগরিতে উল্লেখযোগ্য পরিবর্তন এসেছে। নতুন ভিসা বুলেটিন অনুযায়ী, পরিবারভিত্তিক কয়েকটি ক্যাটাগরিতে অপেক্ষার সময় কমার সম্ভাবনা তৈরি হয়েছে। এর মধ্যে এফ২এ ক্যাটাগরির অগ্রগতি সবচেয়ে বেশি, যেখানে যুক্তরাষ্ট্রের গ্রিন কার্ডধারীদের স্বামী-স্ত্রী ও অবিবাহিত সন্তানদের আবেদন অন্তর্ভুক্ত থাকে। এছাড়া যুক্তরাষ্ট্রের নাগরিকদের অবিবাহিত প্রাপ্তবয়স্ক সন্তানদের জন্য এফ১ ক্যাটাগরি এবং অন্যান্য পরিবারভিত্তিক ক্যাটাগরিতেও কিছু অগ্রগতি দেখা গেছে। তবে আবেদনকারীদের ক্ষেত্রে অগ্রাধিকার তারিখ বা প্রায়োরিটি ডেট অনুযায়ীই পরবর্তী ধাপ নির্ধারণ হবে। ভিসা বুলেটিনে বলা হয়েছে, পরিবারভিত্তিক অভিবাসন ভিসার সংখ্যা প্রতিবছর নির্দিষ্ট সীমার মধ্যে দেওয়া হয়। তাই কোনো ক্যাটাগরিতে চাহিদা বেশি হলে অপেক্ষার সময় বাড়তে পারে এবং কম হলে তারিখ এগিয়ে আসতে পারে। অন্যদিকে কর্মসংস্থানভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য পরিস্থিতি তুলনামূলক কঠিন রয়েছে। বিশেষ করে কিছু এমপ্লয়মেন্ট-বেসড ক্যাটাগরিতে দীর্ঘ অপেক্ষা ও সীমিত ভিসা সংখ্যার কারণে আবেদনকারীদের অনিশ্চয়তা অব্যাহত রয়েছে। যুক্তরাষ্ট্রে স্থায়ী বসবাসের জন্য আবেদনকারীদের কাছে ভিসা বুলেটিন অত্যন্ত গুরুত্বপূর্ণ। কারণ এই তালিকার মাধ্যমে জানা যায়, কোন আবেদনকারীরা গ্রিন কার্ডের পরবর্তী ধাপে এগিয়ে যেতে পারবেন এবং কারা এখনও অপেক্ষার তালিকায় থাকবেন। বিশেষজ্ঞদের মতে, নতুন এই পরিবর্তন অনেক পরিবারভিত্তিক আবেদনকারীর জন্য আশার খবর হলেও, প্রতিটি আবেদনকারীর পরিস্থিতি নির্ভর করবে তাদের আবেদন জমার তারিখ, দেশভিত্তিক সীমা এবং ভিসা ক্যাটাগরির ওপর। যুক্তরাষ্ট্রের অভিবাসন ব্যবস্থায় দীর্ঘদিন ধরে গ্রিন কার্ডের অপেক্ষার তালিকা বড় একটি বিষয় হয়ে আছে। নতুন ভিসা বুলেটিনে পরিবারভিত্তিক আবেদনকারীদের জন্য অগ্রগতি দেখা গেলেও, সব আবেদনকারী একইভাবে সুবিধা পাবেন না।
২০২৬ সালের শুরু থেকে যুক্তরাষ্ট্রের ভিসা নীতিতে বড় পরিবর্তন এসেছে, যার প্রভাব পড়েছে বাংলাদেশসহ মোট ৭৫টি দেশের আবেদনকারীদের উপর। নতুন নিয়ম অনুযায়ী কিছু ভিসা সাময়িকভাবে স্থগিত করা হয়েছে, আবার কিছু ভিসা চালু থাকলেও শর্ত কঠোর করা হয়েছে। নিচে সহজভাবে সব ভিসার বর্তমান অবস্থা তুলে ধরা হলো। প্রথমেই ইমিগ্র্যান্ট ভিসা বা স্থায়ী বসবাসের ভিসার কথা বলা যাক। যুক্তরাষ্ট্রের স্টেট ডিপার্টমেন্ট ঘোষণা করেছে যে ২০২৬ সালের ২১ জানুয়ারি থেকে বাংলাদেশসহ ৭৫টি দেশের নাগরিকদের জন্য ইমিগ্র্যান্ট ভিসা ইস্যু সাময়িকভাবে বন্ধ রাখা হয়েছে। এই সিদ্ধান্ত নেওয়ার কারণ হিসেবে বলা হয়েছে, এসব দেশের কিছু আবেদনকারী যুক্তরাষ্ট্রে গিয়ে সরকারি সুবিধার উপর নির্ভরশীল হয়ে পড়ার ঝুঁকি বেশি, তাই নতুন করে যাচাই প্রক্রিয়া কঠোর করা হচ্ছে। এই স্থগিতাদেশের কারণে পরিবার স্পন্সর ভিসা, গ্রিন কার্ড, ডাইভারসিটি ভিসা এবং কর্মসংস্থান ভিত্তিক স্থায়ী বসবাসের ভিসা ইস্যু এখন অনেক ক্ষেত্রে বন্ধ বা দেরিতে হচ্ছে। তবে পুরো প্রক্রিয়া থেমে যায়নি। ঢাকায় মার্কিন দূতাবাস কিছু ক্যাটাগরির জন্য সাক্ষাৎকার নিতে পারে, কিন্তু স্থগিতাদেশ চলাকালীন ভিসা ইস্যু নাও করা হতে পারে। অর্থাৎ ইন্টারভিউ দিলেও ভিসা হাতে পাওয়ার জন্য অপেক্ষা করতে হতে পারে। অন্যদিকে নন-ইমিগ্র্যান্ট ভিসা, যেমন ট্যুরিস্ট ও বিজনেস ভিসা (B1/B2), সম্পূর্ণ বন্ধ করা হয়নি। তবে নতুন নিয়ম অনুযায়ী কিছু আবেদনকারীকে ভিসা পাওয়ার আগে ৫ হাজার থেকে ১৫ হাজার ডলার পর্যন্ত ভিসা বন্ড জমা দিতে হতে পারে, যা কনস্যুলার অফিসার সাক্ষাৎকারের সময় নির্ধারণ করবেন। এই নিয়ম বাংলাদেশিদের ক্ষেত্রেও প্রযোজ্য করা হয়েছে। স্টুডেন্ট ভিসা (F-1, M-1, J-1) এবং ওয়ার্ক ভিসা (H-1B, H-2B, L-1 ইত্যাদি) বর্তমানে চালু রয়েছে এবং এগুলোর উপর সরাসরি কোনো স্থগিতাদেশ নেই। তবে নতুন নিরাপত্তা যাচাই, আর্থিক সক্ষমতা পরীক্ষা এবং স্পন্সর যাচাইয়ের কারণে প্রসেসিং সময় আগের তুলনায় বেশি লাগছে। ইমিগ্র্যান্ট ভিসা স্থগিত থাকলেও নন-ইমিগ্র্যান্ট ভিসাগুলো পুরোপুরি বন্ধ নয় বলে মার্কিন কর্তৃপক্ষ জানিয়েছে। সব ধরনের ভিসা আবেদন বর্তমানে ঢাকায় মার্কিন দূতাবাসের মাধ্যমে অ্যাপয়েন্টমেন্ট ভিত্তিতে পরিচালিত হচ্ছে এবং নিরাপত্তা নিয়ম আরও কঠোর করা হয়েছে। কাগজপত্রে ভুল থাকলে বা নির্ধারিত সময়ে তথ্য আপডেট না করলে আবেদন বাতিল হওয়ার ঝুঁকিও বাড়ছে। সব মিলিয়ে বলা যায়, গ্রিন কার্ড বা ইমিগ্র্যান্ট ভিসা এখন সবচেয়ে বেশি প্রভাবিত, ট্যুরিস্ট ভিসা চালু আছে কিন্তু কড়াকড়ি বেড়েছে, আর স্টুডেন্ট ও ওয়ার্ক ভিসা চালু থাকলেও যাচাই-বাছাই অনেক কঠোর হয়েছে। তাই নতুন করে আবেদন করার আগে সর্বশেষ নিয়ম জেনে নেওয়া এখন খুবই জরুরি।
যুক্তরাষ্ট্রের ভার্জিনিয়া অঙ্গরাজ্যে প্রবাসী বাংলাদেশিদের জন্য এক গর্বের নতুন অধ্যায় সূচিত হলো। বাংলাদেশি মালিকানাধীন একমাত্র বিশ্ববিদ্যালয় ওয়াশিংটন ইউনিভার্সিটি অব সায়েন্স অ্যান্ড টেকনোলজি তাদের দ্বিতীয় ও স্থায়ী ক্যাম্পাস উদ্বোধনের মাধ্যমে প্রবাসে নতুন ইতিহাস গড়েছে। এই বিশ্ববিদ্যালয়টির প্রতিষ্ঠাতা, চেয়ারম্যান ও আচার্য আবুবকর হানিফ—যিনি বাংলাদেশি কমিউনিটিতে একজন সুপরিচিত ও সম্মানিত ব্যক্তিত্ব—তার দূরদর্শী নেতৃত্বে এই অর্জন সম্ভব হয়েছে। তার সহধর্মিণী ফারহানা হানিফ, প্রধান অর্থ কর্মকর্তা হিসেবে প্রতিষ্ঠানটির আর্থিক ব্যবস্থাপনাকে শক্তিশালী করতে গুরুত্বপূর্ণ ভূমিকা পালন করছেন। নতুন এই ক্যাম্পাস যুক্ত হওয়ার ফলে বিশ্ববিদ্যালয়টির মোট পরিসর এখন প্রায় ২ লাখ বর্গফুটে পৌঁছেছে, যা সম্পূর্ণভাবে একটি নিজস্ব স্থায়ী ক্যাম্পাস। এটি কেবল একটি অবকাঠামো নয়—এটি হাজারো শিক্ষার্থীর স্বপ্ন, পরিশ্রম এবং ভবিষ্যৎ গড়ার একটি শক্তিশালী ভিত্তি। উদ্বোধনী বক্তব্যে আবুবকর হানিফ বলেন, “আজকের দিনটি শুধু একটি ঘোষণা নয়—এটি একটি অনুভবের মুহূর্ত। আমরা সর্বশক্তিমান স্রষ্টার প্রতি কৃতজ্ঞ, যিনি আমাদের এই পর্যায়ে পৌঁছাতে সহায়তা করেছেন। তবে মনে রাখতে হবে—ভবন নয়, মানুষই সফলতা তৈরি করে।” বিশ্ববিদ্যালয়টিতে ইতোমধ্যেই গড়ে তোলা হয়েছে আধুনিক প্রযুক্তিনির্ভর বিভিন্ন ল্যাব—কৃত্রিম বুদ্ধিমত্তা, সাইবার নিরাপত্তা, হার্ডওয়্যার ও নেটওয়ার্ক, স্বাস্থ্যসেবা এবং নিরাপত্তা পর্যবেক্ষণ কেন্দ্রভিত্তিক ল্যাব। শিগগিরই চালু হতে যাচ্ছে একটি রোবটিক্স ল্যাব, যা শিক্ষার্থীদের প্রযুক্তিগত দক্ষতা আরও বাড়াবে। এছাড়াও, প্রায় ৩১ হাজার বর্গফুটের একটি উদ্যোক্তা উন্নয়ন কেন্দ্র স্থাপন করা হচ্ছে, যেখানে শিক্ষার্থীরা তাদের উদ্ভাবনী ধারণাকে বাস্তব ব্যবসায় রূপ দিতে পারবে। এখানে একটি সাধারণ ধারণা থেকে একটি সফল প্রতিষ্ঠানে রূপ নেওয়ার সুযোগ তৈরি করা হচ্ছে। শিক্ষার্থীদের সহায়তায় চলতি বছরে প্রায় ৬ দশমিক ৫ মিলিয়ন ডলারের বৃত্তি ঘোষণা করা হয়েছে, যাতে মেধাবী শিক্ষার্থীরা আর্থিক বাধা ছাড়াই উচ্চশিক্ষার সুযোগ পায়। উল্লেখযোগ্যভাবে, আবুবকর হানিফ দীর্ঘদিন ধরে তথ্যপ্রযুক্তি প্রশিক্ষণ প্রতিষ্ঠানের মাধ্যমে প্রবাসী বাংলাদেশিদের কর্মসংস্থানের নতুন দিগন্ত তৈরি করেছেন। তার উদ্যোগে প্রায় ১০ হাজার মানুষকে তথ্যপ্রযুক্তি খাতে প্রশিক্ষণ দিয়ে চাকরিতে স্থাপন করা হয়েছে, যাদের অধিকাংশই বাংলাদেশি এবং তারা বছরে এক লক্ষ ডলারেরও বেশি আয় করছেন। বিশেষজ্ঞদের মতে, এই বিশ্ববিদ্যালয় শুধু একটি শিক্ষা প্রতিষ্ঠান নয়—এটি প্রবাসী বাংলাদেশিদের জন্য সম্ভাবনা, আত্মনির্ভরতা এবং সাফল্যের এক অনন্য দৃষ্টান্ত। এই অর্জন প্রমাণ করে—প্রবাসে থেকেও বাংলাদেশিরা বিশ্বমানের প্রতিষ্ঠান গড়ে তুলতে পারে এবং নিজেদের অবস্থান শক্তভাবে প্রতিষ্ঠা করতে সক্ষম।
যুক্তরাষ্ট্রের ফ্লোরিডা অঙ্গরাজ্যে প্রাণীর সঙ্গে যৌন কর্মকাণ্ডের ছবি বা ভিডিও ধারণ, বিতরণ ও সংরক্ষণের অভিযোগে গ্রেপ্তার হয়েছেন বাংলাদেশি বংশোদ্ভূত রায়ান আবদুল বাতেন। তিনি বাংলাদেশের বাংলাদেশ প্রকৌশল বিশ্ববিদ্যালয়ের (বুয়েট) তড়িৎ ও ইলেকট্রনিক প্রকৌশল বিভাগের সাবেক শিক্ষার্থী এবং যুক্তরাষ্ট্রের ইউনিভার্সিটি অব সাউথ ফ্লোরিডার সহকারী অধ্যাপক। হিলসবরো কাউন্টি শেরিফের কার্যালয়ের সরকারি ওয়েবসাইটে প্রকাশিত গ্রেপ্তারসংক্রান্ত তথ্য অনুযায়ী, গত ২৮ অক্টোবর ২০২৬ তারিখে তাঁকে গ্রেপ্তার করা হয়। প্রকাশিত রেকর্ডে তাঁর বিরুদ্ধে ‘Film, Distribute, or Possess Image or Video of Sexual Activity with an Animal’ শীর্ষক অভিযোগ উল্লেখ করা হয়েছে। অর্থাৎ, প্রাণীর সঙ্গে যৌন কর্মকাণ্ডের ছবি বা ভিডিও ধারণ, বিতরণ কিংবা নিজের কাছে রাখার অভিযোগে তাঁকে গ্রেপ্তার দেখানো হয়েছে। গ্রেপ্তারসংক্রান্ত সরকারি রেকর্ড প্রকাশের পর বিষয়টি সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়ে। বিশেষ করে বুয়েটের সাবেক শিক্ষার্থী এবং যুক্তরাষ্ট্রের একটি বিশ্ববিদ্যালয়ের সহকারী অধ্যাপক হিসেবে তাঁর পরিচয়ের কারণে ঘটনাটি নিয়ে প্রবাসী বাংলাদেশিদের মধ্যেও আলোচনা তৈরি হয়েছে। এদিকে সামাজিক যোগাযোগমাধ্যমে প্রাণীটির পরিচয় সম্পর্কে বিভিন্ন দাবি ছড়িয়ে পড়লেও হিলসবরো কাউন্টি শেরিফের কার্যালয়ের প্রকাশিত গ্রেপ্তারসংক্রান্ত তথ্যে নির্দিষ্ট কোনো প্রাণীর নাম উল্লেখ করা হয়নি। ফলে ছাগলের সঙ্গে যৌন কর্মকাণ্ডের যে দাবি সামাজিক যোগাযোগমাধ্যমে করা হচ্ছে, তা স্বাধীনভাবে নিশ্চিত হওয়া যায়নি। তথ্যসূত্র: হিলসবরো কাউন্টি শেরিফের কার্যালয় (Hillsborough County Sheriff’s Office), ফ্লোরিডা।
Top week