

- প্রচ্ছদ
- Topic
বাড়ি কেনা
যুক্তরাষ্ট্রের আবাসন বাজারে নতুন করে চাপ তৈরি হয়েছে। মঙ্গলবার, ২০ অক্টোবর প্রকাশিত দেশটির সরকারি পরিসংখ্যানের বরাতে রয়টার্স জানিয়েছে, ২০২৬ সালের সেপ্টেম্বরে একক পরিবারের বাড়ি নির্মাণের বার্ষিকীকৃত হার আগের মাসের তুলনায় ৪.৬ শতাংশ কমে ৮ লাখ ৫৯ হাজারে দাঁড়িয়েছে। এটি ২০২৫ সালের সেপ্টেম্বরের পর সর্বনিম্ন পর্যায়। একই সময়ে ভবিষ্যতে একক পরিবারের বাড়ি নির্মাণের অনুমোদন ৪ শতাংশ কমে ৮ লাখ ৪৫ হাজারে নেমেছে, যা সাড়ে তিন বছরের মধ্যে সর্বনিম্ন। আবাসন বাজারে এই দুর্বলতার অন্যতম কারণ হিসেবে উচ্চ বন্ধকী ঋণের সুদ ও বাড়ির চড়া দামকে চিহ্নিত করা হচ্ছে। রয়টার্সের প্রতিবেদনে উল্লেখ করা হয়েছে, বন্ধকী ঋণের গড় সুদের হার প্রায় ৭.৪০ শতাংশে পৌঁছেছে। ফলে বাড়ি কেনার জন্য ঋণ নেওয়া পরিবারগুলোর মাসিক খরচ বেড়ে যাচ্ছে। বিশেষ করে প্রথমবার বাড়ি কিনতে আগ্রহী তরুণ, মধ্যবিত্ত পরিবার এবং সীমিত আয়ের মানুষের জন্য নিজস্ব বাড়ির ব্যবস্থা করা কঠিন হয়ে উঠছে। শুধু বাড়ি নির্মাণ কমে যাওয়াই নয়, নির্মাণ খাতের ব্যবসায়ীরাও ভবিষ্যৎ নিয়ে উদ্বিগ্ন। বাড়ি তৈরির উপকরণের দাম বৃদ্ধি, ডিজেলের ব্যয় এবং শ্রমিকের ঘাটতি নির্মাণ ব্যয় বাড়াচ্ছে। অভিবাসনবিষয়ক কঠোর নীতির কারণে শ্রমবাজারে চাপ তৈরি হওয়ার বিষয়টিও নির্মাণশিল্পের দুর্বলতার কারণ হিসেবে প্রতিবেদনে উঠে এসেছে। অন্যদিকে, কিছু এলাকায় অবিক্রীত বাড়ির মজুত থাকায় নির্মাতারা নতুন প্রকল্প শুরু করার বিষয়ে সতর্ক হচ্ছেন। পরিসংখ্যানে আরও দেখা গেছে, পাঁচ বা তার বেশি ইউনিটের আবাসিক ভবন নির্মাণের বার্ষিকীকৃত হার সেপ্টেম্বরে ৭.২ শতাংশ কমে ৩ লাখ ৪৯ হাজারে দাঁড়িয়েছে। এক বছর আগের তুলনায় বহুতল আবাসন নির্মাণ শুরুর হার কমেছে ২৫.৯ শতাংশ। একই সময়ে সব ধরনের আবাসিক নির্মাণ মিলিয়ে মোট নির্মাণ শুরুর হার কমেছে ৫.২ শতাংশ। বাড়ি কেনার ব্যয় বৃদ্ধি যুক্তরাষ্ট্রের অর্থনীতি ও আসন্ন মধ্যবর্তী নির্বাচনের আলোচনাতেও গুরুত্বপূর্ণ বিষয় হয়ে উঠেছে। বাড়ির দাম, ঋণের সুদ এবং দৈনন্দিন জীবনযাত্রার ব্যয় নিয়ে সাধারণ মানুষের উদ্বেগ রাজনৈতিক বিতর্ককে আরও তীব্র করছে। তবে নির্মাণ কমে যাওয়ার এই পরিসংখ্যান দিয়ে একা ভবিষ্যতে বাড়ির দাম কতটা বাড়বে বা কমবে, তা নিশ্চিতভাবে বলা যায় না।
যুক্তরাষ্ট্রের ফ্লোরিডা অঙ্গরাজ্যের টাম্পায় প্রথমবারের মতো বাড়ি কিনতে আগ্রহীদের জন্য রয়েছে সর্বোচ্চ ১ লাখ ডলার পর্যন্ত আর্থিক সহায়তার সুযোগ। নগর কর্তৃপক্ষের দুটি পৃথক কর্মসূচির আওতায় যোগ্য ক্রেতারা এই সহায়তা পেতে পারেন। কর্মসূচি দুটি হলো ‘ডেয়ার টু ওন দ্য ড্রিম’ এবং ‘কমিউনিটি রিডেভেলপমেন্ট এরিয়া’ বা সিআরএ ডাউন পেমেন্ট সহায়তা কর্মসূচি। তবে এই অর্থ সবার জন্য নিশ্চিত নয়; আবেদনকারীর পারিবারিক আয়, বাড়ির অবস্থান এবং কর্মসূচির নির্ধারিত শর্ত পূরণের ওপর সহায়তার পরিমাণ নির্ভর করে। টাম্পা নগর কর্তৃপক্ষের প্রকাশিত তথ্য অনুযায়ী, ডেয়ার টু ওন দ্য ড্রিম কর্মসূচিতে যোগ্য প্রথমবারের বাড়ি ক্রেতারা সর্বোচ্চ ৫০ হাজার ডলার পর্যন্ত সহায়তা পেতে পারেন। অন্যদিকে, সিআরএ কর্মসূচির আওতায় নির্ধারিত পুনর্গঠন এলাকার মধ্যে বাড়ি কিনলে আরও সর্বোচ্চ ৫০ হাজার ডলার পর্যন্ত সহায়তার সুযোগ রয়েছে। দুই কর্মসূচির আওতায় যোগ্যতা অর্জন করলে মোট সহায়তার পরিমাণ ১ লাখ ডলার পর্যন্ত হতে পারে। ২০২৬ সালের জুনে নগর কর্তৃপক্ষের প্রকাশিত এক প্রতিবেদনে এমন একজন ক্রেতার অভিজ্ঞতা তুলে ধরা হয়, যিনি দুটি কর্মসূচির অর্থ মিলিয়ে মোট ১ লাখ ডলার সহায়তা পেয়েছেন। তবে দুটি কর্মসূচির আওতায় সর্বোচ্চ সহায়তা পেতে হলে আবেদনকারীকে উভয় কর্মসূচির শর্ত পূরণ করতে হবে। ডেয়ার টু ওন দ্য ড্রিম কর্মসূচির ক্ষেত্রে বাড়িটি অবশ্যই টাম্পা নগরসীমার মধ্যে হতে হবে। পরিবারের আয় নির্ধারিত সীমার মধ্যে থাকতে হবে এবং বাড়ির ক্রয়মূল্য ৪ লাখ ৫০ হাজার ডলারের বেশি হতে পারবে না। এ ছাড়া আবেদনকারীকে অনুমোদিত আবাসন পরামর্শদাতা প্রতিষ্ঠানের মাধ্যমে প্রক্রিয়া শুরু করতে হয়। চুক্তিবদ্ধ হওয়ার আগেই কর্মসূচির নির্ধারিত প্রক্রিয়া অনুসরণ করা জরুরি। সিআরএ কর্মসূচির ক্ষেত্রে বাড়িটি টাম্পার নির্ধারিত কমিউনিটি রিডেভেলপমেন্ট এলাকার ভেতরে অবস্থিত হতে হবে। শুধু নির্দিষ্ট কোনো ডাক-সংকেত বা জিপ কোডের মধ্যে বাড়ি হলেই সহায়তা পাওয়া যাবে, এমন নয়। বাড়িটির প্রকৃত অবস্থান সংশ্লিষ্ট সিআরএ এলাকার সীমানার মধ্যে পড়ছে কি না, তা যাচাই করতে হবে। এ কর্মসূচিতেও পরিবারের আয়, ক্রেতার যোগ্যতা, নিজস্ব অর্থ বিনিয়োগ এবং অনুমোদিত ঋণের ধরনসহ বিভিন্ন শর্ত প্রযোজ্য। পরিবারের আয়ের ভিত্তিতে সহায়তার পরিমাণও পরিবর্তিত হয়। নগর কর্তৃপক্ষের প্রকাশিত নির্দেশিকা অনুযায়ী, নির্ধারিত এলাকার মধ্যম পারিবারিক আয়ের ৫০ দশমিক ০১ থেকে ৮০ শতাংশের মধ্যে আয় হলে যোগ্য ক্রেতা সর্বোচ্চ ৫০ হাজার ডলার পেতে পারেন। আয় ৮০ দশমিক ০১ থেকে ১২০ শতাংশের মধ্যে হলে সহায়তার পরিমাণ সর্বোচ্চ ৪০ হাজার ডলার এবং ১২০ দশমিক ০১ থেকে ১৪০ শতাংশের মধ্যে হলে সর্বোচ্চ ৩০ হাজার ডলার হতে পারে। তবে আয়সীমার পাশাপাশি অন্যান্য যোগ্যতার শর্তও পূরণ করতে হবে। এই সহায়তাকে সরাসরি নগদ অনুদান হিসেবে ধরে নেওয়া ঠিক হবে না। কর্মসূচিগুলোর আওতায় সাধারণত শূন্য সুদের বিলম্বিত পরিশোধযোগ্য ঋণের মাধ্যমে অর্থ দেওয়া হয়। নির্ধারিত শর্ত পূরণ করে বাড়িটি নিজের প্রধান বাসস্থান হিসেবে রেখে বসবাস করলে ২০ বছর পর ঋণ মওকুফের সুযোগ রয়েছে। তবে বাড়ি বিক্রি, মালিকানা পরিবর্তন বা বসবাসসংক্রান্ত শর্ত ভঙ্গ করলে ভিন্ন নিয়ম প্রযোজ্য হতে পারে। তাই আবেদন করার আগে ঋণের চুক্তি ও মওকুফের শর্ত ভালোভাবে বুঝে নেওয়া জরুরি। প্রথমবার বাড়ি কিনতে আগ্রহীদের জন্য এই কর্মসূচি বাড়ির প্রাথমিক অর্থ বা ডাউন পেমেন্টের চাপ কমাতে সহায়ক হতে পারে। বিশেষ করে যাঁরা বাড়ি কেনার সামর্থ্য রাখলেও শুরুতে বড় অঙ্কের অর্থ জোগাড় করতে সমস্যায় পড়েন, তাঁদের জন্য এটি গুরুত্বপূর্ণ সুযোগ। তবে সহায়তার অর্থ ও কর্মসূচির তহবিলের প্রাপ্যতা সময়ের সঙ্গে পরিবর্তিত হতে পারে। আবেদন করার আগে টাম্পা নগর কর্তৃপক্ষের সংশ্লিষ্ট বিভাগ অথবা অনুমোদিত আবাসন পরামর্শদাতা প্রতিষ্ঠানের সঙ্গে যোগাযোগ করে বর্তমান যোগ্যতা, আবেদনপ্রক্রিয়া এবং তহবিলের অবস্থা নিশ্চিত করা উচিত।
যুক্তরাষ্ট্রে জীবনযাত্রার ব্যয় ও উচ্চ ঋণের চাপ নিয়ে মানুষের উদ্বেগ আরও বেড়েছে। মূল্যস্ফীতি, নিত্যপ্রয়োজনীয় পণ্যের দাম এবং বাড়ি কেনার খরচ বাড়তে থাকায় অর্থনীতি নিয়ে ভোক্তাদের আস্থা কমছে। মিশিগান বিশ্ববিদ্যালয়ের অক্টোবরের প্রাথমিক জরিপে দেশটির ভোক্তা আস্থার সূচক সেপ্টেম্বরের ৪৮ দশমিক ১ থেকে কমে ৪৬ দশমিক ৩-এ নেমেছে। এটি টানা তৃতীয় মাসের পতন এবং চলতি বছরের মে মাসে দেখা রেকর্ড সর্বনিম্ন অবস্থানের কাছাকাছি। অর্থনৈতিক পরিস্থিতি সম্পর্কে মানুষের মূল্যায়নও আরও খারাপ হয়েছে। জরিপে বর্তমান পরিস্থিতি-সংক্রান্ত সূচক সেপ্টেম্বরের ৫০ দশমিক ৯ থেকে কমে ৪৪ দশমিক ৭-এ দাঁড়িয়েছে, যা জরিপের ইতিহাসে সর্বনিম্ন। বিশেষ করে নিম্ন আয়ের পরিবার এবং শেয়ারবাজারে যাঁদের বিনিয়োগ কম, তাঁদের মধ্যে হতাশা বেশি দেখা গেছে। জীবনযাত্রার ব্যয়ের এই চাপের মধ্যে বাড়ি কেনাও অনেকের জন্য কঠিন হয়ে উঠছে। যুক্তরাষ্ট্রে মর্টগেজ বা গৃহঋণের সুদের হার ৭ দশমিক ৫৫ শতাংশের ঘরে পৌঁছেছে বলে উল্লেখ করা হয়েছে। সুদের হার বেশি থাকলে বাড়ির দাম অপরিবর্তিত থাকলেও ঋণের মাসিক কিস্তি বেড়ে যায়। ফলে প্রথমবার বাড়ি কিনতে আগ্রহী ব্যক্তি এবং সীমিত বাজেটের পরিবারগুলোর জন্য নিজের বাড়ির মালিক হওয়া আরও ব্যয়বহুল হয়ে পড়ে। বাড়ি কেনার পরিকল্পনা করা ব্যক্তিদের তাই শুধু বাড়ির দাম দেখলেই চলে না। ঋণের সুদের হার, ডাউন পেমেন্ট, মাসিক কিস্তি, বাড়ির কর, বিমা এবং রক্ষণাবেক্ষণের খরচও হিসাব করতে হয়। দীর্ঘ মেয়াদে এসব ব্যয় পরিবারের বাজেটে বড় প্রভাব ফেলতে পারে। তবে মর্টগেজের সুদের হার ঋণের ধরন, মেয়াদ, ঋণগ্রহীতার ক্রেডিট স্কোর এবং অন্যান্য শর্ত অনুযায়ী ভিন্ন হতে পারে। অন্যদিকে, নিত্যপ্রয়োজনীয় পণ্যের দাম বাড়ার আশঙ্কাও মানুষের কেনাকাটার সিদ্ধান্তে প্রভাব ফেলছে। জরিপে ৫৪ শতাংশ উত্তরদাতা জানিয়েছেন, যেসব পণ্যের দাম উল্লেখযোগ্যভাবে বেড়েছে, সেগুলোর কেনাকাটা তাঁরা কমাবেন। প্রায় ১৬ শতাংশ বলেছেন, তাঁরা এসব পণ্য কেনা পুরোপুরি বন্ধ করে দিতে পারেন। এমন মনোভাবের কারণে পরিবারগুলো অপ্রয়োজনীয় কেনাকাটা কমিয়ে খাবার, বাসাভাড়া, জ্বালানি ও চিকিৎসার মতো জরুরি খরচকে অগ্রাধিকার দিতে পারে। নিউইয়র্কের ফেডারেল রিজার্ভ ব্যাংকের সেপ্টেম্বরের আরেকটি জরিপেও মূল্যস্ফীতি নিয়ে উদ্বেগের চিত্র উঠে এসেছে। সেখানে আগামী এক বছরে মূল্যস্ফীতির হার ৩ দশমিক ৯ শতাংশ হতে পারে বলে মানুষের প্রত্যাশা ছিল। ২০২৩ সালের মে মাসের পর এটি সর্বোচ্চ। আগের মাসে এই প্রত্যাশা ছিল ৩ দশমিক ৬ শতাংশ। জরিপে অংশ নেওয়া ব্যক্তিরা খাবার, পেট্রল, বাসাভাড়া, চিকিৎসা এবং কলেজে পড়াশোনার খরচ আরও বাড়তে পারে বলে আশঙ্কা প্রকাশ করেছেন। এসব খাতে ব্যয় বাড়লে পরিবারগুলোর হাতে অন্যান্য প্রয়োজন মেটানোর জন্য অর্থ কমে যেতে পারে। পাশাপাশি ঋণের কিস্তি ও ক্রেডিট কার্ডের বকেয়া থাকলে আর্থিক চাপ আরও বাড়তে পারে। তবে অর্থনৈতিক আস্থা কমে যাওয়ার প্রভাব সব পরিবারের ওপর সমান নয়। প্রতিবেদনে বলা হয়েছে, উচ্চ আয়ের পরিবারগুলোর ব্যয় তুলনামূলকভাবে শক্তিশালী রয়েছে। বিপরীতে, মধ্যম ও নিম্ন আয়ের পরিবারগুলো বাজেটের চাপ বেশি অনুভব করছে। ফলে একই অর্থনৈতিক পরিস্থিতিতে একেকটি পরিবারের অভিজ্ঞতা ভিন্ন হতে পারে। যুক্তরাষ্ট্রে বসবাসরত বাংলাদেশি পরিবারগুলোর জন্যও এই পরিস্থিতি গুরুত্বপূর্ণ। বিশেষ করে যাঁরা বাড়ি কেনার পরিকল্পনা করছেন, তাঁদের ঋণের সুদের হার ও মাসিক কিস্তির পাশাপাশি অন্যান্য আবাসন ব্যয়ও বিবেচনা করা প্রয়োজন। ঋণদাতাদের কাছ থেকে একাধিক প্রস্তাব তুলনা করা এবং ঋণের শর্ত ভালোভাবে বুঝে নেওয়া সিদ্ধান্ত নিতে সহায়ক হতে পারে। দৈনন্দিন ব্যয় সামলাতে মাসিক বাজেট তৈরি, বিভিন্ন দোকানে পণ্যের দাম তুলনা এবং অপ্রয়োজনীয় কেনাকাটা কমানোর মতো পদক্ষেপ কাজে আসতে পারে। তবে ব্যক্তিগত আর্থিক সিদ্ধান্ত নেওয়ার সময় পরিবারের আয়, সঞ্চয়, ঋণ ও ভবিষ্যৎ প্রয়োজন বিবেচনা করা জরুরি। সামগ্রিকভাবে, ভোক্তা আস্থার পতন, মূল্যস্ফীতি নিয়ে উদ্বেগ এবং উচ্চ আবাসন ব্যয় যুক্তরাষ্ট্রের পরিবারগুলোর আর্থিক সিদ্ধান্তকে প্রভাবিত করছে। আগামী মাসগুলোতে এসব চাপ কতটা কমবে, তা নির্ভর করবে মূল্যস্ফীতির গতিপ্রকৃতি, ঋণের সুদের হার এবং পরিবারের আয়-ব্যয়ের পরিস্থিতির ওপর।
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়া অঙ্গরাজ্যের ওয়ালনাট ক্রিকে বাজারদরের তুলনায় অনেক কম দামে বাড়ি কেনার সুযোগ তৈরি হয়েছে। সান ফ্রান্সিসকো বে এরিয়ার এই শহরে কম ও অতি কম আয়ের যোগ্য পরিবারগুলোর জন্য তিনটি নতুন বাড়ি বিক্রির উদ্যোগ নেওয়া হয়েছে। এর মধ্যে চার শোবার ঘরের একটি বাড়ির দাম নির্ধারণ করা হয়েছে মাত্র ২ লাখ ৬২ হাজার ৭৫০ ডলার। বাড়িটির বাজারমূল্য আনুমানিক ১২ লাখ থেকে ১৫ লাখ ডলার। ফলে নির্ধারিত দামে বাড়িটি কেনার সুযোগ পেলে ক্রেতারা বাজারদরের তুলনায় অনেক কম খরচে নিজেদের আবাসনের ব্যবস্থা করতে পারবেন। মার্কিন সংবাদমাধ্যম কেটিটিভির প্রতিবেদন অনুযায়ী, ওয়ালনাট ক্রিক শহরের বাজারদরের নিচে বাড়ির মালিকানা কর্মসূচির আওতায় এই সুযোগ দেওয়া হচ্ছে। প্রথমবারের মতো বাড়ি কিনতে আগ্রহী এবং নির্দিষ্ট আয়ের সীমার মধ্যে থাকা পরিবারগুলো আবেদন করতে পারবেন। পুরো কর্মসূচি পরিচালিত হচ্ছে বে এরিয়া অ্যাফোর্ডেবল হোমওনারশিপ অ্যালায়েন্স নামের একটি অলাভজনক প্রতিষ্ঠানের উদ্যোগে। এ কাজে তাদের সঙ্গে রয়েছে কমিউনিটি হাউজিং ডেভেলপমেন্ট করপোরেশন এবং মেকানিকস ব্যাংক। যোগ্য ক্রেতাদের জন্য ব্যাংকটি বাড়ির প্রাথমিক জমার অর্থে সহায়তা এবং ঋণসংক্রান্ত ভর্তুকিও দেবে। বিক্রির জন্য নির্ধারিত বাড়িগুলো নতুন নির্মিত এবং প্রতিটির আয়তন ২ হাজার বর্গফুটের বেশি। তিন থেকে চারটি শোবার ঘরবিশিষ্ট এসব বাড়ির দাম ২ লাখ ৬২ হাজার ৭৫০ ডলার থেকে ৩ লাখ ৭৭ হাজার ডলারের মধ্যে। শহর কর্তৃপক্ষের তথ্য অনুযায়ী, মোট তিনটি বাড়ি এই কর্মসূচির আওতায় বিক্রি করা হবে। এর মধ্যে একটি বাড়ি ওয়ালনাট ক্রিকের অ্যাবিগেইল আবাসন প্রকল্পে অবস্থিত। দোতলা এই বাড়িটির আয়তন আড়াই হাজার বর্গফুটের বেশি। এতে খোলামেলা নকশার বসার জায়গা, মূল শোবার ঘরে পোশাক রাখার আলাদা জায়গা এবং সাজানো পেছনের উঠান রয়েছে। অ্যাবিগেইল প্রকল্পের বাড়িটি কিনতে হলে আবেদনকারীদের অতি কম আয়ের পরিবারের জন্য নির্ধারিত শর্ত পূরণ করতে হবে। চার সদস্যের পরিবারের বার্ষিক আয় সর্বোচ্চ ৮১ হাজার ৪০০ ডলার, পাঁচ সদস্যের পরিবারের ৮৭ হাজার ৯০০ ডলার, ছয় সদস্যের পরিবারের ৯৪ হাজার ৪২৫ ডলার, সাত সদস্যের পরিবারের ১ লাখ ৯২৫ ডলার এবং আট সদস্যের পরিবারের ১ লাখ ৭ হাজার ৪৫০ ডলারের মধ্যে থাকতে হবে। এসব আয়সীমা পূরণ করলেই বাড়ি কেনা নিশ্চিত হবে না। আবেদনকারীদের ঋণ পরিশোধের সক্ষমতা, ন্যূনতম ঋণমান এবং বাড়ির প্রাথমিক জমার অর্থের শর্তও পূরণ করতে হবে। অন্য দুটি বাড়ি ওয়ালনাট ক্রিকের এনক্লেভ আবাসন প্রকল্পে অবস্থিত। এগুলো কিনতে পারবেন নির্দিষ্ট নিম্ন আয়ের সীমার মধ্যে থাকা পরিবারগুলো। বাড়ি দুটির দাম তিন লাখ ডলারের মাঝামাঝি পর্যায়ে নির্ধারণ করা হয়েছে। তিন সদস্যের পরিবারের বার্ষিক আয় সর্বোচ্চ ১ লাখ ২২ হাজার ২০০ ডলার, চার সদস্যের পরিবারের ১ লাখ ৩৫ হাজার ৭৫০ ডলার, পাঁচ সদস্যের পরিবারের ১ লাখ ৪৬ হাজার ৬৫০ ডলার এবং ছয় সদস্যের পরিবারের ১ লাখ ৫৭ হাজার ৫০০ ডলারের মধ্যে থাকতে হবে। সাত সদস্যের পরিবারের ক্ষেত্রে আয়সীমা ১ লাখ ৬৮ হাজার ৩৫০ ডলার এবং আট সদস্যের পরিবারের জন্য ১ লাখ ৭৯ হাজার ২০০ ডলার। এই কর্মসূচিতে আবেদন করার জন্য পরিবারের সব সদস্যকে গত তিন বছরে কোনো বাড়ির মালিক না থাকার শর্ত পূরণ করতে হবে। অর্থাৎ, শুধু আবেদনকারী নিজে বাড়ির মালিক ছিলেন কি না, তা নয়, পরিবারের অন্য সদস্যদের মালিকানার ইতিহাসও বিবেচনায় নেওয়া হবে। পাশাপাশি আবেদনকারীদের নির্ধারিত ন্যূনতম ঋণমান, প্রাথমিক জমার অর্থ এবং আয়-ঋণের অনুপাতসংক্রান্ত শর্ত পূরণ করতে হবে। যোগ্যতা যাচাইয়ের পর আবেদনকারীদের মধ্য থেকে লটারির মাধ্যমে বাড়ির ক্রেতা নির্বাচন করা হবে। ওয়ালনাট ক্রিকে বসবাস করেন বা সেখানে কাজ করেন, এমন আবেদনকারীরা অগ্রাধিকার পাবেন। আগ্রহী ক্রেতাদের আগামী ৩০ অক্টোবরের মধ্যে লটারির জন্য আবেদন করতে হবে। এ বিষয়ে বিস্তারিত জানাতে বাড়ির মালিকানা কর্মসূচির আয়োজকেরা ২১ অক্টোবর একটি অনলাইন তথ্যসভা আয়োজন করবেন। সেখানে বাড়ির দাম, আয়ের সীমা, আবেদনপ্রক্রিয়া এবং ঋণসংক্রান্ত শর্ত সম্পর্কে জানার সুযোগ থাকবে। আগ্রহীরা মাই হোম গেটওয়ের ওয়েবসাইটে কর্মসূচির বিস্তারিত তথ্য ও আবেদনসংক্রান্ত নির্দেশনা দেখতে পারবেন। তবে বাজারদরের তুলনায় কম দামে বাড়ি কেনার সুযোগ পেলেও ক্রেতাদের কিছু দীর্ঘমেয়াদি শর্ত মানতে হবে। বাড়ির মালিককে সম্পত্তি ভালো অবস্থায় রাখতে হবে এবং বছরে অন্তত ১০ মাস সেখানে নিজেকে বসবাস করতে হবে। বাড়িটি অন্য কাউকে ভাড়া দেওয়া যাবে না। ভবিষ্যতে বিক্রি করতে চাইলে শহর কর্তৃপক্ষের অনুমোদিত ক্রেতার কাছে বিক্রি করতে হবে। একই সঙ্গে বাড়িটি আগামী ৪৫ বছর বাজারদরের নিচে বিক্রির আবাসন কর্মসূচির আওতায় থাকবে। অর্থাৎ, এটি সাধারণ বাজারে ইচ্ছেমতো দামে বিক্রি করার মতো সম্পত্তি নয়। বে এরিয়া অ্যাফোর্ডেবল হোমওনারশিপ অ্যালায়েন্স কনকর্ড, ইস্ট পালো আল্টো ও অ্যান্টিওকসহ বে এরিয়ার বিভিন্ন শহরে প্রথমবারের মতো বাড়ি কিনতে আগ্রহীদের জন্য একই ধরনের কর্মসূচি পরিচালনা করে। সান ফ্রান্সিসকো বে এরিয়ায় বাড়ির উচ্চমূল্যের কারণে অনেক পরিবার নিজেদের আবাসন কেনার ক্ষেত্রে সমস্যায় পড়ে। ওয়ালনাট ক্রিকের এই উদ্যোগ সেই পরিস্থিতিতে যোগ্য নিম্ন আয়ের পরিবারগুলোর জন্য একটি বিকল্প সুযোগ তৈরি করেছে। তবে বাড়ির সংখ্যা মাত্র তিনটি হওয়ায় আগ্রহী আবেদনকারীদের মধ্যে প্রতিযোগিতা হওয়ার সম্ভাবনা রয়েছে। সূত্র: কেটিটিভি
যুক্তরাষ্ট্রে বাড়ি কেনার ঋণের খরচ আরও বেড়েছে। দেশটির বহুল ব্যবহৃত ৩০ বছরের স্থির সুদের মর্টগেজের গড় হার এবার ৭.২৮ শতাংশে উঠেছে, যা প্রায় তিন বছরের মধ্যে সর্বোচ্চ। মর্টগেজ ঋণের ক্রেতা ফ্রেডি ম্যাকের তথ্য অনুযায়ী, গত সপ্তাহে ৩০ বছরের মর্টগেজের গড় সুদ ছিল ৭.০৩ শতাংশ। এক সপ্তাহের ব্যবধানে তা বেড়েছে ০.২৫ শতাংশ পয়েন্ট। ২০২২ সালের অক্টোবরের পর এক সপ্তাহে এত বড় বৃদ্ধি আর দেখা যায়নি। এক বছর আগে একই ধরনের ঋণের গড় সুদ ছিল ৬.৩৪ শতাংশ। এ নিয়ে টানা ষষ্ঠ সপ্তাহে যুক্তরাষ্ট্রে মর্টগেজের সুদের হার বেড়েছে। বর্তমান ৭.২৮ শতাংশ হারটি ২০২৩ সালের ২২ নভেম্বরের পর সর্বোচ্চ। সেদিন ৩০ বছরের মর্টগেজের গড় সুদ ছিল ৭.২৯ শতাংশ। শুধু ৩০ বছরের ঋণ নয়, ১৫ বছরের স্থির সুদের মর্টগেজের হারও বেড়েছে। গত সপ্তাহের ৬.৪২ শতাংশ থেকে এবার তা বেড়ে হয়েছে ৬.৬০ শতাংশ। এক বছর আগে এই হার ছিল ৫.৫৫ শতাংশ। কেন এত বাড়ছে মর্টগেজ সুদ? গত মাসেই ৩০ বছরের মর্টগেজের সুদ ৭ শতাংশ অতিক্রম করেছিল। চলতি বছরের ফেব্রুয়ারির শেষ দিকে এটি নেমে এসেছিল ৫.৯৮ শতাংশে, যা ২০২২ সালের শেষের পর সর্বনিম্ন পর্যায় ছিল। এরপর থেকে সুদের হার দ্রুত বেড়েছে। ফেব্রুয়ারির শেষের ৫.৯৮ শতাংশ থেকে বর্তমান ৭.২৮ শতাংশে পৌঁছানোয় প্রায় ১.৩ শতাংশ পয়েন্ট বেড়েছে হার। এই বৃদ্ধির পেছনে মূল্যস্ফীতি, ফেডারেল রিজার্ভের নীতি এবং অর্থনীতি নিয়ে বন্ডবাজারের বিনিয়োগকারীদের প্রত্যাশাসহ বিভিন্ন বিষয় কাজ করে। সাধারণত ১০ বছরের মার্কিন ট্রেজারি বন্ডের সুদের হারের গতিপথের সঙ্গেও মর্টগেজের সুদের হার ওঠানামা করে। তেলের দাম বৃদ্ধিও সাম্প্রতিক সময়ে মূল্যস্ফীতি ও অর্থনীতির ওপর চাপ তৈরি করেছে। এর প্রভাব আবাসন বাজারেও পড়ছে বলে বিশ্লেষণে উঠে এসেছে। বাড়ি ক্রেতাদের ওপর প্রভাব মর্টগেজের সুদ বাড়লে একই পরিমাণ ঋণের জন্য মাসিক কিস্তি বেড়ে যায়। ফলে অনেক ক্রেতার বাড়ি কেনার সক্ষমতা কমে যেতে পারে। কেউ কেউ বেশি সুদের কারণে বাড়ি কেনার সিদ্ধান্ত পিছিয়েও দিতে পারেন। ফেব্রুয়ারির শেষের ৫.৯৮ শতাংশ থেকে বর্তমান ৭.২৮ শতাংশে সুদ বৃদ্ধির ফলে ৪ লাখ ডলারের মর্টগেজে মাসিক কিস্তি আনুমানিক ২৭৬ ডলার পর্যন্ত বাড়তে পারে। এদিকে যুক্তরাষ্ট্রের আবাসন বাজারেও কিছুটা চাপ দেখা যাচ্ছে। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটর্সের তথ্য অনুযায়ী, আগস্টে আগের মাসের তুলনায় বিদ্যমান বাড়ির বিক্রি ২ শতাংশ কমে যায়। মৌসুমভিত্তিক হিসাব অনুযায়ী, বার্ষিক বিক্রির হার নেমে আসে ৩৯ লাখ ৮০ হাজার ইউনিটে, যা এক বছরের বেশি সময়ের মধ্যে সবচেয়ে ধীর গতি। তবে ফ্রেডি ম্যাকের প্রধান অর্থনীতিবিদ স্যাম খাটারের মতে, বাড়ি কেনার চাহিদা তুলনামূলকভাবে স্থিতিশীল রয়েছে। তার বক্তব্য অনুযায়ী, পরিবর্তিত বাজার পরিস্থিতির সঙ্গে ক্রেতারা নিজেদের মানিয়ে নিচ্ছেন। মর্টগেজের সুদের হার ভবিষ্যতে কোন দিকে যাবে, তা মূল্যস্ফীতি, ফেডারেল রিজার্ভের সিদ্ধান্ত এবং বন্ডবাজারের গতিপথের ওপর অনেকটাই নির্ভর করবে।
নিউইয়র্ক সিটির বাইরে গেলেই এখনো তুলনামূলক কম দামে নিজের বাড়ি কেনার সুযোগ রয়েছে। ২০২৬ সালের সাম্প্রতিক হাউজিং মার্কেটের তথ্য অনুযায়ী, বিংহ্যামটন, রচেস্টার, সিরাকিউজ, ইউটিকা ও বাফালোতে বাড়ির দাম নিউইয়র্ক সিটির তুলনায় অনেক কম। দীর্ঘদিন ভাড়া দেওয়ার পর এসব শহরে বাড়ি কিনেছেন এমন কয়েকজন প্রবাসীর অভিজ্ঞতাও দেখাচ্ছে, সামর্থ্য ও জীবনযাপনের সঙ্গে মিল থাকলে নিউইয়র্ক স্টেটের অন্য শহরেও বাড়ি কেনার সুযোগ খোঁজা যেতে পারে। এর একটি উদাহরণ জি নাহার। দীর্ঘদিন নিউইয়র্কে ভাড়া থাকার পর সম্প্রতি তিনি বিংহ্যামটনে নিজের সামর্থ্যের মধ্যে একটি ছোট বাড়ি কিনেছেন। এখন নিজের পছন্দ অনুযায়ী নতুন বাড়িটি সাজিয়ে নিচ্ছেন। আমেরিকা বাংলাকে নিজের অভিজ্ঞতা জানিয়ে জি নাহার বলেন, নিউইয়র্কে এত বছর ভাড়া দিতে যে অর্থ খরচ করেছেন, তার কিছুটা যদি আগে বাড়ি কেনার দিকে দিতে পারতেন, তাহলে হয়তো আরও আগেই নিজের একটি বাড়ি হয়ে যেত। দেরিতে হলেও এখন নিজের একটি স্থায়ী ঠিকানা হয়েছে—এটাই তার কাছে বড় বিষয়। নিজের বাড়ি হওয়ায় সেটিকে নিজের মতো করে সাজানোর সুযোগও পাচ্ছেন তিনি। তার অভিজ্ঞতা বিশেষ করে তাদের জন্য প্রাসঙ্গিক হতে পারে, যারা নিউইয়র্কে বহু বছর ধরে ভাড়া দিচ্ছেন, কিন্তু নিউইয়র্ক সিটির বাড়ির দাম দেখে কেনার কথা ভাবছেন না। বিংহ্যামটন নিউইয়র্ক সিটি থেকে কয়েক ঘণ্টার দূরে হলেও এটি নিউইয়র্ক স্টেটেরই একটি শহর। ফলে শহর বদলালে জীবনযাপনের ধরন, যাতায়াত, চাকরি ও কমিউনিটির সুযোগে পরিবর্তন আসতে পারে। তবে যোগ্য ক্রেতারা স্টেটভিত্তিক কিছু বাড়ি কেনার কর্মসূচি ও কর সুবিধার জন্য আবেদন করতে পারেন। বিংহ্যামটনের বাড়ির বাজার এখনো তুলনামূলক কম দামের। ২০২৬ সালের আগস্ট পর্যন্ত তিন মাসে সেখানে বাড়ির মধ্যম বিক্রয়মূল্য ছিল ১ লাখ ৬৬ হাজার ৩৯০ ডলার। তবে এক বছরের তুলনায় দাম বেড়েছে ৮ দশমিক ৮ শতাংশ। অর্থাৎ বাজারটি তুলনামূলক সাশ্রয়ী হলেও দাম বাড়ছে। বিংহ্যামটনে মুসলিম কমিউনিটিরও উপস্থিতি রয়েছে। ইসলামিক অর্গানাইজেশন অব দ্য সাদার্ন টিয়ারসহ বিভিন্ন ইসলামিক প্রতিষ্ঠান সেখানে নামাজ, ধর্মীয় শিক্ষা ও কমিউনিটি কার্যক্রম পরিচালনা করছে। ফলে নিউইয়র্ক সিটি থেকে দূরে গিয়েও মুসলিম পরিবারগুলো ধর্মীয় ও সামাজিক যোগাযোগের সুযোগ পেতে পারে। শুধু বিংহ্যামটন নয়, বাফালোর অভিজ্ঞতাও একই ধরনের চিত্র তুলে ধরে। দীর্ঘদিন নিউইয়র্কে ভাড়া থাকার পর সম্প্রতি বাফালোতে নিজের বাড়ি কিনেছেন প্রবাসী মামুন চৌধুরী। মামুন চৌধুরীর অভিজ্ঞতা অনুযায়ী, তিনি যদি আরও আগে বাড়ি কেনার সিদ্ধান্ত নিতে পারতেন, তাহলে কয়েক বছর আগে তুলনামূলক কম দামে বাড়ি কেনার সুযোগ পেতেন। এখন তাকে আগের তুলনায় কিছুটা বেশি দামে বাড়ি কিনতে হয়েছে। তার মতে, দুই বছর আগে বা তারও কিছু আগে একই ধরনের বাড়ি আরও কম দামে কেনার সুযোগ ছিল। তবে বর্তমান বাজার নিয়েও তার অভিজ্ঞতা হলো, বাফালোতে এখনো তুলনামূলক যুক্তিসংগত দামে বাড়ি খুঁজে পাওয়া সম্ভব। অর্থাৎ যারা এখনো বাড়ি কেনেননি, তাদের জন্য বাজার পুরোপুরি নাগালের বাইরে চলে যায়নি। ২০২৬ সালের আগস্ট পর্যন্ত তিন মাসে বাফালোর বাড়ির মধ্যম বিক্রয়মূল্য ছিল ২ লাখ ২৯ হাজার ৮৪৮ ডলার। এক বছরে দাম বেড়েছে ২ দশমিক ৮ শতাংশ। সেখানে একটি বাড়ি বিক্রি হতে গড়ে প্রায় ১৫ দিন লাগছে। বাফালোতে বাংলাদেশি কমিউনিটিরও উল্লেখযোগ্য উপস্থিতি রয়েছে। বিভিন্ন বাংলাদেশি সংগঠন, মসজিদ ও সামাজিক প্রতিষ্ঠান দীর্ঘদিন ধরে সেখানে কার্যক্রম চালাচ্ছে। ফলে বাড়ি কেনার ক্ষেত্রে দাম ছাড়াও কমিউনিটি, ধর্মীয় পরিবেশ ও সামাজিক যোগাযোগ অনেক পরিবারের কাছে গুরুত্বপূর্ণ হতে পারে। তালিকার আরেকটি শহর রচেস্টার। ২০২৬ সালের আগস্ট পর্যন্ত তিন মাসে রচেস্টারে বাড়ির মধ্যম বিক্রয়মূল্য ছিল ১ লাখ ৯৯ হাজার ৮৬৮ ডলার। এক বছরের তুলনায় দাম বেড়েছে ৮ শতাংশ। বাড়িগুলো গড়ে মাত্র ১০ দিনে বিক্রি হচ্ছে, যা বাজারে ক্রেতাদের চাহিদার ইঙ্গিত দেয়। সিরাকিউজে একই সময়ে বাড়ির মধ্যম বিক্রয়মূল্য ছিল ২ লাখ ১১ হাজার ১১০ ডলার। এক বছরে দাম বেড়েছে ১৪ দশমিক ১ শতাংশ। সেখানে বাড়ি বাজারে থাকার গড় সময় ২৬ দিন। অন্যদিকে ইউটিকায় বাড়ির মধ্যম বিক্রয়মূল্য ছিল ২ লাখ ৯ হাজার ৮৬১ ডলার, যা এক বছরে ৯ দশমিক ১ শতাংশ বেড়েছে। সেখানে বাড়ি বিক্রি হতে গড়ে ৩৫ দিন সময় লাগছে। পাঁচ শহরের বাজারে পার্থক্য থাকলেও একটি বিষয় স্পষ্ট—নিউইয়র্ক সিটির বাইরে গেলে তুলনামূলক কম দামে বাড়ি পাওয়ার সুযোগ এখনো রয়েছে। তবে শুধু বাড়ির দাম দেখেই সিদ্ধান্ত নেওয়া ঠিক হবে না। মর্টগেজের সুদ, ডাউন পেমেন্ট, প্রপার্টি ট্যাক্স, বাড়ির মালিকের ইন্স্যুরেন্স, বাড়ির অবস্থা, স্কুল ডিস্ট্রিক্ট এবং চাকরির সুযোগও হিসাব করতে হবে। বিশেষ করে বর্তমান মর্টগেজের সুদের হার বাড়ি কেনার মোট খরচে বড় প্রভাব ফেলতে পারে। ফ্রেডি ম্যাকের হিসাবে ২৪ সেপ্টেম্বর ২০২৬-এ যুক্তরাষ্ট্রে ৩০ বছরের নির্দিষ্ট হারের মর্টগেজের গড় হার ছিল ৭ দশমিক ০৩ শতাংশ। এক সপ্তাহ আগে এটি ছিল ৬ দশমিক ৯৫ শতাংশ। নিউইয়র্ক স্টেটের কিছু বাড়ির মালিকানা কর্মসূচিও যোগ্য ক্রেতাদের জন্য কাজে আসতে পারে। যেমন, সনিমা ডিপিএএল প্লাস ২০২৬ কর্মসূচিতে যোগ্য স্বল্প আয়ের ক্রেতাদের ডাউন পেমেন্ট, ক্লোজিং খরচ এবং নির্দিষ্ট মর্টগেজ ইন্স্যুরেন্সের খরচে সর্বোচ্চ ৩০ হাজার ডলার পর্যন্ত সহায়তার সুযোগ রয়েছে। এই কর্মসূচির জন্য পরিবারের আয় নির্ধারিত এলাকার মধ্যম আয়ের ৬০ শতাংশের মধ্যে হতে হবে এবং তহবিল শেষ হয়ে গেলে কর্মসূচি বন্ধ হয়ে যেতে পারে। এছাড়া নিউইয়র্ক স্টেটের স্টার কর্মসূচির আওতায় যোগ্য মালিকের বসবাস করা প্রাথমিক বাড়ির জন্য প্রপার্টি ট্যাক্স সুবিধা পাওয়ার সুযোগ রয়েছে। ২০২৬ সালের নিয়ম অনুযায়ী বেসিক স্টার ক্রেডিটের আয়ের সীমা ৫ লাখ ডলার পর্যন্ত। তবে এটি মূলত স্কুল ডিস্ট্রিক্ট ট্যাক্সের সঙ্গে সম্পর্কিত এবং যোগ্যতার নির্দিষ্ট শর্ত রয়েছে। তাই বিংহ্যামটন, রচেস্টার, সিরাকিউজ, ইউটিকা কিংবা বাফালোতে বাড়ি কিনলেই নিউইয়র্ক সিটির সব সুবিধা পাওয়া যাবে—এমন নয়। বরং এসব শহরে বসবাসের খরচ, চাকরি, যাতায়াত, কমিউনিটি ও স্থানীয় সুযোগ-সুবিধা আলাদা করে বিবেচনা করতে হবে। একই সঙ্গে যোগ্য হলে নিউইয়র্ক স্টেটের প্রযোজ্য বাড়ি কেনার কর্মসূচি ও কর সুবিধা নেওয়ার সুযোগ থাকতে পারে। জি নাহার ও মামুন চৌধুরীর অভিজ্ঞতা এই আলোচনায় আরেকটি দিক তুলে ধরে। একজন দীর্ঘদিন ভাড়া দেওয়ার পর বিংহ্যামটনে নিজের সামর্থ্যের মধ্যে বাড়ি কিনেছেন। অন্যজন বাফালোতে বাড়ি কিনে মনে করছেন, আরও আগে সিদ্ধান্ত নিলে হয়তো কম দামে কেনার সুযোগ পেতেন। তাদের অভিজ্ঞতা থেকে অন্তত এটুকু বোঝা যায়, নিউইয়র্ক সিটির বাইরে তুলনামূলক কম দামের কিছু বাজার এখনো রয়েছে। শেষ পর্যন্ত বাড়ি কেনার সিদ্ধান্ত নির্ভর করবে প্রত্যেক পরিবারের আয়, সঞ্চয়, ঋণের সক্ষমতা, চাকরি ও জীবনযাপনের পছন্দের ওপর। তবে নিউইয়র্কে যারা দীর্ঘদিন ধরে রেন্ট দিচ্ছেন এবং নিউইয়র্ক সিটির বাইরে বসবাসের সুযোগ বিবেচনা করতে পারেন, তাদের জন্য বিংহ্যামটন, রচেস্টার, সিরাকিউজ, ইউটিকা ও বাফালো হাউজিং মার্কেটের গুরুত্বপূর্ণ পাঁচটি শহর হতে পারে।
নিউইয়র্কে প্রথমবারের মতো বাড়ি কিনতে যাওয়া মানুষের জন্য আবাসন বাজারে সামর্থ্যের সংকট আরও গভীর হচ্ছে। বাড়ির দাম উচ্চ পর্যায়ে থাকা এবং বিক্রির জন্য পর্যাপ্ত বাড়ি না থাকায় এমনিতেই চাপে থাকা ক্রেতাদের জন্য নতুন করে সমস্যা তৈরি করেছে ৩০ বছরের স্থির বন্ধকী ঋণের সুদহার ৭ শতাংশের ওপরে উঠে যাওয়া। ব্যক্তিগত অর্থ ব্যবস্থাপনা প্রতিষ্ঠান অ্যাচিভের নতুন গবেষণা অনুযায়ী, প্রথমবারের ক্রেতাদের জন্য যুক্তরাষ্ট্রের সবচেয়ে কঠিন মহানগর আবাসন বাজারগুলোর মধ্যে নিউইয়র্ক পঞ্চম অবস্থানে রয়েছে। গবেষণায় বলা হয়েছে, নিউইয়র্ক মহানগর এলাকায় একটি প্রাথমিক পর্যায়ের বাড়ির গড় দাম প্রায় ৪ লাখ ৮৯ হাজার ৩৫৯ ডলার। অন্যদিকে ওই এলাকার একটি পরিবারের মধ্যম বা মধ্যম মানের বার্ষিক আয় প্রায় ৯৯ হাজার ১৫৫ ডলার। অ্যাচিভের হিসাব অনুযায়ী, ১০ শতাংশ অগ্রিম অর্থ দিয়ে একটি বাড়ি কিনে এবং পরিবারের মোট আয়ের সর্বোচ্চ ৩০ শতাংশ বন্ধকী কিস্তিতে ব্যয় করার শর্ত ধরলে, ওই বাড়িটি স্বাচ্ছন্দ্যে কিনতে একটি পরিবারের বার্ষিক আয় প্রয়োজন প্রায় ১ লাখ ১৪ হাজার ৩৮০ ডলার। অর্থাৎ নিউইয়র্ক মহানগরের সাধারণ পরিবারের আয়ের তুলনায় প্রয়োজনীয় আয় প্রায় ১৫ দশমিক ৪ শতাংশ বেশি। এই হিসাব এমন সময়ে এসেছে, যখন যুক্তরাষ্ট্রে ৩০ বছরের স্থির বন্ধকী ঋণের গড় সুদহার আবার ৭ শতাংশের ওপরে উঠেছে। কয়েক বছর ধরে তুলনামূলকভাবে নিম্ন সুদহারের পর ঋণের খরচ বেড়ে যাওয়ায় বাড়ি কেনার সামর্থ্য আরও কমে যাচ্ছে। তবে নিউইয়র্কের আবাসন বাজারে সমস্যা শুধু সুদের হার নয়। স্ট্রিটম্যাট্রিক্সের মূল্যায়নকারী জোনাথন মিলারের মতে, বিক্রির জন্য বাড়ির তীব্র সংকট বাজারে এমন একটি পরিস্থিতি তৈরি করেছে, যেখানে সুদের হার বাড়লেও বাড়ির দাম প্রত্যাশিতভাবে কমছে না। সাধারণত বন্ধকী ঋণের সুদহার দ্রুত বেড়ে গেলে বাড়ি কেনার খরচ বাড়ে, ফলে বিক্রি কমে এবং বাজারে বিক্রির জন্য বাড়ির সংখ্যা বাড়ার কথা। এতে বাড়ির দাম কিছুটা কমে ক্রেতাদের জন্য স্বস্তি তৈরি হতে পারে। কিন্তু নিউইয়র্কে পর্যাপ্ত বাড়ি বাজারে না আসায় সেই স্বাভাবিক প্রক্রিয়া কাজ করছে না। মিলার বলেন, বাড়ির পর্যাপ্ত সরবরাহ না থাকাটা আবাসন সামর্থ্যের ওপর সুদের হারের চেয়েও বেশি প্রভাব ফেলছে। এর পেছনে অন্যতম কারণ হিসেবে তিনি ‘মর্টগেজ লক-ইন’ পরিস্থিতির কথা উল্লেখ করেছেন। যুক্তরাষ্ট্রে বিপুলসংখ্যক বাড়ির মালিক আগের বছরগুলোতে ২ থেকে ৩ শতাংশের কাছাকাছি খুব কম সুদে বন্ধকী ঋণ নিয়েছিলেন। এখন তারা সেই বাড়ি বিক্রি করে নতুন বাড়ি কিনলে প্রায় ৭ শতাংশ সুদে নতুন ঋণ নিতে হবে। ফলে অনেক মালিকই বাড়ি বিক্রি করতে আগ্রহী নন। এর ফলে বাজারে বাড়ির সরবরাহ আরও কমে যাচ্ছে। নতুন ক্রেতাদের জন্য সুদের হার বাড়ছে, আবার পুরোনো মালিকেরা কম সুদের ঋণ ছেড়ে নতুন ঋণে যেতে চাইছেন না। এতে বাড়ির দামও তুলনামূলকভাবে উচ্চ পর্যায়ে থেকে যাচ্ছে। ডগলাস এলিম্যানের জেসিকা পিটার্স বলেন, উচ্চ ঋণ ব্যয়ের পাশাপাশি নিউইয়র্কের বাড়ির দামও স্থিতিশীল রয়েছে, বিশেষ করে জনপ্রিয় এলাকাগুলোতে। সেখানে বাড়ির সরবরাহ সীমিত হওয়ায় ক্রেতারা দুই দিক থেকেই চাপের মুখে পড়ছেন। বাড়ি কেনার খরচ শুধু মাসিক বন্ধকী কিস্তিতেই সীমাবদ্ধ নয়। নিউইয়র্কের ক্রেতাদের সম্পত্তি রক্ষণাবেক্ষণ, ভবনের সাধারণ ব্যবস্থাপনা ফি, কর এবং বাড়ি কেনার সময়ের অন্যান্য খরচও বহন করতে হয়। ফলে মাসিক মোট ব্যয় দ্রুত বেড়ে যেতে পারে। এই পরিস্থিতিতে অনেক ক্রেতা পুরোপুরি বাজার থেকে সরে না গিয়ে নিজেদের পরিকল্পনা পরিবর্তন করছেন। কেউ বেশি অগ্রিম অর্থ দেওয়ার চেষ্টা করছেন, কেউ কম দামের বাড়ি খুঁজছেন। কেউ আবার অন্য এলাকায় খোঁজ করছেন কিংবা কনডোর পরিবর্তে ছোট অ্যাপার্টমেন্ট বা কো-অপ বেছে নিচ্ছেন। তবে যাদের হাতে নগদ অর্থ কম এবং বাড়ি কেনার ক্ষেত্রে ঋণের ওপর বেশি নির্ভর করতে হয়, তাদের জন্য পরিস্থিতি তুলনামূলকভাবে কঠিন। বিশেষ করে প্রথমবারের ক্রেতারা সুদের হারের সামান্য পরিবর্তনেও মাসিক কিস্তিতে বড় পার্থক্য দেখতে পারেন। ম্যানহাটনের বাজারেও এই ব্যবধান স্পষ্ট বলে জানিয়েছেন মিলার। তার মতে, বাড়ির দাম যত বেশি হয়, ক্রেতাদের বন্ধকী ঋণের ওপর নির্ভরতা তত কমে। আর কম দামের বাড়ির ক্ষেত্রে ক্রেতারা সাধারণত ঋণের ওপর বেশি নির্ভর করেন। ফলে সুদের হার বাড়লে তুলনামূলক কম দামের বাড়ির ক্রেতারা বেশি চাপে পড়েন। এঙ্গেল অ্যান্ড ভল্কার্স নিউইয়র্কের ব্রোকার ডোনাল্ড ব্রেনানও নিউইয়র্কের ক্রেতাদের মধ্যে এই পার্থক্য লক্ষ্য করছেন। তার ভাষ্য অনুযায়ী, বর্তমানে তার প্রতিষ্ঠানের নিউইয়র্ক কার্যালয়ের সঙ্গে কাজ করা বাড়ির ক্রেতাদের মধ্যে নগদ অর্থে কেনার প্রবণতা বেশি। আগের সময়ে নগদ ও ঋণনির্ভর ক্রেতাদের মধ্যে তুলনামূলক ভারসাম্য ছিল। এদিকে যারা বাড়ি কেনার সামর্থ্য হারিয়ে ফেলছেন, তাদের জন্য ভাড়া বাসাও খুব একটা সহজ বিকল্প হয়ে উঠছে না। বাড়ি কেনার পরিবর্তে বেশি মানুষ দীর্ঘ সময় ভাড়া বাসায় থাকলে ভাড়ার আবাসনের ওপরও চাপ বাড়তে পারে। মিলারের মতে, উচ্চ বন্ধকী ঋণের সুদহার সম্ভাব্য ক্রেতাদের দীর্ঘ সময় ভাড়াটে থাকতে বাধ্য করতে পারে। এতে ভাড়া বাসার চাহিদা বাড়ে এবং সীমিত সরবরাহের ওপর আরও চাপ তৈরি হয়। ফলে আবাসন সামর্থ্যের সমস্যা শুধু বাড়ি কেনার বাজারে নয়, ভাড়ার বাজারেও প্রভাব ফেলতে পারে। অনেক সম্ভাব্য ক্রেতা এখন সুদের হার কমার অপেক্ষায় রয়েছেন। তবে বাজার বিশ্লেষকদের মতে, শুধু সুদের হার কমলেই আবাসন সামর্থ্যের সমস্যা সমাধান হবে না। সুদের হার কমার সঙ্গে সঙ্গে যদি বাজারে ক্রেতার সংখ্যা বেড়ে যায়, কিন্তু বাড়ির সরবরাহ একই থাকে, তাহলে বাড়ির দাম আরও বাড়তে পারে। ডগলাস এলিম্যানের পিটার্সের মতে, আবাসন সামর্থ্য উল্লেখযোগ্যভাবে বাড়াতে হলে শুধু কম সুদের ঋণ নয়, বিভিন্ন দামের স্তরে আরও বেশি বাড়ি বাজারে আসাও প্রয়োজন। রিয়েল্টর ডটকমের জ্যেষ্ঠ অর্থনীতিবিদ জেক ক্রিমেলও ক্রেতাদের শুধু সুদের হার দেখে সিদ্ধান্ত না নেওয়ার পরামর্শ দিয়েছেন। তার মতে, একটি বাড়ির দাম, ঋণের সুদ এবং ক্রেতার সামগ্রিক আবাসন বাজেট একসঙ্গে বিবেচনা করা প্রয়োজন। রিয়েল্টর ডটকমের গবেষণা অনুযায়ী, যারা প্রায় তিন মাসের মধ্যে বাড়ি কেনার চূড়ান্ত পর্যায়ে যাবেন, তাদের বর্তমান সুদের হার থেকে প্রায় ৫০ ভিত্তি পয়েন্ট পর্যন্ত ওঠানামা ধরে বাজেট প্রস্তুত রাখা উচিত। কারণ চূড়ান্তভাবে ঋণ নেওয়ার সময় আজকের সুদের হার একই থাকবে এমন নিশ্চয়তা নেই। সুদের হার কমার অপেক্ষায় থাকা ক্রেতাদের জন্য ‘এখন কিনুন, পরে সুদ কমলে ঋণ পুনর্অর্থায়ন করুন’ ধরনের কৌশলও নিশ্চিত সমাধান নয়। কারণ ভবিষ্যতে সুদের হার কতটা কমবে, তা নিশ্চিত নয়। পাশাপাশি সুদের হার কমলে বাড়ির চাহিদা ও দামও বাড়তে পারে। স্ট্রিটম্যাট্রিক্সের মিলারের মতে, মূল্যস্ফীতির চাপ, যুক্তরাষ্ট্রের ফেডারেল ঘাটতি এবং আন্তর্জাতিক ও বাণিজ্যিক অনিশ্চয়তা আগামী কয়েক বছর ঋণের খরচ তুলনামূলকভাবে বেশি রাখার ক্ষেত্রে ভূমিকা রাখতে পারে। তবে ফেডারেল রিজার্ভ সরাসরি ৩০ বছরের বন্ধকী ঋণের সুদের হার নির্ধারণ করে না। এর মুদ্রানীতি ও মূল্যস্ফীতির পরিস্থিতি ঋণবাজারের সুদের হারে প্রভাব ফেলে। ফলে নিউইয়র্কের আবাসন বাজারে প্রথমবারের ক্রেতাদের জন্য পরিস্থিতি আপাতত জটিলই থাকছে। বাড়ির দাম বেশি, বিক্রির জন্য বাড়ি কম এবং ঋণের খরচও বেড়েছে। একই সময়ে যারা কিনতে পারছেন না, তাদের ভাড়া বাসায় থাকার সময়ও দীর্ঘ হচ্ছে। অর্থাৎ আবাসন ব্যয়ের চাপ বাড়ি কেনার বাজার ছাড়িয়ে ভাড়ার বাজারেও ছড়িয়ে পড়ছে। সূত্র: নিউইয়র্ক পোস্ট, অ্যাচিভ, রিয়েল্টর ডটকম
যুক্তরাষ্ট্রে প্রথমবার বাড়ি কিনতে গেলে শুধু বাড়ির দাম, ডাউন পেমেন্ট আর মর্টগেজের মূল কিস্তি হিসাব করলেই পুরো খরচ বোঝা যায় না। মাসিক মর্টগেজ পেমেন্টের সঙ্গে প্রপার্টি ট্যাক্স, হোমওনার্স ইন্স্যুরেন্স এবং মর্টগেজ ইন্স্যুরেন্সের খরচ যুক্ত হতে পারে। এর বাইরে হোমওনার এসোসিয়েশন ফি, ইউটিলিটিজ, মেইনটেন্যান্স ও বাড়ি মেরামতের খরচও নতুন হোমওনারের বাজেটে বড় প্রভাব ফেলতে পারে। মার্কিন কনজিউমার ফাইন্যান্সিয়াল প্রোটেকশন ব্যুরো বা সিএফপিবির তথ্য অনুযায়ী, একটি বাড়ির প্রকৃত মাসিক খরচ হিসাব করার সময় শুধু প্রিন্সিপাল ও ইন্টারেস্ট নয়, প্রপার্টি ট্যাক্স, হোমওনার্স ইন্স্যুরেন্স এবং প্রযোজ্য ক্ষেত্রে মর্টগেজ ইন্স্যুরেন্সও বিবেচনা করা উচিত। অনেক মর্টগেজে এসব খরচ এসক্রো অ্যাকাউন্টের মাধ্যমে মাসিক পেমেন্টের সঙ্গে সংগ্রহ করা হয়। প্রথমবার বাড়ি কিনছেন এমন ক্রেতাদের জন্য তাই শুধু “আমার মর্টগেজ পেমেন্ট কত হবে?” প্রশ্নটি যথেষ্ট নয়। আরও গুরুত্বপূর্ণ হলো, “প্রতি মাসে বাড়ির জন্য আমাকে মোট কত টাকা দিতে হবে?” প্রথম যে অতিরিক্ত খরচটি সামনে আসে, সেটি হলো প্রপার্টি ট্যাক্স। বাড়ির লোকেশন ও স্থানীয় ট্যাক্স রেটের ওপর এই খরচ নির্ভর করে। অনেক লেন্ডার মাসিক মর্টগেজ পেমেন্টের সঙ্গে প্রপার্টি ট্যাক্সের অর্থ এসক্রো অ্যাকাউন্টে জমা রাখে এবং নির্ধারিত সময়ে সেই অর্থ দিয়ে ট্যাক্স পরিশোধ করে। তবে সব লোনের কাঠামো একই নয়। কিছু ক্ষেত্রে হোমওনারকে সরাসরি স্থানীয় ট্যাক্স অথরিটিকে প্রপার্টি ট্যাক্স দিতে হতে পারে। এর সঙ্গে যোগ হতে পারে হোমওনার্স ইন্স্যুরেন্স। বাড়ির লোকেশন, বাড়ির ধরন, কভারেজ এবং বিভিন্ন ঝুঁকির ওপর নির্ভর করে হোমওনার্স ইন্স্যুরেন্সের খরচ পরিবর্তিত হয়। এটিও অনেক সময় এসক্রোর মাধ্যমে মাসিক মর্টগেজ পেমেন্টের অংশ হিসেবে নেওয়া হয়। কম ডাউন পেমেন্ট দিয়ে বাড়ি কিনলে মর্টগেজ ইন্স্যুরেন্সের খরচও যুক্ত হতে পারে। সিএফপিবির তথ্য অনুযায়ী, কনভেনশনাল লোনে সাধারণভাবে ২০ শতাংশের কম ডাউন পেমেন্টের ক্ষেত্রে প্রাইভেট মর্টগেজ ইন্স্যুরেন্স বা পিএমআই লাগতে পারে। এফএইচএ ও অন্যান্য কিছু লোন প্রোগ্রামের ক্ষেত্রে মর্টগেজ ইন্স্যুরেন্সের আলাদা নিয়ম রয়েছে। আরেকটি বিষয় হলো হোমওনার্স অ্যাসোসিয়েশন ফি। কোনো কনডো, টাউনহোম বা এইচওএ কমিউনিটিতে বাড়ি কিনলে এই ফি দিতে হতে পারে। গুরুত্বপূর্ণ বিষয় হলো, এইচওএ ফি সাধারণত মর্টগেজ পেমেন্টের মধ্যে থাকে না। এটি সাধারণত এইচওএকে আলাদাভাবে পরিশোধ করতে হয়। তাই কোনো বাড়ির লিস্টিংয়ে যদি মাসিক মর্টগেজ পেমেন্ট কম দেখানো হয়, সেটি দেখে পুরো মাসিক হাউজিং কস্ট ধরে নেওয়া ঠিক নয়। এইচওএ ফি থাকলে সেটিও মাসিক বাজেটে যোগ করতে হবে। মাসিক খরচের বাইরে বাড়ি কেনার সময়ও বড় অঙ্কের অর্থ প্রয়োজন হতে পারে। এর মধ্যে অন্যতম হলো ক্লোজিং কস্টস। সিএফপিবির তথ্য অনুযায়ী, ডাউন পেমেন্টের বাইরে ক্লোজিং কস্টস সাধারণত বাড়ির বিক্রয় মূল্যের প্রায় ২ থেকে ৫ শতাংশের মধ্যে হতে পারে। তবে প্রকৃত খরচ নির্ভর করে বাড়ির দাম, ডাউন পেমেন্ট, লেন্ডারের চার্জেস, লোন টাইপ, বাড়ির ধরন এবং লোকেশনের ওপর। ক্লোজিং কস্টসের মধ্যে লেন্ডার চার্জেস, অ্যাপ্রেইজাল, টাইটেল-রিলেটেড ফি, কিছু গভর্নমেন্ট ফি, প্রিপেইড ইন্টারেস্ট, হোমওনার্স ইন্স্যুরেন্সের ইনিশিয়াল প্রিমিয়াম এবং এসক্রো অ্যাকাউন্টের ইনিশিয়াল ডিপোজিটের মতো খরচ থাকতে পারে। হোম ইন্সপেকশনের খরচও আলাদাভাবে যুক্ত হতে পারে। এখানে আরেকটি বিষয় ফার্স্ট-টাইম হোমবায়ারদের জন্য গুরুত্বপূর্ণ। কোনো লেন্ডার ক্লোজিং কস্টসের কিছু অংশ বহনের জন্য লেন্ডার ক্রেডিট দিলে সেটিকে সব সময় “ফ্রি মানি” হিসেবে দেখা ঠিক নয়। কিছু ক্ষেত্রে এর বিনিময়ে বেশি ইন্টারেস্ট রেট হতে পারে। ফলে শুরুতে আপফ্রন্ট কস্ট কম মনে হলেও দীর্ঘমেয়াদে মোট খরচ বেড়ে যেতে পারে। বাড়ি কেনার পর শুরু হয় আরেক ধরনের খরচ। নতুন হোমওনারকে ইলেকট্রিসিটি, গ্যাস, ওয়াটার, স্যুয়ার, ট্র্যাশ এবং ইন্টারনেটের মতো বিভিন্ন ইউটিলিটি বিল দিতে হয়। এগুলো সাধারণত মর্টগেজ পেমেন্টের অংশ নয়। এর পাশাপাশি বাড়ির মেইনটেন্যান্স ও রিপেয়ারের খরচও মাথায় রাখতে হবে। রুফ, এইচভিএসি সিস্টেম, প্লাম্বিং, ইলেকট্রিক্যাল সিস্টেম, ওয়াটার হিটার কিংবা বিভিন্ন অ্যাপ্লায়েন্সে সমস্যা হলে হোমওনারকেই খরচ বহন করতে হয়। তাই বাড়ি কেনার বাজেট করার সময় মেইনটেন্যান্স, রিপেয়ার, মুভিং কস্টস, ফার্নিচার এবং হোম ইমপ্রুভমেন্টের জন্যও আলাদা অর্থ রাখা গুরুত্বপূর্ণ। কোনো বাড়ি ফ্লাড-রিস্ক এলাকায় হলে অ্যাডিশনাল ফ্লাড ইন্স্যুরেন্সের প্রয়োজন হতে পারে। আবার বাড়ির বয়স, এনার্জি এফিশিয়েন্সি এবং লোকেশনের মতো বিষয় ভবিষ্যতের ইউটিলিটি কস্ট এবং ইন্স্যুরেন্স প্রিমিয়ামের ওপরও প্রভাব ফেলতে পারে। তাই প্রথমবার বাড়ি কেনার সময় একটি সহজ হিসাব হলো, প্রিন্সিপাল ও ইন্টারেস্টের সঙ্গে প্রপার্টি ট্যাক্স, হোমওনার্স ইন্স্যুরেন্স এবং প্রযোজ্য মর্টগেজ ইন্স্যুরেন্স যোগ করে আগে টোটাল মান্থলি মর্টগেজ পেমেন্ট দেখতে হবে। এরপর এইচওএ ফি, ইউটিলিটিজ এবং ফিউচার মেইনটেন্যান্সের সম্ভাব্য খরচ আলাদাভাবে বিবেচনা করতে হবে। মর্টগেজ নেওয়ার সময় লোন এস্টিমেট এবং ক্লোজিং ডিসক্লোজারও ভালোভাবে দেখা জরুরি। এসব ডকুমেন্টে মান্থলি পেমেন্ট, মর্টগেজ ইন্স্যুরেন্স এবং এসক্রোর মাধ্যমে পরিশোধ করা প্রপার্টি ট্যাক্স ও হোমওনার্স ইন্স্যুরেন্সের মতো গুরুত্বপূর্ণ তথ্য থাকে। ক্লোজিংয়ের আগে ক্লোজিং ডিসক্লোজার হাতে পাওয়ার পর সেটি আগের লোন এস্টিমেটের সঙ্গে মিলিয়ে দেখা উচিত। বিশেষ করে বায়ারদের খেয়াল রাখা উচিত, কোনো প্রপার্টি ট্যাক্স, ইন্স্যুরেন্স বা এইচওএ ফি এসক্রোর বাইরে আছে কি না। থাকলে সেই অর্থ মর্টগেজ কোম্পানিকে দেওয়া মান্থলি পেমেন্টের মধ্যে নাও থাকতে পারে এবং হোমওনারকে আলাদাভাবে পরিশোধ করতে হতে পারে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, লেন্ডার আপনাকে যত টাকার মর্টগেজের জন্য কোয়ালিফাই করাচ্ছে, সেটি আপনার পরিবারের জন্য আরামদায়কভাবে বহনযোগ্য মান্থলি হাউজিং কস্টের সমান নয়। বাড়ি কেনার সামর্থ্য নির্ধারণের সময় পরিবারের ইনকাম, অন্যান্য ডেট, সেভিংস এবং দৈনন্দিন খরচও বিবেচনা করা জরুরি। অর্থাৎ, প্রথমবার বাড়ি কিনতে গেলে শুধু “মর্টগেজ পেমেন্ট কত?” এই প্রশ্নের উত্তর জানলেই হবে না। বরং “মর্টগেজসহ প্রতি মাসে মোট হাউজিং কস্ট কত হবে এবং বাড়ি কেনার পর হঠাৎ কোনো বড় খরচ এলে সেটি সামলানোর মতো সেভিংস থাকবে কি না”—এই দুই প্রশ্নের উত্তর জানা বেশি গুরুত্বপূর্ণ। বাড়ি কেনা জীবনের বড় আর্থিক সিদ্ধান্তগুলোর একটি। তাই বাড়ির দাম ও মর্টগেজ পেমেন্টের পাশাপাশি প্রপার্টি ট্যাক্স, হোমওনার্স ইন্স্যুরেন্স, মর্টগেজ ইন্স্যুরেন্স, এইচওএ ফি, ক্লোজিং কস্টস, ইউটিলিটিজ এবং মেইনটেন্যান্সের সম্ভাব্য খরচ আগে থেকে হিসাব করে এগোলে নতুন হোমওনারদের জন্য মাসিক বাজেট অনেক বেশি বাস্তবসম্মতভাবে তৈরি করা সম্ভব।

যুক্তরাষ্ট্রে বাড়ির দাম ও গৃহঋণের খরচ বাড়লেও কিছু কলেজ শহরে তরুণ স্নাতক ও নতুন পেশাজীবীদের জন্য তুলনামূলক কম খরচে বাড়ির মালিক হওয়ার সুযোগ রয়েছে। আবাসনবিষয়ক ওয়েবসাইট রিয়েল্টর ডটকমের ২০২৫ সালের তথ্য বিশ্লেষণে বিশ্ববিদ্যালয়কেন্দ্রিক ২৩১টি আবাসন বাজারের মধ্যে ডেট্রয়েট, জ্যাকসন, পাইন ব্লাফ, ম্যাকম্ব ও পিওরিয়াকে সবচেয়ে সাশ্রয়ী পাঁচ কলেজ শহর হিসেবে চিহ্নিত করা হয়েছে। রিয়েল্টর ডটকমের অর্থনীতিবিদেরা ২০২৫ সালে এসব এলাকার বাড়ির মধ্যম তালিকামূল্য বিশ্লেষণ করে এই তালিকা তৈরি করেন। যেসব বাজারে ১৫টির কম বাড়ি বিক্রির জন্য তালিকাভুক্ত ছিল, সেগুলো বিশ্লেষণ থেকে বাদ দেওয়া হয়। এরপর পর্যাপ্ত আবাসন সরবরাহ থাকা ২৩১টি বাজারকে বাড়ির দামের ভিত্তিতে তুলনা করা হয়। তালিকায় দক্ষিণাঞ্চলের কলেজ শহরগুলোর অংশ প্রায় ৩৮ শতাংশ এবং মধ্য-পশ্চিমাঞ্চলের শহরগুলোর অংশ প্রায় ৩০ শতাংশ। পশ্চিমাঞ্চলের শহরগুলো প্রায় ২০ শতাংশ এবং উত্তর-পূর্বাঞ্চলের শহরগুলো প্রায় ১২ শতাংশ জায়গা দখল করেছে। বিশ্লেষণ অনুযায়ী, দক্ষিণ ও মধ্য-পশ্চিমাঞ্চলের অনেক এলাকায় জমি ও নির্মাণ ব্যয় তুলনামূলক কম। এসব এলাকায় জনসংখ্যা বৃদ্ধিও ধীর এবং আগে নির্মিত বাড়ির সংখ্যা বেশি হওয়ায় স্থানীয় আয়ের সঙ্গে বাড়ির দামের সামঞ্জস্য তুলনামূলক ভালো। তালিকার শীর্ষে রয়েছে মিশিগানের ডেট্রয়েট। প্রায় ৬ লাখ ৫০ হাজার মানুষের এই শহরটি তালিকায় থাকা সবচেয়ে বড় আবাসন বাজার। ডেট্রয়েট বিশ্ববিদ্যালয় মার্সি শহরটির শিক্ষাকেন্দ্রিক পরিবেশে গুরুত্বপূর্ণ ভূমিকা রাখছে। একসময় যুক্তরাষ্ট্রের গাড়ি শিল্পের অন্যতম প্রধান কেন্দ্র ছিল ডেট্রয়েট। দীর্ঘ অর্থনৈতিক সংকটের পর ২০১৩ সালে শহরটি দেউলিয়া ঘোষণা করে। এরপর ডাউনটাউন পুনর্গঠন, নতুন বিনিয়োগ এবং অর্থনৈতিক কর্মকাণ্ড বৃদ্ধির মধ্য দিয়ে শহরটির পরিবর্তন শুরু হয়। ২০২৪ থেকে ২০২৫ সালের মধ্যে ডেট্রয়েট মহানগর এলাকায় বাড়ির মধ্যম চাওয়া দাম ১২ শতাংশের বেশি বেড়েছে। তারপরও যুক্তরাষ্ট্রের ৫০টি বৃহত্তম মহানগর এলাকার মধ্যে এটি তুলনামূলক সাশ্রয়ী আবাসন বাজার হিসেবে রয়েছে। দ্বিতীয় স্থানে রয়েছে মিসিসিপির রাজধানী জ্যাকসন। ২০২৫ সালে শহরটির বাড়ির মধ্যম চাওয়া দাম ছিল ১ লাখ ৬ হাজার ৬৫৪ ডলার, যা আগের বছরের তুলনায় ১২ শতাংশের বেশি কম। জ্যাকসন স্টেট ইউনিভার্সিটি শহরের একমাত্র শীর্ষ পর্যায়ের আন্তঃকলেজ ক্রীড়া বিশ্ববিদ্যালয়। সরকারি ও ব্যবসায়িক খাতে কর্মসংস্থানের পাশাপাশি শহরটির সংস্কৃতি, সংগীত ও শিল্পচর্চাও বাসিন্দাদের আকর্ষণ করে। তৃতীয় স্থানে রয়েছে আরকানসাসের পাইন ব্লাফ। আরকানসাস বিশ্ববিদ্যালয়ের পাইন ব্লাফ শাখাকে ঘিরে গড়ে ওঠা এই শহরের জনসংখ্যা ৪৫ হাজারেরও কম। ২০২৫ সালে সেখানে বাড়ির মধ্যম চাওয়া দাম ছিল ১ লাখ ৬ হাজার ৯৮০ ডলার, যা আগের বছরের তুলনায় ৭ শতাংশের বেশি বেড়েছে। তবে পর্যাপ্ত আবাসন সরবরাহ এবং তুলনামূলক কম জনসংখ্যা বৃদ্ধির কারণে শহরটির বাড়ির দাম এখনো জাতীয় পর্যায়ের তুলনায় কম। চতুর্থ স্থানে রয়েছে ইলিনয়ের ম্যাকম্ব। পিওরিয়া থেকে প্রায় ৭৫ মাইল দক্ষিণ-পশ্চিমে অবস্থিত ছোট এই শহরের অর্থনীতি ও জীবনযাত্রায় ওয়েস্টার্ন ইলিনয় বিশ্ববিদ্যালয়ের বড় ভূমিকা রয়েছে। ২০২৫ সালে ম্যাকম্বে বাড়ির মধ্যম তালিকামূল্য ৩ শতাংশ বেড়ে ১ লাখ ৭ হাজার ১২৫ ডলারে দাঁড়ায়। বিশ্ববিদ্যালয়কেন্দ্রিক সাংস্কৃতিক আয়োজন, সংগীত, খেলাধুলা এবং ছোট শহরের জীবনযাত্রা এখানকার অন্যতম আকর্ষণ। পঞ্চম স্থানে রয়েছে ইলিনয়ের পিওরিয়া। ব্র্যাডলি বিশ্ববিদ্যালয়কে কেন্দ্র করে শহরটিতে তরুণদের উপস্থিতি ও শিক্ষাকেন্দ্রিক পরিবেশ রয়েছে। ক্যাফে, ছোট দোকান, সংগীতের আয়োজন এবং হাঁটার উপযোগী বিভিন্ন এলাকা শহরটিকে তরুণদের কাছে আকর্ষণীয় করে তুলেছে। তুলনামূলক কম জীবনযাত্রার খরচও এর অন্যতম সুবিধা। ২০২৫ সালে পিওরিয়ায় বাড়ির মধ্যম তালিকামূল্য ছিল ১ লাখ ১৮ হাজার ৪৬২ ডলার। রিয়েল্টর ডটকমের তথ্য অনুযায়ী, পিওরিয়ায় স্থানীয় কলেজ এবং বিভিন্ন শিল্পখাতের নিয়োগদাতাদের মধ্যে সহযোগিতা রয়েছে। এর ফলে শিক্ষার্থীরা স্নাতক হওয়ার আগেই স্থানীয় কমিউনিটি ও কর্মক্ষেত্রের সঙ্গে যুক্ত হওয়ার সুযোগ পান। পড়াশোনা শেষে একই এলাকায় চাকরি নিয়ে থেকে যাওয়ার ক্ষেত্রেও এটি ভূমিকা রাখতে পারে। যুক্তরাষ্ট্রের সামগ্রিক আবাসন বাজারে বর্তমানে সাশ্রয়ী প্রাথমিক বাড়ির সরবরাহ কম। বাড়ির দাম ও গৃহঋণের সুদের খরচ অনেক তরুণের জন্য বাড়ি কেনাকে কঠিন করে তুলেছে। এই পরিস্থিতিতে তুলনামূলক কম দামের কলেজ শহরগুলো তরুণ স্নাতক, বিশ্ববিদ্যালয়ের শিক্ষক ও কর্মচারী, শিক্ষার্থীদের পরিবার, সাবেক শিক্ষার্থী এবং অবসরপ্রাপ্তদের কাছে আকর্ষণীয় হয়ে উঠছে। বিশ্লেষণ অনুযায়ী, সাশ্রয়ী কলেজ শহরগুলোর সুবিধা শুধু কম দামের বাড়ির মধ্যে সীমাবদ্ধ নয়। বিশ্ববিদ্যালয়, স্থানীয় চাকরির বাজার, সাংস্কৃতিক কর্মকাণ্ড এবং কমিউনিটি সুবিধা একসঙ্গে থাকায় এসব শহর নতুন প্রজন্মের ক্রেতাদের জন্য বাড়ির মালিক হওয়ার পাশাপাশি দীর্ঘমেয়াদে বসবাসেরও সুযোগ তৈরি করছে।
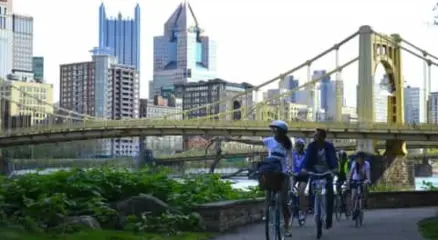
নিউইয়র্ক বা লস অ্যাঞ্জেলেসের মতো বড় শহরে বাড়ি কেনা বা রেন্ট নেওয়ার খরচ যেখানে অনেক বেশি, সেখানে যুক্তরাষ্ট্রের কিছু শহরে তুলনামূলক কম খরচে বসবাসের সুযোগ রয়েছে। ২০২৬ সালের মে মাসে প্রকাশিত AmeriSave-এর তথ্যের ভিত্তিতে নিউইয়র্ক পোস্টের করা তালিকায় সবচেয়ে সাশ্রয়ী বড় আবাসন বাজার হিসেবে উঠে এসেছে পেনসিলভেনিয়ার পিটসবার্গ। তালিকার ১০ শহরের মধ্যে নয়টিই রিপাবলিকান-সমর্থিত বা ‘রেড স্টেট’-এ অবস্থিত। পিটসবার্গে বাড়ির মাঝারি দাম প্রায় ২ লাখ ৪০ হাজার ডলার, যা জাতীয় মাঝারি দামের প্রায় ৪ লাখ ২৬ হাজার ডলারের তুলনায় ১ লাখ ৮০ হাজার ডলারের বেশি কম। প্রতিবেদনে বলা হয়েছে, বড় মার্কেটগুলোর মধ্যে পিটসবার্গই একমাত্র শহর যেখানে বাড়ি কেনার খরচ রেন্ট নেওয়ার চেয়ে কম হতে পারে। শহরটির জীবনযাত্রার খরচও জাতীয় গড়ের তুলনায় প্রায় ২ শতাংশ কম। একসময় ইস্পাতশিল্পের জন্য পরিচিত পিটসবার্গ এখন প্রযুক্তি, হেলথ কেয়ার ও উচ্চশিক্ষার গুরুত্বপূর্ণ কেন্দ্র। গুগল, ইউপিএমসি এবং কার্নেগি মেলন ইউনিভার্সিটির মতো বড় প্রতিষ্ঠান সেখানে কর্মসংস্থানের সুযোগ তৈরি করেছে। পিটসবার্গ মেট্রো এলাকার জনসংখ্যা প্রায় ২৪ লাখ। তালিকার দ্বিতীয় স্থানে রয়েছে ইলিনয়ের ডেকাটুর। শহরটিতে বাড়ির মাঝারি দাম প্রায় ৮৯ হাজার ৮৫৫ ডলার এবং জীবনযাত্রার খরচ জাতীয় গড়ের তুলনায় ২০ শতাংশ কম। তালিকায় এটিই একমাত্র ডেমোক্র্যাট-সমর্থিত ‘ব্লু স্টেট’-এর শহর। কৃষি, উৎপাদন ও পরিবহন খাত ডেকাটুরের অর্থনীতির গুরুত্বপূর্ণ অংশ। তৃতীয় স্থানে ওকলাহোমার এনিড। সেখানে বাড়ির মাঝারি দাম প্রায় ১ লাখ ৬৪ হাজার ডলার এবং জীবনযাত্রার খরচ জাতীয় গড়ের চেয়ে ১১ শতাংশ কম। কৃষি, জ্বালানি ও এয়ারোস্পেস খাত শহরটির অর্থনীতিতে গুরুত্বপূর্ণ ভূমিকা রাখে। চতুর্থ স্থানে রয়েছে ইন্ডিয়ানার ফোর্ট ওয়েন। বাড়ির মাঝারি দাম প্রায় ২ লাখ ৪৫ হাজার ৯৯৩ ডলার হলেও জীবনযাত্রার খরচ জাতীয় গড়ের তুলনায় ৩৯ শতাংশ কম, যা তালিকায় সবচেয়ে বড় ব্যবধান। উৎপাদন ও হেলথ কেয়ার খাত এখানে বড় কর্মসংস্থানের উৎস। পঞ্চম স্থানে আইওয়ার ডেস ময়েন। শহরটির বাড়ির মাঝারি দাম প্রায় ২ লাখ ৪০ হাজার ডলার এবং জীবনযাত্রার খরচ জাতীয় গড়ের চেয়ে ২৩ শতাংশ কম। ফাইন্যান্স, ইন্স্যুরেন্স ও ডেটা সার্ভিসেস খাতের জন্য শহরটি পরিচিত। ষষ্ঠ স্থানে রয়েছে ওকলাহোমা সিটি। এখানে বাড়ির মাঝারি দাম প্রায় ২ লাখ ২৫ হাজার ১৬৭ ডলার এবং জীবনযাত্রার খরচ জাতীয় গড়ের তুলনায় ২১ শতাংশ কম। এয়ারোস্পেস, হেলথ কেয়ার ও প্রযুক্তি খাত শহরটির অর্থনীতির গুরুত্বপূর্ণ অংশ। সপ্তম স্থানে কানসাসের উইচিটা। ‘এয়ার ক্যাপিটাল অব দ্য ওয়ার্ল্ড’ নামে পরিচিত এই শহরে বাড়ির মাঝারি দাম প্রায় ১ লাখ ৯০ হাজার ডলার এবং জীবনযাত্রার খরচ জাতীয় গড়ের চেয়ে ১১ শতাংশ কম। এয়ারোস্পেস ও উৎপাদন শিল্প এখানে বড় কর্মসংস্থানের ক্ষেত্র। অষ্টম স্থানে উইসকনসিনের গ্রিন বে। বাড়ির দাম প্রায় ২ লাখ ৮২ হাজার ৫৯৫ ডলার এবং জীবনযাত্রার খরচ জাতীয় গড়ের তুলনায় ১৩ শতাংশ কম। খাদ্য প্রক্রিয়াজাতকরণ, কাগজশিল্প ও হেলথ কেয়ার শহরটির প্রধান শিল্পগুলোর মধ্যে রয়েছে। নবম স্থানে নেব্রাস্কার ওমাহা। সেখানে বাড়ির মাঝারি দাম প্রায় ২ লাখ ৩০ হাজার ডলার এবং জীবনযাত্রার খরচ জাতীয় গড়ের চেয়ে প্রায় ১০ শতাংশ কম। ওয়ারেন বাফেটের বার্কশায়ার হ্যাথাওয়ে, ইউনিয়ন প্যাসিফিকসহ বড় প্রতিষ্ঠানের উপস্থিতির কারণে শহরটি ব্যবসা ও কর্মসংস্থানের দিক থেকেও গুরুত্বপূর্ণ। দশম স্থানে রয়েছে আইওয়ার সিডার র্যাপিডস। বাড়ির মাঝারি দাম প্রায় ২ লাখ ১০ হাজার ডলার এবং জীবনযাত্রার খরচ জাতীয় গড়ের তুলনায় ৩০ শতাংশ কম। এয়ারোস্পেস ও খাদ্যশিল্প শহরটির অর্থনীতির গুরুত্বপূর্ণ অংশ। এই তালিকা থেকে দেখা যায়, কম খরচের আবাসন বাজার মূলত যুক্তরাষ্ট্রের মিডওয়েস্ট ও দক্ষিণাঞ্চলে কেন্দ্রীভূত। তবে শুধু বাড়ির দাম দেখেই কোনো শহরকে বসবাসের জন্য সেরা বলা যায় না। চাকরির সুযোগ, আয়, কর, হেলথ কেয়ার, যাতায়াত ও পরিবারের প্রয়োজনও বিবেচনায় নেওয়া জরুরি। AmeriSave-এর ২০২৬ সালের বিশ্লেষণেও কম খরচের পাশাপাশি স্থানীয় চাকরির বাজার ও অন্যান্য জীবনযাত্রার ব্যয় বিবেচনার ওপর গুরুত্ব দেওয়া হয়েছে।
যুক্তরাষ্ট্রে বাড়ি কেনার ক্ষেত্রে নিরাপত্তা এখন অনেকের কাছে বড় বিবেচনার বিষয় হয়ে উঠছে। নতুন এক জরিপে দেখা গেছে, প্রায় অর্ধেক মার্কিন প্রাপ্তবয়স্ক নিয়ন্ত্রিত প্রবেশপথ বা গেটেড কমিউনিটিতে বাড়ির জন্য বাজারদরের চেয়েও বেশি দাম দিতে রাজি। তাঁদের মধ্যে প্রায় এক-তৃতীয়াংশ বাড়িটির জন্য অন্তত ৬ শতাংশ বেশি দাম দিতেও প্রস্তুত। ১ হাজার মার্কিন প্রাপ্তবয়স্ককে নিয়ে আগস্ট ২০২৬-এ পরিচালিত জরিপটি করেছে গেট ও প্রবেশ-নিরাপত্তা ব্যবস্থা সরবরাহকারী প্রতিষ্ঠান ট্রাই-স্টেট গেট। ফলে জরিপটির ফলাফলকে প্রতিষ্ঠানটির নিজস্ব গবেষণা হিসেবে বিবেচনা করা প্রয়োজন। জরিপে সবচেয়ে উল্লেখযোগ্য বিষয় হলো, মানুষের নিরাপত্তাবোধের সঙ্গে তাঁদের এলাকায় অপরাধ পরিস্থিতির সরাসরি মিল পাওয়া যাচ্ছে না। ৬৯ শতাংশ অংশগ্রহণকারী বলেছেন, তাঁদের এলাকায় অপরাধের পরিস্থিতি আগের চেয়ে খারাপ হয়নি। তারপরও ৭২ শতাংশ জানিয়েছেন, নিজেদের বাড়িতে তাঁরা পুরোপুরি নিশ্চিন্ত বোধ করেন না। মাত্র ২৮ শতাংশ মানুষ বলেছেন, তাঁরা নিজেদের এলাকায় খুব নিরাপদ ও সুরক্ষিত মনে করেন। বেশিরভাগ মানুষ নিজেদের অবস্থানকে বর্ণনা করেছেন - নিরাপদ, তবে সতর্ক থাকতে হয়। এই নিরাপত্তা উদ্বেগের প্রভাব বাড়ি কেনার সিদ্ধান্তেও দেখা যাচ্ছে। জরিপে ৬৯ শতাংশ অংশগ্রহণকারী জানিয়েছেন, তাঁদের কাছে নিরাপত্তা ক্যামেরা বা ভিডিও ডোরবেল রয়েছে। ক্যামেরার মালিকদের এক-তৃতীয়াংশ দিনে একাধিকবার ক্যামেরার ফুটেজ দেখেন। সতর্কতা বা দৈনিক পর্যবেক্ষণ মিলিয়ে ৮০ শতাংশের বেশি ক্যামেরা ব্যবহারকারী নিয়মিত ফুটেজ পরীক্ষা করেন। তবে শারীরিক নিরাপত্তা ব্যবস্থা বাড়ানোর ক্ষেত্রে বেশিরভাগ মানুষ এখনো কোনো ঘটনার অপেক্ষায় থাকেন। ৫৬ শতাংশ বলেছেন, নিজেদের বাড়িতে চুরি, প্রতিবেশীর বাড়িতে চুরি বা এলাকায় ধারাবাহিক অপরাধের মতো ঘটনা না ঘটলে তাঁরা বড় ধরনের নিরাপত্তা ব্যবস্থা নেওয়ার কথা ভাববেন না। অন্যদিকে, বাড়িতে চুরি বা চুরির চেষ্টার ঘটনা তুলনামূলকভাবে কম। জরিপে মাত্র ৮ শতাংশ পরিবার জানিয়েছে, গত দুই বছরে তাদের বাড়িতে চুরি বা চুরির চেষ্টা হয়েছে। তবে ২৩ শতাংশ মানুষ বলেছেন, তাঁদের দরজার সামনে থেকে প্যাকেজ চুরি হয়েছে। গেটেড কমিউনিটিতে বাড়ির দাম যে ইতোমধ্যে বেশি, তারও ইঙ্গিত রয়েছে আগের গবেষণায়। আমেরিকান রিয়েল এস্টেট সোসাইটির গবেষণা অনুযায়ী, গেটেড কমিউনিটির বাড়িগুলো তুলনামূলকভাবে গড়ে প্রায় ৩০ হাজার ডলার বেশি দামে বিক্রি হয়। বিশেষজ্ঞদের মতে, এই প্রবণতার পেছনে শুধু অপরাধের ভয় নয়, বরং নিজের বাড়ি ও আশপাশের পরিবেশের ওপর নিয়ন্ত্রণ থাকার অনুভূতিও গুরুত্বপূর্ণ। অর্থাৎ বাস্তবে অপরাধ না বাড়লেও মানুষ নিরাপত্তা নিয়ে উদ্বিগ্ন হয়ে গেট, ক্যামেরা ও অন্যান্য নিরাপত্তা ব্যবস্থায় বেশি অর্থ খরচ করতে আগ্রহী হচ্ছেন।
যুক্তরাষ্ট্রে মর্টগেজ বা গৃহঋণের সুদের হার এক বছরের বেশি সময়ের মধ্যে সর্বোচ্চ পর্যায়ে পৌঁছেছে। বৃহস্পতিবার যুক্তরাষ্ট্রের সরকারি মদদপুষ্ট মর্টগেজ প্রতিষ্ঠান ফ্রেডি ম্যাকের প্রকাশিত এক প্রতিবেদনে এই তথ্য উঠে এসেছে। মূলত ভূ-রাজনৈতিক উত্তেজনা এবং মূল্যস্ফীতির কারণেই এই পরিস্থিতির সৃষ্টি হয়েছে বলে মনে করছেন বিশ্লেষকরা। ফ্রেডি ম্যাকের প্রাইমারি মর্টগেজ মার্কেট সার্ভের সর্বশেষ তথ্য অনুযায়ী, ৩০ বছর মেয়াদি ফিক্সড মর্টগেজের গড় হার বেড়ে ৬ দশমিক ৭১ শতাংশে দাঁড়িয়েছে, যা গত সপ্তাহে ছিল ৬ দশমিক ৬৬ শতাংশ। ২০২৫ সালের ৩১ জুলাইয়ের পর এটিই সর্বোচ্চ গড় হার। ওই সময় ৩০ বছর মেয়াদি মর্টগেজের হার ছিল ৬ দশমিক ৭২ শতাংশ। এক বছর আগে এই গড় হার ছিল ৬ দশমিক ৫ শতাংশ। অন্যদিকে, ১৫ বছর মেয়াদি ফিক্সড মর্টগেজের গড় হারও উল্লেখযোগ্যভাবে বেড়েছে। গত সপ্তাহের ৫ দশমিক ৯৮ শতাংশ থেকে বেড়ে এই হার ৬ দশমিক ০৪ শতাংশে উন্নীত হয়েছে। সুদের হার বাড়লেও আবাসন বাজারের ক্রেতাদের আগ্রহে খুব একটা ভাটা পড়েনি। ফ্রেডি ম্যাকের প্রধান অর্থনীতিবিদ স্যাম খাটের বলেন, বাড়ি কেনার চাহিদা তুলনামূলকভাবে স্থিতিশীল রয়েছে। এটি পরিবর্তনশীল বাজার পরিস্থিতির সঙ্গে খাপ খাইয়ে নেওয়া ক্রেতাদের অব্যাহত আগ্রহের একটি স্পষ্ট ইঙ্গিত। মর্টগেজ রেট মূলত যুক্তরাষ্ট্রের ফেডারেল রিজার্ভের নীতি এবং আন্তর্জাতিক ভূ-রাজনৈতিক নানা বিষয়ের ওপর নির্ভর করে। যদিও মর্টগেজ রেট সরাসরি ফেডারেল রিজার্ভের সুদের হারের সিদ্ধান্তের সঙ্গে যুক্ত নয়, তবে এটি সাধারণত ১০ বছর মেয়াদি ট্রেজারি ইয়েল্ড বা সরকারি বন্ডের আয়ের ওপর নির্ভর করে। বৃহস্পতিবার বিকেলে এই ট্রেজারি ইয়েল্ডের হার ছিল প্রায় ৪ দশমিক ৭৪ শতাংশ। চলতি বছরের শুরুতে যুক্তরাষ্ট্র ও ইরানের মধ্যে উত্তেজনা শুরু হওয়ার পর থেকে এই সুদের হার ক্রমশ বাড়ছে। রিয়েলটর ডটকমের জ্যেষ্ঠ অর্থনীতিবিদ জিয়াই শু বলেন, মধ্যপ্রাচ্যের সংঘাত তেলের দামের ওপর ঊর্ধ্বমুখী চাপ তৈরি করেছে। এর ফলে মূল্যস্ফীতি বাড়ছে এবং তা ফেডারেল রিজার্ভের নির্ধারিত ২ শতাংশ লক্ষ্যমাত্রা থেকে আরও দূরে সরে যাচ্ছে। তিনি আরও জানান, যখন মনে হচ্ছিল সংঘাতের সমাধান হতে চলেছে, তখন বন্ড ইয়েল্ড কমেছিল এবং মর্টগেজ রেটও নিম্নমুখী হয়েছিল। কিন্তু মধ্যপ্রাচ্যে নতুন করে উত্তেজনা বাড়ার কারণে তেলের দাম আবার বেড়েছে, যা মূল্যস্ফীতির শঙ্কাকে উসকে দিয়েছে এবং ইয়েল্ড ও মর্টগেজ রেট আবারও বাড়িয়ে দিয়েছে। সূত্র: ফক্স বিজনেস
যুক্তরাষ্ট্রের আবাসন বাজারে বাড়ির দাম ও বন্ধকি ঋণের সুদহার বাড়তে থাকায় বড় শহরে বাড়ি কেনা অনেকের জন্যই কঠিন হয়ে উঠেছে। তবে দেশটির কিছু শহরে এখনো তুলনামূলক কম দামে বাড়ি কেনার সুযোগ রয়েছে। রিয়েল এস্টেট বিশেষজ্ঞদের মতে, এসব শহরে জনসংখ্যা বৃদ্ধি, কর্মসংস্থান, ব্যবসা-বাণিজ্যের সম্প্রসারণ ও আবাসনের চাহিদা বাড়ছে। ফলে আগামী দিনে এসব এলাকায় বাড়ির দাম আরও বাড়তে পারে। সম্প্রতি ট্রাভেল + লেজার-এর এক প্রতিবেদনে রিয়েল এস্টেট বিশেষজ্ঞদের মতামত ও স্থানীয় আবাসন বাজারের তথ্য বিশ্লেষণ করে এমন ৯টি শহরের তালিকা প্রকাশ করা হয়েছে। তালিকায় যুক্তরাষ্ট্রের দক্ষিণ-পূর্ব, মধ্য-পশ্চিম ও পশ্চিমাঞ্চলের শহর রয়েছে। প্রতিবেদনে বিশেষভাবে উল্লেখ করা হয়েছে, সান ফ্রান্সিসকোতে গড় বাড়ির মূল্য প্রায় ১৪ লাখ ডলার এবং মায়ামিতে তা প্রায় ৬ লাখ ডলারের কাছাকাছি। এর তুলনায় তালিকার শহরগুলোতে এখনো তুলনামূলক কম দামে বাড়ি পাওয়া যাচ্ছে। র্যালি, নর্থ ক্যারোলাইনা তালিকার শীর্ষে রয়েছে নর্থ ক্যারোলাইনার র্যালি। বিশেষ করে শহরের উত্তরাঞ্চল নর্থ র্যালিকে সম্ভাবনাময় এলাকা হিসেবে দেখছেন রিয়েল এস্টেট বিনিয়োগকারী রায়ান স্মিথ। তার মতে, প্রযুক্তি খাতের নতুন উদ্যোগ, বড় ধরনের উন্নয়ন প্রকল্প এবং উচ্চ সম্পদশালী মানুষের আগমনের কারণে ওই এলাকায় আবাসনের চাহিদা দ্রুত বাড়ছে। একই সময়ে সরবরাহ তুলনামূলক কম থাকায় বাড়ির দাম আরও বাড়ার আশঙ্কা রয়েছে। জিলোর তথ্য অনুযায়ী, র্যালিতে গড় বাড়ির মূল্য এখন ৫ লাখ ডলারের কিছুটা কম। বিশেষজ্ঞদের মতে, প্রযুক্তি ও ব্যবসায়িক কার্যক্রমের সম্প্রসারণের সঙ্গে আবাসনের চাহিদা বাড়তে থাকলে শহরটির তুলনামূলক সাশ্রয়ী অবস্থান বেশিদিন নাও থাকতে পারে। গ্র্যান্ড র্যাপিডস, মিশিগান মিশিগানের গ্র্যান্ড র্যাপিডসে ২০২০ সালের পর বাড়ির দাম উল্লেখযোগ্যভাবে বেড়েছে। তারপরও মধ্য-পশ্চিমাঞ্চলের বড় শহরগুলোর মধ্যে এটি এখনো তুলনামূলক সাশ্রয়ী। এখানে গড় বাড়ির মূল্য ৩ লাখ ডলারের কিছু বেশি। শহরটির রেস্তোরাঁ, সংস্কৃতি, শিল্পচর্চা, হাঁটার উপযোগী এলাকা এবং বাইরে সময় কাটানোর সুযোগ তরুণ ক্রেতাদের আকৃষ্ট করছে। ফলে জীবনযাত্রার মান ও বাড়ির তুলনামূলক কম দামের সমন্বয় ভবিষ্যতে আবাসনের চাহিদা আরও বাড়াতে পারে। গ্রিনভিল, সাউথ ক্যারোলাইনা সাউথ ক্যারোলাইনার গ্রিনভিলও বিশেষজ্ঞদের নজরে রয়েছে। শহরটির কাছে পাহাড়, বিকশিত শহরকেন্দ্র এবং বাড়তে থাকা স্বাস্থ্যসেবা খাত রয়েছে। পাশাপাশি মিশেলিন নর্থ আমেরিকার সদর দপ্তরও এখানে অবস্থিত। রেড বার্ন হোমবায়ার্সের সহপ্রতিষ্ঠাতা কেন করসিনি বলেন, মানুষ শুধু কম দামের কারণে গ্রিনভিলে যাচ্ছে না। উন্নত জীবনযাত্রার সুযোগই অনেককে শহরটির দিকে টানছে। ফলে বাড়ির দাম বাড়লেও ভবিষ্যতে চাহিদা শক্তিশালী থাকতে পারে। গত এক বছরে গ্রিনভিলে গড় বাড়ির মূল্য ২ দশমিক ১ শতাংশ বেড়ে প্রায় ৩ লাখ ৩০ হাজার ডলারে দাঁড়িয়েছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। স্পোকেন, ওয়াশিংটন যুক্তরাষ্ট্রের পশ্চিমাঞ্চলে তুলনামূলক সাশ্রয়ী আবাসন খুঁজছেন এমন ক্রেতাদের জন্য ওয়াশিংটন অঙ্গরাজ্যের স্পোকেনকে সম্ভাবনাময় শহর হিসেবে ধরা হচ্ছে। স্পোকেনে গড় বাড়ির মূল্য প্রায় ৪ লাখ ডলার। একই অঙ্গরাজ্যের সিয়াটলের তুলনায় এটি অনেক কম। বিশেষ করে প্রকৃতিনির্ভর জীবনযাপন পছন্দ করেন এবং সিয়াটলের উচ্চ বাড়ির দাম বহন করতে পারছেন না, এমন ক্রেতাদের কাছে স্পোকেন আকর্ষণীয় হয়ে উঠছে। চ্যাটানুগা, টেনেসি টেনেসির চ্যাটানুগাও তালিকায় রয়েছে। শহরটির বিশেষ আকর্ষণ হলো প্রকৃতিনির্ভর জীবনযাপন, বিকশিত শহরকেন্দ্র এবং তুলনামূলক কম বাড়ির দাম। কেন করসিনির মতে, কোনো শহরে যদি কর্মসংস্থান বাড়ে, বাইরে সময় কাটানোর সুযোগ থাকে এবং একই সঙ্গে আবাসন তুলনামূলক সাশ্রয়ী থাকে, তাহলে সেই বাজারের ভবিষ্যৎ সম্ভাবনা ভালো হতে পারে। চ্যাটানুগায় গড় বাড়ির মূল্য প্রায় ৩ লাখ ২৫ হাজার ডলার। এর তুলনায় কাছের বড় শহর ন্যাশভিলে গড় বাড়ির মূল্য প্রায় ৪ লাখ ৩৫ হাজার ডলার। ফলে ন্যাশভিলের উচ্চ আবাসন ব্যয়ের কারণে অনেক ক্রেতা চ্যাটানুগার দিকে ঝুঁকতে পারেন বলে বিশেষজ্ঞদের ধারণা। রিচমন্ড, ভার্জিনিয়া ভার্জিনিয়ার রিচমন্ডে ইতোমধ্যে বাড়ির বাজার বেশ প্রতিযোগিতামূলক হয়ে উঠেছে। জিলোর তথ্য অনুযায়ী, শহরটিতে গড় বাড়ির মূল্য প্রায় ৩ লাখ ৮০ হাজার ডলারে পৌঁছেছে। এখানে একটি বাড়ি বিক্রির চুক্তিতে যেতে গড়ে প্রায় ছয় দিন সময় লাগছে এবং প্রায় অর্ধেক বাড়ি তালিকাভুক্ত দামের চেয়েও বেশি দামে বিক্রি হচ্ছে। ঐতিহাসিক আবাসিক এলাকা, খাবার ও শিল্প-সংস্কৃতির পরিবেশ, বিনোদনের সুযোগ এবং বৈচিত্র্যময় অর্থনীতি নতুন বাসিন্দাদের আকৃষ্ট করছে। ওয়াশিংটন ডিসি ও উত্তর ভার্জিনিয়ার তুলনায় রিচমন্ড এখনো তুলনামূলক সাশ্রয়ী হওয়ায় ভবিষ্যতে এর চাহিদা আরও বাড়তে পারে। এথেন্স, জর্জিয়া জর্জিয়ার এথেন্সে জর্জিয়া বিশ্ববিদ্যালয়কে ঘিরে বড় শিক্ষার্থী জনগোষ্ঠী রয়েছে। এই শিক্ষার্থী আবাসন বাজারে বাড়ির চাহিদা স্থিতিশীল রাখতে গুরুত্বপূর্ণ ভূমিকা রাখছে বলে বিশেষজ্ঞরা মনে করছেন। শহরের কেন্দ্রীয় এলাকায় নতুন উন্নয়ন অব্যাহত থাকলেও সেখানে নির্মাণের জন্য জমির পরিমাণ সীমিত। বর্তমানে রিয়েল্টর ডটকমের হিসাবে বাজারটি ভারসাম্যপূর্ণ অবস্থায় রয়েছে। গত বছরের তুলনায় মধ্যম তালিকাভুক্ত বাড়ির দাম ৩ দশমিক ৭ শতাংশ কমে প্রায় ৪ লাখ ২৫ হাজার ডলারে নেমেছে। এতে ক্রেতাদের দর-কষাকষির কিছুটা সুযোগ তৈরি হয়েছে। তবে জর্জিয়া বিশ্ববিদ্যালয়ে শিক্ষার্থীর সংখ্যা বাড়তে থাকলে শহরের কেন্দ্রীয় এলাকায় বাড়ির দাম আবারও বাড়তে পারে বলে কেন করসিনি মনে করেন। হিউস্টন, টেক্সাস টেক্সাসের হিউস্টন দেশটির বড় শহরগুলোর মধ্যে তুলনামূলক সাশ্রয়ী আবাসন বাজারের একটি। সম্প্রতি ১৫ বছরের মধ্যে প্রথমবারের মতো শহরটিতে বাড়ির দাম কমেছে। বর্তমানে গড় বাড়ির মূল্য প্রায় ২ লাখ ৬৫ হাজার ডলার। তবে হিউস্টনের বাজারকে তাৎক্ষণিকভাবে বড় ধরনের মূল্যবৃদ্ধির দিকে এগোচ্ছে এমন বলা হচ্ছে না। তারপরও রিয়েল এস্টেট বিশেষজ্ঞ কারেন কোস্টিউ শহরটির সম্ভাবনাকে শক্তিশালী বলে মনে করছেন। তার মতে, মহাকাশ, প্রযুক্তি, জৈবপ্রযুক্তি, জ্বালানি, বাণিজ্য, উৎপাদন ও স্বাস্থ্যসেবা খাতে ব্যবসা বাড়ছে। দ্রুত জনসংখ্যা বৃদ্ধি, তুলনামূলক কম জীবনযাত্রার ব্যয় এবং ব্যবসাবান্ধব পরিবেশও শহরটির আকর্ষণ বাড়াচ্ছে। এর পাশাপাশি বৈচিত্র্যময় জনগোষ্ঠীর কারণে হিউস্টনে খাবার, শিল্প ও সংস্কৃতিরও শক্তিশালী পরিবেশ তৈরি হয়েছে। সিনসিনাটি, ওহাইও ওহাইওর সিনসিনাটিকে আবাসন কেনার ক্ষেত্রে অন্যতম সম্ভাবনাময় শহর হিসেবে দেখা হচ্ছে। রাজ্যের সিনসিনাটি ও ক্লিভল্যান্ড তরুণ বাসিন্দা ও ব্যবসাপ্রতিষ্ঠানকে আকৃষ্ট করছে মূলত তুলনামূলক কম আবাসন ব্যয়, বিদ্যমান বাড়ির বৈচিত্র্য এবং বিভিন্ন এলাকার পুনর্গঠনের কারণে। সিনসিনাটিতে গড় বাড়ির মূল্য এখনো ২ লাখ ডলারের মাঝামাঝি। ঐতিহাসিক এলাকা, পেশাদার ক্রীড়া দল, রেস্তোরাঁ ও পানীয় সংস্কৃতি এবং বাড়তে থাকা শিল্প-সংস্কৃতির পরিবেশ শহরটির ভাবমূর্তি বদলে দিচ্ছে। রিয়েল এস্টেট বিশেষজ্ঞদের মতে, পুনর্গঠন ও বিনিয়োগের কারণে শহরের বিভিন্ন এলাকায় চাহিদা বাড়তে থাকলে বর্তমানে যে তুলনামূলক সাশ্রয়ী সুযোগ রয়েছে, তা দীর্ঘস্থায়ী নাও হতে পারে। তবে বিশেষজ্ঞদের এই তালিকা কোনো শহরের বাড়ির দাম নিশ্চিতভাবে কতটা বাড়বে, তার পূর্বাভাস নয়। বরং কর্মসংস্থান, জনসংখ্যা বৃদ্ধি, আবাসনের সরবরাহ, জীবনযাত্রার মান এবং আশপাশের ব্যয়বহুল শহর থেকে মানুষের স্থানান্তরের মতো বিষয় বিবেচনা করে সম্ভাবনাময় বাজারগুলো চিহ্নিত করা হয়েছে। ট্রাভেল + লেজারের প্রতিবেদনটি প্রকাশিত হয় ১৩ আগস্ট ২০২৬। প্রতিবেদনের জন্য রিয়েল এস্টেট বিশেষজ্ঞদের মতামতের পাশাপাশি স্থানীয় আবাসন বাজারের তথ্যও পর্যালোচনা করা হয়েছে। ফলে যুক্তরাষ্ট্রে যারা বাড়ি কেনার কথা ভাবছেন, তাদের জন্য র্যালি, গ্র্যান্ড র্যাপিডস, গ্রিনভিল, স্পোকেন, চ্যাটানুগা, রিচমন্ড, এথেন্স, হিউস্টন ও সিনসিনাটি নজরে রাখার মতো বাজার হতে পারে। তবে কোনো শহরে বাড়ি কেনার আগে স্থানীয় কর, বন্ধকি ঋণের সুদ, বীমা, সম্পত্তির কর, কর্মসংস্থানের সুযোগ এবং ভবিষ্যৎ আবাসন সরবরাহসহ আরও অনেক বিষয় যাচাই করা জরুরি।
যুক্তরাষ্ট্রে নিজের একটি বাড়ি কেনা কিংবা ভাড়ায় থাকা দুটোই সাধারণ মানুষের জন্য দিন দিন কঠিন হয়ে পড়ছে। একসময় নিজের একটি দোতলা বা ছিমছাম বাড়ি আমেরিকান স্বপ্নের অন্যতম প্রধান অংশ ছিল। কিন্তু এখন শুধু বাড়ি কেনাই নয়, পরিবারের জন্য একটি বাড়ি ভাড়া পাওয়াও বেশ দুষ্কর হয়ে দাঁড়িয়েছে। সম্প্রতি রিয়েল এস্টেট প্ল্যাটফর্ম রিয়েলটর ডটকম একটি নতুন সমীক্ষা প্রকাশ করেছে। সেখানে দেখা গেছে, যুক্তরাষ্ট্রের প্রতিটি প্রধান মেট্রোপলিটন এলাকায় বর্তমানে একটি নতুন বা প্রাথমিক বাড়ি কেনার চেয়ে ভাড়ায় থাকা অনেক বেশি সাশ্রয়ী। তবে যারা ভাড়ায় থাকতে চান, তাদের জন্যও একক পরিবারের বাড়ির বা সিঙ্গেল ফ্যামিলি হোমের সংখ্যা দ্রুত কমে যাচ্ছে। রিয়েলটর ডটকমের জুলাই ২০২৬ এর রেন্ট রিপোর্ট অনুযায়ী, যুক্তরাষ্ট্রের শীর্ষ ৫০টি মেট্রো শহরে শূন্য থেকে দুই বেডরুমের সম্পত্তির জন্য জাতীয় গড় ভাড়া ছিল ১,৬৯৫ ডলার। এটি এক বছর আগের তুলনায় ২৪ ডলার বা ১.৪ শতাংশ কম। তবে একই এলাকায় এ ধরনের একটি প্রাথমিক বা স্টার্টার হোম কেনার মাসিক খরচ গত মাসে ছিল ২,৫৫৩ ডলার, যা ভাড়ার চেয়ে ৮৫৮ ডলার বেশি। এই মাসিক খরচের হিসাবটি করা হয়েছে শূন্য থেকে দুই বেডরুমের বাড়ির তালিকাভুক্ত গড় দাম, ১০ শতাংশ ডাউন পেমেন্ট, ৩০ বছর মেয়াদি নির্ধারিত বন্ধকি বা মর্টগেজ রেট, হোমওনার্স অ্যাসোসিয়েশন ফি, কর এবং মেট্রো স্তরের গড় হোমওনার্স ইন্স্যুরেন্সের ওপর ভিত্তি করে। স্টার্টার হোমের বাইরেও যুক্তরাষ্ট্রের সাধারণ মানুষের জন্য সিঙ্গেল ফ্যামিলি হোম ভাড়া পাওয়া কঠিন হয়ে উঠছে। চলতি বছরের শুরুতে প্রকাশিত রেডফিনের একটি বিশ্লেষণে সেনসাস ডেটা বা আদমশুমারির তথ্য উল্লেখ করে বলা হয়েছে, ২০২৪ সালে মাত্র ১৩.৭ শতাংশ বা ১ কোটি ১৩ লাখ সিঙ্গেল ফ্যামিলি হোমে ভাড়াটিয়ারা বসবাস করছিলেন। এটি ইতিহাসের তৃতীয় সর্বনিম্ন রেকর্ড। এর বিপরীতে একই বছরে বড় বহুতল বা মাল্টিফ্যামিলি ভবনে ভাড়ায় বসবাসকারী ইউনিটের সংখ্যা ছিল ১ কোটি ২১ লাখ, যা এ যাবৎকালের সর্বোচ্চ। এছাড়া ছোট মাল্টিফ্যামিলি ভবনে ১ কোটি এবং টাউনহোমে ৩১ লাখ ভাড়াটিয়া ইউনিট ছিল। এটি এখন আমেরিকার জন্য এক নতুন বাস্তবতা। খুব বেশি দিন আগের কথা নয়, ২০২১ সালেও দেশটির ভাড়ার বাজারের সবচেয়ে বড় অংশ ছিল সিঙ্গেল ফ্যামিলি হোম। অন্যদিকে ২০১৯ সালের আগে এবং মহামারির সময় যখন বাড়ি কেনার হিড়িক পড়েছিল, তখন বড় মাল্টিফ্যামিলি ভবনগুলো ছিল পছন্দের তালিকার তৃতীয় স্থানে। যুক্তরাষ্ট্রের নাগরিকদের কাছে বহুকাল ধরেই নিজের একটি সিঙ্গেল ফ্যামিলি হোমে বসবাস করা আত্মপরিচয় ও ব্যক্তিগত সাফল্যের প্রতীক। কিন্তু এখন সেই স্বপ্নে বড় ধরনের পরিবর্তন এসেছে। সাম্প্রতিক পরিসংখ্যানগুলো থেকে বোঝা যায়, যারা এখনও নিজস্ব সম্পত্তির মালিক হতে পারেননি, তাদের জন্য আমেরিকান স্বপ্নের সংজ্ঞা কতটা বদলে গেছে। এখন বেশিরভাগ ভাড়াটিয়া তাদের স্বপ্নের সিঙ্গেল ফ্যামিলি হোমে বসবাস করছেন না, বরং বড় অ্যাপার্টমেন্ট ভবনেই তাদের থাকতে হচ্ছে। রেডফিনের তথ্য অনুযায়ী, ২০২৪ সাল নাগাদ যুক্তরাষ্ট্রের ৩৩.১ শতাংশ নাগরিকের প্রধান বাসস্থান হয়ে উঠেছে এসব বড় অ্যাপার্টমেন্ট। ২০০৮ সালের অর্থনৈতিক মন্দার পর থেকে এবং বিশেষ করে মহামারির সময় সিঙ্গেল ফ্যামিলি হোমের চেয়ে ২০ বা তার বেশি ইউনিটের মাল্টিফ্যামিলি ভবনগুলো বেশি দ্রুত গতিতে নির্মিত হয়েছে। এর পেছনে অন্যতম কারণ হলো মহামারির সময় এসব ভবনের বেশিরভাগই ভাড়াটিয়াদের বদলে ক্রেতাদের কাছে বিক্রি হয়ে গিয়েছিল। ফ্রেডি ম্যাকের তথ্যানুযায়ী, ২০২৬ সালের ২০ আগস্ট শেষ হওয়া সপ্তাহে জাতীয় পর্যায়ে ৩০ বছর মেয়াদি ফিক্সড রেট মর্টগেজের গড় ছিল ৬.৬৫ শতাংশ। চড়া সুদের হারের কারণে অনেক বাড়ির মালিক এখন তাদের বাড়ি বিক্রি করতে চাইছেন না। এর ফলে সিঙ্গেল ফ্যামিলি হোমের সরবরাহ কমে যাওয়ায় ভাড়ার জন্য বহুতল ভবনগুলোই এখন মানুষের কাছে বেশি সাশ্রয়ী বিকল্প। অন্যদিকে সিঙ্গেল ফ্যামিলি হোমগুলো কেবল মুষ্টিমেয় বিত্তবানদের মধ্যেই সীমাবদ্ধ হয়ে পড়ছে। নির্মাণ ব্যয় বৃদ্ধি, কঠোর জোনিং আইন, জমির ন্যূনতম আয়তন সংক্রান্ত বিধিনিষেধ এবং আবাসন শিল্পের পরিবর্তনের কারণে সারা দেশেই এখন স্টার্টার হোম নির্মাণের হার কমে গেছে। হোমবায়িং ইনস্টিটিউটের বিশ্লেষণ অনুযায়ী, ১৯৮০ এর দশকের শুরুতে নতুন নির্মাণের প্রায় ৪০ শতাংশই ছিল স্টার্টার হোম, কিন্তু ২০১৯ সালে তা নেমে আসে মাত্র ৭ শতাংশে। ২০২৬ সালে এসে এগুলো পাওয়া আগের দশকগুলোর চেয়ে আরও কঠিন হয়ে পড়েছে। ক্রেতাদের সামর্থ্যের চাপের কারণে সিঙ্গেল ফ্যামিলি হোম নির্মাণও সার্বিকভাবে বাধাগ্রস্ত হচ্ছে। প্রথমবার বাড়ি কিনতে ইচ্ছুক ক্রেতাদের জন্য সাশ্রয়ী বিকল্প না থাকায় লাখো মানুষ এখন আবাসন বাজারের বাইরে ছিটকে পড়ছেন, যার গভীর নেতিবাচক প্রভাব পড়ছে আমেরিকান সমাজে। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটর্স এর মতে, ২০২৫ সালে মোট বাড়ি বিক্রির মাত্র ২১ শতাংশ কিনেছেন প্রথমবার ক্রেতারা। ঐতিহাসিকভাবে এই হার সাধারণত ৪০ শতাংশ থাকে। এছাড়া প্রথমবার বাড়ি কেনার গড় বয়সও বেড়ে দাঁড়িয়েছে ৪০ বছরে, যা সর্বকালের সর্বোচ্চ। তবে যারা এখনও বাড়ির মালিক হননি তাদের জন্য কিছুটা আশার আলোও রয়েছে। রিয়েলটর ডটকম বলছে, একটি স্টার্টার হোম ভাড়া নেওয়া এবং কেনার খরচের ব্যবধান কিছুটা কমতে শুরু করেছে। ২০২৫ সালের জুলাই থেকে ২০২৬ সালের জুলাইয়ের মধ্যে স্টার্টার হোমের মাসিক খরচ ২,৬৪২ ডলার থেকে কমে ২,৫৫৩ ডলারে নেমেছে। এর মধ্যে ৫৭ ডলার কমেছে বাড়ির তালিকাভুক্ত দাম কমার কারণে এবং ৩৩ ডলার কমেছে মর্টগেজ রেট কমার কারণে। গত এক বছরে ৩০ বছর মেয়াদি ফিক্সড মর্টগেজ রেট ৬.৭২ শতাংশ থেকে কমে ৬.৫৪ শতাংশে নেমে এসেছে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, ভাড়ায় থাকা এখনও সস্তা হলেও এমন অনেক বাজার তৈরি হচ্ছে যেখানে ভাড়ার চেয়ে স্টার্টার হোমের দাম দ্রুত কমছে এবং মানুষের সাপ্তাহিক গড় আয় জাতীয় হার ৩.৮ শতাংশের বেশি বা সমান গতিতে বাড়ছে। এসব এলাকার মধ্যে রয়েছে ওকলাহোমা সিটি, ফ্লোরিডার অরল্যান্ডো, সিয়াটল, মিয়ামি, ফ্লোরিডার টাম্পা, লাস ভেগাস এবং ন্যাশভিল। শীর্ষ ৫০টি মেট্রো শহরে জুলাই মাসে স্টার্টার হোমের তালিকাভুক্ত গড় দাম বার্ষিক ২.৯ শতাংশ কমেছে, যেখানে ভাড়ার হার কমেছে ১.৪ শতাংশ।
যুক্তরাষ্ট্রে বাড়ি কেনার অপেক্ষায় থাকা ক্রেতাদের জন্য ৩ শতাংশ মর্টগেজ রেট এখন প্রায় অধরা লক্ষ্য হয়ে উঠেছে। বর্তমানে ৩০ বছরের ফিক্সড মর্টগেজ রেট গড়ে ৬ দশমিক ৬৫ শতাংশের কাছাকাছি থাকায় অনেকেই সুদের হার কমার অপেক্ষা করছেন। তবে বিশেষজ্ঞদের মতে, শিগগিরই হার আবার ৩ শতাংশে নেমে আসার সম্ভাবনা খুবই কম। মহামারির সময় ফেডারেল রিজার্ভ সুদের হার কমিয়ে দেওয়ার পর যুক্তরাষ্ট্রে মর্টগেজ রেট প্রায় ৩ শতাংশের আশপাশে নেমে গিয়েছিল। ২০২১ সালে ৩০ বছরের ফিক্সড মর্টগেজ রেট সর্বনিম্ন ২ দশমিক ৬৫ শতাংশে পৌঁছায়। কিন্তু ২০২২ সালের মার্চ থেকে ফেড সুদের হার বাড়াতে শুরু করলে মর্টগেজ রেটও আবার বাড়তে থাকে। রিয়েল্টর ডটকমের জ্যেষ্ঠ অর্থনীতিবিদ জেক ক্রিমেলের মতে, অদূর ভবিষ্যতে ৩ শতাংশ মর্টগেজ রেটে ফিরে যাওয়ার সম্ভাবনা প্রায় নেই। এই পরিস্থিতিতে ক্যালিফোর্নিয়ার বাড়ি কিনতে আগ্রহীদের সামনে বিকল্প হিসেবে আসতে পারে প্রস্তাবিত প্রপোজিশন ৩৭। আগামী নভেম্বরের নির্বাচনে ক্যালিফোর্নিয়ার ভোটাররা এই প্রস্তাবের ওপর সিদ্ধান্ত দেবেন। এটি অনুমোদিত হলে মধ্যম আয়ের যোগ্য বাসিন্দারা নতুন নির্মিত বাড়ির দামের সর্বোচ্চ ১৭ শতাংশ পর্যন্ত ঋণ নিতে পারবেন। ফলে ক্রেতার নিজস্ব ডাউন পেমেন্ট নেমে আসতে পারে মাত্র ৩ শতাংশে। তবে এটি সরাসরি অনুদান নয়। প্রস্তাব অনুযায়ী, ক্যালিফোর্নিয়া হাউজিং ফাইন্যান্স এজেন্সি এই কর্মসূচি চালু করতে পারবে এবং সহায়তার অর্থ দ্বিতীয় মর্টগেজ হিসেবে দেওয়া হবে। অর্থাৎ বাড়ির মূল মর্টগেজের পাশাপাশি ক্রেতাকে আরেকটি ঋণের কিস্তিও পরিশোধ করতে হবে। প্রস্তাবটি কার্যকর হলে সর্বোচ্চ ২৫ বিলিয়ন ডলারের রেভিনিউ বন্ড বিক্রির মাধ্যমে কর্মসূচিটির অর্থায়ন করা হতে পারে। প্রস্তাবিত কর্মসূচির আওতায় শুধু ক্যালিফোর্নিয়ার বাসিন্দারা এবং নির্দিষ্ট দামের মধ্যে থাকা নতুন নির্মিত বাড়ি কেনার সুযোগ পাবেন। বাড়ির মূল্যসীমা কাউন্টিভেদে আনুমানিক ১০ লাখ থেকে ১৫ লাখ ডলারের মধ্যে হতে পারে। ক্রেতাকে অন্তত ৩ শতাংশ নিজস্ব অর্থ দিতে হবে এবং বাকি অর্থের জন্য মূল মর্টগেজ নিতে হবে। প্রস্তাবে সহায়তার ঋণের সুদের খরচ যতটা সম্ভব কম রাখার কথা বলা হলেও নির্দিষ্ট সুদের হার বা ঋণের শর্ত এখনো নির্ধারিত হয়নি। রিয়েল্টর ডটকমের জুলাই ২০২৬ সালের তথ্য অনুযায়ী, ক্যালিফোর্নিয়ায় বাড়ির মধ্যম তালিকামূল্য ছিল ৭ লাখ ৪৪ হাজার ৭৫০ ডলার। এই দামে ৩ শতাংশ ডাউন পেমেন্ট হলে প্রয়োজন হবে প্রায় ২২ হাজার ৩৪০ ডলার। তবে লস অ্যাঞ্জেলেস, সান ফ্রান্সিসকো ও মন্টেরির মতো এলাকায় বাড়ির মধ্যম তালিকামূল্য ১০ লাখ ডলারেরও বেশি হওয়ায় বাস্তব পরিস্থিতি এলাকাভেদে অনেকটা ভিন্ন হতে পারে। প্রস্তাবিত কর্মসূচিতে যোগ্য হতে ক্যালিফোর্নিয়ায় অন্তত এক বছর ধরে বসবাস করতে হবে, বাড়িটির প্রথম ক্রেতা হতে হবে এবং ক্লোজিংয়ের ৬০ দিনের মধ্যে বাড়িটিকে নিজের প্রধান বাসস্থান হিসেবে ব্যবহার করতে হবে। পাশাপাশি পরিবারের আয় সংশ্লিষ্ট এলাকার মধ্যম আয়ের দ্বিগুণের বেশি হতে পারবে না। উদাহরণ হিসেবে, ২০২৬ সালের আয়সীমা অনুযায়ী লস অ্যাঞ্জেলেস কাউন্টিতে চার সদস্যের পরিবারের যোগ্যতার সর্বোচ্চ আয় প্রায় ২ লাখ ১৬ হাজার ২০০ ডলার হতে পারে। তবে চূড়ান্ত আয়সীমা ক্যালিফোর্নিয়া হাউজিং ফাইন্যান্স এজেন্সি নির্ধারণ করতে পারে। তাহলে ৩ শতাংশ মর্টগেজ রেটের জন্য অপেক্ষা করা ভালো, নাকি ৩ শতাংশ ডাউন পেমেন্টের সুযোগ নেওয়া ভালো? বিশেষজ্ঞদের মতে, বিষয়টি শুধু সুদের হার দিয়ে বিচার করা ঠিক হবে না। বাড়ির দাম, মাসিক কিস্তি, ডাউন পেমেন্ট এবং ভবিষ্যতে ঋণ পুনঃঅর্থায়নের সুযোগও বিবেচনায় নিতে হবে। ৩ শতাংশ মর্টগেজ রেটের অপেক্ষায় থাকা ক্রেতাদের জন্য অপেক্ষার সময় দীর্ঘ হতে পারে। তবে ভবিষ্যতে সুদের হার কমে গেলে এবং ক্রেতা অপেক্ষা করার মতো আর্থিক অবস্থায় থাকলে মাসিক খরচের দিক থেকে তারা বেশি সুবিধা পেতে পারেন। অন্যদিকে, প্রপোজিশন ৩৭-এর মতো কর্মসূচি ব্যবহার করে কম ডাউন পেমেন্টে বাড়ি কেনার সুযোগ পেলেও দুটি মর্টগেজের বিষয়টি মাথায় রাখতে হবে। ভবিষ্যতে মূল মর্টগেজ রিফাইন্যান্স করতে চাইলে দ্বিতীয় ঋণদাতার অনুমোদন প্রয়োজন হতে পারে। ফলে সুদের হার কমে গেলেও দুটি ঋণ একত্র করার ক্ষেত্রে জটিলতা তৈরি হতে পারে। রিয়েল্টর ডটকমের বিশ্লেষণ অনুযায়ী, বাড়ি কেনার সিদ্ধান্তে শুধু কম মর্টগেজ রেটের অপেক্ষা না করে নিজের আর্থিক প্রস্তুতির ওপর গুরুত্ব দেওয়া বেশি বাস্তবসম্মত। সম্ভাব্য ক্রেতাদের একাধিক ঋণদাতার অফার তুলনা করা, ক্রেডিট ও অন্যান্য আর্থিক বিষয় গুছিয়ে নেওয়া এবং সম্ভব হলে বেশি ডাউন পেমেন্টের জন্য সঞ্চয় করা উপকারী হতে পারে। মাসিক কিস্তি বেশি হলে তুলনামূলক কম দামের এলাকায় বাড়ি খোঁজার কথাও বিবেচনা করা যেতে পারে। অর্থাৎ, ৩ শতাংশ মর্টগেজ রেট ফিরে আসার অপেক্ষায় বসে থাকার চেয়ে নিজের নিয়ন্ত্রণে থাকা বিষয়গুলো নিয়ে প্রস্তুতি নেওয়াই এখন বেশি গুরুত্বপূর্ণ। আর ক্যালিফোর্নিয়ার প্রপোজিশন ৩৭ অনুমোদিত হলে কিছু যোগ্য ক্রেতার জন্য কম ডাউন পেমেন্টে বাড়ির মালিক হওয়ার নতুন একটি পথ তৈরি হতে পারে। তবে এটি দ্বিতীয় মর্টগেজভিত্তিক কর্মসূচি হওয়ায় সিদ্ধান্ত নেওয়ার আগে ঋণের পূর্ণ শর্ত, সুদের হার এবং ভবিষ্যৎ রিফাইন্যান্সের প্রভাব ভালোভাবে যাচাই করা জরুরি।
নিউইয়র্ক অঙ্গরাজ্যে বাড়ি কেনার খরচ যখন অনেকের নাগালের বাইরে, তখন সম্পূর্ণ ভিন্ন চিত্র দেখা যাচ্ছে ইউটিকার শহরে। নিউইয়র্ক সিটির প্রায় চার ঘণ্টা উত্তরে অবস্থিত এই শহরে কিছু এলাকায় বাড়ির গড় মূল্য ৮৭ হাজার ডলারের কাছাকাছি, আর মাসিক ভাড়া শুরু হচ্ছে প্রায় ৯০০ ডলার থেকে। কিন্তু এত সাশ্রয়ী হওয়ার পরও শহরটি জনসংখ্যা ধরে রাখতে পারছে না। মার্কিন সংবাদমাধ্যম নিউইয়র্ক পোস্টের প্রতিবেদনে বলা হয়েছে, নিউইয়র্ক অঙ্গরাজ্যের অন্যতম সাশ্রয়ী আবাসন বাজার এখন ইউটিকা। এলাকাভেদে বাড়ির মধ্যম মূল্য প্রায় ৮৭ হাজার থেকে ১ লাখ ৫৭ হাজার ডলারের মধ্যে। তবে শহরটির সামগ্রিক গড় বাড়ির মূল্য আরও বেশি, প্রায় ২ লাখ ১৩ হাজার ৪১২ ডলার, যা গত এক বছরে প্রায় ৯ শতাংশ বেড়েছে। বাড়ির দামের পাশাপাশি ইউটিকার জীবনযাত্রার ব্যয়ও নিউইয়র্ক অঙ্গরাজ্যের গড়ের তুলনায় প্রায় ২৮ থেকে ৩৩ শতাংশ কম বলে প্রতিবেদনে উল্লেখ করা হয়েছে। কিছু বাড়ি ১ লাখ ডলারেরও নিচে তালিকাভুক্ত রয়েছে। এমনকি পাঁচ বেডরুমের একটি বাড়ির দাম ৮৯ হাজার ৯০০ ডলার এবং তিন বেডরুমের একটি বাড়ির দাম ৯৯ হাজার ৯০০ ডলার রাখা হয়েছে। কিন্তু কম দামের আবাসনই ইউটিকার সবচেয়ে বড় সমস্যা সমাধান করতে পারছে না। শহরটির জনসংখ্যা ২০২০ সালের আদমশুমারির পর থেকে ৪ শতাংশের বেশি কমেছে। সাম্প্রতিক বছরেও প্রায় ১ হাজার ৫০০ মানুষ শহরটি ছেড়ে গেছে বলে প্রতিবেদনে উঠে এসেছে। বর্তমানে জনসংখ্যা বছরে প্রায় শূন্য দশমিক ৭৪ শতাংশ হারে কমছে। এর পেছনে রয়েছে দীর্ঘদিনের অর্থনৈতিক সংকট। একসময় শিল্পনির্ভর ইউটিকা কয়েক দশকের শিল্পায়ন পরবর্তী অর্থনৈতিক পরিবর্তনে বড় ধরনের কর্মসংস্থান হারিয়েছে। গুরুত্বপূর্ণ কিছু প্রতিষ্ঠানের কারখানা বন্ধ হওয়া এবং চাকরি শহরের বাইরে চলে যাওয়ার ফলে স্থানীয় অর্থনীতি ও করভিত্তি দুর্বল হয়ে পড়ে। শহরটির মধ্যম পারিবারিক আয় এখন প্রায় ৫২ হাজার ডলার, যা নিউইয়র্ক অঙ্গরাজ্যের গড়ের তুলনায় অনেক কম। ২০২৪ সালে ইউটিকার একজন ব্যক্তির মধ্যম আয় ছিল প্রায় ৩০ হাজার ৭৮৫ ডলার। একই সঙ্গে শহরটির দারিদ্র্যের হার ২৭ শতাংশের বেশি, যা জাতীয় হারের প্রায় দ্বিগুণ। বেকারত্বের হারও প্রায় সাড়ে ৪ থেকে ৬ শতাংশের মধ্যে রয়েছে। ফলে ইউটিকার আবাসন বাজারে একটি অদ্ভুত বৈপরীত্য তৈরি হয়েছে। বাড়ি কেনার সুযোগ তুলনামূলকভাবে সহজ হলেও স্থায়ীভাবে বসবাসের জন্য ভালো বেতনের চাকরি ও অর্থনৈতিক সুযোগের অভাব অনেক মানুষকে অন্য শহরে চলে যেতে উৎসাহিত করছে। নিউইয়র্ক অঙ্গরাজ্যে সাশ্রয়ী শহরের তালিকা অবশ্য কোন তথ্যের ভিত্তিতে তৈরি করা হচ্ছে তার ওপর পরিবর্তিত হয়। ২০২৬ সালের আরেকটি আবাসন বিশ্লেষণে জামেস্টাউনকে অঙ্গরাজ্যের সবচেয়ে সাশ্রয়ী স্থান হিসেবে উল্লেখ করা হয়েছে। সেখানে মধ্যম বাড়ির মূল্য প্রায় ১ লাখ ১৭ হাজার ৯১৪ ডলার এবং মধ্যম ভাড়া ৭৫৯ ডলার। তবে ইউটিকাকে আলাদা করে আলোচনায় এনেছে কম দামে বাড়ি পাওয়ার সুযোগ এবং একই সঙ্গে জনসংখ্যা কমে যাওয়ার বাস্তবতা। অর্থাৎ, এখানে সাশ্রয়ী দামে বাড়ি কেনা সম্ভব হলেও সেটিকে দীর্ঘমেয়াদি বসবাসের জন্য আকর্ষণীয় করে তুলতে কর্মসংস্থান ও অর্থনৈতিক সুযোগ বাড়ানোই এখন বড় চ্যালেঞ্জ।
যুক্তরাষ্ট্রে নিজের একটি বাড়ির মালিক হওয়ার স্বপ্ন সাধারণ মধ্যবিত্ত পরিবারগুলোর জন্য এখনো এক কঠিন বাস্তবতা হয়ে রয়েছে। দীর্ঘ কয়েক বছরের ধারাবাহিক পতনের পর দেশটির আবাসন খাতের সামর্থ্যের সূচক কিছুটা স্থিতিশীল হলেও, একটি বাড়ি কিনতে এখনো বছরে ৬ অঙ্কের বা কমপক্ষে এক লাখ মার্কিন ডলারের বেশি উপার্জনের প্রয়োজন পড়ছে। আবাসন খাতের স্বনামধন্য গবেষণা প্রতিষ্ঠান ‘রেডফিন’-এর এক সাম্প্রতিক প্রতিবেদনে এই তথ্য উঠে এসেছে। সংস্থাটির উপাত্ত অনুযায়ী, যুক্তরাষ্ট্রে একটি গড়পরতার বাড়ি কেনা এবং তার বিপরীতে আয়ের সর্বোচ্চ ৩০ শতাংশের মধ্যে মাসিক ঋণের কিস্তি (মর্গেজ) সীমাবদ্ধ রাখার জন্য একটি পরিবারের বার্ষিক আয় প্রয়োজন অন্তত ১ লাখ ৯ হাজার ৭৯৬ ডলার। যদিও এক বছর আগে রেকর্ড ১ লাখ ১০ হাজার ৩৮২ ডলারের তুলনায় এই অঙ্ক মাত্র ০.৫ শতাংশ কমেছে, তবুও তা বেশিরভাগ মার্কিন নাগরিকের আয়ের সাধ্যের বাইরে। বাস্তবতার সঙ্গে এই প্রয়োজনীয় আয়ের বড় ফারাক রয়েছে। যুক্তরাষ্ট্রের একটি সাধারণ পরিবারের গড় বার্ষিক আয় বর্তমানে ৮৭ হাজার ৫৯৯ ডলার, যা আগের বছরের তুলনায় ৪ শতাংশ বাড়লেও বাড়ি কেনার জন্য দরকারি অঙ্কের চেয়ে অনেক কম। হিসাব অনুযায়ী, একজন গড় আয়ের আমেরিকান পরিবার যদি একটি মাঝারি দামের বাড়ি কিনতে যায়, তবে তাদের মোট বার্ষিক আয়ের প্রায় ৩৮ শতাংশই চলে যাবে কেবল বাড়ির কিস্তি মেটাতে। পরিস্থিতি ব্যাখ্যা করে রেডফিনের জ্যেষ্ঠ অর্থনীতিবিদ ইয়িংকি সু জানান, কয়েক বছর টানা অবস্থা খারাপ হওয়ার পর বাড়ি কেনার প্রয়োজনীয় আয়ের অঙ্কটি কিছুটা থমকে দাঁড়িয়েছে বা স্থিতিশীল হয়েছে। তবে এর মানে এই নয় যে সাধারণ আমেরিকানদের কাছে বাড়ি কেনা সহজ বা সাশ্রয়ী হয়ে গেছে। এখনো একজন সাধারণ মানুষের প্রকৃত আয় এবং স্বাচ্ছন্দ্যে বাড়ি কেনার খরচের মধ্যে দুই অঙ্কের শতাংশের এক বিশাল ব্যবধান রয়ে গেছে। ফলে প্রথমবারের মতো বাড়ি কিনতে চাওয়া বহু প্রাক-ক্রেতা বাজারের বাইরে অবস্থান নিতে বাধ্য হচ্ছেন। তবে এই সংকটের মধ্যেও অর্থনীতির খাতায় সামান্য কিছু স্বস্তির ইঙ্গিত পাওয়া যাচ্ছে। প্রয়োজনীয় আয় ও প্রকৃত আয়ের মধ্যবর্তী ঘাটতি গত দুই বছরের তুলনায় কিছুটা সংকুচিত হয়েছে। দুই বছর আগে যেখানে এই ঘাটতির পরিমাণ ছিল ২৮ হাজার ৮৩৪ ডলার এবং গত বছর ছিল ২৬ হাজার ১২৫ ডলার, তা বর্তমানে কমে দাঁড়িয়েছে ২২ হাজার ১৯৭ ডলারে। পাশাপাশি বাজারে সক্রিয় বিক্রির জন্য থাকা মোট বাড়ির ৩৪.২ শতাংশ এখন সাধারণের কেনার সামর্থ্যের মধ্যে রয়েছে, যা এক বছর আগে ছিল ৩০.৫ শতাংশ। অন্যদিকে যারা জীবনে প্রথমবারের মতো প্রারম্ভিক স্তরের (এন্ট্রি-লেভেল) বাড়ি কেনার পরিকল্পনা করছেন, তাদের ক্ষেত্রে খরচ সামান্য কমেছে। এ ধরনের বাড়ি কেনার জন্য বর্তমানে বার্ষিক ৭০ হাজার ৬৯৩ ডলার আয়ের প্রয়োজন, যা এক বছর আগের চেয়ে ১.৫ শতাংশ কম। যুক্তরাষ্ট্রের সিয়াটল এবং সান হোসে-এর মতো প্রধান প্রধান মেট্রোপলিটন এলাকাগুলোতে আবাসন সাশ্রয়ের সূচকে কিছুটা অগ্রগতি হয়েছে। তবে উদ্বেগের বিষয় হলো, আমেরিকার বড় বড় শহরগুলোর মধ্যে কেবল সেন্ট লুইস, ইন্ডিয়ানাপলিস এবং পিটসবার্গ এই তিনটি শহরেই সাধারণ পরিবারের বর্তমান গড় আয় দিয়ে একটি মাঝারি মানের বাড়ি কেনা সম্ভব হচ্ছে।
যুক্তরাষ্ট্রে অবসরকালীন সঞ্চয় ব্যবস্থায় বড় ধরনের পরিবর্তনের প্রস্তাব দিয়েছেন ৪০১(কে) পরিকল্পনার জনক হিসেবে পরিচিত টেড বেনা। তার নতুন ধারণা, কর্মীদের বেতন থেকে এক ডলারও না কেটেই নিয়োগকর্তার অর্থায়নে সঞ্চয় গড়ে তোলা সম্ভব হবে। ভবিষ্যতে এই অর্থ জরুরি প্রয়োজন কিংবা বাড়ি কেনার মতো গুরুত্বপূর্ণ লক্ষ্যেও ব্যবহার করা যেতে পারে। টেড বেনা প্রস্তাবিত এই নতুন পরিকল্পনার নাম দিয়েছেন রেডিশ। এটি প্রচলিত ৪০১(কে)-এর বিকল্প নয়, বরং একটি অতিরিক্ত সঞ্চয় সুবিধা হিসেবে ভাবা হয়েছে। বর্তমানে প্রস্তাবটি নীতিগত পর্যায়ে রয়েছে; এটি এখনো চালু হয়নি। বেনার ভাষ্য, বর্তমান অর্থনৈতিক পরিস্থিতিতে অনেক নিম্ন ও মধ্যম আয়ের কর্মী খাবার, বাসস্থান, হেলথ কেয়ার ও অন্যান্য নিত্যপ্রয়োজনীয় খরচ মেটাতেই হিমশিম খান। ফলে তাদের পক্ষে পেচেক থেকে নিয়মিত অর্থ কেটে ৪০১(কে)-তে জমা রাখা কঠিন হয়ে পড়ে। তাই এমন একটি ব্যবস্থা দরকার, যেখানে কর্মীদের নিজস্ব আয় থেকে অর্থ কাটা ছাড়াই সঞ্চয় গড়ে উঠবে। প্রস্তাব অনুযায়ী, কোনো কর্মী নির্ধারিত কর্মদক্ষতা, উপস্থিতি, নিরাপদে কাজ সম্পন্ন করা, বিক্রয় লক্ষ্যমাত্রা বা প্রতিষ্ঠানের নির্ধারিত অন্যান্য লক্ষ্য পূরণ করলে নিয়োগকর্তা তার নামে একটি বিশেষ অবসর সঞ্চয় হিসাবে অর্থ জমা দেবেন। কোম্পানির নীতির ওপর নির্ভর করে এই অর্থ সাপ্তাহিক, মাসিক বা বার্ষিক ভিত্তিতে জমা হতে পারে। অর্থাৎ কর্মী ভালো পারফরম্যান্স করলে তার সঞ্চয়ও বাড়বে, কিন্তু সেই অর্থ তার বেতন থেকে কাটা হবে না। বেনা মনে করেন, শুধু অবসরের জন্য ২০ বা ৩০ বছর অপেক্ষা করার পরিবর্তে এই ধরনের সঞ্চয় জরুরি আর্থিক প্রয়োজন, চিকিৎসা ব্যয় কিংবা প্রথম বাড়ি কেনার ডাউন পেমেন্টের মতো স্বল্পমেয়াদি লক্ষ্য পূরণেও সহায়ক হতে পারে। তার মতে, এতে সঞ্চয়ের অভ্যাস যেমন বাড়বে, তেমনি কর্মীদের কর্মদক্ষতা বাড়াতেও এটি উৎসাহ হিসেবে কাজ করবে। প্রস্তাবিত পরিকল্পনায় নিয়োগকর্তারও আর্থিক সুবিধা থাকতে পারে। কারণ এটি যোগ্য অবসর সঞ্চয় পরিকল্পনার কাঠামোর মধ্যে পরিচালিত হলে কিছু পেরোল-সংক্রান্ত কর ও ব্যয় কমানোর সুযোগ তৈরি হতে পারে বলে পরিকল্পনাটির উদ্যোক্তারা দাবি করছেন। মার্কিন শ্রম পরিসংখ্যান ব্যুরোর তথ্য অনুযায়ী, বেসরকারি খাতের দুই-তৃতীয়াংশের বেশি কর্মীর ৪০১(কে)-ধরনের অবসর সঞ্চয় পরিকল্পনায় অংশ নেওয়ার সুযোগ থাকলেও, যোগ্য কর্মীদের মাত্র প্রায় অর্ধেক এতে অংশ নেন। টেড বেনার মতে, এটিই প্রমাণ করে যে বর্তমান ব্যবস্থা অনেক কর্মীর জন্য কার্যকরভাবে কাজ করছে না। তবে অনেক অর্থনীতিবিদদের মতে, অবসরকালীন সঞ্চয় ব্যবস্থায় যেকোনো পরিবর্তন বা নতুন পরিকল্পনা চালুর আগে এর করনীতি, অর্থ উত্তোলনের নিয়ম এবং দীর্ঘমেয়াদি আর্থিক প্রভাব ভালোভাবে মূল্যায়ন করা জরুরি। কারণ ‘রেডিশ’ পরিকল্পনাটি এখনো প্রস্তাবের পর্যায়ে রয়েছে এবং এটি বাস্তবায়নের জন্য নিয়োগকর্তা, অবসর সঞ্চয় খাত এবং সংশ্লিষ্ট নীতিনির্ধারকদের সমর্থন প্রয়োজন।
যুক্তরাষ্ট্রে বাড়ি কিনলে শুধু ব্যাংকের মর্টগেজের কিস্তি পরিশোধ করলেই দায়িত্ব শেষ হয় না। অনেক আবাসিক কমিউনিটিতে বসবাসকারীদের জন্য হোমওনার্স অ্যাসোসিয়েশন (এইচওএ) এর নির্ধারিত মাসিক বা বার্ষিক ফি, বিশেষ মূল্যায়ন এবং বিভিন্ন জরিমানাও সময়মতো পরিশোধ করা বাধ্যতামূলক। এসব অর্থ দীর্ঘদিন বকেয়া থাকলে শুধু অতিরিক্ত আর্থিক চাপই নয়, চরম পরিস্থিতিতে নিজের বাড়িও হারানোর ঝুঁকি তৈরি হতে পারে। সম্প্রতি জর্জিয়া, ওহাইও, মেরিল্যান্ড ও নর্থ ক্যারোলাইনাসহ বিভিন্ন অঙ্গরাজ্যে এইচওএর বকেয়া ফি, জরিমানা ও আইনি ব্যয়কে কেন্দ্র করে বাড়ির মালিকদের সঙ্গে বিরোধের একাধিক ঘটনা নতুন করে আলোচনায় এসেছে। এসব ঘটনার পর এইচওএর ক্ষমতা এবং বাড়ির মালিকদের সুরক্ষা নিয়ে নতুন করে বিতর্ক শুরু হয়েছে। কয়েকটি অঙ্গরাজ্যে আইনপ্রণেতারা এইচওএর ফোরক্লোজারের ক্ষমতা সীমিত করার বিষয়েও আলোচনা করছেন। হোমওনার্স অ্যাসোসিয়েশন বা এইচওএ হলো এমন একটি আবাসিক পরিচালনা সংস্থা, যা কমিউনিটির রাস্তা, পার্ক, সুইমিং পুল, ক্লাবহাউস, নিরাপত্তা, ল্যান্ডস্কেপিংসহ বিভিন্ন সাধারণ সুবিধার রক্ষণাবেক্ষণ করে। এসব সেবার ব্যয় মেটাতে বাড়ির মালিকদের কাছ থেকে নিয়মিত ফি আদায় করা হয়। পাশাপাশি কমিউনিটির নিয়ম ভঙ্গ করলে জরিমানাও আরোপ করা হতে পারে। হোম ব্যবস্থাপনা বিশেষজ্ঞদের মতে, কোনো বাড়ির মালিক এইচওএর নির্ধারিত ফি বা বৈধ জরিমানা দীর্ঘদিন পরিশোধ না করলে সংস্থাটি প্রথমে ওই সম্পত্তির বিরুদ্ধে ‘লিয়েন’ বা আইনি দাবি নিবন্ধন করতে পারে। এরপরও বকেয়া পরিশোধ না হলে অনেক অঙ্গরাজ্যের আইনে এইচওএ আদালতের মাধ্যমে ফোরক্লোজার প্রক্রিয়া শুরু করার সুযোগ পায়। তবে অনেক মর্টগেজ কর্মকর্তারা বলছেন, এইচওএর ফি বকেয়া থাকলেই যে সঙ্গে সঙ্গে বাড়ি ফোরক্লোজার হয়ে যাবে, বিষয়টি সব সময় এমন নয়। বেশির ভাগ ক্ষেত্রে প্রথমে একাধিক নোটিশ পাঠানো হয়। এরপর বিলম্ব ফি, সুদ, আদায় ব্যয়, আইনজীবীর ফি এবং আদালতের খরচ যোগ হতে থাকে। দীর্ঘদিন বিষয়টি উপেক্ষা করলে আর্থিক দেনা দ্রুত বেড়ে যেতে পারে এবং শেষ পর্যন্ত আইনি জটিলতায় রূপ নিতে পারে। অনেক ক্ষেত্রে শুরুতে কয়েকশ বা কয়েক হাজার ডলারের বকেয়া থাকলেও পরে সুদ, জরিমানা ও আইনি ব্যয় যোগ হয়ে মোট দেনা ১০ হাজার থেকে ২০ হাজার ডলার বা তারও বেশি হয়ে যেতে পারে। এতে শুধু আর্থিক ক্ষতিই নয়, দীর্ঘমেয়াদি মানসিক চাপ ও আদালতের ঝামেলাও তৈরি হতে পারে। রিয়েল এস্টেট বিশ্লেষণ প্রতিষ্ঠান অ্যাটমের ২০২৬ সালের মধ্যবর্তী ফোরক্লোজার প্রতিবেদনে দেখা গেছে, চলতি বছরের প্রথম ছয় মাসে যুক্তরাষ্ট্রে ফোরক্লোজার সংক্রান্ত নোটিশ ও আইনি কার্যক্রম গত বছরের একই সময়ের তুলনায় ২১ শতাংশ বেড়েছে। দুই বছর আগের তুলনায় এ হার ২৮ শতাংশ বেশি। প্রতিষ্ঠানটির মতে, আবাসন ব্যয় বৃদ্ধি, মূল্যস্ফীতি এবং পরিবারের ওপর বাড়তি আর্থিক চাপের কারণে অনেক বাড়ির মালিক আগের তুলনায় বেশি আর্থিক সংকটে পড়ছেন। এ ক্ষেত্রে রিয়েল্টররা পরামর্শ দিচ্ছেন, এইচওএ থেকে কোনো বকেয়া বা লিয়েনের নোটিশ পেলে তা কখনোই উপেক্ষা করা উচিত নয়। নোটিস ঠিক মতো যাচাই করে দ্রুত এইচওএর সঙ্গে যোগাযোগ করা এবং প্রয়োজনে আইনজীবীর পরামর্শ নেওয়া উচিত। অনেক ক্ষেত্রে আলোচনার মাধ্যমে বা কিস্তিতে অর্থ পরিশোধের ব্যবস্থা করে বড় ধরনের আইনি জটিলতা এড়ানো সম্ভব। যুক্তরাষ্ট্রে যারা এইচওএ নিয়ন্ত্রিত কমিউনিটিতে বাড়ি কিনতে চান, তাদের জন্য বিশেষজ্ঞদের পরামর্শ হলো শুধু বাড়ির দাম বা ব্যাংকের মর্টগেজের কিস্তি নয়, এইচওএর মাসিক বা বার্ষিক ফি, কমিউনিটির নিয়ম, জরিমানার নীতিমালা এবং বকেয়া থাকলে কী ধরনের আইনি ব্যবস্থা নেওয়া হতে পারে, সেসব বিষয়ও আগে থেকেই ভালোভাবে জেনে নেওয়া। কারণ, অনেক সময় বাড়ির মালিকেরা মর্টগেজের কিস্তি নিয়মিত পরিশোধ করলেও এইচওএর নিয়ম বা ফি সম্পর্কে অসচেতন থাকার কারণে অপ্রত্যাশিত আর্থিক ও আইনি সমস্যার মুখে পড়েন।
নিজস্ব একটি বাড়ি কেনার স্বপ্ন অনেকেরই থাকে। বড় উঠান, ব্যক্তিগত বাগান, আলাদা কাজের ঘর কিংবা প্রকৃতির কাছাকাছি থাকার আকাঙ্ক্ষা মানুষকে বাড়ি কেনার সিদ্ধান্তে উৎসাহিত করে। কিন্তু বাস্তবে সেই স্বপ্ন অনেক সময় অতিরিক্ত খরচ, নিয়মিত মেরামত এবং জীবনযাপনের বাস্তবতার সঙ্গে মিল খুঁজে পায় না। স্কটল্যান্ডের এডিনবরায় বসবাসকারী সাংবাদিক ও লেখক সিওভান বল এবং তার স্ত্রীও এমন অভিজ্ঞতার মধ্য দিয়েই গেছেন। মার্কিন সংবাদমাধ্যম বিজনেস ইনসাইডারে প্রকাশিত এক ব্যক্তিগত অভিজ্ঞতাভিত্তিক লেখায় তিনি জানিয়েছেন, বহু প্রত্যাশা নিয়ে কেনা বাড়িতে দুই বছরের কিছু বেশি সময় থাকার পর তারা সেটি বিক্রি করে আবার একটি আধুনিক অ্যাপার্টমেন্টে ফিরে গেছেন। তার ভাষায়, সিদ্ধান্তটি ছিল আর্থিক ও ব্যক্তিগত, দুই দিক থেকেই সঠিক। সিওভান জানান, ১৯৮০-এর দশকে নির্মিত প্রায় ৯৫০ বর্গফুটের দুই তলা বাড়িটি প্রথম দেখাতেই তাদের ভালো লেগে যায়। বাড়িটিতে ছিল ব্যক্তিগত ছোট একটি বাগান, একটি চিলেকোঠা, আলাদা কাজের ঘর এবং গাছপালা রাখার জন্য কাচঘেরা একটি কক্ষ। শহরের কেন্দ্র থেকে কিছুটা দূরে হলেও বাজেটের মধ্যে এমন বাড়ি পাওয়ায় তারা সেটিই কেনার সিদ্ধান্ত নেন। তবে সেখানে বসবাস শুরু করার পরই বাস্তবতা ধীরে ধীরে স্পষ্ট হতে থাকে। বাড়িটির বয়স প্রায় ৫০ বছর হওয়ায় নিয়মিত বিভিন্ন ধরনের মেরামতের প্রয়োজন পড়তে থাকে। এক ঝড়ে ছাদের কিছু অংশ ক্ষতিগ্রস্ত হলে টালি বদলাতে বড় অঙ্কের অর্থ ব্যয় করতে হয়। এছাড়া বয়লার মেরামত, দেয়ালের ফাটল ঠিক করা এবং ছোটখাটো নানা সংস্কারের কাজ প্রায় নিয়মিতই চলতে থাকে। শুধু মেরামতের খরচই নয়, বিদ্যুৎ ও গ্যাসের বিলও তাদের প্রত্যাশার চেয়ে অনেক বেশি আসে। আগে অ্যাপার্টমেন্টে থাকার সময় নিচের তলার বাসিন্দাদের তাপ উপরের ফ্ল্যাটেও পৌঁছাত, ফলে আলাদা করে বেশি গরম করার প্রয়োজন হতো না। কিন্তু আলাদা বাড়িতে সেই সুবিধা ছিল না। বাড়ির নকশার কারণে ওপরের তলা গরম থাকলেও নিচের তলা অনেকটাই ঠান্ডা থেকে যেত। এই সমস্যা সমাধানে বড় ধরনের সংস্কার প্রয়োজন ছিল, যা ব্যয়বহুল। এরই মধ্যে আরেকটি বড় চ্যালেঞ্জ হয়ে দাঁড়ায় সিওভানের শারীরিক অবস্থা। তিনি জানান, আগে থেকেই চলাফেরা-সংক্রান্ত একটি স্বাস্থ্যগত সমস্যা ছিল। বাড়িতে ওঠার কয়েক মাসের মধ্যেই তার চলাচলের সক্ষমতা দ্রুত কমতে শুরু করে। দুই তলা বাড়ির সিঁড়িই তখন তার জন্য সবচেয়ে বড় সমস্যা হয়ে ওঠে। কারণ রান্নাঘর ও বাথরুম ছিল ভিন্ন ভিন্ন তলায়। প্রতিদিন কয়েকবার সিঁড়ি ব্যবহার করতে গিয়ে তাকে চরম ভোগান্তির মুখে পড়তে হতো। ভবিষ্যতে হুইলচেয়ার ব্যবহারের প্রয়োজন হতে পারে বলে চিকিৎসকেরা জানিয়েছিলেন। কিন্তু বাড়ির নকশার কারণে সেখানে সিঁড়িতে লিফট বসানোও সহজ ছিল না। শারীরিক সীমাবদ্ধতার কারণে ব্যক্তিগত বাগানটিও আর পরিচর্যা করা সম্ভব হচ্ছিল না। অন্যদিকে তার স্ত্রীও কর্মব্যস্ত থাকায় নিয়মিত বাগানের দেখাশোনা করা সম্ভব হচ্ছিল না। এসব বিষয় বিবেচনায় নিয়ে তারা বাড়িটি বিক্রি করার সিদ্ধান্ত নেন। বাড়ি বিক্রির ছয় সপ্তাহের মধ্যেই এডিনবরার শহরের কেন্দ্রের কাছাকাছি একটি আধুনিক অ্যাপার্টমেন্ট কিনে সেখানে চলে যান। নতুন অ্যাপার্টমেন্টে সব প্রয়োজনীয় কক্ষ একই তলায় হওয়ায় চলাফেরা অনেক সহজ হয়েছে বলে জানান সিওভান। পাশাপাশি বাড়িটির জ্বালানি দক্ষতা বেশি হওয়ায় বিদ্যুৎ ও গ্যাসের বিলও আগের তুলনায় উল্লেখযোগ্যভাবে কমেছে। ভবনের বাইরের রক্ষণাবেক্ষণের খরচও অন্য ফ্ল্যাট মালিকদের সঙ্গে ভাগাভাগি হওয়ায় বড় ধরনের ব্যয়ের ঝুঁকি নেই। এছাড়া গণপরিবহন, রেস্তোরাঁ, সাংস্কৃতিক অনুষ্ঠান এবং বন্ধুদের বাসার কাছাকাছি থাকায় তাদের সামাজিক জীবনও আগের তুলনায় অনেক বেশি স্বাচ্ছন্দ্যময় হয়েছে। সিওভানের মতে, একটি বাড়ি কাগজে-কলমে যতই আকর্ষণীয় মনে হোক না কেন, সেটি সবার জীবনধারা বা শারীরিক অবস্থার সঙ্গে মানিয়ে যাবে, এমন নয়। তাই বাড়ি বা অ্যাপার্টমেন্ট কেনার আগে শুধু সৌন্দর্য বা আকার নয়, দীর্ঘমেয়াদি রক্ষণাবেক্ষণের খরচ, জ্বালানি ব্যয়, অবস্থান এবং নিজের জীবনযাপনের বাস্তব চাহিদাও বিবেচনায় নেওয়া জরুরি।
যুক্তরাষ্ট্রে বাড়ি কেনার পরিবর্তে ভাড়া থাকাই এখন অধিকাংশ মানুষের জন্য তুলনামূলকভাবে সাশ্রয়ী হয়ে উঠেছে। নতুন আবাসন সরবরাহ বৃদ্ধি এবং ভাড়া বাজারে মূল্যসংশোধনের ধারাবাহিক প্রভাবের কারণে দেশটির বড় শহরগুলোতে ভাড়ার হার কমতে থাকায় এমন চিত্র দেখা যাচ্ছে। রিয়েল এস্টেটবিষয়ক প্রতিষ্ঠান Realtor.com-এর সর্বশেষ ভাড়া বাজার প্রতিবেদনে বলা হয়েছে, যুক্তরাষ্ট্রের শীর্ষ ৫০টি মহানগর এলাকায় বর্তমানে বাড়ি কেনার তুলনায় ভাড়া থাকাই অর্থনৈতিকভাবে বেশি সুবিধাজনক। বিশেষ করে সাম্প্রতিক বছরগুলোতে বহুতল আবাসন নির্মাণ উল্লেখযোগ্যভাবে বাড়ায় ভাড়া বাজারে চাপ কমেছে এবং ভাড়াটিয়ারা কিছুটা স্বস্তি পাচ্ছেন। Realtor.com-এর জ্যেষ্ঠ অর্থনীতিবিদ জোয়েল বার্নারের মতে, ২০২১ ও ২০২২ সালে ভাড়ার যে অস্বাভাবিক মূল্যবৃদ্ধি হয়েছিল, বাজার এখন ধীরে ধীরে তার সংশোধন প্রক্রিয়ার মধ্য দিয়ে যাচ্ছে। অল্প সময়ের মধ্যে কয়েক বছরের সমপরিমাণ ভাড়া বৃদ্ধি হওয়ায় বর্তমানে অনেক শহরে ভাড়ার হার নিচের দিকে নামছে। তিনি বলেন, গত কয়েক বছরে নির্মিত বিপুলসংখ্যক বহুতল আবাসন বাজারে যুক্ত হওয়ায় ভাড়াটিয়াদের জন্য বিকল্প বেড়েছে। ফলে বাড়িওয়ালাদেরও ভাড়া বাড়ানোর সুযোগ সীমিত হয়ে এসেছে। প্রতিবেদন অনুযায়ী, ২০২৬ সালের মে মাসে যুক্তরাষ্ট্রের ৫০টি বৃহত্তম মহানগর এলাকায় মধ্যম ভাড়া দাঁড়িয়েছে ১ হাজার ৬৮৬ ডলার। এটি ২০২২ সালের গ্রীষ্মকালের সর্বোচ্চ পর্যায়ের তুলনায় ৭৮ ডলার বা প্রায় ৪ দশমিক ৪ শতাংশ কম। তবে মহামারির আগের সময়ের তুলনায় এখনও ভাড়া ২৪৮ ডলার বা প্রায় ১৭ শতাংশ বেশি রয়েছে। বিশেষজ্ঞরা বলছেন, বাড়ি কেনার খরচ এখনও উচ্চ সুদের হার ও আবাসনমূল্যের কারণে অনেক পরিবারের নাগালের বাইরে রয়েছে। ফলে বাড়ি কেনার জন্য ঋণ নেওয়ার চেয়ে ভাড়া থাকাকে অনেকেই আর্থিকভাবে নিরাপদ বিকল্প হিসেবে বিবেচনা করছেন। Realtor.com-এর অর্থনীতিবিদ জিয়াই জু জানিয়েছেন, গ্রীষ্মকাল আসায় মৌসুমি কারণে আগামী মাসগুলোতে ভাড়ার হার সামান্য বাড়তে পারে। তবে সামগ্রিকভাবে আবাসন সরবরাহ বৃদ্ধির কারণে বছরভিত্তিক ভাড়া কমার প্রবণতা অব্যাহত থাকবে বলে ধারণা করা হচ্ছে। তিনি বলেন, গত কয়েক বছরে যুক্তরাষ্ট্রে বহুতল আবাসন নির্মাণের যে জোয়ার দেখা গেছে, তার প্রভাব এখনও বাজারে পড়ছে। ফলে ২০২৬ সালজুড়েই ভাড়াটিয়ারা কিছুটা হলেও স্বস্তি পেতে পারেন। প্রতিবেদনে দেখা গেছে, সব ধরনের আবাসন ইউনিটের ভাড়াই কমেছে। দুই শয়নকক্ষের অ্যাপার্টমেন্টের মধ্যম ভাড়া এক বছরে ১ দশমিক ৫ শতাংশ কমে ১ হাজার ৮৮৫ ডলারে নেমে এসেছে। এটি ২০২২ সালের সর্বোচ্চ পর্যায়ের তুলনায় ১০৭ ডলার কম। একই সময়ে এক শয়নকক্ষের ইউনিটের মধ্যম ভাড়া ১ দশমিক ৫ শতাংশ কমে ১ হাজার ৫৭৩ ডলারে দাঁড়িয়েছে। স্টুডিও অ্যাপার্টমেন্টের ভাড়াও ১ দশমিক ৯ শতাংশ কমে ১ হাজার ৪২২ ডলারে নেমেছে। অর্থনীতিবিদদের মতে, বড় আকারের ইউনিটগুলোর ক্ষেত্রে প্রায় তিন বছর ধরে ধারাবাহিকভাবে ভাড়া কমছে। স্টুডিও অ্যাপার্টমেন্টের ক্ষেত্রেও আড়াই বছরের বেশি সময় ধরে একই প্রবণতা দেখা যাচ্ছে। এদিকে আবাসন বাজার বিশ্লেষকেরা বলছেন, ভাড়া থাকবেন নাকি বাড়ি কিনবেন, সে সিদ্ধান্ত নেওয়ার আগে ব্যক্তিগত আর্থিক সক্ষমতা মূল্যায়ন করা জরুরি। এ জন্য বর্তমানে বিভিন্ন আর্থিক প্রতিষ্ঠান ও আবাসনসংক্রান্ত ওয়েবসাইট ‘মর্টগেজ বনাম ভাড়া’ হিসাব করার বিশেষ ক্যালকুলেটরও ব্যবহার করার পরামর্শ দিচ্ছে। এসব ক্যালকুলেটরের মাধ্যমে একজন ব্যক্তি তাঁর বর্তমান ভাড়া, সঞ্চিত অর্থ, সম্ভাব্য ডাউন পেমেন্ট এবং ভবিষ্যৎ ঋণ কিস্তির তুলনামূলক হিসাব করতে পারেন। এতে শুধু বর্তমান ব্যয় নয়, দীর্ঘমেয়াদে কোন সিদ্ধান্ত আর্থিকভাবে বেশি লাভজনক হবে, সে সম্পর্কেও ধারণা পাওয়া যায়। যুক্তরাষ্ট্রের আবাসন বাজারে গত কয়েক বছরের অস্থিরতার পর ভাড়া খাতে এই মূল্যহ্রাসকে অনেক বিশেষজ্ঞ ইতিবাচক সংকেত হিসেবে দেখছেন। তবে সুদের হার, নতুন নির্মাণ প্রকল্প এবং সামগ্রিক অর্থনৈতিক পরিস্থিতির ওপর ভবিষ্যৎ বাজার পরিস্থিতি অনেকটাই নির্ভর করবে বলে মনে করছেন তারা।
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়ায় নিজের জৈবিক বাবার সঙ্গে যৌন সম্পর্কের ঘটনায় দোষ স্বীকার করা এক ব্যক্তিকে মাত্র এক বছরের কারাদণ্ড দেওয়ায় নতুন করে বিতর্ক তৈরি হয়েছে। আদালতের এই রায়ে অসন্তোষ প্রকাশ করে ভুক্তভোগী তরুণীর মা ক্যালিফোর্নিয়ার যৌন অপরাধ-সংক্রান্ত আইন আরও কঠোর করার দাবি জানিয়েছেন। মার্কিন সংবাদমাধ্যম দ্য ক্যালিফোর্নিয়া পোস্ট-কে দেওয়া সাক্ষাৎকারে ক্যারোলিনা স্যান্ডোভাল বলেন, তার মেয়ে মাকাইলা রেনে সেটলসের নামে নতুন আইন প্রণয়ন করা উচিত, যাতে ভবিষ্যতে এ ধরনের মামলায় আরও কঠোর শাস্তি নিশ্চিত করা যায়। তিনি বলেন, “এটি কোনোভাবেই ন্যায়বিচার নয়। আমি আইন পরিবর্তনের জন্য লড়াই করব, যাতে আর কোনো পরিবারকে আমাদের মতো পরিস্থিতির মধ্য দিয়ে যেতে না হয়।” ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয়ের তথ্য অনুযায়ী, ১৮ বছর বয়সী মাকাইলা রেনে সেটলস ২০২৫ সালের জুলাই মাসে নর্থ ক্যারোলিনা থেকে ক্যালিফোর্নিয়ার মুরপার্কে তার জৈবিক বাবা স্টিফেন ভিনসেন্ট শাভেজের কাছে থাকতে যান। পরিবারের ভাষ্য অনুযায়ী, তিনি কলেজে ভর্তি হয়ে নতুন জীবন শুরু করার পরিকল্পনা করেছিলেন। তবে সেখানে যাওয়ার মাত্র কয়েক দিনের মধ্যেই ঘটনাটি ঘটে। প্রসিকিউটরদের অভিযোগ, একটি পারিবারিক অনুষ্ঠানে মদ্যপানের পর শাভেজ বাড়িতে ফেরার পথে আরও মদ কেনেন। পরে বাড়িতে তিনি তার মেয়ের সঙ্গে যৌন সম্পর্ক স্থাপন করেন। ঘটনার পর মাকাইলাকে হাসপাতালে নেওয়া হয় এবং তদন্ত শুরু হয়। চিকিৎসা পরীক্ষায় অভিযুক্তের ডিএনএর উপস্থিতিও নিশ্চিত হয়। ২০২৫ সালের ডিসেম্বরে, ঘটনার প্রায় পাঁচ মাস পর মাকাইলা আত্মহত্যা করেন। ৪১ বছর বয়সী স্টিফেন ভিনসেন্ট শাভেজ ২০২৬ সালের মে মাসে ‘ফেলনি ইনসেস্ট’ এবং অপ্রাপ্তবয়স্ককে মদ সরবরাহের অভিযোগে দোষ স্বীকার করেন। তিনি আদালতে আরও স্বীকার করেন যে, একজন বাবা হিসেবে বিশ্বাসের অবস্থানের অপব্যবহার করেছেন এবং ভুক্তভোগী বিশেষভাবে অসহায় অবস্থায় ছিলেন। প্রসিকিউটররা তার বিরুদ্ধে সর্বোচ্চ তিন বছরের অঙ্গরাজ্য কারাদণ্ড চাইলেও আদালত তাকে এক বছরের ভেনচুরা কাউন্টি জেল, তিন বছরের ফেলনি প্রবেশন এবং ২০ বছর যৌন অপরাধী হিসেবে নিবন্ধিত থাকার নির্দেশ দেন। রায়ের পর ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, তারা মনে করে মামলার তথ্য-প্রমাণের ভিত্তিতে অঙ্গরাজ্যের কারাগারে আরও দীর্ঘ সাজাই উপযুক্ত ছিল। মামলায় ধর্ষণের অভিযোগ না আনার বিষয়টিও আলোচনায় এসেছে। এ বিষয়ে ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, একাধিক জ্যেষ্ঠ প্রসিকিউটর ও বাইরের আইন বিশেষজ্ঞদের সমন্বয়ে ফরেনসিক প্রমাণ, চিকিৎসা নথি, সাক্ষ্য এবং অন্যান্য তথ্য পর্যালোচনা করা হয়। সেই পর্যালোচনায় সিদ্ধান্ত হয়, বিদ্যমান আইন ও গ্রহণযোগ্য প্রমাণের ভিত্তিতে ‘ইনসেস্ট’-এর অভিযোগই আনা সম্ভব ছিল; ধর্ষণের অভিযোগ আইনি মানদণ্ড পূরণ করেনি। রায়ের পর ক্যারোলিনা স্যান্ডোভাল ক্যালিফোর্নিয়ার গভর্নর গ্যাভিন নিউসম এবং অঙ্গরাজ্যের আইনপ্রণেতাদের প্রতি যৌন অপরাধ-সংক্রান্ত আইন সংস্কারের আহ্বান জানিয়েছেন। তার দাবি, বর্তমান আইনে এ ধরনের গুরুতর অপরাধের জন্য যে সর্বোচ্চ শাস্তির বিধান রয়েছে, তা ভুক্তভোগীদের জন্য যথাযথ ন্যায়বিচার নিশ্চিত করতে পারছে না।
যুক্তরাষ্ট্রের পররাষ্ট্র দপ্তর আগস্ট ২০২৬ সালের ভিসা বুলেটিন প্রকাশ করেছে। নতুন এই আপডেটে পরিবারভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য বেশ কিছু গুরুত্বপূর্ণ অগ্রগতি দেখা গেছে। বিশেষ করে যুক্তরাষ্ট্রের স্থায়ী বাসিন্দাদের স্বামী, স্ত্রী ও সন্তানদের জন্য নির্ধারিত এফ২এ ক্যাটাগরিতে উল্লেখযোগ্য পরিবর্তন এসেছে। নতুন ভিসা বুলেটিন অনুযায়ী, পরিবারভিত্তিক কয়েকটি ক্যাটাগরিতে অপেক্ষার সময় কমার সম্ভাবনা তৈরি হয়েছে। এর মধ্যে এফ২এ ক্যাটাগরির অগ্রগতি সবচেয়ে বেশি, যেখানে যুক্তরাষ্ট্রের গ্রিন কার্ডধারীদের স্বামী-স্ত্রী ও অবিবাহিত সন্তানদের আবেদন অন্তর্ভুক্ত থাকে। এছাড়া যুক্তরাষ্ট্রের নাগরিকদের অবিবাহিত প্রাপ্তবয়স্ক সন্তানদের জন্য এফ১ ক্যাটাগরি এবং অন্যান্য পরিবারভিত্তিক ক্যাটাগরিতেও কিছু অগ্রগতি দেখা গেছে। তবে আবেদনকারীদের ক্ষেত্রে অগ্রাধিকার তারিখ বা প্রায়োরিটি ডেট অনুযায়ীই পরবর্তী ধাপ নির্ধারণ হবে। ভিসা বুলেটিনে বলা হয়েছে, পরিবারভিত্তিক অভিবাসন ভিসার সংখ্যা প্রতিবছর নির্দিষ্ট সীমার মধ্যে দেওয়া হয়। তাই কোনো ক্যাটাগরিতে চাহিদা বেশি হলে অপেক্ষার সময় বাড়তে পারে এবং কম হলে তারিখ এগিয়ে আসতে পারে। অন্যদিকে কর্মসংস্থানভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য পরিস্থিতি তুলনামূলক কঠিন রয়েছে। বিশেষ করে কিছু এমপ্লয়মেন্ট-বেসড ক্যাটাগরিতে দীর্ঘ অপেক্ষা ও সীমিত ভিসা সংখ্যার কারণে আবেদনকারীদের অনিশ্চয়তা অব্যাহত রয়েছে। যুক্তরাষ্ট্রে স্থায়ী বসবাসের জন্য আবেদনকারীদের কাছে ভিসা বুলেটিন অত্যন্ত গুরুত্বপূর্ণ। কারণ এই তালিকার মাধ্যমে জানা যায়, কোন আবেদনকারীরা গ্রিন কার্ডের পরবর্তী ধাপে এগিয়ে যেতে পারবেন এবং কারা এখনও অপেক্ষার তালিকায় থাকবেন। বিশেষজ্ঞদের মতে, নতুন এই পরিবর্তন অনেক পরিবারভিত্তিক আবেদনকারীর জন্য আশার খবর হলেও, প্রতিটি আবেদনকারীর পরিস্থিতি নির্ভর করবে তাদের আবেদন জমার তারিখ, দেশভিত্তিক সীমা এবং ভিসা ক্যাটাগরির ওপর। যুক্তরাষ্ট্রের অভিবাসন ব্যবস্থায় দীর্ঘদিন ধরে গ্রিন কার্ডের অপেক্ষার তালিকা বড় একটি বিষয় হয়ে আছে। নতুন ভিসা বুলেটিনে পরিবারভিত্তিক আবেদনকারীদের জন্য অগ্রগতি দেখা গেলেও, সব আবেদনকারী একইভাবে সুবিধা পাবেন না।
২০২৬ সালের শুরু থেকে যুক্তরাষ্ট্রের ভিসা নীতিতে বড় পরিবর্তন এসেছে, যার প্রভাব পড়েছে বাংলাদেশসহ মোট ৭৫টি দেশের আবেদনকারীদের উপর। নতুন নিয়ম অনুযায়ী কিছু ভিসা সাময়িকভাবে স্থগিত করা হয়েছে, আবার কিছু ভিসা চালু থাকলেও শর্ত কঠোর করা হয়েছে। নিচে সহজভাবে সব ভিসার বর্তমান অবস্থা তুলে ধরা হলো। প্রথমেই ইমিগ্র্যান্ট ভিসা বা স্থায়ী বসবাসের ভিসার কথা বলা যাক। যুক্তরাষ্ট্রের স্টেট ডিপার্টমেন্ট ঘোষণা করেছে যে ২০২৬ সালের ২১ জানুয়ারি থেকে বাংলাদেশসহ ৭৫টি দেশের নাগরিকদের জন্য ইমিগ্র্যান্ট ভিসা ইস্যু সাময়িকভাবে বন্ধ রাখা হয়েছে। এই সিদ্ধান্ত নেওয়ার কারণ হিসেবে বলা হয়েছে, এসব দেশের কিছু আবেদনকারী যুক্তরাষ্ট্রে গিয়ে সরকারি সুবিধার উপর নির্ভরশীল হয়ে পড়ার ঝুঁকি বেশি, তাই নতুন করে যাচাই প্রক্রিয়া কঠোর করা হচ্ছে। এই স্থগিতাদেশের কারণে পরিবার স্পন্সর ভিসা, গ্রিন কার্ড, ডাইভারসিটি ভিসা এবং কর্মসংস্থান ভিত্তিক স্থায়ী বসবাসের ভিসা ইস্যু এখন অনেক ক্ষেত্রে বন্ধ বা দেরিতে হচ্ছে। তবে পুরো প্রক্রিয়া থেমে যায়নি। ঢাকায় মার্কিন দূতাবাস কিছু ক্যাটাগরির জন্য সাক্ষাৎকার নিতে পারে, কিন্তু স্থগিতাদেশ চলাকালীন ভিসা ইস্যু নাও করা হতে পারে। অর্থাৎ ইন্টারভিউ দিলেও ভিসা হাতে পাওয়ার জন্য অপেক্ষা করতে হতে পারে। অন্যদিকে নন-ইমিগ্র্যান্ট ভিসা, যেমন ট্যুরিস্ট ও বিজনেস ভিসা (B1/B2), সম্পূর্ণ বন্ধ করা হয়নি। তবে নতুন নিয়ম অনুযায়ী কিছু আবেদনকারীকে ভিসা পাওয়ার আগে ৫ হাজার থেকে ১৫ হাজার ডলার পর্যন্ত ভিসা বন্ড জমা দিতে হতে পারে, যা কনস্যুলার অফিসার সাক্ষাৎকারের সময় নির্ধারণ করবেন। এই নিয়ম বাংলাদেশিদের ক্ষেত্রেও প্রযোজ্য করা হয়েছে। স্টুডেন্ট ভিসা (F-1, M-1, J-1) এবং ওয়ার্ক ভিসা (H-1B, H-2B, L-1 ইত্যাদি) বর্তমানে চালু রয়েছে এবং এগুলোর উপর সরাসরি কোনো স্থগিতাদেশ নেই। তবে নতুন নিরাপত্তা যাচাই, আর্থিক সক্ষমতা পরীক্ষা এবং স্পন্সর যাচাইয়ের কারণে প্রসেসিং সময় আগের তুলনায় বেশি লাগছে। ইমিগ্র্যান্ট ভিসা স্থগিত থাকলেও নন-ইমিগ্র্যান্ট ভিসাগুলো পুরোপুরি বন্ধ নয় বলে মার্কিন কর্তৃপক্ষ জানিয়েছে। সব ধরনের ভিসা আবেদন বর্তমানে ঢাকায় মার্কিন দূতাবাসের মাধ্যমে অ্যাপয়েন্টমেন্ট ভিত্তিতে পরিচালিত হচ্ছে এবং নিরাপত্তা নিয়ম আরও কঠোর করা হয়েছে। কাগজপত্রে ভুল থাকলে বা নির্ধারিত সময়ে তথ্য আপডেট না করলে আবেদন বাতিল হওয়ার ঝুঁকিও বাড়ছে। সব মিলিয়ে বলা যায়, গ্রিন কার্ড বা ইমিগ্র্যান্ট ভিসা এখন সবচেয়ে বেশি প্রভাবিত, ট্যুরিস্ট ভিসা চালু আছে কিন্তু কড়াকড়ি বেড়েছে, আর স্টুডেন্ট ও ওয়ার্ক ভিসা চালু থাকলেও যাচাই-বাছাই অনেক কঠোর হয়েছে। তাই নতুন করে আবেদন করার আগে সর্বশেষ নিয়ম জেনে নেওয়া এখন খুবই জরুরি।
যুক্তরাষ্ট্রের ভার্জিনিয়া অঙ্গরাজ্যে প্রবাসী বাংলাদেশিদের জন্য এক গর্বের নতুন অধ্যায় সূচিত হলো। বাংলাদেশি মালিকানাধীন একমাত্র বিশ্ববিদ্যালয় ওয়াশিংটন ইউনিভার্সিটি অব সায়েন্স অ্যান্ড টেকনোলজি তাদের দ্বিতীয় ও স্থায়ী ক্যাম্পাস উদ্বোধনের মাধ্যমে প্রবাসে নতুন ইতিহাস গড়েছে। এই বিশ্ববিদ্যালয়টির প্রতিষ্ঠাতা, চেয়ারম্যান ও আচার্য আবুবকর হানিফ—যিনি বাংলাদেশি কমিউনিটিতে একজন সুপরিচিত ও সম্মানিত ব্যক্তিত্ব—তার দূরদর্শী নেতৃত্বে এই অর্জন সম্ভব হয়েছে। তার সহধর্মিণী ফারহানা হানিফ, প্রধান অর্থ কর্মকর্তা হিসেবে প্রতিষ্ঠানটির আর্থিক ব্যবস্থাপনাকে শক্তিশালী করতে গুরুত্বপূর্ণ ভূমিকা পালন করছেন। নতুন এই ক্যাম্পাস যুক্ত হওয়ার ফলে বিশ্ববিদ্যালয়টির মোট পরিসর এখন প্রায় ২ লাখ বর্গফুটে পৌঁছেছে, যা সম্পূর্ণভাবে একটি নিজস্ব স্থায়ী ক্যাম্পাস। এটি কেবল একটি অবকাঠামো নয়—এটি হাজারো শিক্ষার্থীর স্বপ্ন, পরিশ্রম এবং ভবিষ্যৎ গড়ার একটি শক্তিশালী ভিত্তি। উদ্বোধনী বক্তব্যে আবুবকর হানিফ বলেন, “আজকের দিনটি শুধু একটি ঘোষণা নয়—এটি একটি অনুভবের মুহূর্ত। আমরা সর্বশক্তিমান স্রষ্টার প্রতি কৃতজ্ঞ, যিনি আমাদের এই পর্যায়ে পৌঁছাতে সহায়তা করেছেন। তবে মনে রাখতে হবে—ভবন নয়, মানুষই সফলতা তৈরি করে।” বিশ্ববিদ্যালয়টিতে ইতোমধ্যেই গড়ে তোলা হয়েছে আধুনিক প্রযুক্তিনির্ভর বিভিন্ন ল্যাব—কৃত্রিম বুদ্ধিমত্তা, সাইবার নিরাপত্তা, হার্ডওয়্যার ও নেটওয়ার্ক, স্বাস্থ্যসেবা এবং নিরাপত্তা পর্যবেক্ষণ কেন্দ্রভিত্তিক ল্যাব। শিগগিরই চালু হতে যাচ্ছে একটি রোবটিক্স ল্যাব, যা শিক্ষার্থীদের প্রযুক্তিগত দক্ষতা আরও বাড়াবে। এছাড়াও, প্রায় ৩১ হাজার বর্গফুটের একটি উদ্যোক্তা উন্নয়ন কেন্দ্র স্থাপন করা হচ্ছে, যেখানে শিক্ষার্থীরা তাদের উদ্ভাবনী ধারণাকে বাস্তব ব্যবসায় রূপ দিতে পারবে। এখানে একটি সাধারণ ধারণা থেকে একটি সফল প্রতিষ্ঠানে রূপ নেওয়ার সুযোগ তৈরি করা হচ্ছে। শিক্ষার্থীদের সহায়তায় চলতি বছরে প্রায় ৬ দশমিক ৫ মিলিয়ন ডলারের বৃত্তি ঘোষণা করা হয়েছে, যাতে মেধাবী শিক্ষার্থীরা আর্থিক বাধা ছাড়াই উচ্চশিক্ষার সুযোগ পায়। উল্লেখযোগ্যভাবে, আবুবকর হানিফ দীর্ঘদিন ধরে তথ্যপ্রযুক্তি প্রশিক্ষণ প্রতিষ্ঠানের মাধ্যমে প্রবাসী বাংলাদেশিদের কর্মসংস্থানের নতুন দিগন্ত তৈরি করেছেন। তার উদ্যোগে প্রায় ১০ হাজার মানুষকে তথ্যপ্রযুক্তি খাতে প্রশিক্ষণ দিয়ে চাকরিতে স্থাপন করা হয়েছে, যাদের অধিকাংশই বাংলাদেশি এবং তারা বছরে এক লক্ষ ডলারেরও বেশি আয় করছেন। বিশেষজ্ঞদের মতে, এই বিশ্ববিদ্যালয় শুধু একটি শিক্ষা প্রতিষ্ঠান নয়—এটি প্রবাসী বাংলাদেশিদের জন্য সম্ভাবনা, আত্মনির্ভরতা এবং সাফল্যের এক অনন্য দৃষ্টান্ত। এই অর্জন প্রমাণ করে—প্রবাসে থেকেও বাংলাদেশিরা বিশ্বমানের প্রতিষ্ঠান গড়ে তুলতে পারে এবং নিজেদের অবস্থান শক্তভাবে প্রতিষ্ঠা করতে সক্ষম।
যুক্তরাষ্ট্রের টেক্সাসে এক মর্মান্তিক ও লোমহর্ষক ঘটনার জন্ম দিয়েছে দুই তরুণী বোন। দিনদুপুরে ক্যারোলিন ‘কারো’ পেনা নামের ৩২ বছর বয়সী এক নারীকে কুপিয়ে হত্যার অভিযোগে তাদের গ্রেপ্তার করেছে পুলিশ। নিহত নারী পাঁচ সন্তানের জননী ছিলেন। তবে সবচেয়ে শিউরে ওঠার মতো বিষয় হলো, গ্রেপ্তারের সময় অভিযুক্তদের চেহারায় অনুশোচনার সামান্যতম ছাপ তো ছিলই না, উল্টো তাদের মুখে পৈশাচিক হাসি দেখা গেছে। মেক্সিকো সীমান্তের কাছের শহর দেল রিও থেকে বৃহস্পতিবার বিকেলে পুলিশ তাদের হাতকড়া পরিয়ে নিয়ে যাওয়ার সময় এই দৃশ্য ক্যামেরায় ধরা পড়ে। আরও পড়ুন... ‘ফোনটা ধরতে পারলে হয়তো তাকে বাঁচাতে পারতাম’- টেক্সাসে পাঁচ সন্তানের মাকে প্রকাশ্যে কুপিয়ে হত্যা, দুই বোনসহ তিনজন গ্রেপ্তার পুলিশ সূত্রে জানা যায়, নিহত ক্যারোলিনকে বৃহস্পতিবার স্থানীয় সময় দুপুর ২টার পরপরই গুরুতর জখম অবস্থায় ভাল ভার্দে রিজিওনাল মেডিকেল সেন্টারে নেওয়া হয়। তার শরীরে একাধিক ছুরিকাঘাতের চিহ্ন ছিল। ঘটনাস্থলের একটি ভিডিও ফুটেজে দেখা যায়, একটি সনিক ড্রাইভ-থ্রু রেস্তোরাঁর বাইরে রক্তাক্ত অবস্থায় ক্যারোলিন তার তিন হামলাকারীর মুখোমুখি দাঁড়িয়ে আছেন। পরবর্তীতে উন্নত চিকিৎসার জন্য সান আন্তোনিওর একটি হাসপাতালে নেওয়া হলে সেখানে চিকিৎসাধীন অবস্থায় তিনি মৃত্যুর কোলে ঢলে পড়েন। খবর পেয়ে পুলিশ দ্রুত হাসপাতালে পৌঁছায় এবং প্রায় ৩৫ হাজার বাসিন্দার শহর দেল রিওতে অভিযান চালিয়ে হামলাকারীদের শনাক্ত করে। সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়া গ্রেপ্তারের একটি ভিডিও ফুটেজে দেখা যায়, ২১ বছর বয়সী কিটি মিয়া দিয়াজ খালি পায়ে হেঁটে যাওয়ার সময় পুলিশের গাড়িতে ওঠার আগে মৃদু হাসছেন। কিটি নিজেও এক শিশুপুত্রের মা। অন্যদিকে, তার ১৯ বছর বয়সী ছোট বোন আমায়া কুকি দিয়াজ ক্যামেরার দিকে তাকিয়ে নির্লজ্জভাবে দাঁত বের করে হাসতে থাকেন। ▶️ টেক্সাসে নিজের মাকে নির্মমভাবে কুপিয়ে হত্যা করেছে দুই মেয়ে | এমনকি ভিডিও ধারণকারীকে ব্যঙ্গাত্মক সুরে ‘রেকর্ড করা বন্ধ করো’ বলেও চিৎকার করতে শোনা যায় তাকে। দেল রিও পুলিশ জানিয়েছে, এই নৃশংস হত্যাকাণ্ডের ঘটনায় ২১ বছর বয়সী কায়ান্দ্রা রেনি ফাজ নামের তৃতীয় আরেক নারীকেও গ্রেপ্তার করা হয়েছে। তবে ঠিক কী কারণে এই নারকীয় হত্যাকাণ্ড সংঘটিত হয়েছে, সে বিষয়ে পুলিশ এখনো আনুষ্ঠানিকভাবে কোনো তথ্য প্রকাশ করেনি।
Top week