















- প্রচ্ছদ
- Topic
বিডা
যুক্তরাষ্ট্রের মিশিগানসহ ৪৩টি অঙ্গরাজ্য ও ওয়াশিংটন ডিসিতে বাড়ি কেনার জন্য নতুন ডাউন পেমেন্ট সহায়তা কর্মসূচি চালু করেছে জিলো হোম লোনস। এই কর্মসূচির আওতায় নির্দিষ্ট শর্ত পূরণকারী ক্রেতারা বাড়ির মূল্যের সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত অর্থ সুদমুক্ত ঋণ হিসেবে পাবেন। ফলে এফএইচএ মর্টগেজের ন্যূনতম ডাউন পেমেন্টের পুরো অর্থই এই সহায়তার মাধ্যমে মেটানো সম্ভব হবে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, পাঁচ বছর নির্ধারিত শর্ত মেনে চললে সহায়তার পুরো ঋণ মওকুফ হয়ে যাবে। জিলো হোম লোনসের এই উদ্যোগের লক্ষ্য বাড়ি কেনার শুরুতে ক্রেতাদের আর্থিক চাপ কমানো। যুক্তরাষ্ট্রে অনেকের নিয়মিত আয় রয়েছে এবং মাসিক মর্টগেজের কিস্তি দেওয়ার সামর্থ্যও আছে। কিন্তু বাড়ি কেনার জন্য একসঙ্গে ডাউন পেমেন্টের টাকা জোগাড় করা কঠিন হয়ে পড়ে। বিশেষ করে যাঁরা দীর্ঘদিন রেন্ট দিয়ে আসছেন এবং নিজের বাড়ি কেনার পরিকল্পনা করছেন, তাঁদের জন্য এই কর্মসূচি নতুন সুযোগ তৈরি করতে পারে। কর্মসূচির আওতায় বাড়ির ক্রয়মূল্য অথবা মূল্যায়িত মূল্যের মধ্যে যেটি কম, তার সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত সহায়তা দেওয়া হবে। এই অর্থ মূল এফএইচএ মর্টগেজের পাশাপাশি দ্বিতীয় ঋণ হিসেবে যুক্ত থাকবে। তবে দ্বিতীয় ঋণের ওপর কোনো সুদ দিতে হবে না। এমনকি এই সহায়তার জন্য আলাদা করে মাসিক কিস্তিও পরিশোধ করতে হবে না। ধরা যাক, একজন ক্রেতা দুই লাখ ডলারের একটি বাড়ি কিনছেন এবং বাড়িটির মূল্যায়িত মূল্যও একই। সে ক্ষেত্রে ৩ দশমিক ৫ শতাংশ হিসাবে ডাউন পেমেন্টের জন্য প্রয়োজন হবে সাত হাজার ডলার। কর্মসূচির শর্ত অনুযায়ী যোগ্য হলে এই সাত হাজার ডলারই জিলো হোম লোনসের সহায়তা থেকে পাওয়া সম্ভব। অর্থাৎ ক্রেতাকে নিজের সঞ্চয় থেকে এফএইচএ ঋণের ন্যূনতম ডাউন পেমেন্টের অর্থ দিতে হবে না। তবে ডাউন পেমেন্টের সহায়তা পাওয়া মানেই কোনো নগদ অর্থ ছাড়াই বাড়ি কেনা যাবে, এমন নয়। বাড়ি কেনার সময় ক্লোজিং কস্ট, প্রিপেইড ট্যাক্স, হোম ইন্স্যুরেন্সসহ অন্যান্য খরচ থাকতে পারে। এসব ব্যয় মেটানোর জন্য ক্রেতাকে আলাদা অর্থের ব্যবস্থা করতে হতে পারে। পাশাপাশি মূল মর্টগেজের মাসিক কিস্তি, সুদ ও প্রযোজ্য মর্টগেজ ইনস্যুরেন্স যথারীতি বহাল থাকবে। এই কর্মসূচির একটি উল্লেখযোগ্য সুবিধা হলো, আবেদনকারীর জন্য আলাদা কোনো আয়সীমা নির্ধারণ করা হয়নি। অর্থাৎ নির্দিষ্ট আয়ের নিচে থাকতে হবে, এমন শর্ত নেই। একইভাবে শুধু প্রথমবার বাড়ি কিনছেন এমন ব্যক্তিদের মধ্যেও কর্মসূচি সীমাবদ্ধ নয়। আগে বাড়ি কিনেছেন এমন ব্যক্তিরাও অন্যান্য যোগ্যতা পূরণ করলে এই সহায়তার জন্য বিবেচিত হতে পারেন। তবে আবেদনকারীকে অবশ্যই এফএইচএ মর্টগেজের যোগ্য হতে হবে। এ ধরনের ঋণ অনুমোদনের ক্ষেত্রে ক্রেডিট স্কোর, আয়, বিদ্যমান ঋণের পরিমাণ এবং মাসিক কিস্তি পরিশোধের সামর্থ্যসহ বিভিন্ন বিষয় যাচাই করা হয়। ফলে ডাউন পেমেন্ট সহায়তার জন্য আয়সীমা না থাকলেও সবাই স্বয়ংক্রিয়ভাবে ঋণ পাওয়ার যোগ্য হবেন না। সহায়তার অর্থ মওকুফ হওয়ার ক্ষেত্রেও নির্দিষ্ট শর্ত রয়েছে। বাড়ির মালিককে টানা পাঁচ বছর সংশ্লিষ্ট বাড়িতে বসবাস করতে হবে এবং মূল মর্টগেজের কিস্তি সময়মতো পরিশোধ করতে হবে। এই দুটি শর্ত পূরণ হলে ডাউন পেমেন্টের জন্য নেওয়া সুদমুক্ত দ্বিতীয় ঋণ মওকুফ হবে। ফলে সহায়তা হিসেবে পাওয়া অর্থ আর ফেরত দিতে হবে না। অন্যদিকে পাঁচ বছর পূর্ণ হওয়ার আগে বাড়ি বিক্রি করলে, বাড়ি ছেড়ে অন্যত্র চলে গেলে অথবা মর্টগেজ রিফাইন্যান্স করলে সহায়তার পুরো অর্থ ফেরত দিতে হবে। তাই যাঁরা অল্প সময়ের মধ্যে বাড়ি পরিবর্তন বা বিক্রির পরিকল্পনা করছেন, তাঁদের জন্য এই শর্ত বিশেষভাবে গুরুত্বপূর্ণ। বাড়ি কেনার সিদ্ধান্ত নেওয়ার আগে দ্বিতীয় ঋণের চুক্তি এবং অর্থ ফেরতের নিয়ম ভালোভাবে বুঝে নেওয়া প্রয়োজন। জিলো জানিয়েছে, ক্রেতারা চাইলে সহায়তার অর্থের পাশাপাশি নিজেদের সঞ্চয় থেকেও ডাউন পেমেন্ট দিতে পারবেন। কর্মসূচির কাঠামো অনুযায়ী, সহায়তার ৩ দশমিক ৫ শতাংশের সঙ্গে নিজের অর্থ থেকে আরও সর্বোচ্চ ৬ দশমিক ৫ শতাংশ যোগ করে মোট ১০ শতাংশ ডাউন পেমেন্ট দেওয়া সম্ভব। তবে এফএইচএ মর্টগেজের ক্ষেত্রে প্রযোজ্য মর্টগেজ ইনস্যুরেন্সের নিয়ম বহাল থাকবে। জিলোর মর্টগেজ বিভাগের সিনিয়র ভাইস প্রেসিডেন্ট ও জেনারেল ম্যানেজার এরিক উইলসন জানিয়েছেন, অনেক সম্ভাব্য বাড়ি ক্রেতার মাসিক মর্টগেজ পরিশোধের আর্থিক সামর্থ্য থাকলেও ডাউন পেমেন্টের অর্থ জোগাড় করতে না পারায় তাঁদের বাড়ি কেনার পরিকল্পনা আটকে যায়। এই বাধা কমিয়ে আরও বেশি মানুষকে বাড়ি কেনার সুযোগ করে দেওয়াই কর্মসূচির উদ্দেশ্য। মিশিগানসহ কর্মসূচির আওতাভুক্ত অঙ্গরাজ্যগুলোতে বসবাসকারী বাংলাদেশি কমিউনিটির সদস্যদের জন্যও এই উদ্যোগ প্রাসঙ্গিক হতে পারে। বিশেষ করে যাঁরা প্রথম বাড়ি কেনার পরিকল্পনা করছেন কিংবা ডাউন পেমেন্টের জন্য প্রয়োজনীয় সঞ্চয় গড়ে তুলতে পারছেন না, তাঁরা নিজেদের যোগ্যতা যাচাই করতে পারেন। তবে সহায়তার প্রকৃত সুবিধা নির্ভর করবে মূল মর্টগেজের সুদের হার, বাড়ির দাম, মাসিক কিস্তি এবং সংশ্লিষ্ট ঋণের শর্তের ওপর। আগ্রহী ক্রেতারা জিলো হোম লোনসের মাধ্যমে নিজেদের যোগ্যতা যাচাই করতে পারবেন। আবেদন করার আগে বাড়ি কেনার মোট খরচ, ক্লোজিং কস্ট, মর্টগেজ ইনস্যুরেন্স এবং পাঁচ বছরের মধ্যে বাড়ি বিক্রি বা রিফাইন্যান্সের ক্ষেত্রে অর্থ ফেরতের বাধ্যবাধকতা সম্পর্কে বিস্তারিত জেনে নেওয়া গুরুত্বপূর্ণ। ডাউন পেমেন্টের অর্থ জোগাড় করতে না পারা ক্রেতাদের জন্য এই কর্মসূচি বাড়ি কেনার প্রাথমিক বাধা কমাতে পারে। তবে এটি সরাসরি নগদ অনুদান নয়, বরং শর্তসাপেক্ষে মওকুফযোগ্য দ্বিতীয় ঋণ। ফলে দীর্ঘমেয়াদে ওই বাড়িতে বসবাসের পরিকল্পনা এবং নিয়মিত মর্টগেজ পরিশোধের সামর্থ্য বিবেচনা করেই সিদ্ধান্ত নিতে হবে। জিলোর ২৮ অক্টোবরের আনুষ্ঠানিক ঘোষণা অনুযায়ী, এই সহায়তা পেতে ন্যূনতম ৬৪০ ক্রেডিট স্কোর থাকতে হবে। বাড়িটি নিজের প্রধান বাসস্থান হিসেবে কিনতে হবে এবং মূল এফএইচএ মর্টগেজ নিতে হবে জিলো হোম লোনস থেকে। কর্মসূচিটি নিউইয়র্ক, ফ্লোরিডা, অ্যারিজোনা, ডেলাওয়্যার, ম্যাসাচুসেটস, রোড আইল্যান্ড ও ভার্জিনিয়ায় প্রযোজ্য নয়। জিলোর তথ্য অনুযায়ী, ক্লোজিং কস্ট আলাদাভাবে বহন করতে হবে, যা সাধারণত ঋণের পরিমাণের ২ থেকে ৫ শতাংশ হতে পারে। সূত্র: বাংলা ওয়ান ডেইলি
যুক্তরাষ্ট্রে নিজের একটি বাড়ি কেনার স্বপ্ন পূরণ করতে এখন আগের চেয়ে অনেক বেশি সময় লাগছে। বাড়ির আকাশছোঁয়া দাম, উচ্চ মর্টগেজ রেট এবং ডাউন পেমেন্টের অর্থ জোগাড়ের চাপে পিছিয়ে পড়ছেন তরুণ ক্রেতারা। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের সর্বশেষ বার্ষিক জরিপ অনুযায়ী, দেশটিতে প্রথমবার বাড়ি কেনা ব্যক্তিদের মধ্যম বয়স বেড়ে দাঁড়িয়েছে ৪০ বছরে। ১৯৮১ সালে এই বয়স ছিল মাত্র ২৯ বছর। সংস্থাটির জরিপের ইতিহাসে প্রথমবার বাড়ি কেনার বয়স এত বেশি হওয়ার নজির নেই। ২০২৫ সালের নভেম্বরে প্রকাশিত ওই প্রতিবেদনে দেখা যায়, যুক্তরাষ্ট্রে মোট বাড়ি ক্রেতার মাত্র ২১ শতাংশ প্রথমবার বাড়ি কিনেছেন। এটিও সংস্থাটির রেকর্ডে সর্বনিম্ন হার। ২০০৮ সালের আগে এই হার সাধারণত ৪০ শতাংশের কাছাকাছি ছিল। জরিপটি ২০২৪ সালের জুলাই থেকে ২০২৫ সালের জুন পর্যন্ত বাড়ি কেনাবেচার তথ্যের ভিত্তিতে তৈরি করা হয়েছে। বাড়ির দামের পরিবর্তনেও স্পষ্ট হয়ে উঠেছে পরিস্থিতি কতটা কঠিন হয়েছে। ২০০৫ সালে যুক্তরাষ্ট্রে পুরোনো একক পরিবারের বাড়ির মধ্যম বিক্রয়মূল্য ছিল প্রায় ২ লাখ ১৯ হাজার ডলার। অথচ ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের চলতি বছরের সেপ্টেম্বরের তথ্য অনুযায়ী, সব ধরনের পুরোনো বাড়ির মধ্যম বিক্রয়মূল্য দাঁড়িয়েছে ৪ লাখ ১৭ হাজার ৫০০ ডলারে। অর্থাৎ দুই দশকে বাড়ির দাম প্রায় দ্বিগুণ হয়েছে। শুধু বাড়ির দাম নয়, মর্টগেজ রেটও নতুন ক্রেতাদের জন্য বড় বাধা হয়ে দাঁড়িয়েছে। মর্টগেজ প্রতিষ্ঠান ফ্রেডি ম্যাকের ২২ অক্টোবরের প্রতিবেদন অনুযায়ী, যুক্তরাষ্ট্রে ৩০ বছর মেয়াদি ফিক্সড মর্টগেজের গড় সুদের হার ছিল ৭ দশমিক ৩২ শতাংশ। এক বছর আগে একই সময়ে এই হার ছিল ৬ দশমিক ১৯ শতাংশ। ফলে একই দামের বাড়ি কিনলেও আগের তুলনায় মাসিক মর্টগেজ পেমেন্ট বেশি হতে পারে। অন্যদিকে যাঁরা আগে থেকেই বাড়ির মালিক, তাঁদের অবস্থান তুলনামূলক সুবিধাজনক। জরিপ অনুযায়ী, দ্বিতীয়বার বা পরবর্তী সময়ে বাড়ি কেনা ব্যক্তিদের মধ্যম বয়স এখন ৬২ বছর। তাঁদের মধ্যে ৩০ শতাংশ কোনো মর্টগেজ ছাড়াই পুরো অর্থ নগদে পরিশোধ করেছেন। এসব ক্রেতার মধ্যম ডাউন পেমেন্ট ছিল ২৩ শতাংশ। দীর্ঘদিন আগে কেনা বাড়ির মূল্যবৃদ্ধির ফলে অনেকেই সেই সম্পদের ইকুইটি ব্যবহার করে নতুন বাড়ি কেনার সুযোগ পাচ্ছেন। প্রথমবার বাড়ি কেনা ব্যক্তিদের ক্ষেত্রে পরিস্থিতি ভিন্ন। তাঁদের মধ্যম ডাউন পেমেন্ট ১০ শতাংশে পৌঁছেছে, যা ১৯৮৯ সালের পর সর্বোচ্চ পর্যায়ের সমান। জরিপে অংশ নেওয়া নতুন ক্রেতাদের ৫৯ শতাংশ ব্যক্তিগত সঞ্চয় ব্যবহার করেছেন। আবার ২২ শতাংশ পরিবার বা বন্ধুদের কাছ থেকে উপহার কিংবা ঋণের মাধ্যমে ডাউন পেমেন্টের অর্থ সংগ্রহ করেছেন। বিশেষজ্ঞদের মতে, উচ্চ রেন্ট, স্টুডেন্ট লোন, ক্রেডিট কার্ডের ঋণ এবং গাড়ির লোন নতুন প্রজন্মের সঞ্চয়ের সক্ষমতা কমিয়ে দিচ্ছে। এর সঙ্গে বাড়ির দাম ও মর্টগেজ রেট বেড়ে যাওয়ায় অনেকেই চাকরি শুরু করার পরও দীর্ঘ সময় বাড়ি কেনার সিদ্ধান্ত নিতে পারছেন না। তবে যুক্তরাষ্ট্রের সব এলাকায় বাড়ির দাম সমান নয়। সেপ্টেম্বরের তথ্য অনুযায়ী, মিডওয়েস্ট অঞ্চলে পুরোনো বাড়ির মধ্যম দাম ছিল ৩ লাখ ২৯ হাজার ৬০০ ডলার। বিপরীতে নর্থইস্ট অঞ্চলে এই দাম ৫ লাখ ২৩ হাজার ৬০০ ডলার। ফলে অপেক্ষাকৃত কম দামের শহর বা এলাকায় বাড়ি খোঁজা নতুন ক্রেতাদের জন্য একটি বিকল্প হতে পারে। আর্থিক পরিকল্পনার ক্ষেত্রেও কিছু বিষয় গুরুত্বপূর্ণ। প্রথমবার বাড়ি কিনতে ইচ্ছুক ব্যক্তিরা ছোট আকারের স্টার্টার হোম, যোগ্যতা অনুযায়ী কম ডাউন পেমেন্টের মর্টগেজ এবং স্থানীয় হোমবায়ার অ্যাসিস্ট্যান্স প্রোগ্রাম বিবেচনা করতে পারেন। তবে বাড়ির মূল্য ছাড়াও ক্লোজিং কস্ট, প্রপার্টি ট্যাক্স, হোম ইন্স্যুরেন্স এবং রক্ষণাবেক্ষণের খরচ হিসাব করা প্রয়োজন। আবাসন বাজারের বর্তমান পরিস্থিতি বলছে, যুক্তরাষ্ট্রে প্রথম বাড়ি কেনা এখন শুধু বয়স বা চাকরির ওপর নির্ভর করছে না। পর্যাপ্ত সঞ্চয়, ক্রেডিট স্কোর, আয়, ঋণের পরিমাণ এবং সঠিক লোকেশন নির্বাচনের গুরুত্ব বেড়েছে। ফলে ৩০ বছরের মধ্যে বাড়ি কিনতে না পারলেও সেটিকে ব্যর্থতা হিসেবে দেখার সুযোগ নেই। বরং সামর্থ্য অনুযায়ী আগেভাগে পরিকল্পনা করাই এখন বাড়ির মালিক হওয়ার পথে গুরুত্বপূর্ণ পদক্ষেপ।
যুক্তরাষ্ট্রে বসবাসরত বাংলাদেশি পরিবারের বাড়ির মালিকানার হার দক্ষিণ এশীয় পাঁচটি জনগোষ্ঠীর মধ্যে সর্বনিম্ন। পিউ রিসার্চ সেন্টারের ২০২৫ সালের ১ মে প্রকাশিত তথ্য অনুযায়ী, বাংলাদেশি-প্রধান পরিবারের মাত্র ৫১ শতাংশের নিজস্ব বাড়ি রয়েছে। একই তুলনায় শ্রীলঙ্কান পরিবারের বাড়ির মালিকানার হার ৬৪ শতাংশ, ভারতীয় পরিবারের ৬২ শতাংশ, পাকিস্তানি পরিবারের ৬০ শতাংশ এবং নেপালি পরিবারের ৫৫ শতাংশ। ২০২১ থেকে ২০২৩ সালের যুক্তরাষ্ট্রের আমেরিকান কমিউনিটি সার্ভের তথ্য বিশ্লেষণ করে এই পরিসংখ্যান তৈরি করা হয়েছে। এতে দেখা যায়, বাংলাদেশি পরিবারের বাড়ির মালিকানার হার এশীয় পরিবারগুলোর সামগ্রিক হারের চেয়েও উল্লেখযোগ্যভাবে কম। বাড়ির মালিকানার এই ব্যবধানের পাশাপাশি বাংলাদেশি পরিবারের আয়ের চিত্রও গুরুত্বপূর্ণ। পিউ রিসার্চ সেন্টারের হিসাব অনুযায়ী, ২০২৩ সালে যুক্তরাষ্ট্রে বাংলাদেশি-প্রধান পরিবারের মধ্যম বার্ষিক আয় ছিল ৭৮ হাজার ৪০০ ডলার। একই সময়ে এশীয়-প্রধান পরিবারের সামগ্রিক মধ্যম বার্ষিক আয় ছিল ১ লাখ ৫ হাজার ৬০০ ডলার। অর্থাৎ, দুই শ্রেণির পরিবারের মধ্যম আয়ের ব্যবধান ২৭ হাজার ২০০ ডলার। মধ্যম আয় বলতে বোঝায়, সংশ্লিষ্ট পরিবারের অর্ধেকের আয় নির্ধারিত অঙ্কের নিচে এবং বাকি অর্ধেকের আয় তার ওপরে। এটি গড় আয়ের সমতুল্য নয়। দক্ষিণ এশীয় অন্যান্য জনগোষ্ঠীর আয়ের পরিসংখ্যানেও উল্লেখযোগ্য পার্থক্য দেখা যায়। পিউ রিসার্চ সেন্টারের তথ্য অনুযায়ী, ২০২৩ সালে ভারতীয়-প্রধান পরিবারের মধ্যম বার্ষিক আয় ছিল ১ লাখ ৫১ হাজার ২০০ ডলার এবং শ্রীলঙ্কান-প্রধান পরিবারের ক্ষেত্রে তা ছিল ১ লাখ ৩ হাজার ডলার। পাকিস্তানি-প্রধান পরিবারের মধ্যম বার্ষিক আয় ছিল ১ লাখ ৮ হাজার ১০০ ডলার। এসব পরিসংখ্যানের সঙ্গে বাড়ির মালিকানার হার তুলনা করলে দেখা যায়, বিভিন্ন জনগোষ্ঠীর আয় ও আবাসন পরিস্থিতিতে উল্লেখযোগ্য পার্থক্য রয়েছে। তবে শুধু আয়ের পরিসংখ্যান দিয়ে বাড়ির মালিকানার ব্যবধানের সম্পূর্ণ কারণ ব্যাখ্যা করা যায় না। বিশেষভাবে লক্ষণীয়, শ্রীলঙ্কান পরিবারের মধ্যম বার্ষিক আয় ভারতীয় পরিবারের তুলনায় কম হলেও তাদের বাড়ির মালিকানার হার বেশি। শ্রীলঙ্কান পরিবারের ক্ষেত্রে এই হার ৬৪ শতাংশ, আর ভারতীয় পরিবারের ক্ষেত্রে ৬২ শতাংশ। অর্থাৎ, আয়ের পরিমাণই বাড়ির মালিকানা নির্ধারণের একমাত্র বিষয় নয়। পরিবারের সঞ্চয়, বাড়ি কেনার সময় ডাউন পেমেন্ট দেওয়ার সক্ষমতা, মর্টগেজ পাওয়ার যোগ্যতা, ক্রেডিট স্কোর, ঋণের শর্ত এবং বসবাসের এলাকার বাড়ির দামও গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। তবে এসব কারণের কোনটি বাংলাদেশি পরিবারের ক্ষেত্রে কতটা প্রভাব ফেলছে, তা নির্দিষ্টভাবে জানতে আলাদা গবেষণা প্রয়োজন। বাংলাদেশি জনগোষ্ঠীর বসবাসের ভৌগোলিক চিত্রেও উল্লেখযোগ্য বৈশিষ্ট্য রয়েছে। পিউ রিসার্চ সেন্টারের বিশ্লেষণ অনুযায়ী, ২০২৩ সালে শুধু বাংলাদেশি পরিচয় দেওয়া প্রায় ২ লাখ ৭০ হাজার মানুষের মধ্যে ১ লাখ ১৫ হাজার, অর্থাৎ প্রায় ৪৪ শতাংশ, নিউইয়র্ক অঙ্গরাজ্যে বসবাস করতেন। এ ছাড়া মিশিগান, ক্যালিফোর্নিয়া, টেক্সাস ও নিউ জার্সিতেও উল্লেখযোগ্যসংখ্যক বাংলাদেশি রয়েছেন। নিউইয়র্ক মহানগর এলাকায় বাংলাদেশি জনগোষ্ঠীর উপস্থিতিও উল্লেখযোগ্য। তবে অঙ্গরাজ্য ও মহানগর এলাকাভেদে বাড়ির মালিকানার হার কতটা আলাদা, তা নির্ধারণের জন্য পৃথক আঞ্চলিক তথ্য প্রয়োজন। আয়ের পাশাপাশি দারিদ্র্যের পরিসংখ্যানও বাংলাদেশি জনগোষ্ঠীর অর্থনৈতিক পরিস্থিতি বুঝতে সহায়তা করে। পিউ রিসার্চ সেন্টারের হিসাব অনুযায়ী, যুক্তরাষ্ট্রে বাংলাদেশি জনগোষ্ঠীর ১৪ শতাংশ দারিদ্র্যসীমার নিচে বসবাস করে। এশীয় জনগোষ্ঠীর সামগ্রিক ক্ষেত্রে এই হার ১০ শতাংশ। তবে এই পরিসংখ্যান থেকে বাড়ির মালিকানা কম থাকার একমাত্র কারণ দারিদ্র্য বলে সিদ্ধান্ত নেওয়া যায় না। পরিবারের আয়, সঞ্চয়, ঋণের শর্ত, আবাসন ব্যয় এবং অন্যান্য আর্থিক দায়বদ্ধতা একসঙ্গে বাড়ি কেনার সক্ষমতাকে প্রভাবিত করতে পারে। এখানে বাড়ির মালিকানার পরিসংখ্যানটি কী বোঝায়, সেটিও গুরুত্বপূর্ণ। ৫১ শতাংশ বলতে বাংলাদেশি-প্রধান পরিবারের মধ্যে কত শতাংশ পরিবারের নিজস্ব বাড়ি রয়েছে, তা বোঝানো হয়েছে। এটি মোট বাংলাদেশি ব্যক্তির মধ্যে কত শতাংশ বাড়ির মালিক, সেই হিসাব নয়। একইভাবে এই হার দিয়ে কোনো জনগোষ্ঠী কতজন নতুন বাড়ি কিনেছে, কত দ্রুত বাড়ি কিনছে কিংবা তাদের মোট সম্পদের পরিমাণ কত, তা নির্ধারণ করা যায় না। পিউ রিসার্চ সেন্টার বিভিন্ন জনগোষ্ঠীর তুলনাযোগ্য তথ্য পেতে ২০২১, ২০২২ ও ২০২৩ সালের আমেরিকান কমিউনিটি সার্ভের তথ্য একত্রে বিশ্লেষণ করেছে। গবেষণাটি ২০২৫ সালে প্রকাশিত হলেও এর পরিসংখ্যানকে ২০২৬ সালের সরাসরি বর্তমান হার হিসেবে বিবেচনা করা যাবে না। সামগ্রিকভাবে, যুক্তরাষ্ট্রে বাংলাদেশি পরিবারের বাড়ির মালিকানার হার দক্ষিণ এশীয় পাঁচটি জনগোষ্ঠীর মধ্যে সর্বনিম্ন এবং এশীয় পরিবারগুলোর সামগ্রিক হারের চেয়ে ১১ শতাংশ পয়েন্ট কম। একই সঙ্গে বাংলাদেশি পরিবারের মধ্যম বার্ষিক আয়ও এশীয় পরিবারগুলোর সামগ্রিক মধ্যম আয়ের তুলনায় কম। এই তথ্যগুলো যুক্তরাষ্ট্রে বাংলাদেশি পরিবারের আবাসন পরিস্থিতি বোঝার একটি গুরুত্বপূর্ণ ভিত্তি তৈরি করে। তবে এই ব্যবধানের কারণ নির্ধারণ এবং কীভাবে আরও বেশি বাংলাদেশি পরিবার বাড়ির মালিক হতে পারে, তা বুঝতে মর্টগেজ পাওয়ার সুযোগ, সঞ্চয়, বাড়ির দাম, আয় ও সম্পদের ওপর আরও বিস্তারিত গবেষণা প্রয়োজন।
নিউইয়র্ক, নিউজার্সি ও পেনসিলভানিয়ার বাড়ির বাজারে ক্রেতাদের জন্য নতুন চাপ তৈরি হয়েছে। যুক্তরাষ্ট্রের অন্যান্য অনেক অঞ্চলে বাড়ির দাম বৃদ্ধির গতি কমে এলেও এই তিন রাজ্য নিয়ে গঠিত মধ্য-আটলান্টিক অঞ্চলে বাড়ির দাম এখনো দ্রুত বাড়ছে। ফেডারেল হাউজিং ফাইন্যান্স এজেন্সির সর্বশেষ তথ্য অনুযায়ী, ২০২৫ সালের জুলাই থেকে ২০২৬ সালের জুলাই পর্যন্ত এই অঞ্চলে বাড়ির দাম ৬ দশমিক ৩ শতাংশ বেড়েছে। দেশের নয়টি আদমশুমারি অঞ্চলের মধ্যে এটিই ছিল সর্বোচ্চ বার্ষিক বৃদ্ধি। শুধু এক বছরের হিসাবেই নয়, জুলাই মাসেও এই অঞ্চলের বাড়ির দাম ১ দশমিক ৫ শতাংশ বেড়েছে। একই সময়ে পুরো যুক্তরাষ্ট্রে বাড়ির দাম বেড়েছে মাত্র ০ দশমিক ৩ শতাংশ। অর্থাৎ নিউইয়র্ক, নিউজার্সি ও পেনসিলভানিয়ার বাজারে মাসিক দাম বৃদ্ধির হার জাতীয় হারের প্রায় পাঁচ গুণ ছিল। এই পরিস্থিতি বিশেষ করে প্রথমবার বাড়ি কিনতে চাওয়া পরিবারগুলোর জন্য গুরুত্বপূর্ণ। একজন ক্রেতা যদি মনে করেন জাতীয়ভাবে বাড়ির বাজার কিছুটা ঠান্ডা হচ্ছে, তাহলে নিউইয়র্ক বা নিউজার্সিতে এসে তিনি সেই সুবিধা নাও পেতে পারেন। দেশের অন্য কিছু অঞ্চলে বাড়ির দাম বৃদ্ধির গতি উল্লেখযোগ্যভাবে কমেছে। বিশেষ করে মাউন্টেন অঞ্চলে জুলাই মাসে বাড়ির দাম ০ দশমিক ৮ শতাংশ কমেছে। এক বছরে ওই অঞ্চলে দাম বেড়েছে মাত্র ০ দশমিক ৬ শতাংশ। এর বিপরীতে মধ্য-আটলান্টিক অঞ্চলে এক বছরের বৃদ্ধি ৬ দশমিক ৩ শতাংশ। এর অর্থ হলো যুক্তরাষ্ট্রে এখন এক ধরনের অভিন্ন আবাসন বাজার নেই। কোন রাজ্য বা অঞ্চলে বাড়ি কিনছেন তার ওপর ক্রেতার অভিজ্ঞতা অনেকটাই নির্ভর করছে।নিউইয়র্ক ও নিউজার্সির বাংলাদেশি-আমেরিকান পরিবারগুলোর জন্য বিষয়টি বিশেষভাবে গুরুত্বপূর্ণ। নিউইয়র্ক সিটি, লং আইল্যান্ড, উত্তর ও মধ্য নিউজার্সির অনেক এলাকায় বাড়ির দাম ইতোমধ্যেই তুলনামূলক বেশি। এর সঙ্গে বন্ধকের সুদ, সম্পত্তি কর, বাড়ির বিমা, রক্ষণাবেক্ষণ এবং অন্যান্য খরচ যোগ হওয়ায় মাসিক ব্যয়ের চাপ আরও বাড়তে পারে। বিশেষ করে যারা ভাড়া বাসা থেকে নিজেদের বাড়িতে যেতে চান, তাদের জন্য ডাউন পেমেন্ট জোগাড় করাই বড় চ্যালেঞ্জ হতে পারে। বাড়ির দাম বাড়তে থাকলে একই পরিমাণ ডাউন পেমেন্ট দিয়ে আগের তুলনায় কম দামের বাড়ি বেছে নিতে হতে পারে। অন্যদিকে যারা ইতোমধ্যে নিউইয়র্ক বা নিউজার্সিতে বাড়ির মালিক, তাদের সম্পত্তির বাজারমূল্য বাড়ার সম্ভাবনা রয়েছে। তবে বাড়ির মূল্য বৃদ্ধি মানেই হাতে নগদ অর্থ পাওয়া নয়। বাড়ি বিক্রি না করা পর্যন্ত সেই মূল্যবৃদ্ধি মূলত সম্পত্তির কাগুজে মূল্য হিসেবে থাকে। আরেকটি গুরুত্বপূর্ণ বিষয় হলো, আঞ্চলিক গড় সব বাড়ির ক্ষেত্রে একইভাবে প্রযোজ্য নয়। ফেডারেল সূচকটি বৃহত্তর অঞ্চলের সামগ্রিক মূল্য পরিবর্তন দেখায়। নিউইয়র্কের একটি নির্দিষ্ট শহর বা নিউজার্সির একটি নির্দিষ্ট এলাকার বাড়ির দাম ঠিক ৬ দশমিক ৩ শতাংশ বেড়েছে—এমন দাবি করা যাবে না। এ কারণে বাড়ি কেনার আগে স্থানীয় বাজারের তথ্য দেখা অত্যন্ত গুরুত্বপূর্ণ। একই রাজ্যের দুটি শহরের মধ্যেও বাড়ির দাম, কর, স্কুল ব্যবস্থা, যাতায়াত সুবিধা এবং বিক্রির সময় উল্লেখযোগ্যভাবে আলাদা হতে পারে।
প্রথমবার বাড়ি কিনতে ডাউন পেমেন্ট জমানোর হিসাবে যুক্তরাষ্ট্রের বড় আবাসন বাজারগুলোর মধ্যে সবচেয়ে কঠিন অবস্থানে রয়েছে নিউইয়র্ক সিটি। রকেটের এক বিশ্লেষণ অনুযায়ী, স্থানীয় একটি মধ্যম আয়ের পরিবার বছরে আয়ের ৫ শতাংশ সঞ্চয় করলে গবেষণায় পাওয়া মধ্যম ডাউন পেমেন্টের সমপরিমাণ অর্থ জমাতে প্রায় ৬৫ বছর লাগতে পারে। ২ অক্টোবর নিউইয়র্ক পোস্ট এ নিয়ে প্রতিবেদন প্রকাশ করেছে। তবে এই হিসাবের অর্থ বাড়ি কিনতে সবাইকে ৬৫ বছর অপেক্ষা করতে হবে, এমন নয়। এটি নির্দিষ্ট সঞ্চয়হার ধরে তৈরি একটি তুলনামূলক হিসাব। রকেট মর্টগেজের প্রথমবার বাড়ি কেনা গ্রাহকদের ডাউন পেমেন্ট এবং স্থানীয় পরিবারের আয়ের ব্যবধান বোঝাতে বিশ্লেষণটি করা হয়েছে। গবেষণায় নিউইয়র্কে প্রথমবারের ক্রেতাদের মধ্যম ডাউন পেমেন্ট পাওয়া গেছে ২ লাখ ৬৫ হাজার ডলার, যা বাড়ির ক্রয়মূল্যের প্রায় ৩০ শতাংশ। ব্যবহৃত মধ্যম বার্ষিক পারিবারিক আয় ৮১ হাজার ২২৮ ডলার। এর ৫ শতাংশ সঞ্চয় করলে বছরে জমে প্রায় ৪ হাজার ৬১ ডলার। সেই হিসাবে ওই ডাউন পেমেন্ট জমাতে সময় লাগে ৬৫ দশমিক ২ বছর। রকেটের বিশ্লেষণটি জুনে প্রকাশিত হয়। এতে ২০২৫ সালের ২০ মে থেকে ২০২৬ সালের ১৯ মে পর্যন্ত প্রতিষ্ঠানটির মাধ্যমে মর্টগেজ নিয়ে প্রথম বাড়ি কেনা গ্রাহকদের তথ্য ব্যবহার করা হয়েছে। পরিবারের আয়ের তথ্য নেওয়া হয়েছে যুক্তরাষ্ট্রের সেনসাস ব্যুরোর ২০২৪ সালের আমেরিকান কমিউনিটি সার্ভে থেকে। ফলে ফলাফলটি সব ক্রেতার অভিজ্ঞতা বা মর্টগেজের ন্যূনতম ডাউন পেমেন্টের শর্তকে প্রতিনিধিত্ব করে না। একই পদ্ধতির হিসাবে সান ফ্রান্সিসকোয় মধ্যম ডাউন পেমেন্ট জমাতে প্রয়োজন ৫৭ দশমিক ২ বছর এবং লস অ্যাঞ্জেলেসে ৪১ দশমিক ৫ বছর। বিপরীতে মিশিগানের ওয়ারেনে সময় লাগে প্রায় ৩ দশমিক ১ বছর, ডেট্রয়েটে ৩ দশমিক ৯ বছর। ওই দুই বাজারে প্রথমবারের ক্রেতাদের মধ্যম ডাউন পেমেন্ট যথাক্রমে ৮ হাজার ৭৯৭ ও ৭ হাজার ৬০০ ডলার। এই ব্যবধানের পেছনে বাড়ির দাম ছাড়াও শুরুতে ক্রেতারা কত শতাংশ অর্থ দিচ্ছেন, সেটি বড় বিষয়। নিউইয়র্কে গবেষণার মধ্যম ডাউন পেমেন্ট ক্রয়মূল্যের ৩০ শতাংশ হলেও ওয়ারেন ও ডেট্রয়েটে তা প্রায় ৫ শতাংশ। রেডফিনের নিউইয়র্কভিত্তিক এজেন্ট জেসন ওয়ার্নার রকেটের প্রতিবেদনে জানিয়েছেন, শহরের অনেক কো-অপ ও কনডো ভবনে ২০ থেকে ৩০ শতাংশ ডাউন পেমেন্টের শর্ত থাকে। বেশি অর্থ শুরুতে দিলে মর্টগেজের পরিমাণ ও মাসিক কিস্তি কমে, যা ঋণদাতার আয় ও ঋণের অনুপাতসংক্রান্ত শর্ত পূরণেও সহায়তা করতে পারে। সঞ্চয়ের এই হিসাবে বোনাস, বিনিয়োগের আয়, পরিবারের সহায়তা বা ডাউন পেমেন্ট সহায়তার অর্থ ধরা হয়নি। এসব কারণে একজন ক্রেতার বাস্তব প্রস্তুতির সময় গবেষণার হিসাব থেকে আলাদা হতে পারে। বিশ্লেষণটির মূল বার্তা হলো, প্রথম বাড়ি কেনার জন্য শুরুতে প্রয়োজনীয় অর্থ জমানোর বাধা একেক আবাসন বাজারে একেক রকম।
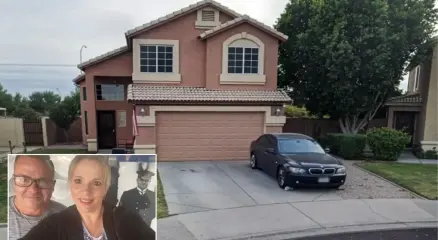
যুক্তরাষ্ট্রের অ্যারিজোনা অঙ্গরাজ্যে মাত্র ৯৭৭ ডলার বকেয়ার জেরে প্রায় ৫ লাখ মার্কিন ডলার মূল্যের একটি বাড়ি হারানোর মর্মান্তিক ঘটনা ঘটেছে। মেসা শহরের বাসিন্দা টোবি নিউটন ২০২২ সালে ৪ লাখ ৭৫ হাজার ডলার খরচ করে চার বেডরুমের ওই বাড়িটি কিনেছিলেন। কিন্তু দুই বছর পর চাকরি হারানো এবং ডায়াবেটিসে আক্রান্ত হওয়ার পর তিনি চরম আর্থিক সংকটে পড়েন। এর ফলে তিনি ‘সুপারস্টিশন স্প্রিংস কমিউনিটি মাস্টার অ্যাসোসিয়েশন’-এর ত্রৈমাসিক ১৭০ ডলারের ‘এইচওএ’ (HOA) বা হাউজিং ফি পরিশোধে ব্যর্থ হন। ধীরে ধীরে তার বকেয়া ফি ও সুদের পরিমাণ দাঁড়ায় ৯৭৭ ডলারে। বকেয়া মেটাতে নিউটন মাসে ২০০ ডলার করে কিস্তি দেওয়ার প্রস্তাব দিলেও, তা প্রত্যাখ্যান করে হাউজিং সমিতি। পরবর্তীতে ২০২৪ সালের নভেম্বরে হাউজিং অ্যাসোসিয়েশন বাড়িটি ফোরক্লোজার বা বাজেয়াপ্ত করার আইনি প্রক্রিয়া শুরু করে। আইনি লড়াই দীর্ঘায়িত হওয়ার সাথে সাথে সামান্য ওই বকেয়ার অঙ্কও লাফিয়ে বাড়তে থাকে। আদালতের নথি অনুযায়ী, ২০২৫ সালের জুলাই মাসের মধ্যে বকেয়া ফি, বাদীর খরচ এবং আইনজীবীর ফিসহ নিউটনের মোট দেনা গিয়ে ঠেকে ৬ হাজার ৫৭৯ ডলারে। শেষমেশ ২০২৫ সালের অক্টোবরে এক সরকারি নিলামে বাড়িটি মাত্র ৮ হাজার ১৭২ ডলারে কিনে নেয় খোদ সুপারস্টিশন স্প্রিংস কমিউনিটি মাস্টার অ্যাসোসিয়েশন! আশ্চর্যজনক ব্যাপার হলো, এমন ঘটনা ঠেকাতেই ২০২৫ সালের এপ্রিলে অ্যারিজোনা অঙ্গরাজ্যের আইনপ্রণেতারা 'সিনেট বিল ১৪৯৪' নামের একটি নতুন আইন পাস করেছিলেন। নতুন এই আইনে বলা হয়েছে, কোনো বাড়ির মালিকের বকেয়া অন্তত ১৮ মাসের পুরোনো হতে হবে অথবা তাকে ন্যূনতম ১০ হাজার ডলারের বেশি ফি বকেয়া রাখতে হবে, তবেই কেবল এইচওএ তার বাড়িটি বাজেয়াপ্ত করতে পারবে। এছাড়া বাজেয়াপ্ত করার আগে মালিকের সঙ্গে যোগাযোগ করে যুক্তিসঙ্গত কিস্তির প্রস্তাব দেওয়ারও নিয়ম করা হয়েছিল ওই আইনে। কিন্তু নিউটনের ক্ষেত্রে এর কোনোটিই কাজে আসেনি। এই অনাকাঙ্ক্ষিত ঘটনায় চরম আর্থিক ও মানসিক বিপর্যয়ে পড়া নিউটনের জন্য তার দীর্ঘদিনের সঙ্গী শেরি প্যাটেন বর্তমানে ‘গোফান্ডমি’ (GoFundMe)-এর মাধ্যমে তহবিল সংগ্রহ করছেন।
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়া রাজ্যের ব্যয়বহুল শহরগুলোতে তরুণদের বাড়ি কেনার প্রবণতা উল্লেখযোগ্যভাবে বৃদ্ধি পেয়েছে। পার্সোনাল ফাইন্যান্স ওয়েবসাইট ওয়ালেটহাবের নতুন একটি প্রতিবেদন অনুযায়ী, যুক্তরাষ্ট্রের যেসব শহরে ৩৫ বছরের কম বয়সী ক্রেতার হার সবচেয়ে বেশি, সেই তালিকায় ক্যালিফোর্নিয়ার চারটি শহর শক্ত অবস্থান তৈরি করেছে। অত্যন্ত ব্যয়বহুল হওয়া সত্ত্বেও সান ডিয়েগোতে মর্টগেজ বা ঋণধারী তরুণদের হার ৮৪ শতাংশ। প্রযুক্তি কেন্দ্র হিসেবে পরিচিত সান জোসেতে এই হার ৮২ শতাংশ, লস অ্যাঞ্জেলেসে ৭৮ শতাংশ এবং সান ফ্রান্সিসকোতে ৭৩ শতাংশ। তবে পশ্চিম উপকূলের অন্যান্য শহর যেমন সিয়াটলে ৮৭ শতাংশ এবং পোর্টল্যান্ডে ৮৬ শতাংশ তরুণ বাড়ি কিনেছেন। জাতীয় পর্যায়ে তরুণদের বাড়ি কেনার ক্ষেত্রে সবচেয়ে এগিয়ে রয়েছে নর্থ ক্যারোলিনার শার্লট শহর, যেখানে ৩৫ বছরের কম বয়সী বাড়ির মালিকের হার সর্বোচ্চ ৯০ শতাংশ। এর ঠিক পরেই ৮৮ শতাংশ নিয়ে বাল্টিমোর এবং ৮৬ শতাংশ নিয়ে ওয়াশিংটন ডিসি অবস্থান করছে। অন্যদিকে, বাড়ি কেনার ক্ষেত্রে অন্যতম কঠিন শহর নিউইয়র্কে তরুণ মর্টগেজধারীর হার মাত্র ৬৬ শতাংশ এবং সবচেয়ে তলানিতে থাকা মিশিগানের ডেট্রয়েটে এই হার মাত্র ৪৫ শতাংশ। ওয়ালেটহাবের এই উৎসাহব্যঞ্জক তথ্যের বিপরীতে পাবলিক পলিসি ইনস্টিটিউট অব ক্যালিফোর্নিয়ার আগস্ট মাসের একটি গবেষণায় কিছুটা ভিন্ন ও উদ্বেগের চিত্র দেখা গেছে। ওই গবেষণায় বলা হয়েছে, ক্যালিফোর্নিয়ার অর্ধেক তরুণই প্রথম বাড়ি কেনার জন্য গড়ে ৪৭ বছর বয়স পর্যন্ত অপেক্ষা করেন, যেখানে যুক্তরাষ্ট্রের জাতীয় গড় বয়স মাত্র ৩৭ বছর। গত ১৫ বছর ধরে ক্যালিফোর্নিয়ায় বাড়ির মালিকের চেয়ে ভাড়াটিয়ার সংখ্যা ধারাবাহিকভাবে বাড়ছে। বর্তমানে রাজ্যটিতে নিজস্ব বাড়ির মালিকানা হার মাত্র ৫৬ শতাংশ, যা জাতীয় হার ৬৬ শতাংশের চেয়ে অনেক কম। কেবল নিউইয়র্কেই মালিকানার হার এর চেয়ে কম (৫৪%)। গবেষণায় আরও দেখা গেছে, শ্বেতাঙ্গ ও এশিয়ানরা কৃষ্ণাঙ্গ ও ল্যাটিনোদের তুলনায় অনেক কম বয়সে বাড়ি কেনেন। বিশেষ করে আমেরিকান বংশোদ্ভূত এশিয়ানরা সবচেয়ে কম বয়সে (গড়ে ৩৯ বছর) বাড়ির মালিক হচ্ছেন। রিয়েল্টর ডটকমের তথ্যমতে, ক্যালিফোর্নিয়ায় বর্তমানে সবচেয়ে সাশ্রয়ী মূল্যে বাড়ি কেনার সেরা জায়গা হলো পোর্টারভিল, যেখানে একটি বাড়ির মধ্যম মূল্য ৩ লাখ ২৫ হাজার ডলার।
যুক্তরাষ্ট্রে দীর্ঘমেয়াদি হোম লোনের গড় সুদের হার বা মর্টগেজ রেট আবারও বৃদ্ধি পেয়েছে। বন্ধকি ঋণদাতা প্রতিষ্ঠান ফ্রেডি ম্যাক বৃহস্পতিবার জানিয়েছে, চলতি সপ্তাহে ৩০ বছর মেয়াদি ফিক্সড রেট মর্টগেজ বেড়ে ৬.৬৬ শতাংশে দাঁড়িয়েছে, যা গত সপ্তাহে ছিল ৬.৬৫ শতাংশ। গত বছরের ঠিক একই সময়ে এই সুদের হার ছিল ৬.৫৬ শতাংশ। সুদের এই বৃদ্ধির ফলে গৃহঋণ গ্রহণকারীদের মাসিক খরচ কয়েকশ ডলার পর্যন্ত বেড়ে যেতে পারে, যা স্বাভাবিকভাবেই ক্রেতাদের ক্রয়ক্ষমতাকে সীমিত করে দিচ্ছে। আর ক্রমবর্ধমান খরচের কারণেই অনেক ক্রেতা বাড়ি কেনার সিদ্ধান্ত পিছিয়ে দিচ্ছেন, যার ফলে মার্কিন আবাসন বাজারে এক ধরনের স্থবিরতা দেখা যাচ্ছে। ফ্রেডি ম্যাকের দেওয়া তথ্যমতে, বর্তমান রেটটি ঠিক চার সপ্তাহ আগের অবস্থানে ফিরে গেছে এবং এটি এই মাসের শুরুতে পৌঁছানো এ বছরের সর্বোচ্চ হার ৬.৬৯ শতাংশের কাছাকাছি অবস্থান করছে। শুধু ৩০ বছর মেয়াদি ঋণই নয়, বরং ১৫ বছর মেয়াদি ফিক্সড রেট মর্টগেজের ক্ষেত্রেও খরচের ঊর্ধ্বগতি দেখা গেছে। সাধারণত পুরনো ঋণ পরিশোধ করে নতুন ঋণ নেওয়ার (রিফাইন্যান্সিং) ক্ষেত্রে এই রেটটি বেশি ব্যবহৃত হয়। গত সপ্তাহে এই হার ৫.৯৫ শতাংশ থাকলেও চলতি সপ্তাহে তা বেড়ে ৫.৯৮ শতাংশে উন্নীত হয়েছে, যেখানে এক বছর আগে এই রেট ছিল মাত্র ৫.৬৯ শতাংশ। মূলত মর্টগেজ রেটের এই ওঠানামার পেছনে বেশ কয়েকটি গুরুত্বপূর্ণ বিষয় কাজ করে। এর মধ্যে অন্যতম হলো মূল্যস্ফীতি, ফেডারেল রিজার্ভের পলিসি রেট বা সুদের হার সংক্রান্ত সিদ্ধান্ত এবং অর্থনীতি নিয়ে বন্ড বাজারের বিনিয়োগকারীদের প্রত্যাশা। মর্টগেজ রেট সাধারণত ১০ বছর মেয়াদি ট্রেজারি ইয়েল্ডের গতিপথ অনুসরণ করে নির্ধারিত হয়, যা ঋণদাতারা হোম লোনের মূল্য নির্ধারণে একটি অন্যতম নির্দেশক হিসেবে ব্যবহার করে থাকেন।

যুক্তরাষ্ট্রে ক্রমবর্ধমান আবাসন ব্যয়ের কারণে যখন সাধারণ মানুষ দিশেহারা, তখন এক নতুন বিশ্লেষণে দেশটির সবচেয়ে সাশ্রয়ী আবাসন বাজারগুলোর চিত্র উঠে এসেছে। ২০২৬ সালের হালনাগাদ তথ্য অনুযায়ী, যুক্তরাষ্ট্রে বাড়ি কেনার জন্য সবচেয়ে কম খরচের অঙ্গরাজ্য হিসেবে আত্মপ্রকাশ করেছে আইওয়া। প্রপার্টিশার্ক-এর তথ্যমতে, সেখানে একটি বাড়ির মধ্যম বিক্রয়মূল্য প্রায় ২ লাখ ৩০ হাজার ডলার, যা দেশটির জাতীয় গড়ের তুলনায় দুই লাখ ডলারেরও বেশি কম। সাশ্রয়ী দামের এই তালিকায় দ্বিতীয় অবস্থানে রয়েছে আলাবামা। অন্যদিকে ওকলাহোমা এবং ওয়েস্ট ভার্জিনিয়া যৌথভাবে তৃতীয় স্থানে রয়েছে, যেখানে একটি বাড়ির মধ্যম মূল্য প্রায় ২ লাখ ৪২ হাজার ডলার। আবাসনবিষয়ক প্রতিষ্ঠানগুলোর সাম্প্রতিক বিশ্লেষণ অনুযায়ী, আইওয়া, ওহাইও, ওকলাহোমা, ওয়েস্ট ভার্জিনিয়া, মিশিগান, লুইজিয়ানা, মিসিসিপি, আরকানসাস, ইন্ডিয়ানা ও মিসৌরির মতো অঙ্গরাজ্যগুলো বর্তমানে যুক্তরাষ্ট্রের সবচেয়ে সাশ্রয়ী আবাসন বাজারের তালিকার শীর্ষে রয়েছে। এসব অঙ্গরাজ্যে বাড়ির মধ্যম মূল্য সাধারণত ২ লাখ ৩০ হাজার থেকে ২ লাখ ৬০ হাজার ডলারের মধ্যে ওঠানামা করে। বিশেষজ্ঞদের মতে, মধ্য-পশ্চিমাঞ্চল ও দক্ষিণের বেশ কয়েকটি অঙ্গরাজ্যে তুলনামূলকভাবে বাড়ির দাম ও জীবনযাত্রার ব্যয় কম হওয়ার পাশাপাশি পর্যাপ্ত আবাসন সরবরাহ রয়েছে। এ কারণে এই অঞ্চলগুলো প্রথমবারের মতো বাড়ি কিনতে আগ্রহীদের কাছে সবচেয়ে বেশি আকর্ষণীয় হয়ে উঠেছে। তবে সাশ্রয়ী বাজারের এই খবরের পাশাপাশি যুক্তরাষ্ট্রের সার্বিক আবাসন সংকটের চিত্রটি এখনও বেশ তীব্র। সাম্প্রতিক পরিসংখ্যান বলছে, দেশজুড়ে একটি গড় মানের বাড়ি কিনতে বর্তমানে প্রায় ১ লাখ ১০ হাজার ডলারের বার্ষিক আয় প্রয়োজন, যা যুক্তরাষ্ট্রের মধ্যম পারিবারিক আয়ের তুলনায় অনেক বেশি। এর ফলে অধিকাংশ মার্কিন পরিবারের জন্যই নিজস্ব বাড়ি কেনা এখনও একটি কঠিন চ্যালেঞ্জ হিসেবে রয়ে গেছে। একদিকে যেমন আইওয়া, আলাবামা, ওকলাহোমা, ওয়েস্ট ভার্জিনিয়া এবং ইন্ডিয়ানার মতো রাজ্যগুলোতে সাশ্রয়ী মূল্যে বাড়ি মিলছে, ঠিক তেমনি ক্যালিফোর্নিয়া, হাওয়াই, ম্যাসাচুসেটস ও নিউইয়র্কের মতো অঙ্গরাজ্যগুলো এখনও দেশের সবচেয়ে ব্যয়বহুল আবাসন বাজার হিসেবে তাদের অবস্থান ধরে রেখেছে।

যুক্তরাষ্ট্রের আবাসন বাজারে এক ধরনের অচলাবস্থা তৈরি হয়েছে। বাড়ির দাম এখনও তুলনামূলক বেশি থাকলেও বিক্রির জন্য বাজারে বাড়ির সরবরাহ সীমিত। অর্থনীতিবিদরা বলছেন, এর অন্যতম প্রধান কারণ হলো ‘লক-ইন ইফেক্ট’—অর্থাৎ কম সুদের মর্টগেজ ধরে রাখতে বাড়ির মালিকদের অনীহা। সাম্প্রতিক আবাসন বাজার বিশ্লেষণ অনুযায়ী, বর্তমানে যুক্তরাষ্ট্রে যাদের সক্রিয় হোম মর্টগেজ রয়েছে, তাদের বড় একটি অংশ ২০২০ থেকে ২০২২ সালের মধ্যে নেওয়া ঋণের সুবিধা ভোগ করছেন। সে সময় মর্টগেজ সুদের হার ছিল ঐতিহাসিকভাবে কম, অনেক ক্ষেত্রে ৩ থেকে ৪ শতাংশের মধ্যে। এমনকি অধিকাংশ ঋণগ্রহীতার সুদের হার এখনও ৫ শতাংশের নিচে রয়েছে। অন্যদিকে, ২০২৬ সালের মাঝামাঝি সময়ে নতুন ৩০ বছরের ফিক্সড-রেট মর্টগেজের সুদের হার ৬ থেকে ৭ শতাংশের বেশি পর্যায়ে অবস্থান করছে। ফলে কেউ যদি এখন নিজের পুরনো বাড়ি বিক্রি করে নতুন বাড়ি কেনেন, তবে তাকে আগের তুলনায় অনেক বেশি সুদে নতুন ঋণ নিতে হবে। এতে মাসিক কিস্তির পরিমাণও উল্লেখযোগ্যভাবে বেড়ে যেতে পারে। এই কারণেই অনেক বাড়ির মালিক বর্তমান বাড়ি বিক্রি না করে সেটিতেই বসবাস চালিয়ে যাওয়ার সিদ্ধান্ত নিচ্ছেন। আবাসন বাজারে এই প্রবণতাকে ‘লক-ইন ইফেক্ট’ নামে অভিহিত করা হয়। এর ফলে বিক্রির জন্য নতুন বাড়ির সংখ্যা কমে যাচ্ছে এবং বাজারে সরবরাহ সংকুচিত হচ্ছে। বিশ্লেষকদের মতে, এই পরিস্থিতির প্রভাব সবচেয়ে বেশি পড়ছে প্রথমবারের মতো বাড়ি কিনতে ইচ্ছুক ক্রেতাদের ওপর। বাজারে বিক্রির জন্য বাড়ি কম থাকায় প্রতিযোগিতা বেড়েছে এবং অনেক এলাকায় মূল্যও উচ্চ পর্যায়ে রয়ে গেছে। অন্যদিকে, যাদের আগে থেকেই কম সুদের মর্টগেজ রয়েছে, তারা নতুন ঋণ নেওয়ার পরিবর্তে বিদ্যমান ঋণ ধরে রাখছেন। অনেক পরিবার নতুন বাড়ি কেনার বদলে বর্তমান বাড়ি সংস্কার বা সম্প্রসারণের পথ বেছে নিচ্ছেন। অর্থনীতিবিদদের ধারণা, যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক ফেডারেল রিজার্ভ ভবিষ্যতে সুদের হার কমালে আবাসন বাজারে কিছুটা গতি ফিরতে পারে। তবে ২০২১-২২ সালের মতো ৩ থেকে ৪ শতাংশের অত্যন্ত কম মর্টগেজ সুদের হার অদূর ভবিষ্যতে ফিরে আসার সম্ভাবনা খুবই সীমিত বলে মনে করছেন বাজার বিশ্লেষকেরা। বিশেষজ্ঞদের পরামর্শ, যারা এখন বাড়ি কেনার পরিকল্পনা করছেন, তারা আগে থেকেই স্থানীয় ঋণদাতার কাছ থেকে প্রি-অ্যাপ্রুভাল নিয়ে রাখুন এবং ভালো ক্রেডিট স্কোর বজায় রাখুন। এতে অনুকূল সুদে ঋণ পাওয়ার সম্ভাবনা বাড়বে এবং প্রতিযোগিতাপূর্ণ বাজারে দ্রুত সিদ্ধান্ত নেওয়াও সহজ হবে।

যুক্তরাষ্ট্রের টেক্সাস অঙ্গরাজ্যের ম্যাগনোলিয়া এলাকায় একটি বিলাসবহুল প্রাসাদ বিক্রি হয়ে গত ২৫ বছরের মধ্যে ওই অঞ্চলের দ্বিতীয় সর্বোচ্চ মূল্যের আবাসিক সম্পত্তি হিসেবে রেকর্ড গড়েছে। হিউস্টনভিত্তিক আবাসন বাজারে উচ্চমূল্যের বাড়ির চাহিদা অব্যাহত থাকার মধ্যেই এই বিক্রি নতুন করে আলোচনায় এসেছে। হিউস্টন ক্রনিকলের প্রতিবেদনে বলা হয়েছে, ম্যাগনোলিয়ার রেড বে সার্কেলে অবস্থিত মেডিটেরেনিয়ান রিভাইভাল নকশার প্রাসাদটি ২০২৬ সালের জুনে বিক্রি হয়। বাড়িটির তালিকাভুক্ত মূল্য ছিল ৫ দশমিক ৯ মিলিয়ন মার্কিন ডলার। এটি ২০০০ সালের পর থেকে ম্যাগনোলিয়া অঞ্চলের দ্বিতীয় সর্বোচ্চ মূল্যের আবাসিক সম্পত্তি বিক্রির রেকর্ড হিসেবে বিবেচিত হচ্ছে। প্রায় ১১ হাজার ৪৯০ বর্গফুট আয়তনের এই বাড়িটিতে রয়েছে সাতটি শয়নকক্ষ, ব্যক্তিগত হোম থিয়েটার, আধুনিক ফিটনেস স্টুডিও এবং বিস্তীর্ণ ছয় একর বনঘেরা জমি। সম্পত্তির ভেতরে একাধিক পুকুর ও খোলা প্রাকৃতিক পরিবেশও রয়েছে, যা এটিকে এলাকার অন্যতম ব্যতিক্রমধর্মী বিলাসবহুল আবাসনে পরিণত করেছে। একই সময়ে হিউস্টন অঞ্চলের বিলাসবহুল আবাসন বাজারেও বেশ কয়েকটি বহু-মিলিয়ন ডলারের বাড়ি বিক্রি হয়েছে। মেমোরিয়াল ভিলেজ, দ্য উডল্যান্ডস এবং বাঙ্কার হিল ভিলেজের একাধিক প্রাসাদও ৫ থেকে ৭ মিলিয়ন ডলারের মধ্যে হাতবদল হয়েছে, যা উচ্চমূল্যের আবাসন খাতে ক্রেতাদের আগ্রহের ধারাবাহিকতা তুলে ধরে। বিশ্লেষকদের মতে, তুলনামূলক উচ্চ সুদের হার থাকা সত্ত্বেও টেক্সাসের বিলাসবহুল আবাসন বাজারে শক্তিশালী চাহিদা বজায় রয়েছে। বিশেষ করে বড় আকারের জমি, ব্যক্তিগত সুবিধা এবং প্রিমিয়াম অবস্থানের সম্পত্তিগুলো এখনও উচ্চমূল্যে বিক্রি হচ্ছে। ম্যাগনোলিয়া, যা হিউস্টনের উত্তর-পশ্চিমে অবস্থিত মন্টগোমারি কাউন্টির একটি দ্রুত বর্ধনশীল এলাকা, সাম্প্রতিক বছরগুলোতে বড় আকারের এস্টেট ও বিলাসবহুল আবাসনের জন্য ক্রেতাদের কাছে ক্রমেই জনপ্রিয় হয়ে উঠছে। এই সর্বশেষ বিক্রিও সেই প্রবণতারই একটি উল্লেখযোগ্য উদাহরণ বলে মনে করছেন আবাসন বাজার সংশ্লিষ্টরা।

টানা দুই মাসের মন্দা কাটিয়ে গত জুন মাসে যুক্তরাষ্ট্রে নতুন এক-পরিবারভিত্তিক বাড়ি বিক্রি কিছুটা বৃদ্ধি পেয়েছে। তবে চড়া মর্টগেজ সুদের হার এবং উচ্চ মূল্যস্ফীতির কারণে অনেক সম্ভাব্য ক্রেতা এখনো নতুন বাড়ি কেনা থেকে পিছিয়ে থাকছেন। যুক্তরাষ্ট্রের বাণিজ্য মন্ত্রণালয়ের সেন্সাস ব্যুরোর প্রকাশিত তথ্য অনুযায়ী, মে মাসের তুলনায় জুন মাসে দেশটিতে নতুন বাড়ি বিক্রি ১.৬ শতাংশ বৃদ্ধি পেয়ে বার্ষিক ৬ লাখ ২৮ হাজার ইউনিটে পৌঁছেছে। তবে গত বছরের একই সময়ের তুলনায় বিক্রির এই হার এখনো প্রায় ৫.৬ শতাংশ কম। অর্থনীতিবিদদের পূর্বাভাসকে ছাপিয়ে জুন মাসে নতুন বাড়ি বিক্রির সংখ্যা ৬ লাখ ২৮ হাজারে পৌঁছালেও, বাড়তি সুদের চাপ বর্তমানে দেশটির আবাসন খাতের সবচেয়ে বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে। গত জুন মাসে যুক্তরাষ্ট্রে বিক্রি হওয়া নতুন বাড়ির মধ্যবর্তী মূল্য (মিডিয়ান প্রাইস) ছিল ৩ লাখ ৯৮ হাজার ৩০০ ডলার, যা আগের বছরের একই সময়ের তুলনায় ২.৭ শতাংশ কম। তবে এর বিপরীতে যুক্তরাষ্ট্রের সবচেয়ে জনপ্রিয় '৩০ বছর মেয়াদী ফিক্সড মর্টগেজ'-এর গড় সুদের হার গত সপ্তাহে বেড়ে ১১ মাসের মধ্যে সর্বোচ্চ পর্যায়ে পৌঁছেছে। বন্ধকি ঋণ প্রদানকারী সংস্থা ‘ফ্রেডি ম্যাক’-এর তথ্য অনুযায়ী, বর্তমানে দেশে গড়ে এই ঋণের সুদের হার দাঁড়িয়েছে ৬.৫৮ শতাংশে। চলতি বছরের ফেব্রুয়ারির শেষের দিকে ইরান এবং যুক্তরাষ্ট্র-ইসরায়েল সংঘাত শুরুর পর আন্তর্জাতিক বাজারে জ্বালানি তেলের দাম বৃদ্ধি পায়, যা সার্বিক মূল্যস্ফীতিকে নতুন করে উসকে দিয়েছে। কেন্দ্রীয় ব্যাংক 'ফেডারেল রিজার্ভ' মূল্যস্ফীতি নিয়ন্ত্রণে রাখতে সুদের হার আরও বাড়াতে পারে—এমন আশঙ্কায় বন্ড মার্কেট ও মর্টগেজ বাজারে ব্যাপক প্রভাব পড়েছে। অর্থনৈতিক বিশ্লেষকদের ধারণা, আগামী সেপ্টেম্বরে হতে যাওয়া কেন্দ্রীয় ব্যাংকের বৈঠকে সুদের হার ফের বৃদ্ধির সম্ভাবনা প্রায় শতভাগ। সুদের হার কমার তাৎক্ষণিক কোনো সম্ভাবনা না থাকায় যুক্তরাষ্ট্রে নতুন বাড়ি বিক্রির বাজার এখনো বড় ধরনের অনিশ্চয়তার মধ্য দিয়ে যাচ্ছে।

অনেক প্রবাসীর ধারণা, যুক্তরাষ্ট্রে বাড়ি কিনতে হলে আগে থেকেই বাড়ির মূল্যের ২০ শতাংশ জমা রাখতে হবে। এই ধারণার কারণে অনেকেই বছরের পর বছর অপেক্ষা করেন, অথচ বাস্তবে তাদের বাড়ি কেনার সুযোগ হয়তো আগেই ছিল। যুক্তরাষ্ট্রের কনজিউমার ফাইন্যান্সিয়াল প্রোটেকশন ব্যুরো (CFPB) বলছে, অনেক ক্ষেত্রে কনভেনশনাল মর্টগেজের জন্য মাত্র ৩% ডাউন পেমেন্ট দিয়েও বাড়ি কেনা সম্ভব। আবার FHA (Federal Housing Administration) ঋণের ক্ষেত্রে ৩.৫% ডাউন পেমেন্টেও যোগ্য ক্রেতারা বাড়ি কিনতে পারেন। তবে শুধু ডাউন পেমেন্ট থাকলেই হবে না। ঋণদাতারা আপনার আয়, ক্রেডিট স্কোর, চাকরির স্থিতিশীলতা, ঋণের পরিমাণ এবং মাসিক খরচও বিবেচনা করেন। তাই বাড়ি কেনার পরিকল্পনা থাকলে আগে থেকেই ক্রেডিট স্কোর উন্নত করা এবং অপ্রয়োজনীয় ঋণ কমানো গুরুত্বপূর্ণ। আরেকটি গুরুত্বপূর্ণ বিষয় হলো ক্লোজিং কস্ট। অনেকেই ডাউন পেমেন্টের জন্য টাকা জমালেও ক্লোজিং কস্টের কথা ভুলে যান। CFPB-এর তথ্য অনুযায়ী, বাড়ি কেনার সময় ক্লোজিং কস্ট সাধারণত বাড়ির মূল্যের ২% থেকে ৫% পর্যন্ত হতে পারে। অর্থাৎ ৪ লাখ ডলারের একটি বাড়ির ক্ষেত্রে কয়েক হাজার থেকে ২০ হাজার ডলারেরও বেশি অতিরিক্ত খরচ হতে পারে। যাদের ডাউন পেমেন্ট জোগাড় করতে সমস্যা হচ্ছে, তাদের জন্যও রয়েছে সুখবর। যুক্তরাষ্ট্রজুড়ে হাজার হাজার Down Payment Assistance Program চালু রয়েছে। অনেক অঙ্গরাজ্য ও স্থানীয় সরকার প্রথমবারের বাড়ি ক্রেতাদের অনুদান, স্বল্পসুদে ঋণ কিংবা ক্লোজিং কস্ট সহায়তা দিয়ে থাকে। সাম্প্রতিক এক প্রতিবেদনে দেখা গেছে, দেশে ২,৬০০-এরও বেশি ডাউন পেমেন্ট সহায়তা কর্মসূচি চালু রয়েছে। বিশেষজ্ঞরা বলছেন, বাড়ি কেনার আগে শুধু ডাউন পেমেন্ট নয়, জরুরি তহবিলও রাখা জরুরি। কারণ নতুন বাড়িতে ওঠার পর মেরামত, আসবাবপত্র, ইউটিলিটি সংযোগ এবং অন্যান্য অপ্রত্যাশিত খরচ সামনে আসতে পারে।

যুক্তরাষ্ট্রের নিউইয়র্ক অঙ্গরাজ্যে বাড়ি কেনার খরচ পৌঁছাল এ যাবৎকালের সর্বোচ্চ চূড়ায়। নিউইয়র্ক স্টেট অ্যাসোসিয়েশন অব রিয়েলটরস-এর সাম্প্রতিক প্রতিবেদন অনুযায়ী, অঞ্চলটিতে একটি বাড়ির গড় বা মধ্যবর্তী দাম (মিডিয়ান প্রাইস) প্রায় ৫ লাখ ডলারের কাছাকাছি পৌঁছে নতুন রেকর্ড গড়েছে। ২০২৬ সালের জুন মাসে এই দাম বছরে ৮ শতাংশ বৃদ্ধি পেয়ে দাঁড়িয়েছে ৪ লাখ ৭৫ হাজার ডলারে। আবাসন বাজারে এই রেকর্ড মূল্যবৃদ্ধির সবচেয়ে অবাক করা দিক হলো, বাজারে বিক্রয়যোগ্য বাড়ির সরবরাহ (ইনভেন্টরি) বৃদ্ধি সত্ত্বেও দাম কমেনি। তথ্যে দেখা যায়, নিউইয়র্কের বাজারে টানা ১৬ মাসের মতো বিক্রয়যোগ্য বাড়ির সংখ্যা বেড়েছে। ২০২৫ সালের জুনে যেখানে বিক্রির জন্য তালিকাভুক্ত ছিল ৩১,১২৪টি বাড়ি, ২০২৬ সালের জুনে তা ৪.৪ শতাংশ বেড়ে দাঁড়িয়েছে ৩২,৫০৮টিতে। এর পাশাপাশি মে ও জুন মাসের ব্যবধানে বন্ধকী ঋণের (মর্গেজ) সুদের হার সামান্য বেড়ে ৬.৪৯ শতাংশে পৌঁছালেও, তা গত বছরের সর্বোচ্চ ৬.৮২ শতাংশের চেয়ে এখনও কম রয়েছে। তবে পুরো নিউইয়র্ক অঙ্গরাজ্যজুড়ে বাড়ি কেনার খরচে এক বিশাল আঞ্চলিক বৈষম্য লক্ষ করা গেছে। আপস্টেট অঞ্চলের কিছু এলাকায় এখনো মাত্র ২ লাখ ডলারের সামান্য বেশি দামে বাড়ি পাওয়া গেলেও, ডাউনস্টেট কাউন্টিগুলোতে ছবিটা একদম ভিন্ন। জেনিসি কাউন্টিতে বাড়ির গড় মূল্য ছিল ২ লাখ ১০ হাজার ডলার এবং প্রতিবেশী অরলিন্স কাউন্টিতে ২ লাখ ২১,৫০০ ডলার। কিন্তু এর বিপরীত চিত্রে ডাউনস্টেটের রিচমন্ড, রকল্যান্ড ও সাফোক কাউন্টিতে প্রতিটি বাড়ির গড় দাম ছাড়িয়ে গেছে ৭ লাখ ডলার।

যুক্তরাষ্ট্রে বর্তমানে বাড়ি কেনা অনেকের জন্যই একটি দুঃসাধ্য ব্যাপার হয়ে দাঁড়িয়েছে। আরবান ইন্সটিটিউটের তথ্যমতে, প্রায় অর্ধেক মার্কিন নাগরিকের জন্য দৈনন্দিন জীবনযাত্রার ব্যয় মেটানোই কঠিন হয়ে পড়েছে। দেশটিতে একটি বাড়ির গড় দাম বর্তমানে ৫ লাখ ১৪ হাজার ৬০০ ডলারের রেকর্ড ছুঁয়েছে, যা ক্যালিফোর্নিয়া, কলোরাডো বা ফ্লোরিডার মতো অঙ্গরাজ্যগুলোতে আরও অনেক বেশি। প্রচলিত মর্টগেজ নিয়মে ২০ শতাংশ ডাউন পেমেন্ট বা প্রায় ১ লাখ ডলার নগদ জমা করা সাধারণ ক্রেতাদের জন্য এক প্রকার অসম্ভব কাজ। আর এর চেয়ে কম ডাউন পেমেন্ট দিলে ক্রেতাদের ঘাড়ে চাপে অতিরিক্ত 'প্রাইভেট মর্টগেজ ইন্স্যুরেন্স' বা পিএমআই-এর বোঝা। তবে এই কঠিন পরিস্থিতিতেও যোগ্য ক্রেতাদের জন্য আশার আলো দেখাচ্ছে ইউএস ডিপার্টমেন্ট অফ ভেটেরান অ্যাফেয়ার্স (ভিএ) এবং ইউএস ডিপার্টমেন্ট অব এগ্রিকালচারের (ইউএসডিএ) শূন্য ডাউন পেমেন্ট মর্টগেজ সুবিধা। সামরিক বাহিনীর সদস্য এবং ভেটেরানদের আবাসন ব্যয় কমাতে ১৯৪৪ সালে জিআই বিলের অধীনে ভিএ জিরো-ডাউন পেমেন্ট ঋণ কর্মসূচি চালু করে মার্কিন সরকার। এই সুবিধার আওতায় যোগ্য প্রার্থীরা কোনো ডাউন পেমেন্ট ছাড়াই ঋণ গ্রহণ করতে পারেন। এতে পিএমআই ফি মওকুফ থাকায় প্রতি মাসে ক্রেতাদের বিপুল পরিমাণ অর্থ সাশ্রয় হয়। ভেটেরানস ইউনাইটেড হোম লোনস-এর মর্টগেজ ইনসাইট বিভাগের ভিপি ক্রিস বার্কের মতে, নমনীয় ক্রেডিট আন্ডাররাইটিং এবং ধারাবাহিকভাবে প্রতিযোগিতামূলক সুদের হারের কারণে এটি আবাসন বাজারের অন্যতম শক্তিশালী একটি অর্থায়ন বিকল্প। এই সুবিধা পেতে প্রার্থীদের ন্যূনতম ক্রেডিট স্কোর সাধারণত ৬২০ হতে হয়, তবে অনেক ক্ষেত্রে তা ৫৫০ পর্যন্তও শিথিলযোগ্য। এছাড়া আবেদনকারীর একটি 'সার্টিফিকেট অফ এলিজিবিলিটি' বা সিওই থাকা বাধ্যতামূলক। যোগ্য ভেটেরানদের পাশাপাশি শর্তসাপেক্ষে তাদের অবিবাহিত বিধবা স্ত্রীরাও এই সুবিধা গ্রহণ করতে পারেন এবং এমনকি 'জাম্বো লোন'-এর ক্ষেত্রেও কোনো ডাউন পেমেন্ট ছাড়াই তারা আবেদন করার সুযোগ পান। অন্যদিকে, নিম্ন ও মধ্যম আয়ের ক্রেতাদের জন্য গ্রামীণ বা শহরতলী এলাকায় সাশ্রয়ী মূল্যে বাড়ি কেনার সুযোগ করে দেয় ইউএসডিএ ঋণ। নেইবারস ব্যাংকের হোমবায়ার এডুকেশন ডিরেক্টর অ্যাশলে হ্যারিসের মতে, যুক্তরাষ্ট্রের ৯৭ শতাংশ ভূখণ্ডই এই সুবিধার আওতাভুক্ত, যার ফলে অনেক সাধারণ মানুষ সহজেই এর সুবিধা নিতে পারেন। এই ঋণেও কোনো ডাউন পেমেন্ট লাগে না এবং ব্যয়বহুল পিএমআইয়ের ঝামেলা নেই, তবে সামান্য একটি অগ্রিম ফি যুক্ত থাকে। ইউএসডিএ ঋণ পাওয়ার জন্য আবেদনকারীর মোট পারিবারিক আয় স্থানীয় গড় আয়ের ১১৫ শতাংশের নিচে হতে হয় এবং স্বয়ংক্রিয় অনুমোদনের জন্য ক্রেডিট স্কোর অন্তত ৬৪০ প্রয়োজন হয়। এছাড়াও শর্ত থাকে যে, কেনা বাড়িটিকে অবশ্যই আবেদনকারীর প্রাথমিক বাসস্থান বা 'প্রাইমারি রেসিডেন্স' হিসেবে ব্যবহার করতে হবে। তবে বিশেষজ্ঞদের মতে, 'শূন্য ডাউন পেমেন্ট' মানেই যে পকেট থেকে কোনো অর্থ খরচ হবে না, বিষয়টি এমন নয়। ভিএ লোনের ক্ষেত্রে ১.২৫ থেকে ৩.৩ শতাংশ পর্যন্ত ফান্ডিং ফি দিতে হতে পারে, যা সাধারণত মূল ঋণের সাথে যুক্ত করা যায়। পাশাপাশি ক্লোজিং কস্ট, হোম ইন্সপেকশন বা প্রপার্টি অ্যাপ্রাইজালের মতো খরচগুলো ক্রেতাকেই বহন করতে হয়, তবে এক্ষেত্রে বিক্রেতার সাথে আলোচনার মাধ্যমে খরচ কিছুটা সমন্বয় করার সুযোগ থাকে। এছাড়া শূন্য ডাউন পেমেন্টে বাড়ি কিনলে শুরুতে কোনো ইকুইটি থাকে না। ফলে হঠাৎ বাড়ির দাম কমে গেলে বা দ্রুত বিক্রি করতে বাধ্য হলে ঋণের পরিমাণ বাড়ির বর্তমান মূল্যের চেয়ে বেশি হয়ে যাওয়ার ঝুঁকি থাকে, যাকে 'নেগেটিভ ইকুইটি' বলা হয়। তা সত্ত্বেও, দেশের প্রতিরক্ষায় নিয়োজিত কর্মীদের এবং সাধারণ মানুষের মাথার ওপর ছাদ নিশ্চিত করতে এই মর্টগেজ সুবিধাগুলো নিঃসন্দেহে এক অনন্য সুযোগ হিসেবে কাজ করছে।

ক্যালিফোর্নিয়ার অনেক পরিবারের জন্যই এখন বাড়ি কেনার চেয়ে ভাড়ায় থাকা আর্থিকভাবে অনেক বেশি লাভজনক হয়ে উঠেছে। আবাসন বিষয়ক প্রতিষ্ঠান 'জুম্পার' (Zumper)-এর নতুন এক প্রতিবেদন অনুযায়ী, যুক্তরাষ্ট্রে বাড়ি কেনার ক্ষেত্রে সবচেয়ে ব্যয়বহুল এলাকার তালিকায় ক্যালিফোর্নিয়ার একক আধিপত্য রয়েছে। এই অঙ্গরাজ্যের বেশ কয়েকটি শহরে সমমানের একটি বাড়ি কেনার মাসিক কিস্তি বা খরচের তুলনায় ভাড়ায় থাকলে প্রতি মাসে হাজার হাজার ডলার সাশ্রয় করা সম্ভব, যা অনেকেই শেয়ারবাজারে বিনিয়োগ করে দীর্ঘমেয়াদে লাভবান হচ্ছেন। ভাড়ায় থেকে সবচেয়ে বেশি অর্থ সাশ্রয় হয় ক্যালিফোর্নিয়ার সান হোসে শহরে। সেখানে বাড়ি কেনার পরিবর্তে ভাড়ায় থাকলে একটি পরিবারের প্রতি মাসে প্রায় ৮,৫৯৩ ডলার বা বছরে ১ লাখ ৩ হাজার ডলারেরও বেশি সাশ্রয় হতে পারে। শহরটিতে একটি বাড়ির মধ্যমা বা মিডিয়ান দাম ২০ লাখ ৩০ হাজার ডলার, যেখানে মাসিক ভাড়া মাত্র ৩,০৭৩ ডলার। তালিকার দ্বিতীয় স্থানে রয়েছে আনাহেইম শহর, যেখানে ভাড়া থাকলে বছরে প্রায় ৬৮ হাজার ৪০০ ডলার বাঁচানো সম্ভব। তৃতীয় স্থানে থাকা সান ফ্রান্সিসকোর বাসিন্দারাও বাড়ি কেনার বদলে ভাড়া থাকলে আর্থিকভাবে বেশ সুবিধায় থাকবেন, কারণ এতে তাদের বছরে প্রায় ৪৬ হাজার ডলার সাশ্রয় হতে পারে। তালিকার চতুর্থ ও পঞ্চম স্থানে থাকা সান ডিয়েগো এবং লস অ্যাঞ্জেলেস শহর দুটিও বাড়ি ভাড়ার ক্ষেত্রে অত্যন্ত লাভজনক। সান ডিয়েগোতে ভাড়ায় থাকলে বছরে প্রায় ৩৮ হাজার ৫০০ ডলার এবং লস অ্যাঞ্জেলেসে বছরে প্রায় ২৮ হাজার ডলার সাশ্রয় হয়। মূলত দুটি মাপকাঠির ওপর ভিত্তি করে এই বিশ্লেষণটি করা হয়েছে— 'প্রাইস-টু-রেন্ট রেশিও' বা মূল্য-ভাড়া অনুপাত এবং 'পিআইটিআই' (PITI) কস্ট ডেল্টা (যেখানে বন্ধকী, সুদ, কর এবং বিমা অন্তর্ভুক্ত)। সাধারণ নিয়ম অনুযায়ী, মূল্য-ভাড়া অনুপাত ২১-এর বেশি হলে তা ভাড়ায় থাকার অনুকূলে যায়। ক্যালিফোর্নিয়ার এই শহরগুলোর পাশাপাশি সল্টলেক সিটি, সিয়াটল, পোর্টল্যান্ড এবং রেনোর মতো শহরগুলোতেও বাড়ি কেনার চেয়ে ভাড়ায় থাকা আর্থিকভাবে বেশি লাভজনক বলে প্রতিবেদনে উল্লেখ করা হয়েছে।

যুক্তরাষ্ট্রের বাল্টিমোরে উত্তরাধিকার সূত্রে বাবার রেখে যাওয়া বাড়ি পেয়ে চরম বিপাকে পড়েছেন ক্রিস্টিনা মুর নামের এক নারী। নিজের বাড়ির পানির বিল দিতে গিয়ে তিনি জানতে পারেন, তার ঘাড়ে চেপেছে পুরো এলাকার প্রায় ২ লাখ ২৮ হাজার ডলারের (যা বাংলাদেশি মুদ্রায় কয়েক কোটি টাকা) বিশাল পানির বিল! গত এপ্রিলে তার ছোটবেলার এই বাড়ির দরজায় একটি নোটিশ দেখতে পান তিনি। ডব্লিউবিএফএফ-এর প্রতিবেদন অনুযায়ী, ওই নোটিশে বলা হয়েছিল, আগামী ৪৫ দিনের মধ্যে এই বিশাল অঙ্কের বকেয়া বিল পরিশোধ না করলে বাড়ির পানির সংযোগ বিচ্ছিন্ন করে দেওয়া হবে। বিপুল অঙ্কের এই বিল দেখে হতবাক ক্রিস্টিনা খোঁজ নিয়ে জানতে পারেন, 'স্প্রিংউড এস্টেট হোমাওনার্স অ্যাসোসিয়েশন' (এইচওএ)-এর আওতাভুক্ত ওই এলাকার ৩৭টি বাড়ির জন্য মাত্র একটি মূল মিটার রয়েছে। আর দুর্ভাগ্যবশত সেই মাস্টার মিটারটি তার বাড়ির ঠিকানার সঙ্গেই যুক্ত। নিয়ম অনুযায়ী, এলাকার প্রতিটি বাড়ির মালিক তাদের ব্যবহৃত পানির হিসাব করে নিজ নিজ অংশের বিল মালিক সমিতির কাছে জমা দেন। এরপর সেই অর্থ দিয়ে বাল্টিমোর সিটি ডিপার্টমেন্ট অব পাবলিক ওয়ার্কস (ডিপিডব্লিউ)-এর ইস্যু করা মূল বিলটি পরিশোধ করার কথা। কিন্তু বাস্তবে সেটি না হওয়ায় পুরো বিলের আইনি দায়ভার এখন ক্রিস্টিনার ঘাড়ে এসে পড়েছে। অপ্রত্যাশিত এই ঝামেলার সমাধান খুঁজতে ক্রিস্টিনা মালিক সমিতি এবং ডিপিডব্লিউ-এর কর্মকর্তাদের সঙ্গে যোগাযোগ করেন। শুরুতে তিনি ভেবেছিলেন এই বিল পরিশোধের দায় তার নয়, তাই তিনি মালিক সমিতির দ্বারস্থ হন। কিন্তু ডিপিডব্লিউ থেকে তাকে সাফ জানিয়ে দেওয়া হয়, যেহেতু মিটারটি তার ঠিকানায়, তাই এই সম্পত্তিই বিলটির জন্য দায়বদ্ধ। এমনকি পুরো বিল পরিশোধ না করা পর্যন্ত তিনি বাড়িটি বিক্রিও করতে পারবেন না। বর্তমানে বিল পরিশোধের জন্য একটি কিস্তির ব্যবস্থা করা হলেও, বকেয়া সম্পূর্ণ শোধ না হওয়া পর্যন্ত ওই সতর্কবার্তা বহাল থাকবে বলে তাকে জানানো হয়েছে। এমন অদ্ভুত ও অযৌক্তিক ঘটনায় ওই এলাকার অন্যান্য বাসিন্দারাও চরম বিস্ময় প্রকাশ করেছেন।

দেশের অন্যতম বেসরকারি বিমান সংস্থা ইউএস-বাংলা এয়ারলাইনস বহর সম্প্রসারণে প্রায় ১ দশমিক ১ বিলিয়ন মার্কিন ডলার বা প্রায় ১৪ হাজার কোটি টাকা বিনিয়োগের পরিকল্পনা নিয়েছে। এই বিনিয়োগের আওতায় বহরে যুক্ত হবে ২১টি নতুন বোয়িং ৭৩৭-৮ উড়োজাহাজ। পরিকল্পনা বাস্তবায়িত হলে সংস্থাটির মোট উড়োজাহাজের সংখ্যা বেড়ে ৪৬টিতে পৌঁছাবে। বাংলাদেশ বিনিয়োগ উন্নয়ন কর্তৃপক্ষের (বিডা) নির্বাহী চেয়ারম্যান চৌধুরী আশিক মাহমুদ বিন হারুন-এর কাছে পাঠানো ইউএস-বাংলা এয়ারলাইনসের এক চিঠিতে এ তথ্য জানানো হয়েছে। চিঠিতে উল্লেখ করা হয়, বিশ্বের শীর্ষ পাঁচটি বিমান লিজিং প্রতিষ্ঠানের (লেসর) কাছ থেকে লিজের মাধ্যমে নতুন উড়োজাহাজগুলো সংগ্রহ করা হবে। ২০২৭ সালের মধ্যে পুরো পরিকল্পনা বাস্তবায়নের লক্ষ্য নির্ধারণ করেছে প্রতিষ্ঠানটি। ইউএস-বাংলা জানিয়েছে, নতুন উড়োজাহাজ যুক্ত হওয়ার পর শুধু বহর বৃদ্ধি নয়, বরং ঢাকা, চট্টগ্রাম ও সিলেটকে আঞ্চলিক বিমান চলাচলের কেন্দ্র হিসেবে গড়ে তোলার পরিকল্পনাও রয়েছে। এ লক্ষ্য বাস্তবায়ন হলে ঢাকা ছাড়াও চট্টগ্রাম ও সিলেট আন্তর্জাতিক বিমানবন্দর থেকে দক্ষিণ এশিয়া, দক্ষিণ-পূর্ব এশিয়া এবং মধ্যপ্রাচ্যের বিভিন্ন গন্তব্যে সরাসরি ফ্লাইট পরিচালনার সুযোগ বাড়বে। এই বিনিয়োগ পরিকল্পনার আনুষ্ঠানিক ঘোষণা আগামী ২৯ জুলাই রাজধানীর বনানীর হোটেল শেরাটনে দেওয়া হবে। অনুষ্ঠানে বোয়িংয়ের ভাইস প্রেসিডেন্ট পল রিগিহ, বাংলাদেশে নিযুক্ত মার্কিন রাষ্ট্রদূত ব্রেন্ট টি. ক্রিস্টেনসেন, আন্তর্জাতিক বিমান লিজিং প্রতিষ্ঠানের প্রতিনিধিসহ দেশি-বিদেশি বিমান পরিবহন ও পর্যটন খাতের সংশ্লিষ্ট ব্যক্তিরা উপস্থিত থাকবেন। অনুষ্ঠানে নতুন উড়োজাহাজ সরবরাহের সম্ভাব্য সময়সূচি, আন্তর্জাতিক রুট সম্প্রসারণ এবং দীর্ঘমেয়াদি ব্যবসায়িক পরিকল্পনা তুলে ধরা হবে বলে জানিয়েছে ইউএস-বাংলা। প্রতিষ্ঠানটির ভাষ্য, এটি শুধু বহর বাড়ানোর উদ্যোগ নয়; বরং বাংলাদেশের বেসরকারি বিমান পরিবহন খাতে অন্যতম বৃহৎ বিনিয়োগ, যা দেশের আকাশপথে সংযোগ, পর্যটন এবং বাণিজ্য সম্প্রসারণে গুরুত্বপূর্ণ ভূমিকা রাখবে। নতুন বোয়িং ৭৩৭-৮ উড়োজাহাজগুলোতে আধুনিক কেবিন বিন্যাস, প্রিমিয়াম আসন এবং উন্নত যাত্রীসেবা থাকবে। যাত্রীরা নিজেদের স্মার্টফোন, ট্যাবলেট কিংবা ল্যাপটপ ব্যবহার করে ওয়্যারলেস ইন-ফ্লাইট বিনোদন ব্যবস্থার মাধ্যমে সিনেমা, টেলিভিশন অনুষ্ঠান, নাটক ও সংগীত উপভোগ করতে পারবেন। এছাড়া প্রতিটি উড়োজাহাজে ইন-ফ্লাইট ওয়াই-ফাই সুবিধা থাকবে। এর ফলে আকাশে ভ্রমণের সময় যাত্রীরা ইন্টারনেট ব্যবহার, বার্তা আদান-প্রদান এবং অনলাইন যোগাযোগের সুযোগ পাবেন। বাংলাদেশের বেসরকারি বিমান পরিবহন খাতে এ ধরনের প্রযুক্তি একটি উল্লেখযোগ্য সংযোজন হিসেবে বিবেচিত হচ্ছে। পরিকল্পনা অনুযায়ী, আগামী বছরের জানুয়ারি থেকে ডিসেম্বরের মধ্যে ধাপে ধাপে নতুন উড়োজাহাজগুলো সরবরাহ করা হবে। এগুলো বহরে যুক্ত হলে নতুন আন্তর্জাতিক রুট চালুর পাশাপাশি বিদ্যমান রুটগুলোতে ফ্লাইটের সংখ্যাও বাড়ানো হবে। ইউএস-বাংলার মতে, এই সম্প্রসারণের ফলে পাইলট, প্রকৌশলী, কেবিন ক্রু, রক্ষণাবেক্ষণ প্রকৌশলী এবং অন্যান্য কারিগরি খাতে শত শত নতুন কর্মসংস্থানের সুযোগ সৃষ্টি হবে। একই সঙ্গে পর্যটন, আন্তর্জাতিক বাণিজ্য এবং বৈদেশিক মুদ্রা অর্জনেও ইতিবাচক প্রভাব পড়বে। বর্তমানে ইউএস-বাংলা এয়ারলাইনসের বহরে ২৫টি উড়োজাহাজ রয়েছে। এর মধ্যে রয়েছে ৯টি বোয়িং ৭৩৭-৮০০, ৩টি এয়ারবাস এ৩৩০-৩০০, ১০টি এটিআর ৭২-৬০০ এবং ৩টি অন্যান্য উড়োজাহাজ। নতুন ২১টি বোয়িং যুক্ত হলে বহরের মোট উড়োজাহাজের সংখ্যা দাঁড়াবে ৪৬টি। বর্তমানে সংস্থাটি দেশের সব অভ্যন্তরীণ রুটের পাশাপাশি কলকাতা, চেন্নাই, মালে, মাসকাট, দোহা, দুবাই, শারজাহ, আবুধাবি, জেদ্দা, রিয়াদ, ব্যাংকক, কুয়ালালামপুর, সিঙ্গাপুর ও চীনের গুয়াংজুসহ বিভিন্ন আন্তর্জাতিক গন্তব্যে নিয়মিত ফ্লাইট পরিচালনা করছে। ভবিষ্যতে মধ্যপ্রাচ্য ও এশিয়ার আরও কয়েকটি নতুন গন্তব্যে সেবা সম্প্রসারণের পরিকল্পনাও রয়েছে। সূত্র: ইউএস-বাংলা এয়ারলাইনস, বাংলাদেশ বিনিয়োগ উন্নয়ন কর্তৃপক্ষ (বিডা)

গত জুনে যুক্তরাষ্ট্রে পুরোনো বা আগে ব্যবহৃত বাড়ির বিক্রি কমে গেলেও দাম সর্বকালের সর্বোচ্চ স্তরে পৌঁছেছে। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরস (এনএআর) জানিয়েছে, গত মে মাসের তুলনায় জুনে বাড়ির বিক্রি ২.৪ শতাংশ কমে বার্ষিক ৪০ লাখ ৯০ হাজার ইউনিটে দাঁড়িয়েছে, যা অর্থনীতিবিদদের প্রত্যাশিত ৪২ লাখ ১০ হাজার ইউনিটের চেয়ে অনেকটাই কম। তবে গত বছরের একই সময়ের তুলনায় বিক্রি ২.৮ শতাংশ বেড়েছে। দামের এই অব্যাহত ঊর্ধ্বগতি সাধারণ ও নতুন ক্রেতাদের জন্য বাড়ি কেনা আরও কঠিন করে তুলেছে। যুক্তরাষ্ট্র ও ইরানের মধ্যে যুদ্ধ শুরু হওয়ার পর থেকেই মর্টগেজ বা বন্ধকি ঋণের সুদের হার ক্রমাগত বাড়ছে। তেলের দাম বাড়ায় মূল্যস্ফীতির আশঙ্কায় দীর্ঘমেয়াদি বন্ডের ইয়েল্ড বৃদ্ধি পেয়েছে, যার নেতিবাচক প্রভাব পড়েছে গৃহঋণের ওপর। বিক্রি ধীরগতির হলেও দাম কমার কোনো লক্ষণ নেই বাজারে। জুনে যুক্তরাষ্ট্রের মধ্যম সারির বাড়ির দাম বার্ষিক ১.৮ শতাংশ বেড়ে ৪ লাখ ৪০ হাজার ৬০০ ডলারে পৌঁছেছে, যা ১৯৯৯ সালের পর থেকে সর্বোচ্চ রেকর্ড। এনএআর-এর তথ্যমতে, টানা ৩৬ মাস ধরে দেশটিতে বাড়ির দাম ঊর্ধ্বমুখী রয়েছে। গত মাসে মোট বিক্রিত বাড়ির ৩৩ শতাংশ কিনেছেন প্রথমবারের মতো বাড়ি ক্রেতারা। এনএআর-এর প্রধান অর্থনীতিবিদ লরেন্স ইয়ুন জানান, সাধারণ মানুষের সাধ্যের মধ্যে বাড়ি পাওয়া এখন সবচেয়ে বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে এবং এ কারণেই বাজারে বাড়ির সরবরাহ বাড়ানো জরুরি। মূলত ২০২২ সাল থেকে যুক্তরাষ্ট্রের আবাসন বাজার মন্দার মধ্য দিয়ে যাচ্ছে। ২০২৫ সালের একই সময়ের তুলনায় চলতি বছরের প্রথমার্ধে বাড়ির বিক্রি বেড়েছে মাত্র ০.৭ শতাংশ। বছরের পর বছর ধরে চলা নির্মাণ ঘাটতি এবং বাজারে বিক্রয়যোগ্য বাড়ির তীব্র সংকটের কারণেই মূলত বিক্রি কমার পরও দাম এতটা চড়া রয়েছে। বাজারে অঞ্চলভেদে দামের ব্যাপক তারতম্য দেখা যাচ্ছে। রিয়েলটর ডটকমের তথ্য অনুযায়ী, ২০২২ সালের সর্বোচ্চ দামের পর থেকে পশ্চিমাঞ্চলে ৭.৩ শতাংশ এবং দক্ষিণাঞ্চলে ৩.৫ শতাংশ দাম কমলেও, মধ্য-পশ্চিমাঞ্চলে ১০ শতাংশ এবং উত্তর-পূর্বাঞ্চলে ১২.৬ শতাংশ দাম বেড়েছে। গত জুনের শেষে বাজারে অবিক্রীত বাড়ির সংখ্যা ছিল ১৫ লাখ ৬০ হাজার, যা প্রাক-কোভিড মহামারির স্বাভাবিক মাত্রার (প্রায় ২০ লাখ) চেয়ে অনেকটাই কম। বর্তমানে বাজারে যে পরিমাণ বাড়ি রয়েছে, তা দিয়ে আগামী ৪.৬ মাসের চাহিদা মেটানো সম্ভব, যেখানে একটি ভারসাম্যপূর্ণ বাজারের জন্য সাধারণত ৫ থেকে ৬ মাসের সরবরাহ প্রয়োজন হয় বলে বিশেষজ্ঞরা মনে করেন।

যুক্তরাষ্ট্রের ওহাইও অঙ্গরাজ্যের দক্ষিণাঞ্চলের ছোট্ট গ্রাম হ্যামডেনে এক হৃদয়বিদারক অভিযানে একটি বাড়ি থেকে ১৬ জন শিশুকে উদ্ধার করেছে আইনশৃঙ্খলা বাহিনী। শিশুদের অনেকেই গুরুতর শারীরিক সমস্যায় ভুগছিল এবং তাৎক্ষণিক চিকিৎসার প্রয়োজন ছিল। এ ঘটনায় চারজন প্রাপ্তবয়স্ককে শিশুদের জীবন বিপন্ন করার গুরুতর অপরাধে গ্রেপ্তার করা হয়েছে। মঙ্গলবার পরিচালিত অভিযানে ওহাইও ব্যুরো অব ক্রিমিনাল ইনভেস্টিগেশন এবং ভিন্টন কাউন্টি শেরিফের কার্যালয়ের সদস্যরা বাড়িটিতে প্রবেশ করে শিশুদের অত্যন্ত অস্বাস্থ্যকর ও মানবেতর পরিবেশে বসবাস করতে দেখেন। উদ্ধার হওয়া শিশুদের বয়স দেড় বছর থেকে ১৮ বছরের মধ্যে। তাদের মধ্যে কয়েকজনের অবস্থা এতটাই গুরুতর ছিল যে দুই শিশুকে হেলিকপ্টারে করে বিশেষায়িত ট্রমা সেন্টারে নেওয়া হয় এবং অন্যদের বিভিন্ন হাসপাতালে ভর্তি করা হয়েছে। গ্রেপ্তার হওয়া চারজন হলেন গ্যারি সাইডার্স সিনিয়র, গ্যারি সাইডার্স জুনিয়র, এলিজাবেথ সাইডার্স এবং ক্রিস্টিনা সাইডার্স। তাদের বিরুদ্ধে গুরুতর শারীরিক ক্ষতির অভিযোগসহ একাধিক ফেলনি শিশু নির্যাতন ও শিশুদের জীবন বিপন্ন করার মামলা দায়ের করা হয়েছে। ওহাইওর অ্যাটর্নি জেনারেল অ্যান্ডি উইলসন ঘটনাস্থলের পরিস্থিতিকে তাঁর দীর্ঘ কর্মজীবনের অন্যতম ভয়াবহ অভিজ্ঞতা হিসেবে উল্লেখ করেন। তিনি বলেন, শিশুদের যে পরিবেশে রাখা হয়েছিল তা কল্পনারও বাইরে এবং তাদের জন্য দ্রুত চিকিৎসা নিশ্চিত করা ছিল অত্যন্ত জরুরি। তদন্তকারীরা জানিয়েছেন, প্রাথমিক তদন্তে মানবপাচারের কোনো প্রমাণ মেলেনি। তবে ঘটনাটির প্রকৃত কারণ, শিশুদের সঙ্গে অভিযুক্তদের সম্পর্ক এবং তারা কতদিন ধরে ওই অবস্থায় ছিল—এসব বিষয় খতিয়ে দেখা হচ্ছে। বাড়িটিতে আরও একটি পৃথক তল্লাশিও চালানো হচ্ছে। ওহাইওর গভর্নর মাইক ডিওয়াইন এক বিবৃতিতে বলেন, শিশুদের এমন অবস্থার খবর অত্যন্ত মর্মান্তিক। তিনি শিশু সুরক্ষা বিভাগ, চিকিৎসাকর্মী এবং আইনশৃঙ্খলা বাহিনীর সদস্যদের দ্রুত পদক্ষেপের প্রশংসা করেছেন এবং ক্ষতিগ্রস্ত শিশুদের সর্বোচ্চ সহায়তা দেওয়ার আশ্বাস দিয়েছেন। বর্তমানে চার অভিযুক্তকে আদালতে হাজির করার প্রক্রিয়া চলছে। একই সঙ্গে শিশুদের চিকিৎসা, পুনর্বাসন এবং ঘটনার পূর্ণাঙ্গ তদন্ত অব্যাহত রয়েছে। যুক্তরাষ্ট্রজুড়ে ঘটনাটি ব্যাপক আলোচনার জন্ম দিয়েছে এবং শিশু সুরক্ষা ব্যবস্থা নিয়ে নতুন করে প্রশ্ন উঠেছে।

যুক্তরাষ্ট্রে কোথায় থাকেন, সেটি শুধু লটারির জ্যাকপট জেতার সম্ভাবনাই নয়, সেই অর্থ দিয়ে কেমন বাড়ি কেনা সম্ভব, সেটিও অনেকাংশে নির্ধারণ করতে পারে। সম্প্রতি প্রকাশিত এক বিশ্লেষণে দেখা গেছে, কিছু অঙ্গরাজ্যে অন্যগুলোর তুলনায় উল্লেখযোগ্যভাবে বেশি মানুষ লটারির বড় পুরস্কার জিতছেন। একই সঙ্গে এসব রাজ্যে জ্যাকপট জিতলে কী ধরনের বিলাসবহুল বাড়ি কেনা সম্ভব, সে চিত্রও তুলে ধরা হয়েছে। রিয়েল এস্টেটবিষয়ক সংবাদমাধ্যম Realtor.com প্রকাশিত এক প্রতিবেদনে Vegas Insider-এর যুক্তরাষ্ট্রের লটারি–সংক্রান্ত তথ্য বিশ্লেষণের বরাত দিয়ে বলা হয়েছে, লটারির জ্যাকপট বিজয়ীর সংখ্যায় শীর্ষে রয়েছে মিশিগান। এ পর্যন্ত অঙ্গরাজ্যটিতে ৪৬টি জ্যাকপট জয়ের ঘটনা নথিভুক্ত হয়েছে। বছরে গড়ে ৭২ দশমিক ৭ জন এবং প্রতি ১০ লাখ বাসিন্দার বিপরীতে ৯৮ দশমিক ৪ জন বিজয়ীর হিসাব পাওয়া গেছে। মিশিগানের পরের অবস্থানে রয়েছে ভার্জিনিয়া, নিউইয়র্ক, ক্যালিফোর্নিয়া, মেরিল্যান্ড, আইওয়া, ম্যাসাচুসেটস, নিউ জার্সি, রোড আইল্যান্ড ও মিসৌরি। প্রতিবেদনে বলা হয়েছে, এসব অঙ্গরাজ্যে বসবাসকারীদের জন্য বড় অঙ্কের লটারি জেতা শুধু ভাগ্যের বিষয় নয়, বরং বিলাসবহুল আবাসনের স্বপ্নও বাস্তবে রূপ দিতে পারে। তবে সেই স্বপ্নের বাড়ির ধরন নির্ভর করবে পুরস্কারের পরিমাণ এবং সংশ্লিষ্ট এলাকার আবাসন বাজারের ওপর। মিশিগান: কয়েক মিলিয়ন ডলারে বিলাসবহুল বাড়ি ডেট্রয়েটভিত্তিক রিয়েল এস্টেট প্রতিষ্ঠান Max Broock Realtors-এর সহযোগী ব্রোকার এরিকা কলিকা সুইঙ্ক বলেন, মেট্রো ডেট্রয়েটে একটি বাড়ির মধ্যম মূল্য প্রায় ৩ লাখ ১৯ হাজার ডলার, আর পুরো মিশিগানে তা প্রায় ২ লাখ ৭৫ হাজার ডলার। তাঁর মতে, কর পরিশোধের পরও যদি কয়েক মিলিয়ন ডলার হাতে থাকে, তাহলে বার্মিংহাম, ব্লুমফিল্ড হিলস, গ্রস পয়েন্ট কিংবা লেক হিউরনের তীরবর্তী এলাকায় ১০ লাখ থেকে ৫০ লাখ ডলারের বিলাসবহুল বাড়ি সহজেই কেনা সম্ভব। একই বাজেটে ডেট্রয়েট শহরে ঐতিহাসিক প্রাসাদ কিংবা অভিজাত পেন্টহাউসও কেনা যেতে পারে। ভার্জিনিয়া: জ্যাকপট জিতলে মিলতে পারে বিলাসবহুল প্রাসাদ উত্তর ভার্জিনিয়ায় একটি বাড়ির মধ্যম মূল্য প্রায় ৮ থেকে ৯ লাখ ডলার। আরলিংটনভিত্তিক রিয়েল এস্টেট এজেন্ট ডেল জিন্টি বলেন, বড় অঙ্কের লটারি জিতলে আর্লিংটন, ম্যাকলিন, গ্রেট ফলস ও ভিয়েনা এলাকায় ৩০ লাখ থেকে দেড় কোটি ডলারের কাস্টম নির্মিত বিলাসবহুল প্রাসাদ কেনা সম্ভব। এসব বাড়িতে সাধারণত রিসোর্ট–ধাঁচের সুইমিং পুল, হোম থিয়েটার, আধুনিক রান্নাঘর, হট টাব এবং অন্যান্য বিলাসবহুল সুবিধা থাকে। নিউ জার্সি: ইয়ট রাখার সুযোগসহ জলপাড়ের বাড়ি নিউ জার্সির মনমাউথ কাউন্টিতে একটি বাড়ির মধ্যম মূল্য প্রায় ৭ লাখ ডলারের বেশি। ডগলাস এলিম্যান রিয়েল এস্টেটের বিক্রয় প্রতিনিধি ক্রিস ক্যাটজ বলেন, বড় জ্যাকপট জয়ীরা সাধারণত রামসন, মনমাউথ বিচ ও ওশানপোর্ট এলাকায় ৪০ লাখ থেকে দেড় কোটি ডলারের জলপাড়ের বাড়ির প্রতি আগ্রহী হন। এসব বাড়িতে ব্যক্তিগত নৌঘাট, ইয়ট রাখার ব্যবস্থা এবং আটলান্টিক মহাসাগরে সহজ যাতায়াতের সুযোগ থাকে। অন্যদিকে, যারা রক্ষণাবেক্ষণের ঝামেলা কম চান, তাদের জন্য সমুদ্রতীরবর্তী বিলাসবহুল অ্যাপার্টমেন্টও আকর্ষণীয় বিকল্প। এসব ভবনের পেন্টহাউসের দাম ৫০ লাখ থেকে ১ কোটি ডলারের মধ্যে। ক্যালিফোর্নিয়া: একবার লটারি জিতলেও যথেষ্ট নাও হতে পারে যুক্তরাষ্ট্রের সবচেয়ে ব্যয়বহুল আবাসন বাজারগুলোর একটি ক্যালিফোর্নিয়া। নিউপোর্ট বিচ এলাকায় একটি বাড়ির গড় বিক্রয়মূল্য প্রায় ৪৮ লাখ ডলার। স্থানীয় ব্রোকার পাবলো রেনার বলেন, প্রকৃত অর্থে ‘স্বপ্নের বাড়ি’ কিনতে হলে অন্তত ১ থেকে ১ কোটি ২০ লাখ ডলারের বাজেট প্রয়োজন। আর অনেক বিলাসবহুল বাড়ির দাম ২ থেকে ৩ কোটি ডলার পর্যন্তও হতে পারে। এসব বাড়িতে প্রশান্ত মহাসাগরের দৃশ্য, ব্যক্তিগত নৌঘাট, ব্যক্তিগত সুইমিং পুল, ছাদবাগান, লিফট এবং সমুদ্রসৈকতে সরাসরি প্রবেশের মতো সুবিধা থাকে। নিউইয়র্ক: পুরস্কারের অঙ্কই নির্ধারণ করবে বাড়ির ধরন নিউইয়র্ক সিটিতে লটারির অর্থ দিয়ে কী ধরনের বাড়ি কেনা যাবে, তা অনেকটাই নির্ভর করে পুরস্কারের পরিমাণের ওপর। ব্রাউন হ্যারিস স্টিভেন্সের রিয়েল এস্টেট এজেন্ট ম্যাথিউ মেলিঞ্জার বলেন, কয়েক মিলিয়ন ডলারের পুরস্কার দিয়ে শহরের ভালো এলাকায় একটি মানসম্মত অ্যাপার্টমেন্ট কেনা সম্ভব। তবে ম্যানহাটনের অভিজাত এলাকায় বিলাসবহুল কন্ডোমিনিয়াম, ঐতিহাসিক ভবন বা টাউনহাউসের দাম কয়েক কোটি ডলার পর্যন্ত পৌঁছে যায়। ফলে বড় অঙ্কের জ্যাকপট জিতলেও অনেক সময় সেটি মানুষের ধারণার তুলনায় কম হতে পারে। শুধু বাড়ি কিনলেই দায়িত্ব শেষ নয় বিশেষজ্ঞরা বলছেন, লটারি জেতার পর অনেকেই বাড়ির দাম নিয়েই ভাবেন, কিন্তু দীর্ঘমেয়াদি রক্ষণাবেক্ষণের ব্যয় বিবেচনা করেন না। এরিকা সুইঙ্কের মতে, বিলাসবহুল বাড়ি কিনে ফেলাই সবচেয়ে বড় বিষয় নয়। সম্পত্তি কর, বীমা, বিদ্যুৎ ও অন্যান্য ইউটিলিটি বিল, কর্মচারীদের বেতন, বাগান পরিচর্যা এবং নিয়মিত সংস্কার বাবদ প্রতি বছর কয়েক হাজার থেকে কয়েক দশ হাজার ডলার পর্যন্ত ব্যয় হতে পারে। তিনি জানান, বিশেষ করে পুরোনো বা উচ্চমূল্যের বাড়ির ক্ষেত্রে প্রতি বছর বাড়ির মোট মূল্যের ২ থেকে ৪ শতাংশ পর্যন্ত রক্ষণাবেক্ষণ ব্যয় ধরা উচিত। অর্থাৎ ২০ লাখ ডলারের একটি বাড়ির জন্য বছরে শুধু রক্ষণাবেক্ষণেই ৪০ হাজার থেকে ৮০ হাজার ডলার খরচ হতে পারে। তাঁর পরামর্শ, বড় অঙ্কের লটারি জেতার পর বাড়ি কেনার আগে আর্থিক পরামর্শক, হিসাবরক্ষক, সম্পত্তি–সংক্রান্ত আইনজীবী এবং অভিজ্ঞ রিয়েল এস্টেট বিশেষজ্ঞের সঙ্গে পরামর্শ করা উচিত। কারণ, লক্ষ্য হওয়া উচিত শুধু অর্থ ব্যয় করা নয়, দীর্ঘমেয়াদে সেই সম্পদ সংরক্ষণ করাও।